稀土管制後,礦業 ETF 真的比較危險嗎?八場公告只留下兩次跳動
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
稀土管制後,礦業 ETF 真的比較危險嗎?八場公告只留下兩次跳動
2025 年 4 月 4 日,中國宣布管制部分中重稀土相關項目。接下來五個交易日,鋰電池產業鏈 ETF「LIT」的最大單日絕對報酬,達到事件前平常水準的 10.46 倍;稀土礦業 ETF「REMX」也有 9.25 倍。
這兩個數字很大,方向卻容易被標題帶錯。它們量的是漲跌幅的絕對值,不是跌幅。當週幅度最大的一天是 4 月 9 日,而且是反彈。若只讀成「稀土受限,礦業 ETF 崩跌」,第一步就已經判錯。
不只看那一週,改看八場公告
研究收集 2023 年 7 月到 2025 年 10 月的八場公開公告,包括中國對鎵、鍺、石墨、銻、中重稀土等項目的限制,以及剛果民主共和國暫停鈷出口。政策日期來自中國商務部與國際能源署追蹤頁。
市場端放入 13 檔 ETF。REMX、LIT、COPX、PICK、URA 代表礦物與電池等供應鏈;ICLN、TAN、SMH、SOXX、ITA、XLI 延伸到清潔能源、半導體、國防和工業;SPY、QQQ 則當大盤對照。
每場公告都先跳過事件前五個交易日和公告當日,只用更早的 25 個交易日當平常水準,再從下一個交易日開始觀察一天、五天和 22 天。這個順序刻意不讓公告後的價格混進基準,也不拿公告當天可能已發生的反應冒充未來訊號。
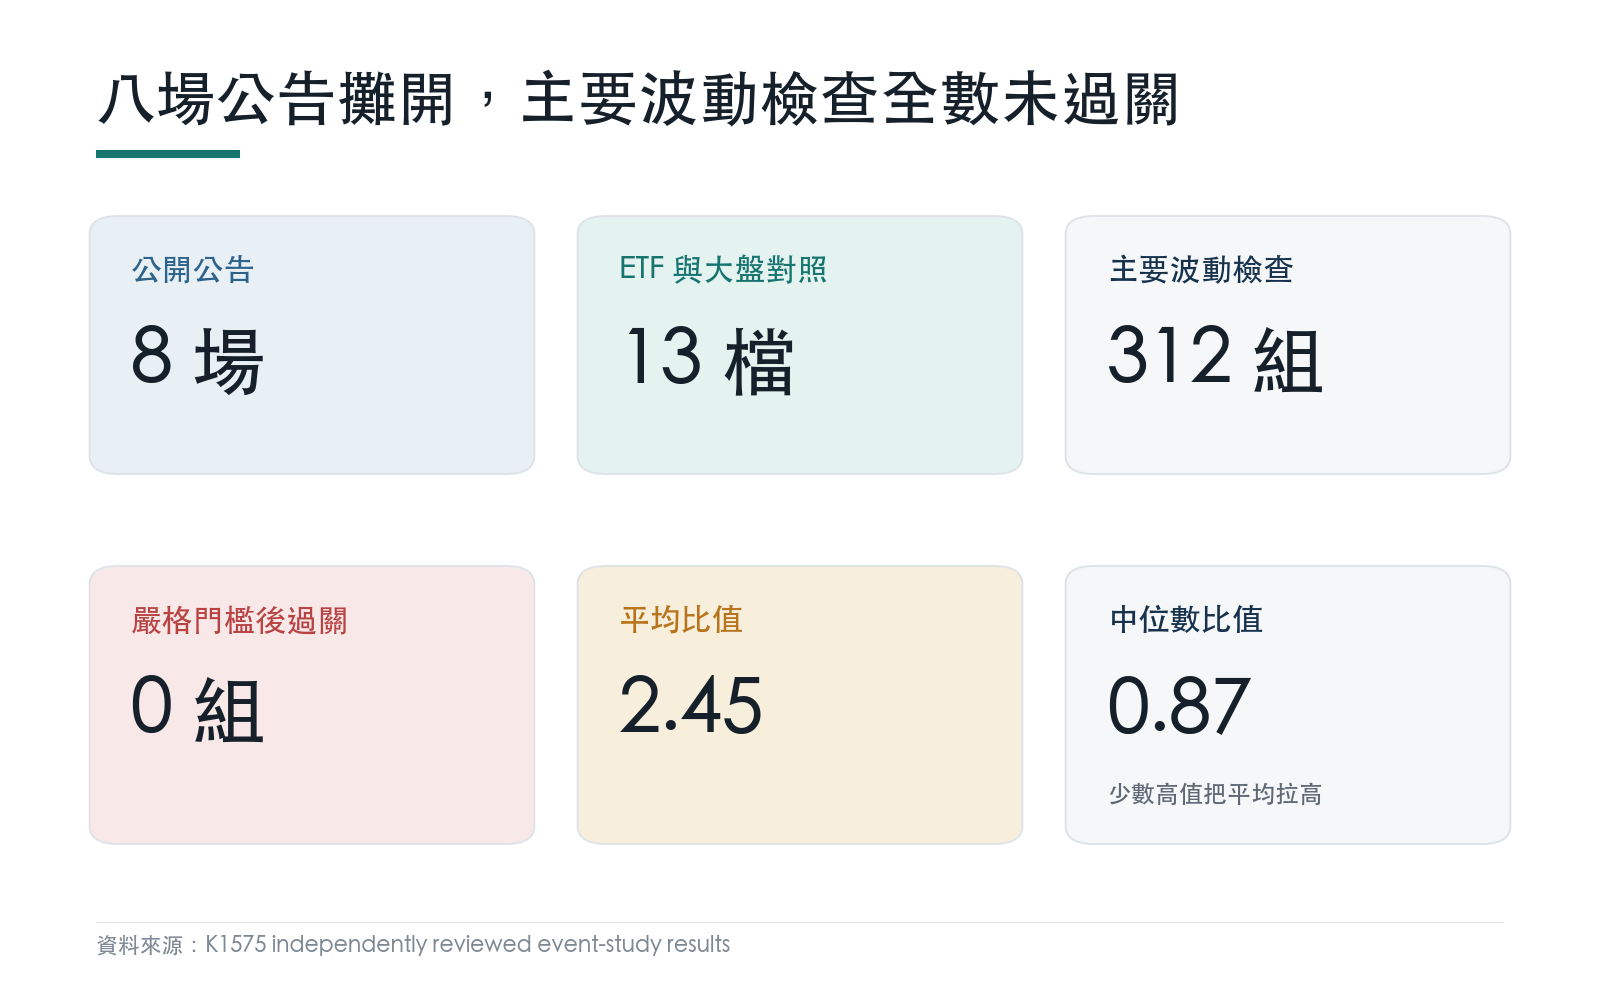
八場公告乘上 13 檔 ETF,再看三種期間,共有 312 組主要波動檢查。由於同時找很多組數字很容易偶然碰到極端值,研究把單組過關門檻壓到 0.000120。最後過關的是 0 組 。
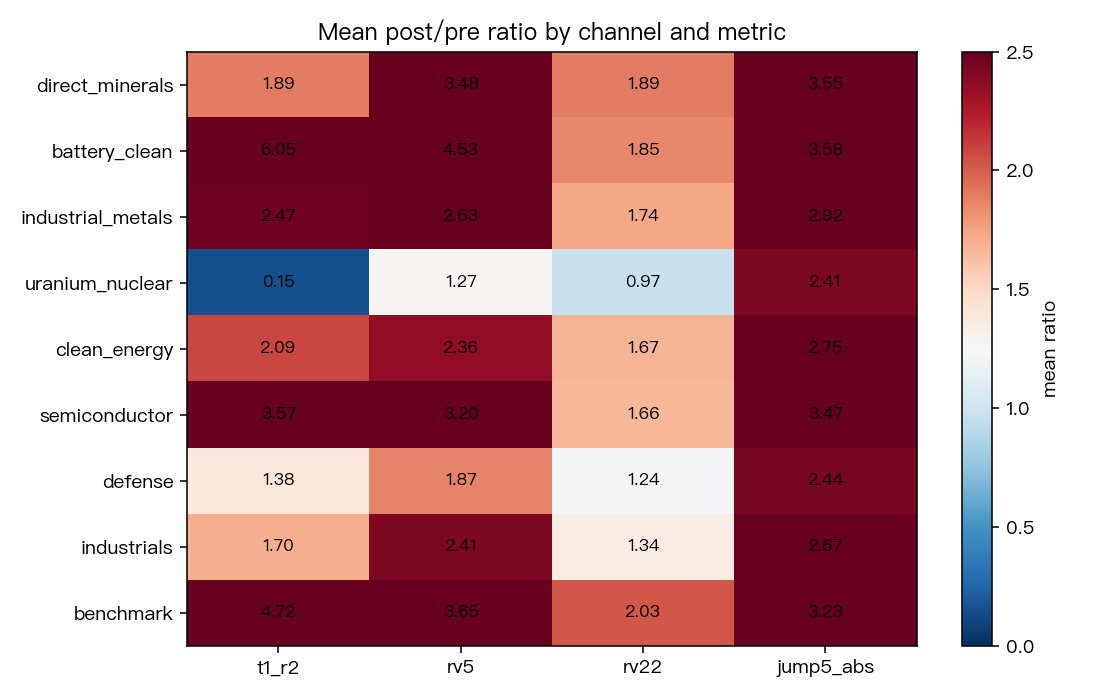
平均比值是 2.45,看起來像公告後變得很劇烈;中位數卻只有 0.87,而且高於平常水準的組合只占 46.2%。少數非常大的觀測把平均拉高,多數事件沒有朝同一方向走。用「平均變成兩倍多」概括全部樣本,會遮掉這個落差。
唯二異常跳動,和大盤撞在一起
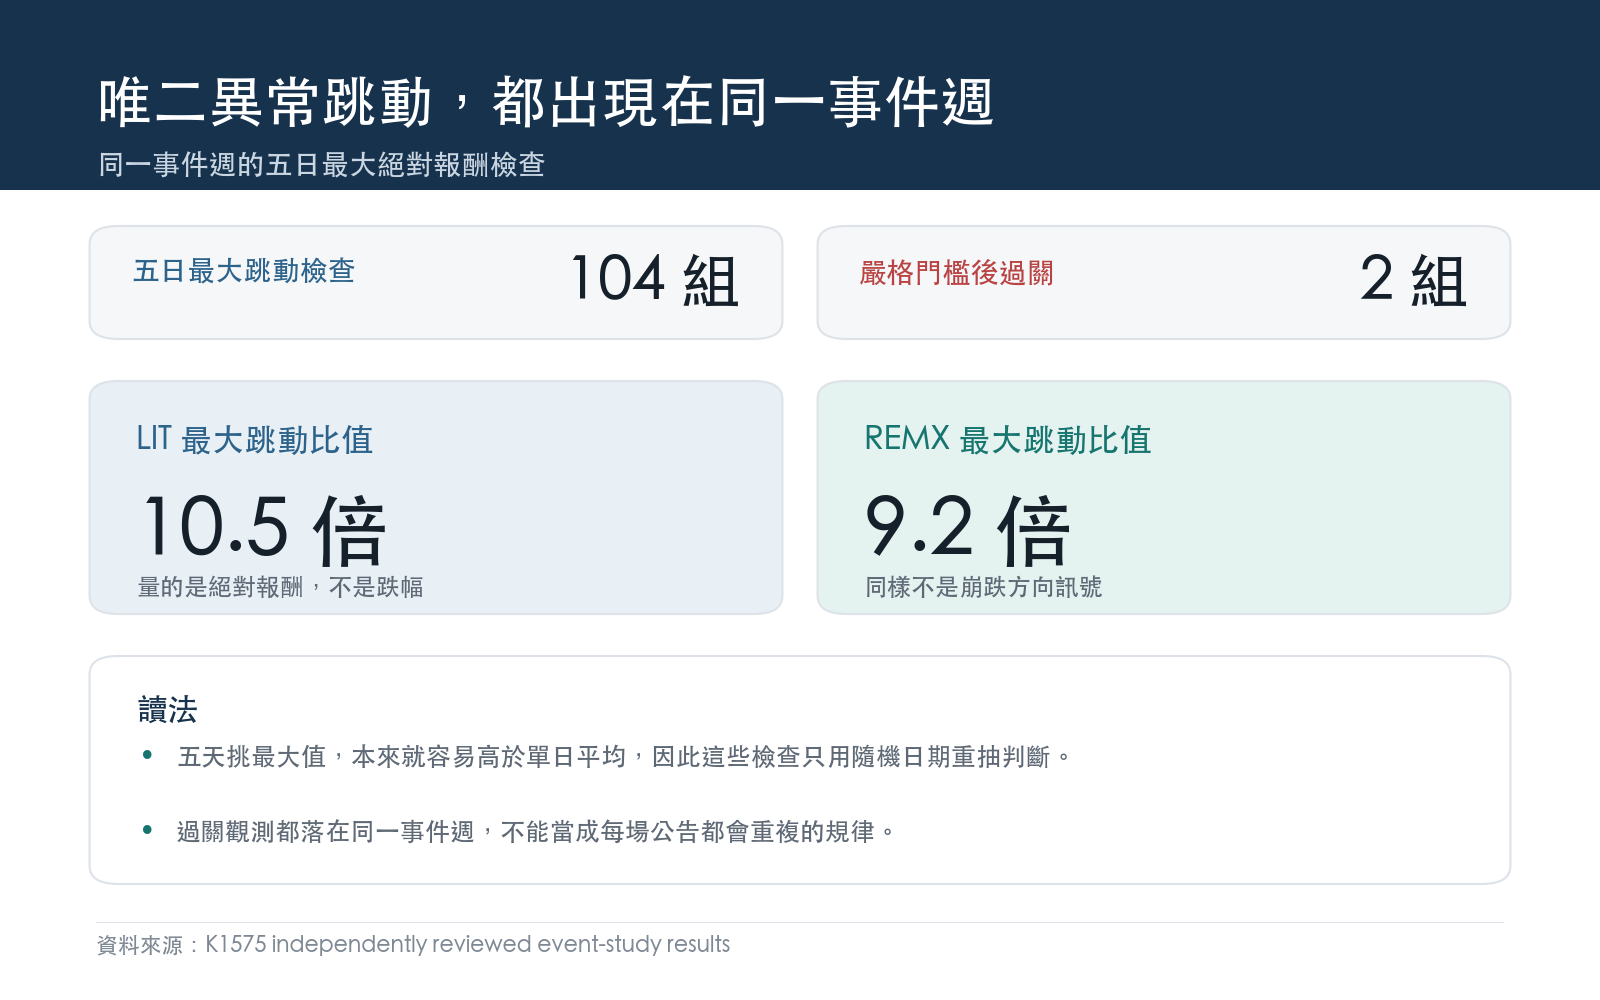
研究另外檢查五天內的最大單日跳動,共 104 組。這裡不能用「比值是否大於 1」判斷,因為五天挑最大值,本來就容易大於單日平均;研究改用 1,000 次隨機日期重抽,固定種子 42,再套用相同的嚴格門檻。
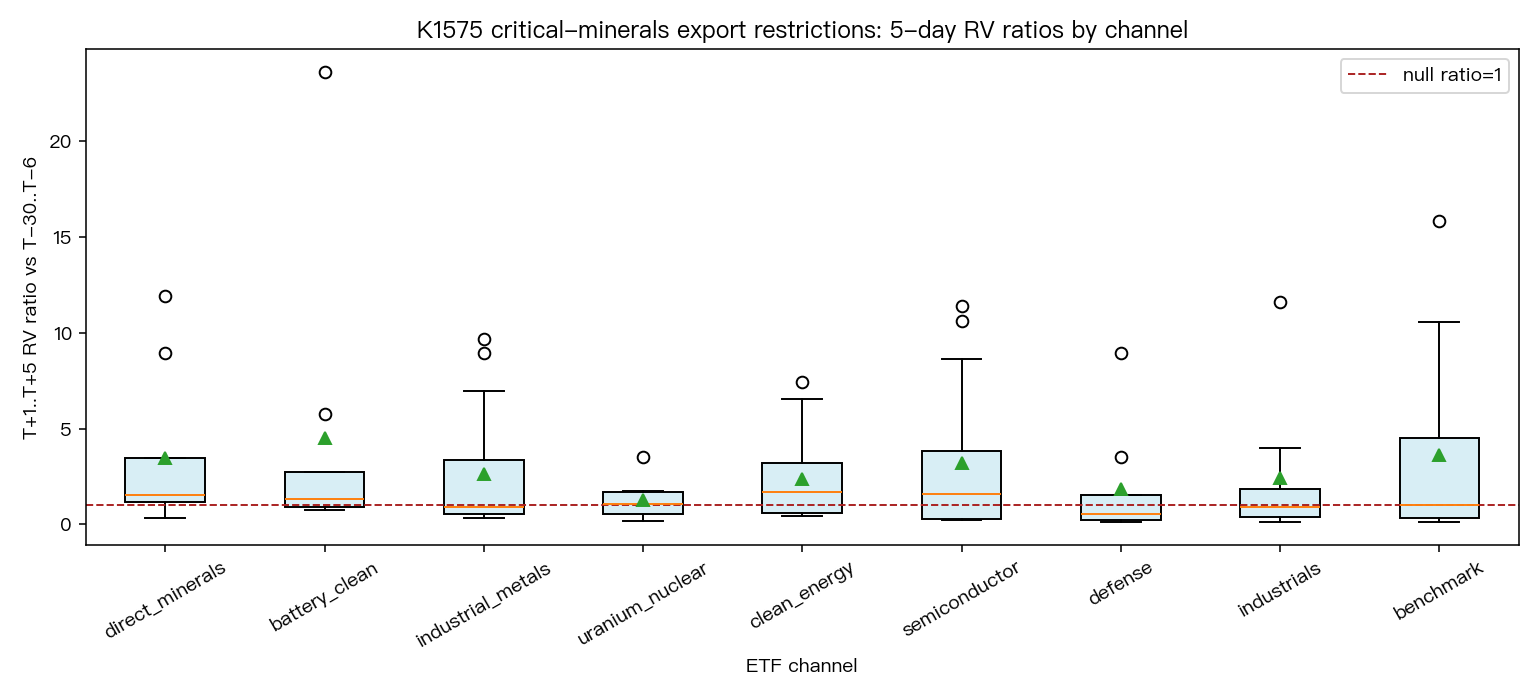
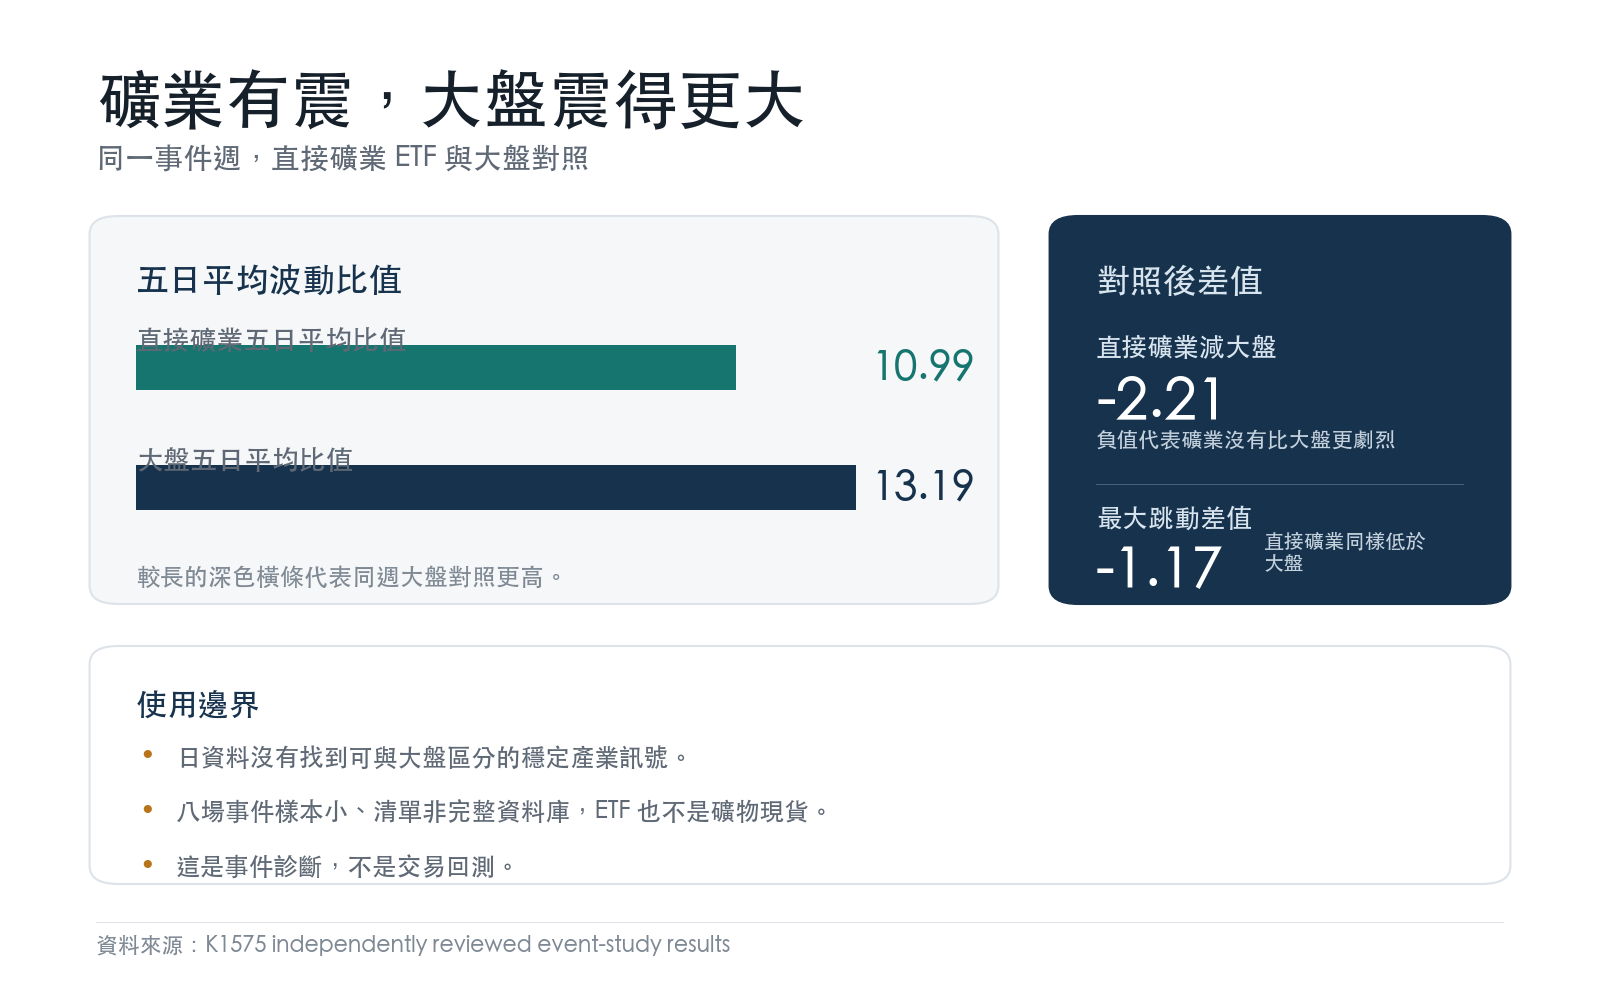
過關的只有兩組,就是 2025 年 4 月 4 日後的 LIT 10.46 倍與 REMX 9.25 倍。可是同一週,SPY 的五日平均波動比值達 15.83,QQQ 也有 10.56。把直接礦業 ETF 合在一起,它們的五日平均比值比大盤對照低 2.21;最大跳動比值也低 1.17。
當時美中關稅與其他總體消息同週發酵。礦業和電池 ETF 確實有大幅度,但大盤更劇烈,因此不能把那兩次跳動乾淨歸因於稀土管制。
看政策新聞時,多做一次對照
這份結果沒有說出口限制不重要。它只說:用每日收盤價觀察這八場公告,沒有找到穩定而且高於大盤的產業 ETF 波動模式。這是一份事件診斷,不是買賣策略回測,也沒有估計實際交易勝率。
樣本只有八場,檢驗能力有限;事件清單由人工整理,並非完整政策資料庫。ETF 是上市公司組合,不是礦物現貨;日資料也可能漏掉公告後幾分鐘或幾小時內的反應。2025 年 4 月與 10 月的事件窗又和更廣泛的關稅及美中壓力重疊,因果歸屬尤其困難。
下次看到「稀土管制引爆相關 ETF」時,可以先問:同一週 SPY、QQQ 有沒有一起劇烈波動?如果對照組也在震,大標題描述的是整片市場,未必是礦業獨有風險。
延伸閱讀
資料來源:Yahoo Finance 還原日收盤價,期間 2023-01-04 至 2026-04-07,共 8 場公告、13 檔 ETF、416 組檢查。基準期為 T-30 至 T-6,T-5 至 T0 不使用,事件後從 T+1 起算;每組重抽 1,000 次,固定隨機種子 42。重現程式:experiments/k1575/k1575.py;結果:experiments/k1575/k1575_results.json。研究展示,不是投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊