用實驗回答投資問題的量化研究平台

從實驗設計到論文發表,結論以樣本外驗證為準——協助你用歷史資料檢視投資組合的風險

📰 每日精選導讀

第 118 期 · 2026年10月30日發布 09:14

把幾篇研究整合成一個主題的深度導讀 · 每日一篇

預警 / 預測指標競技場

我們把研究中驗證過的預測指標放上擂台:訊號發布時記錄時間、到期回顧結果,依命中率與校準度排名;歷史紀錄永久保留。

#1猜漲跌進行中

VIX 危機預警(台股風險燈號)

美股恐慌指數異常時亮紅燈,提醒台股當天可能有壓力

今天說什麼

風險燈正常:沒有偵測到危機訊號 — 預期台股今天不致大跌

預測對象日 2026-10-30發布 2026/10/30 07:00驗證 2026/10/30 13:30 後

投資上怎麼用:紅燈日一般做法是不搶反彈、不留大部位過夜;綠燈不代表會漲,只代表沒偵測到危機訊號。

近 60 筆命中率 53.3%|EV 28.8 bps

預測 1 個交易日內
#2猜漲跌進行中

美股→台股隔夜領先訊號

看昨晚美股漲跌,猜今天台灣 0050 跟不跟

今天說什麼

昨晚美股收跌 — 預測今天台灣 0050 跟著跌

預測對象日 2026-10-30發布 2026/10/30 07:00驗證 2026/10/30 13:30 後

投資上怎麼用:開盤前先知道今天是順風還是逆風:看跌日一般會避免開盤追高,看漲日則不必急著恐慌出場。

近 60 筆命中率 51.7%|EV 31.5 bps

預測 1 個交易日內
#3猜漲跌進行中

VIX 短端期限結構→SPY 波動方向

用恐慌指數的短期變化,猜未來一週美股震盪變大或變小

今天說什麼

市場的短期避險情緒升溫 — 預測未來一週美股震盪會變大

預測對象日 2026-11-05發布 2026/10/30 07:00驗證 2026/11/06 05:00 後

投資上怎麼用:預期震盪變大時,一般做法是降低槓桿、縮小部位、避免重押;預期震盪變小才考慮加碼。

近 60 筆命中率 43.3%|EV 10.9 bps

預測 5 個交易日內
#4估風險範圍進行中

A4f-VIX9D-t 明日 SPY 2.5% VaR

每天畫一條美股「罕見大跌警戒線」,事後驗證畫得準不準

今天說什麼

模型畫出明天美股(SPY)的「罕見大跌警戒線」:單日跌超過 1.6% 的機率只有 2.5%

預測對象日 2026-10-30發布 2026/10/30 07:00驗證 2026/10/31 04:00 後

投資上怎麼用:可當作「今天的停損深度參考」:把部位控制在就算真的碰到警戒線、損失也還能承受的水準。

實際失守率(近 250 筆) 1.04%理想值 2.5%(越接近越準)

預測 1 個交易日內
#5估風險範圍進行中

HAR-QR SPY 5% VaR

用另一套方法畫同一條警戒線,跟 GARCH 那條打擂台

今天說什麼

模型估計:明天美股(SPY)有 95% 的把握不會跌超過 1.2%

預測對象日 2026-10-30發布 2026/10/30 07:00驗證 2026/10/31 04:00 後

投資上怎麼用:看它和 GARCH 警戒線差多遠:兩條線接近代表模型有共識;差很遠代表市場不確定性高,當天宜更保守。

實際失守率(近 250 筆) 2.06%理想值 5.0%(越接近越準)

預測 1 個交易日內
猜漲跌進行中

美股→台股隔夜領先訊號 v2(SPY+TSM+SMH)

0050.TW close-to-close return t(當日報酬方向)

今天說什麼

prob up:35.39%|方向:看跌

預測對象日 2026-10-30發布 2026/10/30 07:00驗證 2026/10/30 13:30 後

樣本累積中 11/20(滿 20 筆回顧後揭露績效)

預測 1 個交易日內

怎麼排名:「猜漲跌」的指標看最近 60 次預測的命中率;「估風險範圍」的指標看實際失守率有沒有貼近理想值。新指標要先累積滿 20 次驗證才入榜。所有預測發布當下就蓋時間戳、事後不能改 — 對就是對、錯就是錯。bps 數字未扣交易成本;台股指標的方向命中含不可交易的隔夜缺口。本區為研究展示,非投資建議。

策略配置參考

σ 12.4%VIX 17.20SPY $769.36GLD $368.570050 $104.9510月30日 下午03:09
台股混合槓桿
TOP台股積極月頻
0050.TW
50%0050.TW50%現金
目前配置:50% 0050.TW + 50% 現金(保留部分現金緩衝)
VIX 低→高min(8.63/VIX ×1.5, 100%)→8.63/VIX→8.63/VIX
+175.7% 3yrMDD -10.3%Sharpe 2.31
【月頻調整+日頻監控・台股・需信用交易帳戶】 交易標的:0050.TW(台灣 50 ETF)。 查詢工具:(1) Google 搜「VIX」(2) 券商 APP 查 0050 波動率 (3) 比較 VIX 歷史排名。 ■ 每月 1 號做一次(調整持倉): 1. 查前一天美股 VIX 2. 0050 持倉比例 = 8.63 ÷ VIX 3. 買賣 0050 調到新比例 範例(帳戶 100 萬,VIX = 20): → 8.63÷20 = 43% → 操作:調整到 0050 43 萬 + 現金 57 萬 ■ 每天檢查兩個條件(決定是否加碼): 條件①:0050 最近 22 天年化波動率 < 20% • 算法:22 天每日漲跌幅的標準差 × 15.87(= √252) • 簡易:券商 APP 通常可直接查「波動率」 條件②:VIX 在過去一年中排名低於 30% • 簡易判斷:VIX 在 13-15 之間通常就在低 30% 內 → 兩個都滿足 → 用信用交易加碼到 1.5 倍 範例(VIX=14,基本 62%): 操作:0050 93 萬(借 31 萬) → 任一不滿足 → 不加碼 範例(VIX=22,基本 39%): 操作:0050 39 萬 + 現金 61 萬 ⚠️ 加碼需信用交易帳戶。台股手續費較高,建議帳戶 10 萬以上(ETF 證交稅僅 0.1%,來回成本約 0.19%)。
台灣 VT (0050.TW)
台股日頻
0050.TW
50%0050.TW50%現金
目前配置:50% 0050.TW + 50% 現金(保留部分現金緩衝)
VIX 低→高72% 0050→51% 0050→35% 0050
+120.5% 3yrMDD -11.2%Sharpe 1.98
【日頻・台股基本版】 交易標的:0050.TW(台灣 50 ETF)。 查詢工具:Google 搜「VIX」查前一天美股恐慌指數。 每天做一件事: 1. 查前一天美股 VIX 收盤值(台股開盤前美股已收盤) 2. 0050 持倉比例 = 8.63 ÷ VIX 3. 剩下放現金 範例(帳戶 100 萬元): • VIX = 20 → 8.63÷20 = 43% 操作:持有 43 萬 0050.TW + 57 萬現金 • VIX = 15 → 8.63÷15 = 58% 操作:持有 58 萬 0050.TW + 42 萬現金 • VIX = 30 → 8.63÷30 = 29% 操作:持有 29 萬 0050.TW + 71 萬現金 為什麼是 8.63 不是 12?因為台股波動是美股的 1.39 倍(12÷1.39=8.63),用較小的數字避免曝險過高。 ⚠️ 台股手續費較高,頻繁調整成本大。建議帳戶 10 萬以上(ETF 證交稅僅 0.1%,來回成本約 0.19%),或改月頻操作(每月1號調一次)。
Risk Parity (SPY+GLD)
標準日頻
SPYGLD
46%GLD68%SPY
目前配置:46% GLD + 68% SPY(滿倉配置)
VIX 低→高高曝險→中曝險→低曝險
+128.9% 3yrMDD -13.2%Sharpe 1.66
【日頻・需計算工具・進階】 交易標的:SPY(美股大盤 ETF)+ GLD(黃金 ETF)。 查詢工具:需要試算表或程式算 22 天標準差。 每天收盤後: 1. 算 SPY 最近 22 天每日漲跌幅的標準差 → 乘 √252 得年化波動率 σ_SPY 2. 算 GLD 最近 22 天每日漲跌幅的標準差 → 乘 √252 得年化波動率 σ_GLD 3. 風險權重:SPY 權重 = (1/σ_SPY) ÷ (1/σ_SPY + 1/σ_GLD) 4. 整體縮放到 12% 目標:再乘 12% ÷ 組合波動率 範例(帳戶 100 萬,σ_SPY=20%, σ_GLD=15%): • SPY 風險權重 = (1/20) ÷ (1/20+1/15) = 43% • GLD 風險權重 = 57% • 操作:約 SPY 36 萬 + GLD 21 萬 + 現金 43 萬(經縮放) ⚠️ 計算較複雜,建議用試算表自動化。不想算的人用「推薦 50/50」即可。
VIX+景氣領先 (0050.TW)
台股日頻
0050.TW
58%0050.TW42%現金
目前配置:58% 0050.TW + 42% 現金(保留部分現金緩衝)
VIX 低→高較積極→中性→較保守
+102.5% 3yrMDD -15.1%Sharpe 1.65
【日頻・台股・需查景氣指標】 交易標的:0050.TW(台灣 50 ETF)。 查詢工具:(1) Google 搜「VIX」查美股恐慌指數 (2) 國發會網站查「景氣領先指標」月增率。 操作邏輯: 1. 每月初查景氣領先指標月增率(MoM) • MoM > 0(景氣向上)→ 用積極係數 k = 10 • MoM ≤ 0(景氣向下)→ 用保守係數 k = 6 2. 每天查 VIX → 0050 持倉比例 = k ÷ VIX 範例(帳戶 100 萬元): • 景氣 MoM = +0.5%(向上),VIX = 20 → k = 10 → 10÷20 = 50% 操作:持有 50 萬 0050.TW + 50 萬現金 • 景氣 MoM = -0.3%(向下),VIX = 20 → k = 6 → 6÷20 = 30% 操作:持有 30 萬 0050.TW + 70 萬現金 景氣好的時候多持有,景氣差的時候更保守。 ⚠️ 台股手續費較高,建議帳戶 10 萬以上(ETF 證交稅僅 0.1%,來回成本約 0.19%)。景氣指標每月公布一次(國發會網站)。
恐慌加碼定期定額
定期定額月投
SPY
100%SPY
目前配置:100% SPY(滿倉配置)
投入倍數0.5x 投入→1.0x 投入→1.5x 投入
+116.3% 3yrMDD -18.8%Sharpe 1.43
【月頻・定期定額升級版・零額外成本】 交易標的:SPY(美股大盤 ETF),或你正在定期定額的任何市場 ETF。 查詢工具:每月投入前 Google 搜「VIX」查一次。 每月投入前查 VIX,調整當月金額: • VIX > 25(市場恐慌) 操作:投入平常金額的 1.5 倍 • VIX 15~25(市場正常) 操作:投入平常金額 • VIX < 15(市場太樂觀) 操作:投入平常金額的 0.5 倍 範例(每月正常投入 1 萬元): • 1月 VIX=18 → 操作:投 1 萬(正常) • 2月 VIX=28 → 操作:投 1.5 萬(恐慌加碼) • 3月 VIX=32 → 操作:投 1.5 萬(繼續加碼) • 4月 VIX=14 → 操作:投 0.5 萬(樂觀少投) • 5月 VIX=12 → 操作:投 0.5 萬(繼續少投) • 6月 VIX=17 → 操作:投 1 萬(正常) • 半年合計:1+1.5+1.5+0.5+0.5+1 = 6 萬(跟每月 1 萬一樣) 多投的月份股價通常較低(恐慌 = 便宜),長期平均成本更低。
50/50 SPY/GLD
推薦日頻
SPYGLD
35%GLD35%SPY30%現金
目前配置:35% GLD + 35% SPY + 30% 現金(保留部分現金緩衝)
VIX 低→高50/50→35/35→24/24
+58.2% 3yrMDD -11.3%Sharpe 1.38
【日頻・推薦入門・2分鐘完成】 交易標的:SPY(美股大盤 ETF)+ GLD(黃金 ETF),各佔一半。 查詢工具:Google 搜「VIX」查恐慌指數。 每天收盤後: 1. 查 VIX 2. 算總預算:12 ÷ VIX 3. SPY 佔預算的一半,GLD 佔另一半,剩下現金 範例(帳戶 100 萬元): • VIX = 20 → 預算 60% 操作:買 30 萬 SPY + 30 萬 GLD + 40 萬現金 • VIX = 15 → 預算 80% 操作:買 40 萬 SPY + 40 萬 GLD + 20 萬現金 • VIX = 30 → 預算 40% 操作:買 20 萬 SPY + 20 萬 GLD + 60 萬現金 • VIX ≤ 12 → 預算 100% 操作:買 50 萬 SPY + 50 萬 GLD,不留現金 為什麼加黃金?股災時黃金通常上漲,能緩衝損失。
VIX 條件槓桿(日頻)
積極日頻
SPYGLD
35%GLD35%SPY30%現金
目前配置:35% GLD + 35% SPY + 30% 現金(保留部分現金緩衝)
VIX 低→高75/75(1.5x 槓桿)→35/35→24/24
+64.7% 3yrMDD -15.1%Sharpe 1.29
【日頻・需融資帳戶】 交易標的:SPY(美股大盤 ETF)+ GLD(黃金 ETF),各佔一半。 查詢工具:Google 搜「VIX」查恐慌指數。 ■ 每天查 VIX,決定當天比例: 1. 算基本比例:12 ÷ VIX ÷ 2 2. VIX < 15 → 乘以 1.5 倍(用融資帳戶借錢加碼) 3. VIX ≥ 15 → 不加碼,維持基本比例 4. SPY 和 GLD 各佔這個比例,剩下現金 範例(帳戶 100 萬,VIX = 13): → 基本:12÷13÷2 = 46% → VIX<15,加碼:46% × 1.5 = 69% → 操作:SPY 69 萬 + GLD 69 萬 = 138 萬(借 38 萬) 範例(帳戶 100 萬,VIX = 22): → 12÷22÷2 = 27% → 操作:SPY 27 萬 + GLD 27 萬 + 現金 46 萬 ⚠️ 加碼需要融資帳戶。沒有融資帳戶 → 跟「推薦 50/50」一樣操作(不加碼)。 ⚠️ 觀察中:上架依據的回測以當日收盤 VIX 決定當日部位,不能作為驗證依據;現以上架後的實際紀錄觀察。
12/VIX (SPY)
標準日頻
SPY
70%SPY30%現金
目前配置:70% SPY + 30% 現金(保留部分現金緩衝)
VIX 低→高100% SPY→71% SPY→48% SPY
+51.7% 3yrMDD -11.0%Sharpe 1.24
【日頻・最簡單・1分鐘完成】 交易標的:SPY(美股大盤 ETF)。 查詢工具:Google 搜「VIX」查恐慌指數。 每天收盤後做一件事: 1. 查 VIX 數字 2. 算持倉比例:12 ÷ VIX 3. 剩下的放現金或貨幣基金 範例(帳戶 100 萬元): • VIX = 20 → 12÷20 = 60% 操作:持有 60 萬 SPY + 40 萬現金 • VIX 漲到 25 → 12÷25 = 48% 操作:賣 12 萬 SPY → 持有 48 萬 SPY + 52 萬現金 • VIX 降到 15 → 12÷15 = 80% 操作:買 32 萬 SPY → 持有 80 萬 SPY + 20 萬現金 • VIX ≤ 12 → 100% 操作:全部買 SPY,不留現金 每天只需查一個數字、做一次除法。
GARCH VT (SPY)
標準日頻
SPY
70%SPY30%現金
目前配置:70% SPY + 30% 現金(保留部分現金緩衝)
VIX 低→高高曝險→中曝險→低曝險
+53.7% 3yrMDD -10.7%Sharpe 1.24
【日頻・需量化工具・進階】 交易標的:SPY(美股大盤 ETF)。 查詢工具:需要能跑 GJR-GARCH 模型的程式(Python arch 套件,或本站每日更新的預估波動率)。 每天收盤後: 1. 用 GJR-GARCH 模型估計 SPY 明日年化波動率 σ 2. SPY 持倉比例 = 12% ÷ σ(上限 100%) 3. 剩下放現金 範例(帳戶 100 萬元): • 模型估計 σ = 20% → 12%÷20% = 60% 操作:持有 60 萬 SPY + 40 萬現金 • 模型估計 σ = 30% → 12%÷30% = 40% 操作:持有 40 萬 SPY + 60 萬現金 • 模型估計 σ = 10% → 12%÷10% = 120% → 上限 100% 操作:持有 100 萬 SPY,不留現金 ⚠️ 需要每天跑 GARCH 模型。不會寫程式的投資人建議改用「12/VIX」策略(效果相似但更簡單)。
保守型 VT(Piecewise)
保守日頻
SPYGLD
17%GLD17%SPY66%現金
目前配置:17% GLD + 17% SPY + 66% 現金(保留部分現金緩衝)
VIX 低→高50/50→19/19→全現金
+23.2% 3yrMDD -9.2%Sharpe 0.98
【日頻・最保守】 交易標的:SPY(美股大盤 ETF)+ GLD(黃金 ETF),各佔一半。 查詢工具:Google 搜「VIX」查恐慌指數。 每天查 VIX,按三個區間操作: ■ VIX < 12(極平靜) 操作:全額投入 → 買 50 萬 SPY + 50 萬 GLD(帳戶 100 萬) ■ VIX 12~20(正常)→ 按公式減碼 公式:比例 = (20 - VIX) ÷ 8,SPY 和 GLD 各佔比例的一半 範例 VIX = 16:(20-16)÷8 = 50% 操作:買 25 萬 SPY + 25 萬 GLD + 50 萬現金 範例 VIX = 19:(20-19)÷8 = 12.5% 操作:買 6.25 萬 SPY + 6.25 萬 GLD + 87.5 萬現金 ■ VIX > 20(緊張) 操作:全部賣出,100% 現金。不持有任何 SPY 或 GLD。
自適應三階 VT
平衡日頻
SPYGLD
35%GLD35%SPY30%現金
目前配置:35% GLD + 35% SPY + 30% 現金(保留部分現金緩衝)
VIX 低→高75/75(1.5x 槓桿)→35/35→全現金
+39.4% 3yrMDD -17.1%Sharpe 0.92
【日頻・三階自動切換・加碼部分需融資帳戶】 交易標的:SPY(美股大盤 ETF)和 GLD(黃金 ETF),各佔一半。 查詢工具:每天查 VIX 恐慌指數(Google 搜「VIX」即可看到)。 每天查 VIX,按三個區間決定持倉: ■ VIX < 15(市場平靜)→ 積極模式,用融資加碼 步驟: 1. 算基本比例:12 ÷ VIX ÷ 2 2. 乘以 1.5 倍(用融資帳戶借錢加碼) 3. SPY 和 GLD 各佔這個比例 範例(帳戶 100 萬,VIX = 12): → 基本:12÷12÷2 = 50% → 加碼:50% × 1.5 = 75% → 操作:買 75 萬 SPY + 75 萬 GLD = 150 萬(其中 50 萬是借的) ■ VIX 15~20(市場正常)→ 標準模式,不加碼 步驟: 1. 算比例:12 ÷ VIX ÷ 2 2. SPY 和 GLD 各佔這個比例,剩下現金 範例(帳戶 100 萬,VIX = 18): → 12÷18÷2 = 33% → 操作:買 33 萬 SPY + 33 萬 GLD + 34 萬現金 ■ VIX > 20(市場緊張)→ 防守模式,全部退出 步驟:賣掉所有 SPY 和 GLD,100% 持有現金 範例(VIX = 25): → 操作:SPY 0 + GLD 0 + 現金 100 萬 每天只需要做一件事:查 VIX → 對照上面三個區間 → 如果持倉比例偏離超過 5%,買賣調整回來。 ⚠️ 積極模式的加碼需要融資帳戶(margin account)。 沒有融資帳戶的話,VIX < 15 時就跟標準模式一樣操作(不加碼),其他不變。

波動率策略的核心價值是降低最大回撤(MDD),不是提高報酬。詳見研究結論。 報酬未扣手續費與稅等交易成本。

研究動態

量化金融實證研究 · 即時更新

標籤
事件速報2026/10/30 下午03:19 · 24 分鐘前

🌡️ 事件溫度計|日銀維持 1.25%、八比一:ETF 賣出速度提高約 2.6 倍,台股十月三十日的跌幅大多發生在聲明發布之前

日本銀行在 2026 年 10 月 30 日結束兩天的貨幣政策會議。會議在東京時間 11:55 結束,決議聲明與十月經濟物價展望報告的「日銀觀點」在 12:02(台北 11:02)發布,報告全文預定 11 月 2 日公布。 利率:無擔保隔夜拆款利率的目標維持在 1.25%。投票八比一,反對的高田創委員提案升到 1.5%,被否決。 ETF:從 2027 年 1 月起,日銀賣出手上 ETF 的速度,從…

bojetfevent_articlejapan+3
研究2026/10/30 上午11:00 · 4 小時前

天然氣月度波動的季節項放進自我迴歸之後:冬季係數隨價格序列與落後期變號,夏季在四個設定下都為負

為天然氣部位估月度波動的人,常在前一個月的實現波動之外再放一組季節虛擬變數。理由來自基本面:冬季的取暖需求與庫存消耗讓天然氣價格在冬天起伏較大(Mu 2007)。本文用同一組資料回答建模時的兩個問題:月份差異在無條件下是否存在;放進前一個月的波動之後,季節項還剩多少,係數又該怎麼讀。 先寫結論。 第一,無條件的月份差異在兩條序列都存在。天然氣連續近月期貨與 UNG 都在 1 月最高,冬季平均分別是…

UNG天然氣季節性實現波動+4
精選導讀2026/10/30 上午09:14 · 6 小時前

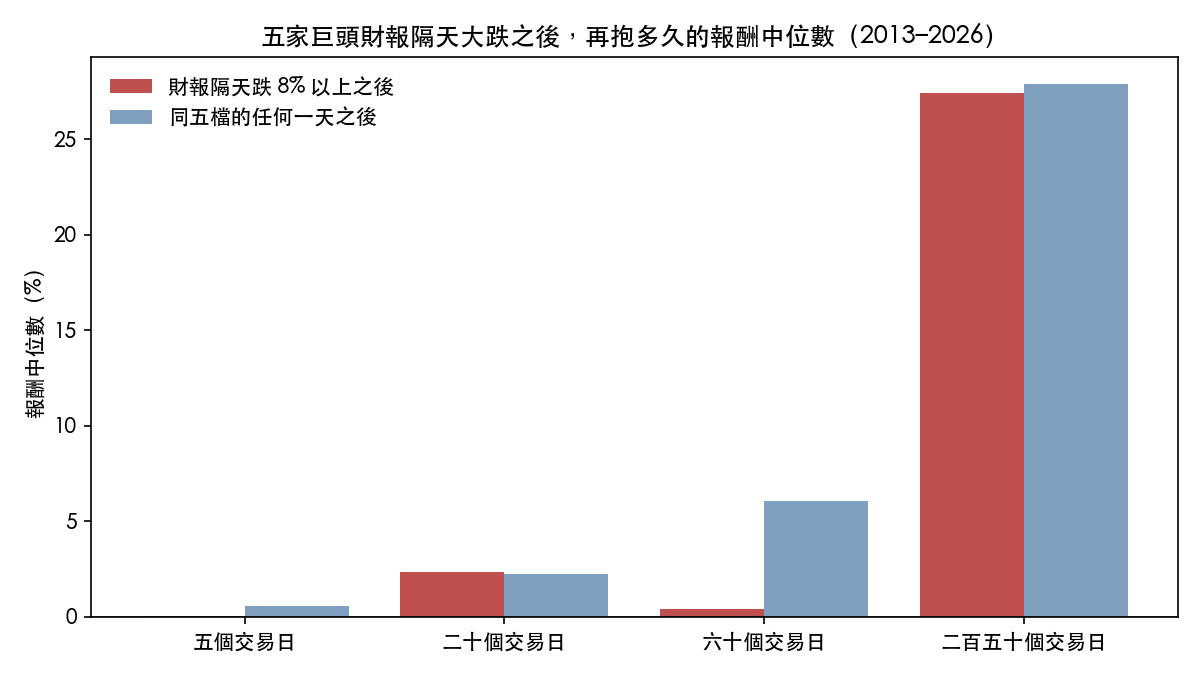
Alphabet 財報隔天跌 12.66%,二〇一三年來最重:五家巨頭 19 次財報後大跌,一年後和平常差不多,但半數在二十天內又再跌五個百分點

Alphabet 十月二十八日美股盤後交出財報。隔天收盤,股價從 324.89 美元掉到 283.75 美元,一天跌 12.66%。 同一晚交財報的微軟,隔天只跌 0.11%。QQQ 跌 1.42%,SPY 跌 0.36%。 這一跌,是二〇一三年以來 Alphabet 財報隔天最大的跌幅。之前最重的一次是二〇二三年十月,跌 9.51%。 本站十月二十七日那篇〈微軟、Alphabet 週三盤後交財報…

一般讀者科技股美股財報+2
事件速報2026/10/30 上午08:19 · 7 小時前

🌡️ 事件溫度計|十月非農的帳:上漲組裡最站得住的「隔天幅度」,這次落在組內第 15.6 百分位

11 月 6 日美國勞工統計局公布十月就業報告。這篇排在 T-7 槽,寫於 2026-10-30。 跟九月底那篇 T-7 一樣,動筆前先還帳。十月二日那次非農我們寫了 T-7、T-2、T+0 三篇。T-7 那篇最後說「四格照同一張表填,公佈日後的下一篇負責對」;T+0 那篇在開盤前寫成,最後一句是「收盤之後的下一篇負責把這三格填完」。之後沒有下一篇。 同一個系列連兩個月列了帳沒去對,這是第二次。所…

event_articleevent_studymacronfp_us+4
每日更新2026/10/30 上午08:05 · 7 小時前

每日策略建議:VIX 17.2(正常)— 2026-10-30

基於 2026-10-29 收盤數據,預測下一交易日最佳持倉配置。 市場快照 SPY: $769.36 (-0.38%) GLD: $368.57 (-1.33%) 0050.TW: NT$107.25(2026-10-29 收盤) VIX: 17.2 🟡(正常) GARCH 年化波動率: 12.4% 當日策略配置 策略 資產配置 總曝險 現金 ------ --------…

VIX每日建議策略配置
每日更新2026/10/30 上午08:05 · 7 小時前

2026-10-30 本日持倉比率建議(依據 2026-10-29 收盤數據)

σ = 12.4% · VIX = 17.2 策略 配置 現金 ------ ------ ------ GARCH VT (SPY) SPY 70% 30% Risk Parity (SPY+GLD) SPY 68% + GLD 46% 0% 12/VIX (SPY) SPY 70% 30% 50/50 SPY/GLD …

0050.TW12/VIXGLDSPY+3
事件速報2026/10/30 上午05:06 · 10 小時前

🌡️ 事件溫度計|第三季 GDP 年率 3.4%、九月 PCE 年增 3.6%:公布前預估兩項都對上,公債期貨全天大約走了一個日常波動

美國商務部經濟分析局(BEA)在美東 2026 年 10 月 29 日上午 8:30(台北 20:30)同時公布兩份報告:第三季 GDP 的初步估計,與九月的個人所得與支出。 經濟成長:第三季實質 GDP 換算成年率成長 3.4%,第二季是 2.2%。 通膨:九月的 PCE 物價指數比一年前上漲 3.6%;不含食品與能源的核心 PCE 上漲 3.1%。八月在公布前的版本是 3.4% 與 3.0%。…

event_articlefed_funds_futuresgdpinflation+3
一般讀者2026/10/30 上午05:00 · 10 小時前

美國的恐慌指數,能幫忙預測日本股市的波動嗎?日經的誤差沒有變小,紐約掛牌的日本 ETF 低了 2.06%,但還不到確定的程度

紐約收盤的時候,東京還沒開盤。美股每天收盤時會算出一個「恐慌指數」(VIX),它反映市場預期美股接下來會晃多大。順著時差往下想,很容易得到一個猜測:紐約先收盤,這個數字對隔天日本股市會晃多大,應該有參考價值。 這篇把這個猜測放進波動預測模型裡比一次。同樣是預測日本股市隔天的波動,模型裡多放一個美國恐慌指數,預測的誤差會不會變小?比較期間是 2019-01-01 至 2026-04-09,每天往前預…

VIX一般讀者日股波動預測+2
研究2026/10/29 下午11:00 · 16 小時前

K2006:每月依殖利率曲線預測調整公債存續期間,平均報酬、回撤與下行尾部能與槓鈴、階梯分開嗎?

這組資料分不開。四項預先設定的檢定在 Holm 逐步校正(家族大小為四、水準 5%)後全部沒有拒絕。證據最接近門檻的是下行尾部,方向卻不利於動態規則:一年視窗最差 5% 的平均終值比,動態規則(Dyn)為 0.9203,槓鈴(B)為 0.9378,差 -0.0175,未調整 p 值 0.04998,Holm 調整後 0.1999。這組資料沒有給出「依曲線預測切換存續期間能降低尾部風險」的證據,也不…

Diebold-MarianoHolm存續期間槓鈴配置+3
一般讀者2026/10/29 下午05:00 · 22 小時前

動能策略的報酬落在夜裡還是白天?用 30 檔美股、3,866 個交易日分別檢驗兩種做法

持有或打算跟進動能策略(買進過去漲得多的股票)的人,會遇到一個實際的問題:報酬落在一天的哪一段?答案影響持有時段的安排、風險的來源,以及績效該怎麼評估。Lou、Polk 與 Skouras(2019)的研究發現,動能相關策略的獲利可能集中在收盤後到隔天開盤之間,盤中則出現相反方向的報酬。這篇用 30 檔美股的開盤價與收盤價,把兩種動能做法的報酬切成隔夜與盤中兩段,檢查這個說法在 2011 年起的資…

一般讀者動能策略回測盤中報酬+2
精選導讀2026/10/29 下午12:13 · 1 天前

十年期美債殖利率隔一週又站回 5.045%:一九六二年以來 17 次站回,標普之後偏弱但分不出差別,四分之三在一個月內又掉回 5% 以下

十月二十八日,聯準會把利率留在 3.75% 到 4.00%,投票十比二,兩票主張這次就再升一碼(〈事件溫度計|十月按兵不動、投票十比二〉)。 債市當天的反應是:十年期美債殖利率從 4.993% 升到 5.045%,一天上升 5.2 個基點。一週前的十月二十二日,它才從 5.146% 跌到 4.953%,跌破 5%。 5% 是很多人心裡的一條線。殖利率越高,股票的估值越不好撐。手上有股票的人會想:又…

一般讀者利率美債美股+2
一般讀者2026/10/29 上午11:00 · 1 天前

天然氣的波動冬天最大,1 月比 3 月晃 1.86 倍;但「快到期更晃」,免費資料驗不出來

用 2006 到 2026 年的免費日收盤價檢查兩件事:天然氣的波動是否有月份規律,以及期貨快到期時是否更晃。第一件事找得到,第二件事這套資料驗不出來,而且結論會隨換約日的處理改變方向。 這個結果能幫你決定什麼 持有天然氣 ETF(UNG)或交易天然氣期貨的人,會碰到兩個關於波動的問題:冬天暖氣用量大,天然氣價格是否特別晃;期貨快到期的那幾天,價格是否晃得更厲害。這兩個問題都可以拿日收盤價直接檢查…

UNG一般讀者天然氣季節性+3
每日更新2026/10/29 上午08:05 · 1 天前

每日策略建議:VIX 16.91(正常)— 2026-10-29

基於 2026-10-28 收盤數據,預測下一交易日最佳持倉配置。 市場快照 SPY: $772.31 (+0.34%) GLD: $373.51 (+0.33%) 0050.TW: NT$108.65(2026-10-28 收盤) VIX: 16.91 🟡(正常) GARCH 年化波動率: 12.6% 當日策略配置 策略 資產配置 總曝險 現金 ------ -------…

VIX每日建議策略配置
每日更新2026/10/29 上午08:03 · 1 天前

2026-10-29 本日持倉比率建議(依據 2026-10-28 收盤數據)

σ = 12.6% · VIX = 16.91 策略 配置 現金 ------ ------ ------ GARCH VT (SPY) SPY 71% 29% Risk Parity (SPY+GLD) SPY 67% + GLD 47% 0% 12/VIX (SPY) SPY 71% 29% 50/50 SPY/GLD …

0050.TW12/VIXGLDSPY+3
事件速報2026/10/29 上午06:53 · 1 天前

🌡️ 事件溫度計|十月按兵不動、投票 10 比 2:要再升一碼的 2 票寫進聲明,一月期貨收在事前畫的兩條線中間

聯準會在美東 2026 年 10 月 28 日下午兩點(台北 10 月 29 日凌晨兩點)公布決議:政策利率區間維持在 3.75% 至 4.00%,不升也不降。投票結果 10 比 2。投反對票的是 Lisa D. Cook 與 Beth M. Hammack,兩人的主張相同,都要這次就再升一碼,也就是 25 個基點。 九月十六日那場以 12 比 0 升息一碼。一個多月後,委員會停下來,但有 2 位…

event_articlefedfed_funds_futuresfomc+2
一般讀者2026/10/29 上午05:00 · 1 天前

公債該放長還是放短?每月看殖利率曲線換檔的規則,1995 到 2026 年沒有分辨出比階梯或槓鈴好

手上有一筆錢要放在美國公債,遲早會碰到同一個問題:存續期間該放長,還是放短。 放長,利率下跌時賺得多,利率上升時跌得也深。放短,波動小,但利率往下走時分到的漲幅也少。多數人的作法落在三種之間:把錢平均分到各個年期的「階梯」,只抱最短和最長兩端的「槓鈴」,或者看情勢決定這個月要偏長還是偏短。 第三種最吸引人,因為它聽起來像是在用資訊。這篇用 1995-01-03 至 2026-10-09 的美國公債…

一般讀者債券階梯存續期間槓鈴配置+3
研究2026/10/28 下午11:00 · 1 天前

過去一年的價格路徑含兩種資訊:高低價口徑下,趨勢項的解釋比例在後段持平,波動項由 0.378 降到 0.175(SPY)、由 0.526 降到 0.147(QQQ)

做指數 ETF 部位大小或風險預算的人,預測波動時通常先用前一天、前一週、前一個月的波動,接著會問一個延伸問題:過去一年價格怎麼走,值不值得多放進預測式。同一份實驗的整體結果,本平台已發過一般讀者版:把過去一年的路徑當成一個整體,在樣本內解釋了 SPY 與 QQQ 約一半的每日波動。這一篇拆開問另一件事:路徑裡的兩個特徵,樣本往後移以後,各自還剩多少。 先寫結論。路徑特徵有兩個,趨勢項記錄過去一年…

HARQLIKEQQQSPY+4
一般讀者2026/10/28 下午05:00 · 1 天前

過去一年的漲跌路徑,在樣本內解釋了 SPY 與 QQQ 約一半的每日波動;放進預測模型後損失降 8.79%,但還不能算預測優勢

用免費的日開高低收資料,檢查過去一年的漲跌路徑能解釋多少 SPY 與 QQQ 的每日波動,以及把它加進常見的波動預測基準後,預測損失有沒有下降。觀測到的損失有下降,但被比較的模型彼此包含,沒有有效的顯著性檢定,結論只能是描述性的。 這個結果能幫你決定什麼 用過去的波動預測未來的波動,是部位大小與風險預算的基本功。一個自然的問題是:除了「前一天、前一週、前一個月的波動」,過去一年的漲跌路徑本身,還有…

QQQSPY一般讀者價格路徑+3
一般讀者2026/10/28 上午11:00 · 2 天前

氣候新聞燒得越久,綠色與傳統能源 ETF 隨後更容易大跌嗎?69 波新聞、2017 到 2026 年的免費資料:看不出來

用免費的新聞量和 ETF 日收盤價,檢查氣候新聞燒得越久,綠色與傳統能源 ETF 之後的風險是否跟著升高。69 波新聞熱潮、18 組檢定,沒有任何一組達到門檻。 這個結果能幫你決定什麼 持有綠色能源 ETF(ICLN、TAN)或傳統能源 ETF(XLE、XOP)的人,看到氣候新聞連續好幾天占滿版面,常會想:這波燒得這麼久,要不要先減碼?這份研究把這個直覺寫成可以檢驗的規則,用 2017-01-01…

ETF一般讀者傳統能源新聞資料+3
精選導讀2026/10/28 上午10:01 · 2 天前

費半兩天漲 6.52%,離一年高點還差 21.54%:一九九四年以來 88 次跌深兩成後的大漲日,之後沒有比較好賺,六成又跌破前低

費城半導體指數十月二十七日收在 11,482.5,單日漲 3.60%。前一天已經漲了 2.82%,兩天加起來 6.52%。 看起來很像止跌了。可是把尺拉到一年,費半過去一年最高的收盤是二〇二六年六月二十二日的 14,634.72,現在還在那個高點下方 21.54%,依市場慣用的說法,仍然在熊市裡。 這種「跌了兩成以上、突然大漲一天」的日子,手上有半導體的人會想加碼,空手的人會怕錯過。這篇只問一件事…

ETF一般讀者半導體美股+2