天然氣的波動冬天最大,1 月比 3 月晃 1.86 倍;但「快到期更晃」,免費資料驗不出來
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
天然氣的波動冬天最大,1 月比 3 月晃 1.86 倍;但「快到期更晃」,免費資料驗不出來
用 2006 到 2026 年的免費日收盤價檢查兩件事:天然氣的波動是否有月份規律,以及期貨快到期時是否更晃。第一件事找得到,第二件事這套資料驗不出來,而且結論會隨換約日的處理改變方向。
這個結果能幫你決定什麼
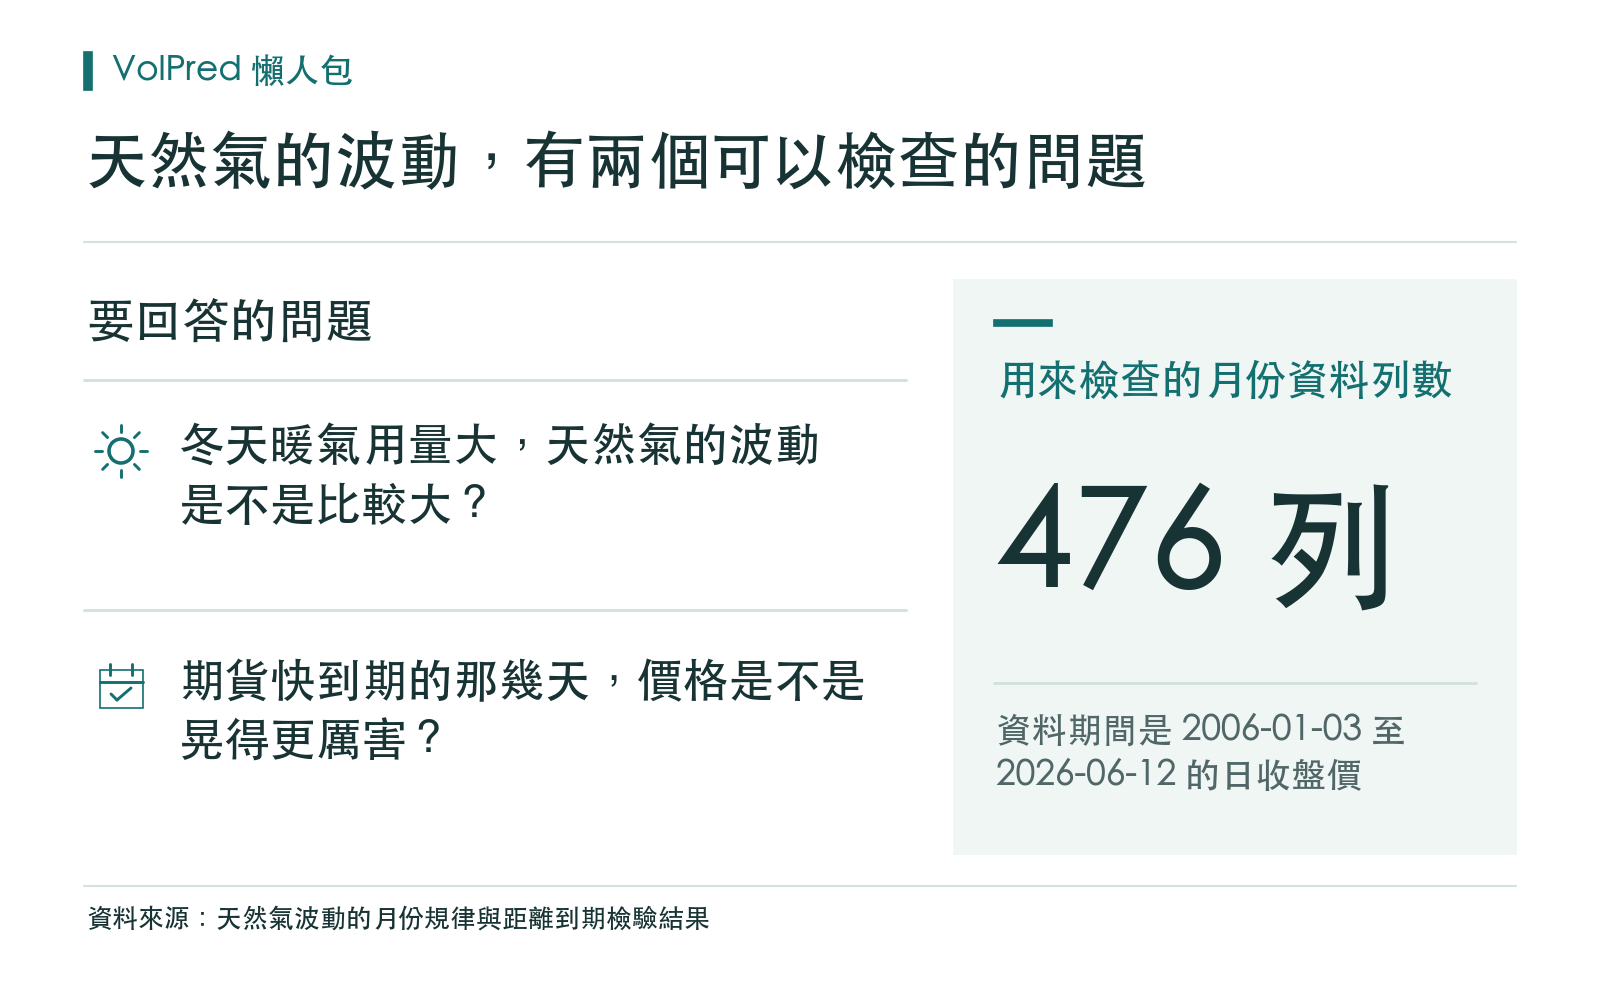
持有天然氣 ETF(UNG)或交易天然氣期貨的人,會碰到兩個關於波動的問題:冬天暖氣用量大,天然氣價格是否特別晃;期貨快到期的那幾天,價格是否晃得更厲害。這兩個問題都可以拿日收盤價直接檢查,期間是 2006-01-03 到 2026-06-12。
結果分成兩半。第一個問題的答案是有:天然氣期貨與 UNG 的波動都有明顯的月份規律,1 月最大。第二個問題在這套資料裡看不到證據,而且這套資料本來就不適合檢驗它。實務上的意思是:規劃部位大小時,可以預期冬季的價格起伏比較大;但不要因為「快到期更晃」去調整部位,這個說法在免費資料上沒有證據,也沒有被推翻。
怎麼測
資料。 天然氣近月期貨的日收盤價共 5,144 個交易日,UNG 共 4,820 個交易日,來源是 Yahoo Finance,期間 2006-01-03 至 2026-06-12。近月期貨的價格序列是把一檔一檔到期的合約接在一起,接合的那一天叫換約日。
波動怎麼算。 每個月把每天漲跌幅平方後取平均,再開根號、換成一年的尺度,叫年化波動。期貨共 246 個月,UNG 共 230 個月。本文的冬季指十一月到三月,夏季指六月到八月。
第一個問題:月份有沒有規律。 把各個月份的平均波動放在一起比,另外把月份標籤打亂很多次,看隨機打亂後出現同樣大差距的機率有多低。
第二個問題:快到期是否更晃。 交易所規定天然氣期貨在交割月第一天之前的第 3 個營業日停止交易,本文用這條規則推算每一天距離到期還有幾個營業日。推算用的是一般的週一到週五日曆,沒有排除交易所的假日。接著比較距離到期 0 至 5 個營業日、6 至 14 個營業日、15 個營業日以上三組的波動,同時用迴歸控制前一天的波動、月份與年份。
結果一:波動有月份規律,1 月最大
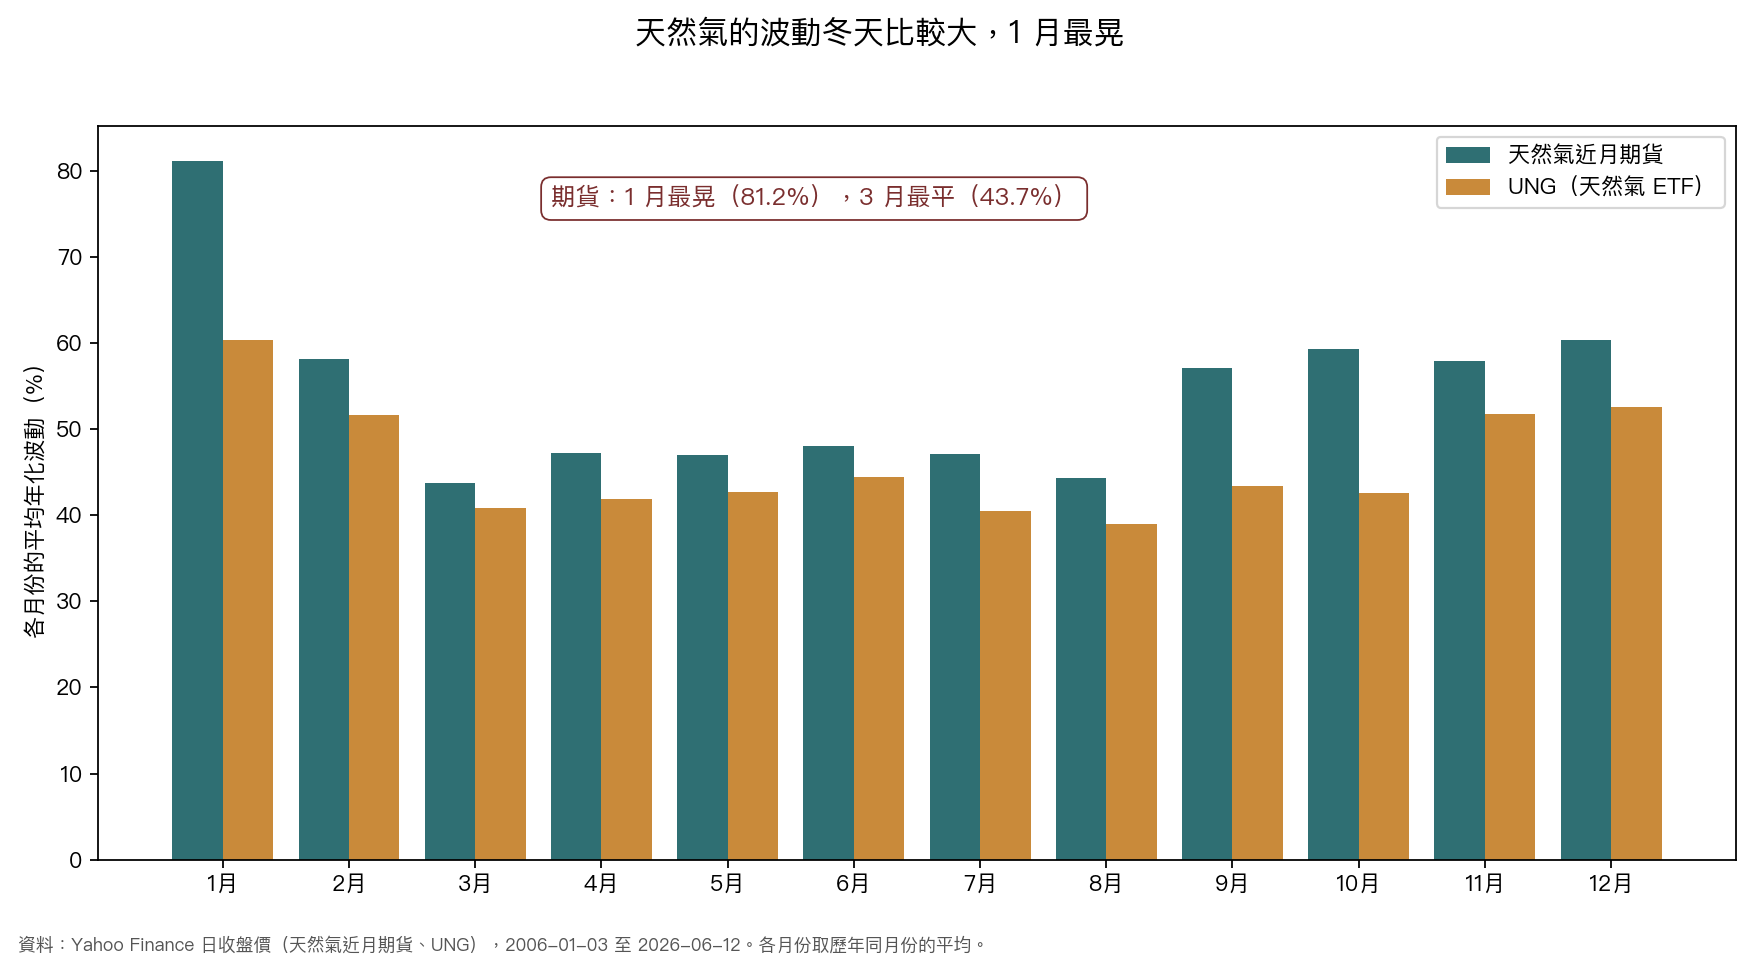
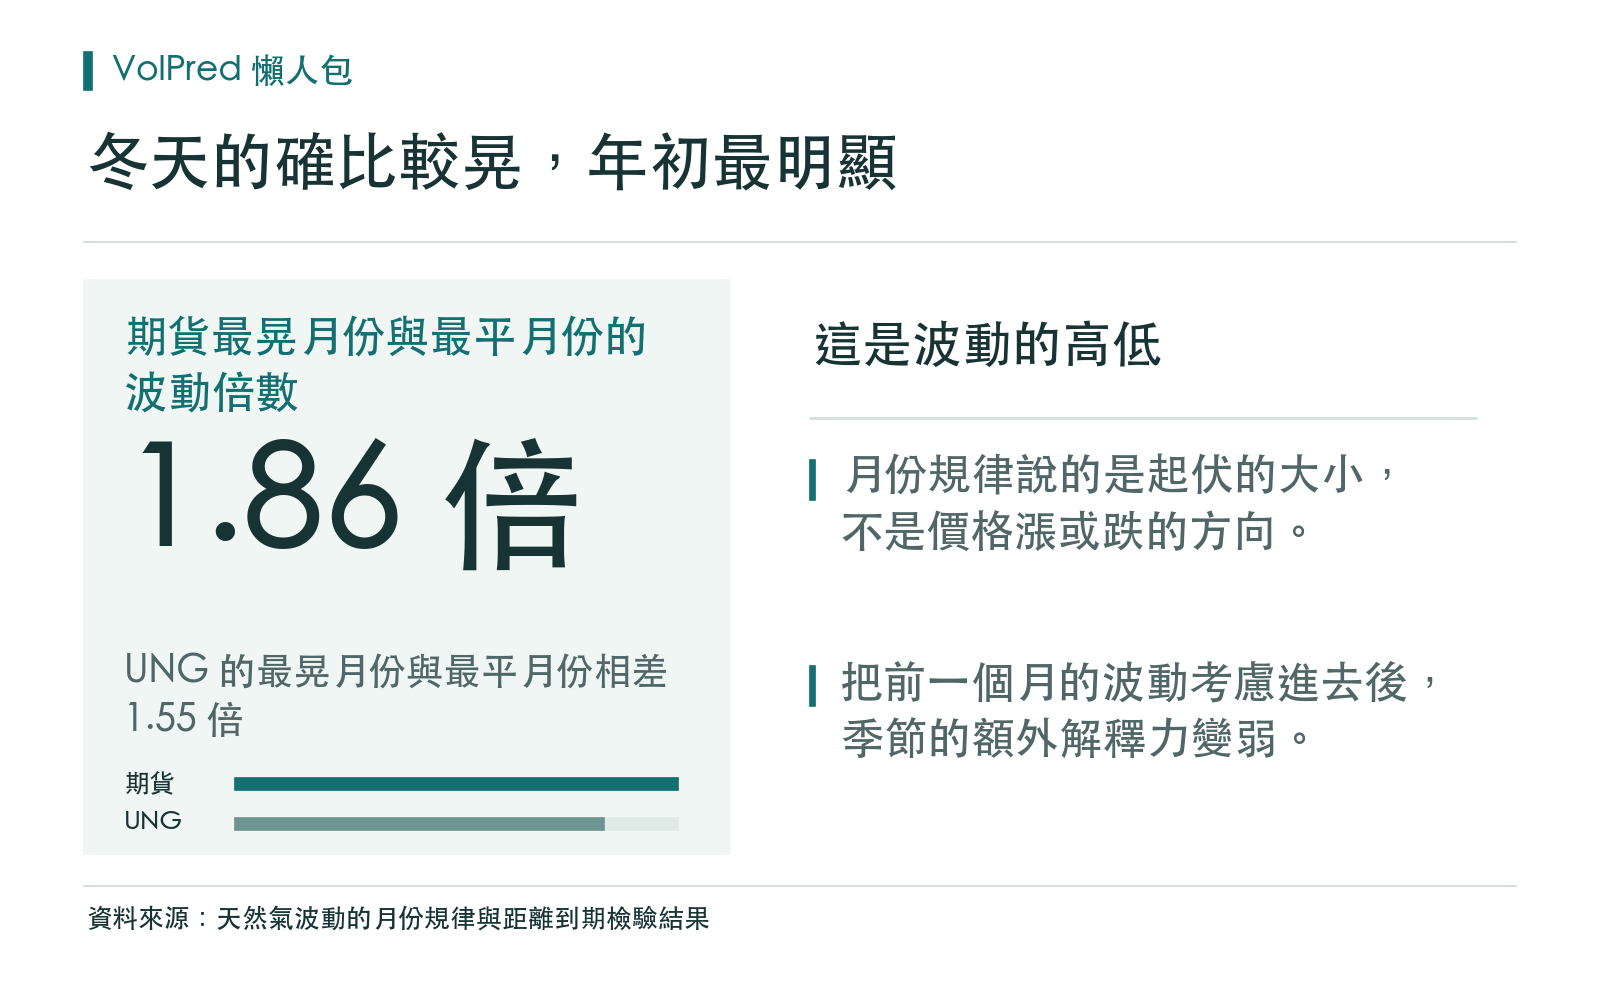
期貨的 1 月平均年化波動是 81.2%,3 月只有 43.7%,1 月是 3 月的 1.86 倍。冬季月份的平均波動是其他月份的 1.21 倍。把月份標籤打亂很多次,隨機出現這麼大差距的機率約 0.0012,不太可能是巧合。
UNG 的規律方向一樣:1 月 60.3%,8 月只有 39.0%,兩者差 1.55 倍;冬季是其他月份的 1.22 倍,隨機打亂的對應機率約 0.0084。
這是描述性的規律:說的是波動的高低,不是價格漲或跌的方向。
但把前一個月的波動考慮進去,季節的額外解釋力變弱
波動本來就有慣性:前一個月晃,後一個月也容易晃。把前一個月的波動放進同一個迴歸,再看冬季與夏季是否還有額外解釋力:期貨的冬季統計強度是 -1.86,夏季是 -2.97;UNG 的冬季是 +0.22,夏季是 -1.79。四個數字的絕對值都沒有超過 3,其中期貨夏季的 -2.97 最接近門檻,仍然沒有跨過。
意思是:月份規律存在,但把波動的慣性算進去之後,季節本身的額外解釋力不夠強,不能直接當成獨立的預測工具。
結果二:快到期的那幾天,波動沒有比較大
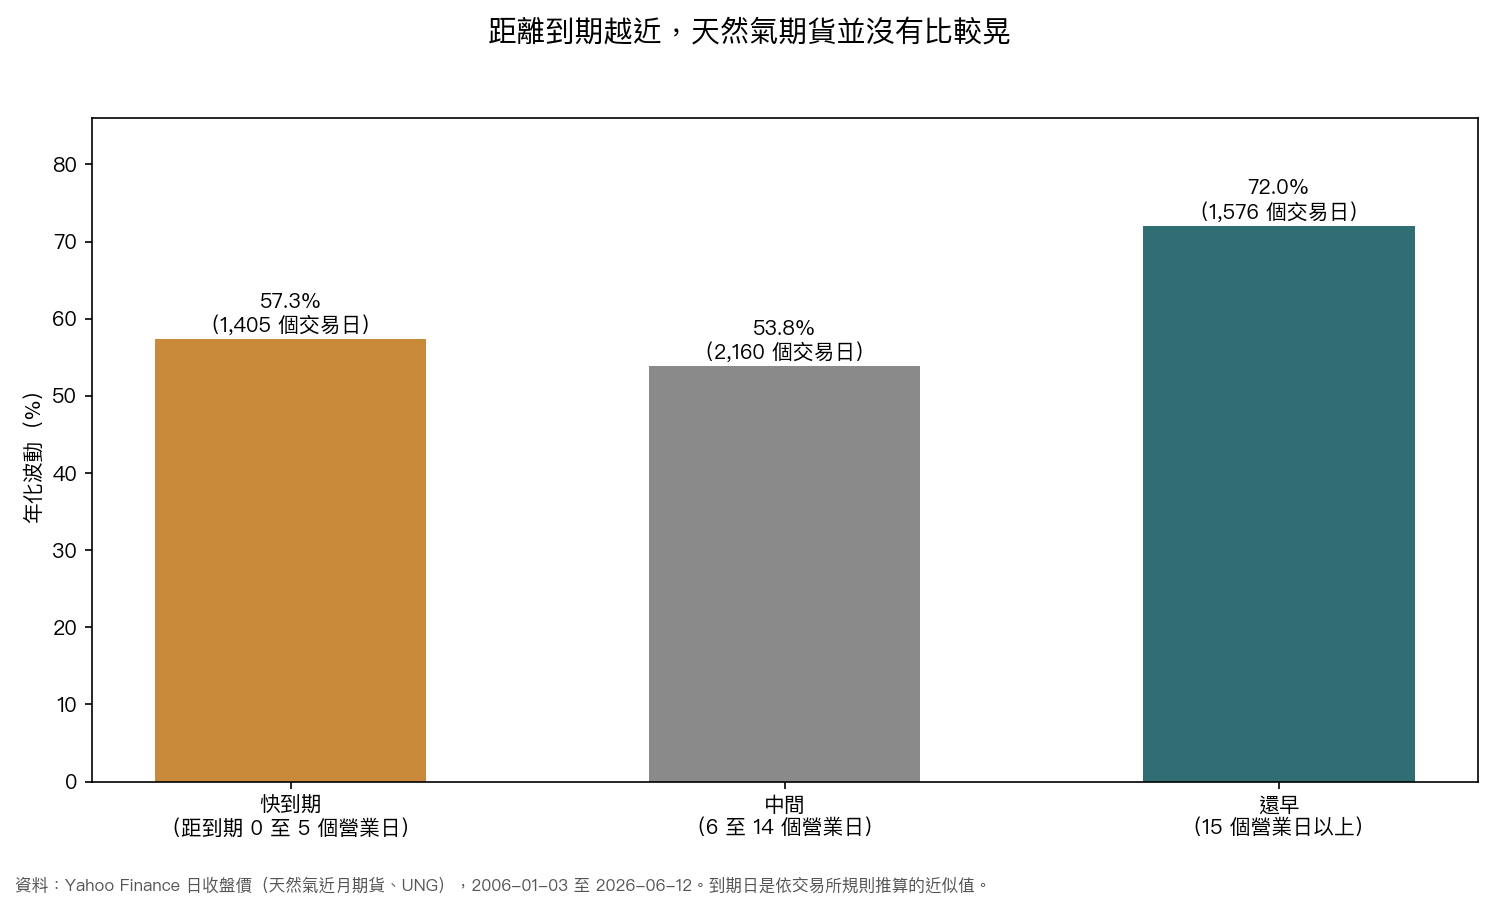
| 距離到期 | 交易日數 | 年化波動 |
|---|---|---|
| 0 至 5 個營業日 | 1,405 | 57.3% |
| 6 至 14 個營業日 | 2,160 | 53.8% |
| 15 個營業日以上 | 1,576 | 72.0% |
快到期的那組沒有比較高,反而是離到期還早的那組最高。
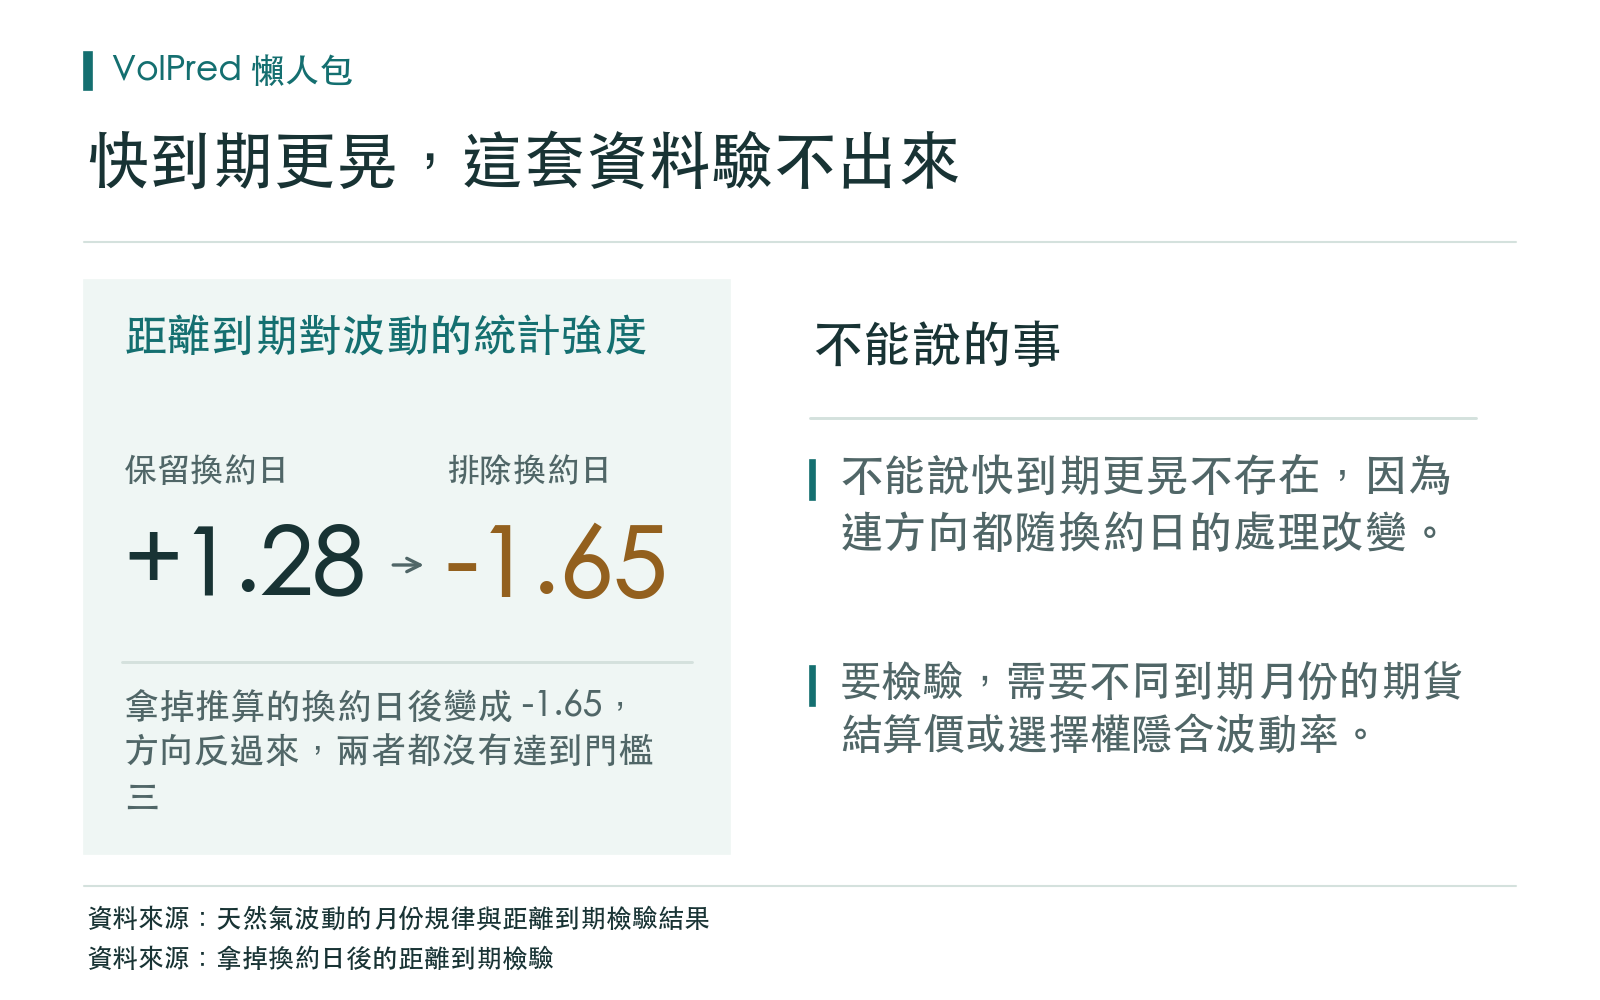
在 5,140 個交易日的迴歸裡,「距離到期的營業日數」對波動的統計強度是 +1.28,方向是離到期越遠越晃,和「快到期更晃」的說法相反,但沒有達到門檻 3。把「是否在到期前 5 個營業日內」做成一個開關,統計強度是 +0.58,也沒有達標。
直接比較快到期組與離到期還早的組:兩組每天漲跌幅(取對數後的絕對值)的平均差是 -0.040,重抽樣得到的 95% 範圍是 -0.134 到 +0.052,跨過 0;「快到期組比較晃」的機率估計是 0.199。
這個結論不能走太遠:換約日會改變方向
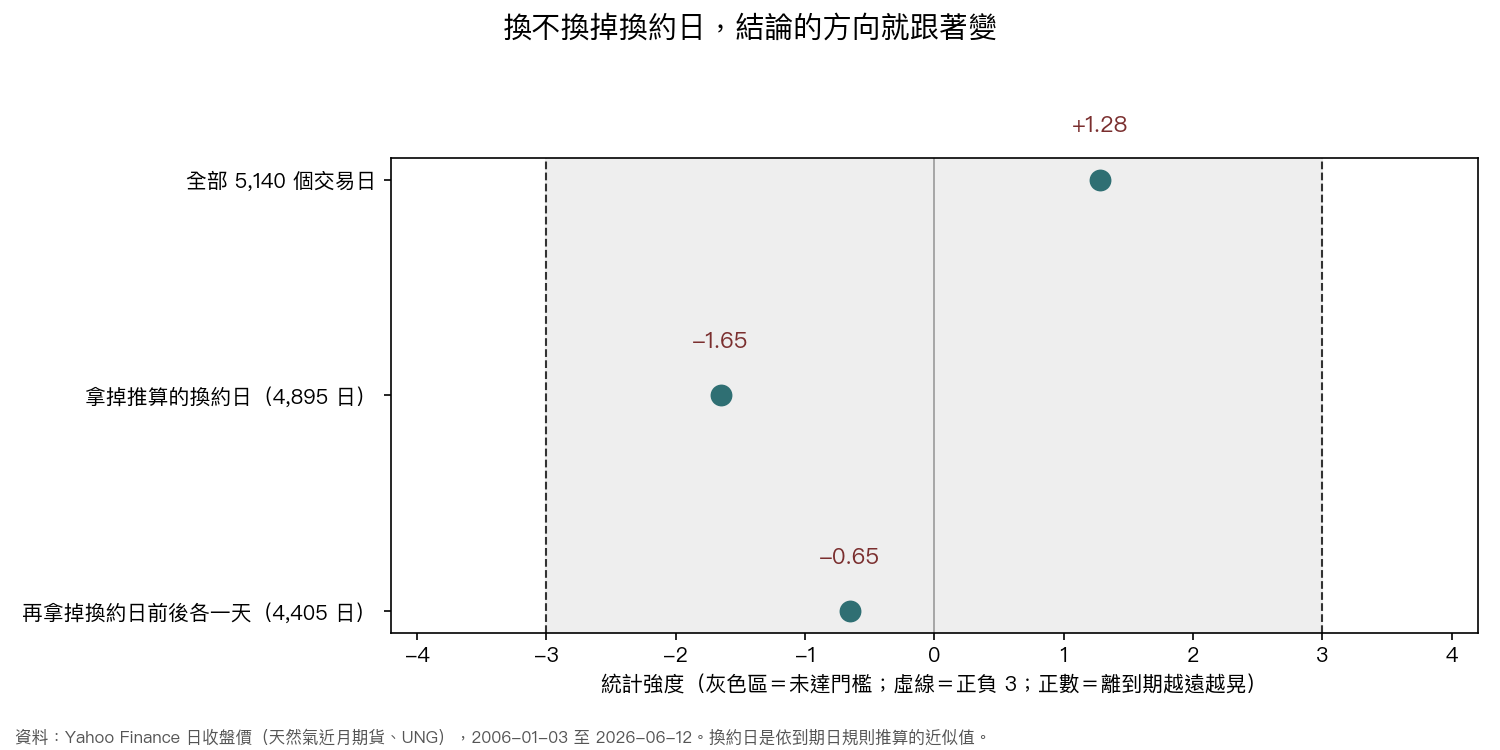
近月期貨序列在換約的那一天,會從一檔合約接到下一檔合約,兩檔合約的價差可能被算成一天的漲跌幅。本文推算出 245 個換約日,這些日子的平均單日漲跌幅(取絕對值)是 5.18%,其餘日子是 2.51%,約 2.06 倍。這 245 個換約日全部落在「距離到期 15 個營業日以上」那一組,可能把那一組的波動墊高,圖 2 裡的 72.0% 要在這個背景下閱讀。
拿掉這 245 個換約日再算,剩 4,895 個交易日,「距離到期的營業日數」的統計強度由 +1.28 變成 -1.65,符號反過來,變成「離到期越近越晃」的方向;再把換約日前後各一天都拿掉,剩 4,405 個交易日,統計強度是 -0.65。三種處理方式都沒有走出門檻 3 以內的灰色區,但方向會跟著換約日的處理改變。
所以這套資料能說的只有:沒有看到「快到期更晃」的證據。它不能當成這個說法不存在的證據,因為連方向都不穩。要檢驗,需要同一天裡不同到期月份的期貨結算價,或是各到期月份的選擇權隱含波動率。
對投資人的意思
可以預期冬季的價格起伏比較大。 1 月的期貨波動是 3 月的 1.86 倍。規劃部位大小與停損距離時,這個月份規律是一個合理的背景資訊。
月份規律不等於可以賺錢的訊號。 本文只檢查了波動的高低,沒有檢驗依這個規律交易能不能賺錢,也沒有計入交易成本。
不要把「快到期更晃」當成操作依據。 這套資料既看不到證據,也不能否定它。
資料與限制
- 價格資料:Yahoo Finance 日收盤價,天然氣近月期貨 5,144 個交易日、UNG 4,820 個交易日,2006-01-03 至 2026-06-12。
- 近月期貨序列是連續合約,Yahoo 實際的換約時點不可考,本文的換約日是依到期日規則推算的近似值。
- 到期日依交易所規則推算,營業日採一般週一到週五日曆,沒有排除交易所假日。
- 只用日收盤價,沒有用日內資料、期限結構或選擇權資料。
- 月份規律是描述性結果,沒有檢驗可交易性,也沒有計入交易成本。
文獻與規則來源:Samuelson (1965), Proof that Properly Anticipated Prices Fluctuate Randomly, Industrial Management Review;CME Group 天然氣(Henry Hub)期貨合約規則第 220 章。
以上分析僅供研究參考,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊