台股 0050 的五分鐘波動預測:只有 26 個樣本外交易日,HAR 模型看得到方向,但沒過嚴格門檻
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
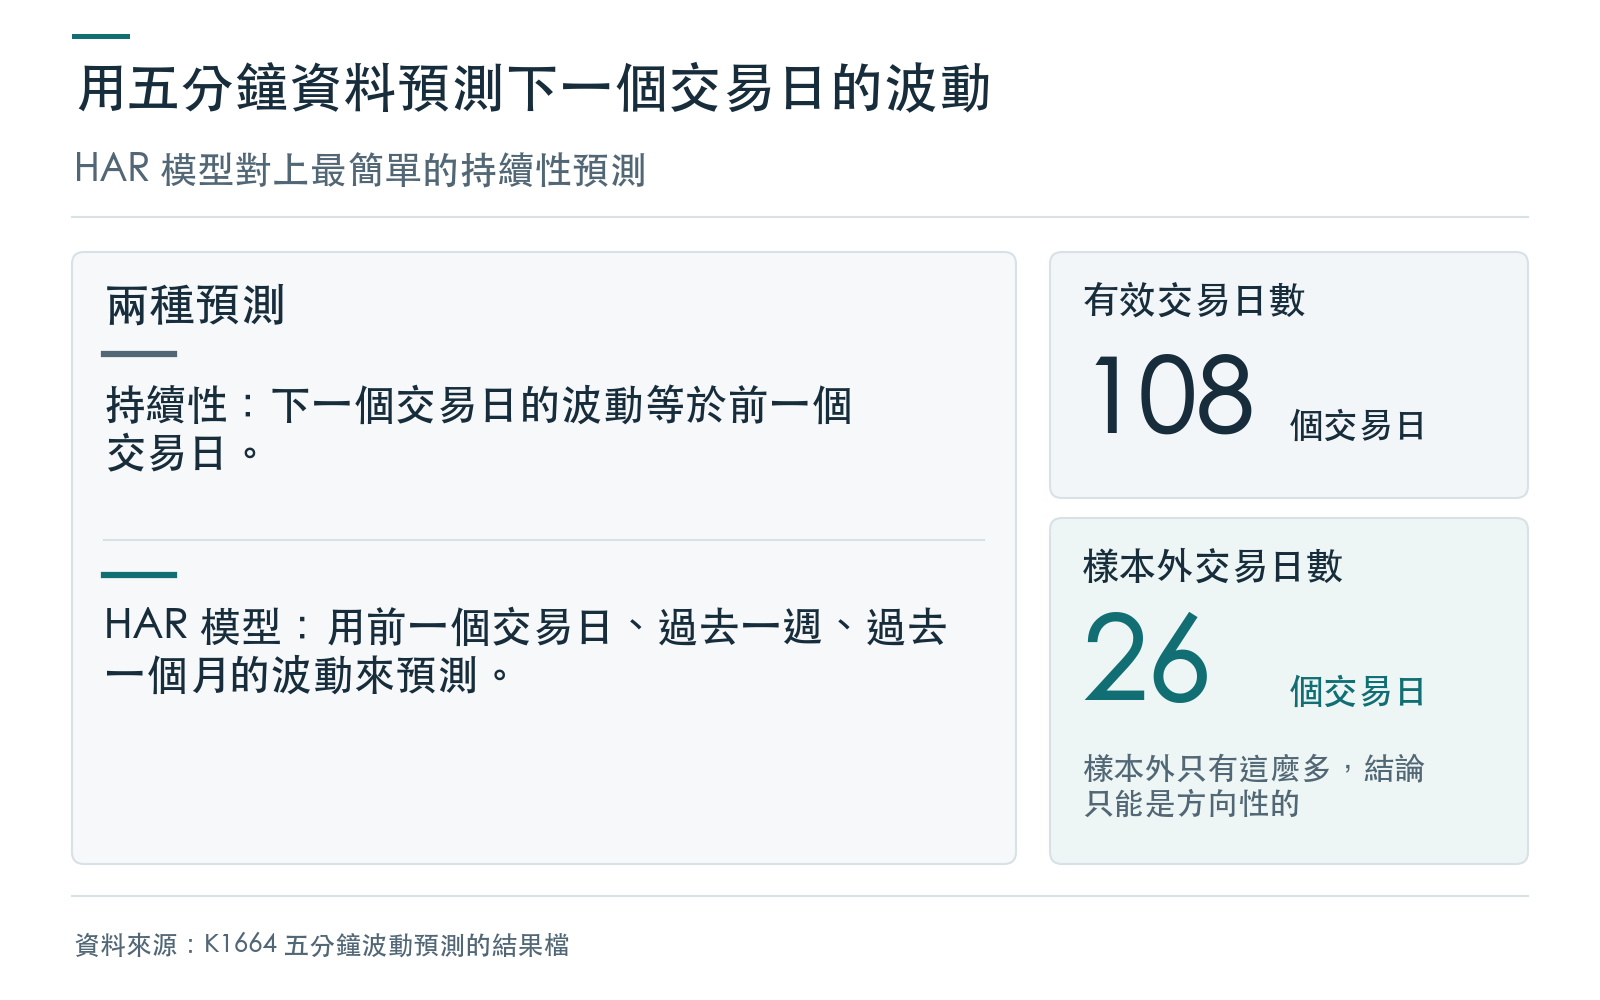
預測下一個交易日市場會有多「抖」,是風險管理的起點。這篇用實驗 K1664 檢查一個具體問題:用台灣五十 ETF(0050.TW)的五分鐘價格資料,HAR 類型的波動預測模型,能不能勝過最簡單的持續性預測(下一個交易日的波動等於前一個交易日)。
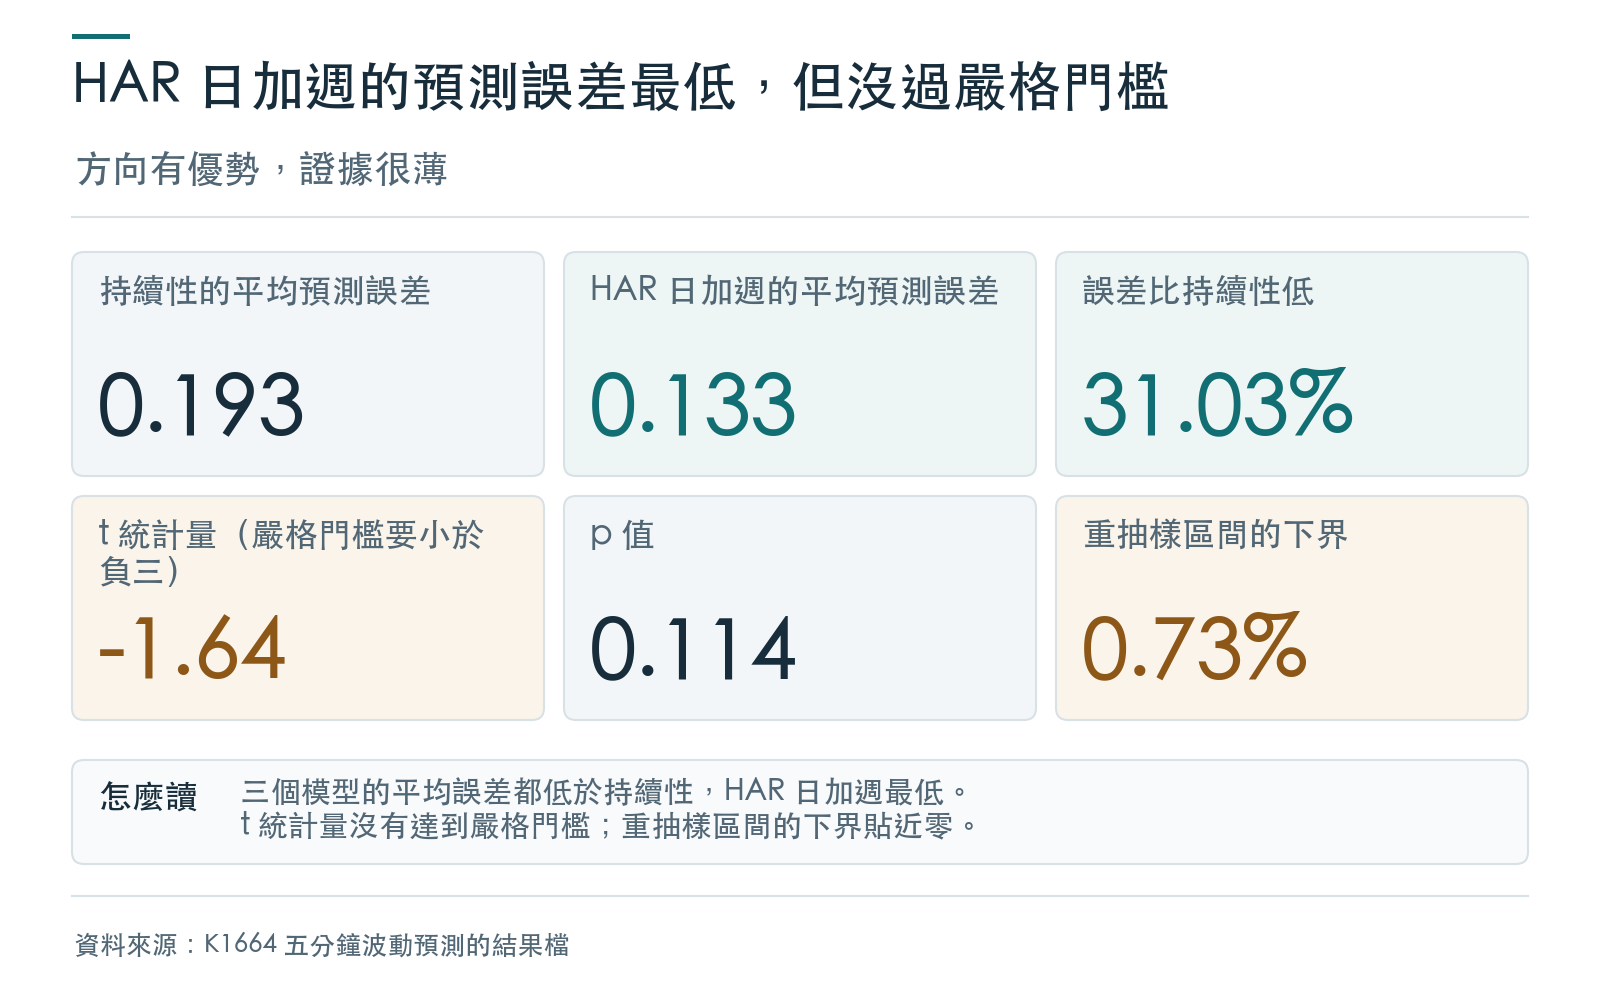
結論先說:在這份小樣本裡,HAR 日加週模型的平均預測誤差最低,比持續性預測低 31.03%,方向上有優勢;但樣本外只有 26 個交易日,檢定用的 t 統計量是 -1.64,沒有達到本專案設定的嚴格門檻(小於負三)。這是一個試驗性的結果,只能看方向。
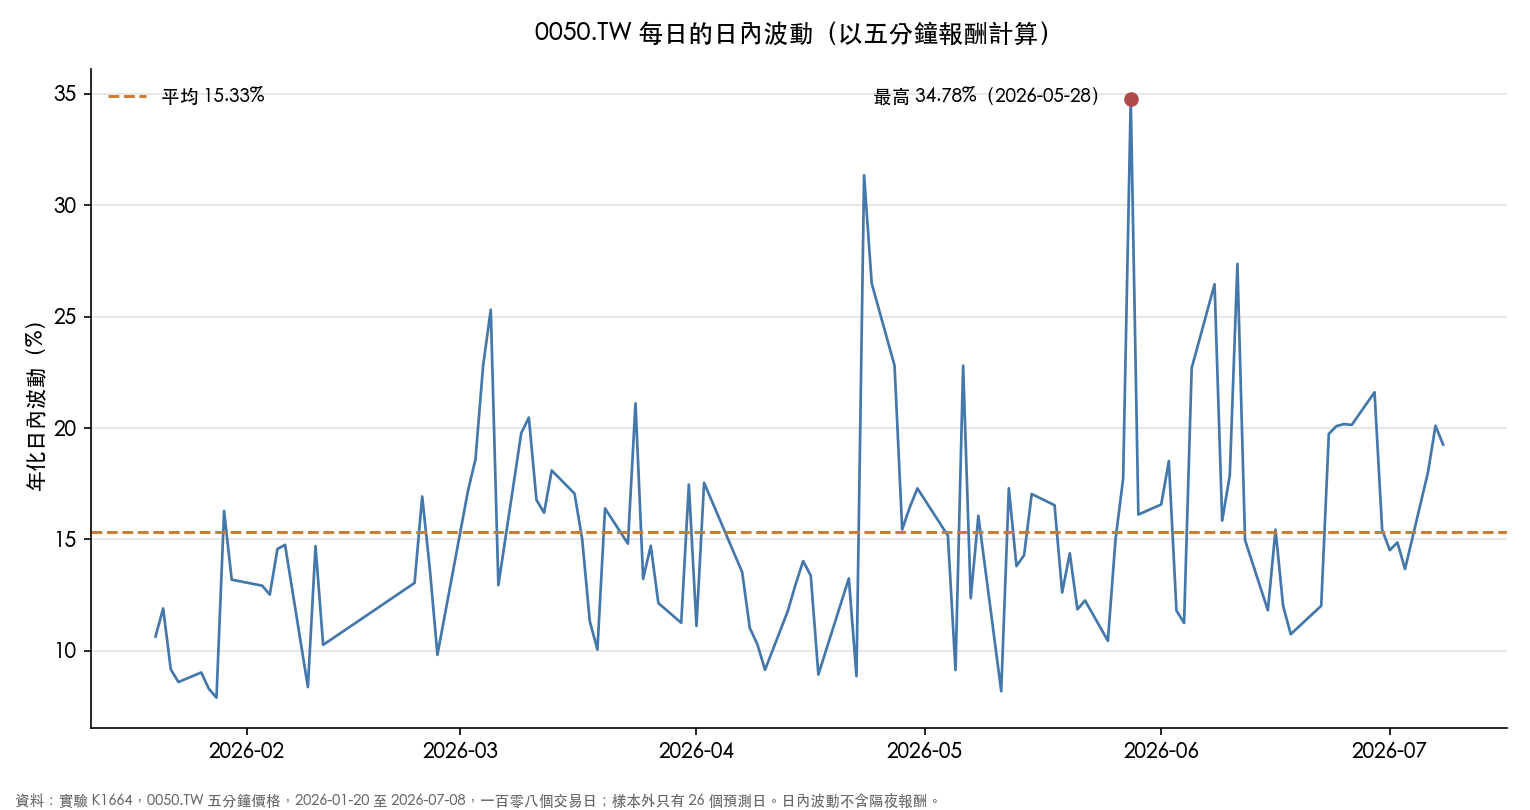 圖:0050.TW 每日的日內波動(年化)。資料來源:實驗 K1664。
資料與設計:先看樣本有多小
- 資料 :0050.TW 的五分鐘價格,108 個有效交易日,2026-01-20 至 2026-07-08,每天 53 到 54 根五分鐘報酬。
- 日內波動 :一天內所有五分鐘報酬平方後加總(已實現變異),再年化。它不含隔夜報酬,衡量的是日內波動,不是完整一天的風險。這一百零八天的平均年化日內波動是 15.33%,中位數是 14.74%,最高是 2026-05-28 的 34.78%;相鄰兩天波動的相關係數(一階自相關)是 0.287。
- 預測方式 :每天只用前一天以前的資料預測當天的波動。前二十二天用來算特徵(前一個交易日、過去一週、過去一個月的波動),剩下 86 列;再要求至少六十列的訓練資料,所以真正能評分的樣本外預測只有 26 個交易日,從 2026-06-02 到 2026-07-08。
樣本外只有 26 天,表示任何結論都只能是方向性的。
四個預測方法:
- 持續性 :下一個交易日的波動等於前一個交易日的波動。
- EWMA20 :過去二十天波動的指數加權平均。
- HAR 日加週 :用前一個交易日和過去一週平均的波動,以對數迴歸預測。
- HAR 日加週加月 :再加入過去一個月平均的波動。
結果一:三個模型的平均預測誤差都低於持續性
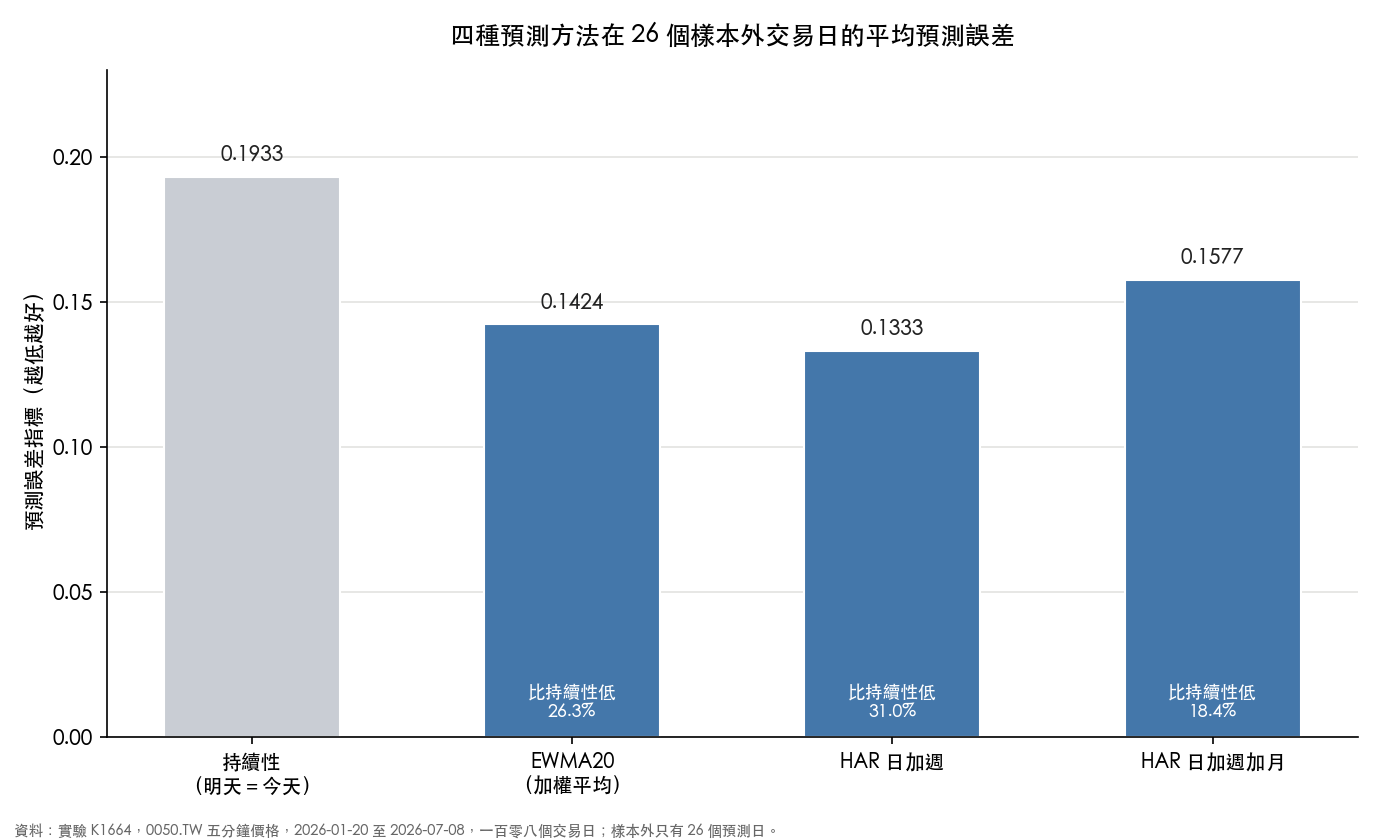 圖:四種預測方法的平均預測誤差,越低越好。資料來源:實驗 K1664。
預測誤差指標是用預測的波動與實際波動的比值算出來的,越低越好:持續性 0.1933,EWMA20 0.1424,HAR 日加週 0.1333,HAR 日加週加月 0.1577。相對持續性,三個模型的誤差分別低 26.33%、31.03% 與 18.41%。最低的是 HAR 日加週。
差距夠不夠大:沒有達到嚴格門檻
判斷這些差距是不是運氣,要看每天的誤差差距平均起來有多大、相對於它的不確定性。我們算 t 統計量,並考慮相鄰日的誤差會互相關聯(落後期數取三,這是本專案對一步預測、這個樣本長度的預設)。負數表示模型比持續性好:
- EWMA20:t 為 -1.09,p 值 0.286。
- HAR 日加週:t 為 -1.64,p 值 0.114。
- HAR 日加週加月:t 為 -1.03,p 值 0.313。
三個模型的 t 都沒有小於負三,p 值也都高於一般常用的百分之五水準。依預先設定的規則,這只能寫成「方向性、沒有通過嚴格門檻」。
換個算法,結果會變嗎:落後期數的敏感性
落後期數取三是預設。如果改成其他值,HAR 日加週的 t 統計量會變:
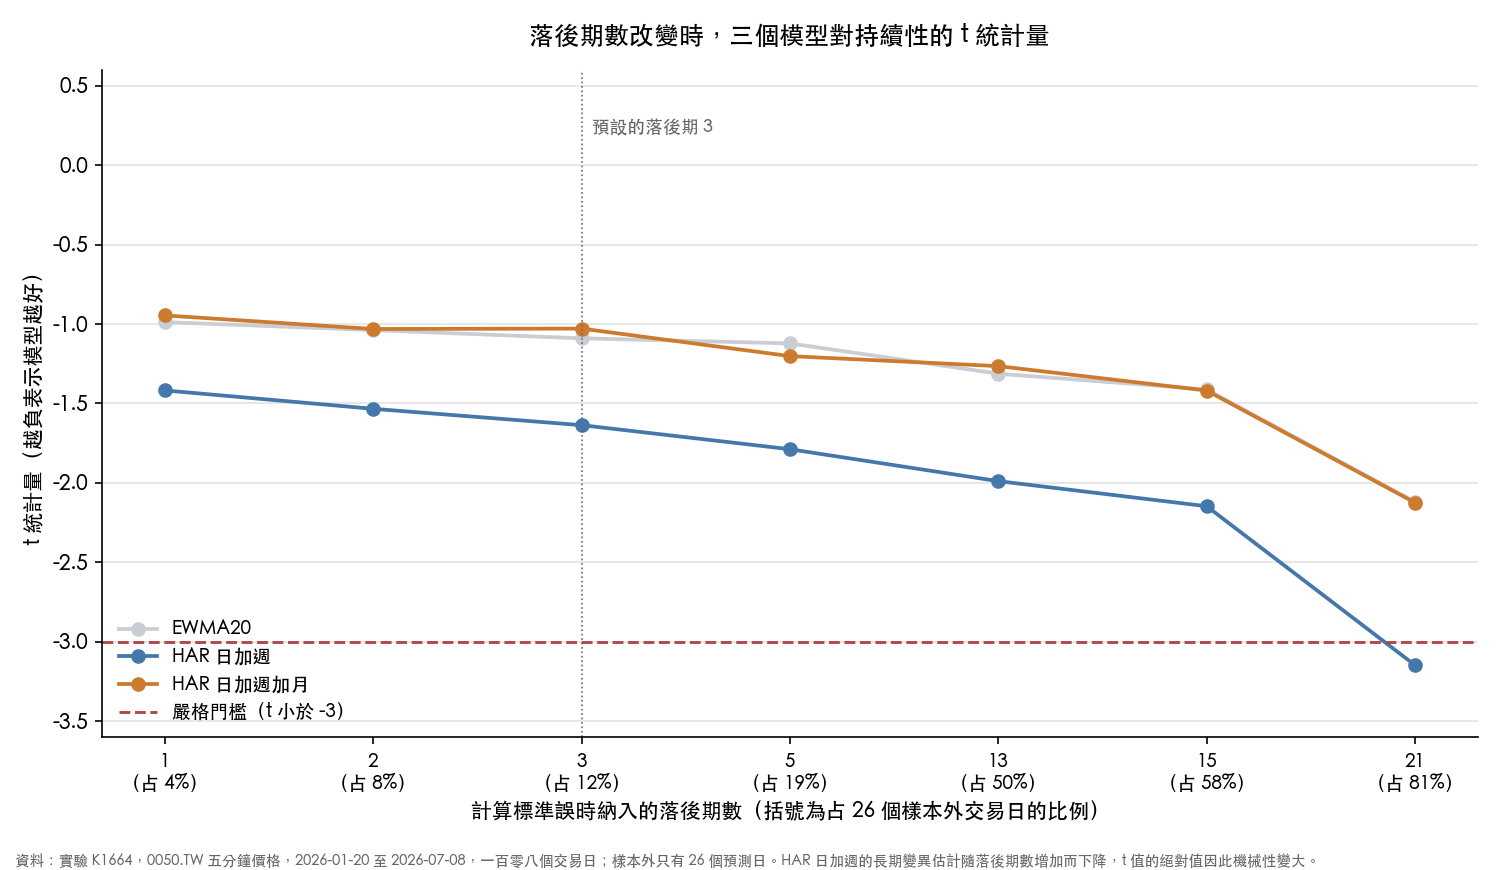 圖:落後期數改變時,三個模型對持續性的 t 統計量。資料來源:實驗 K1664。
- 落後期數十三:t 為 -1.99,p 值 0.058。
- 落後期數十五:t 為 -2.15,p 值 0.042。
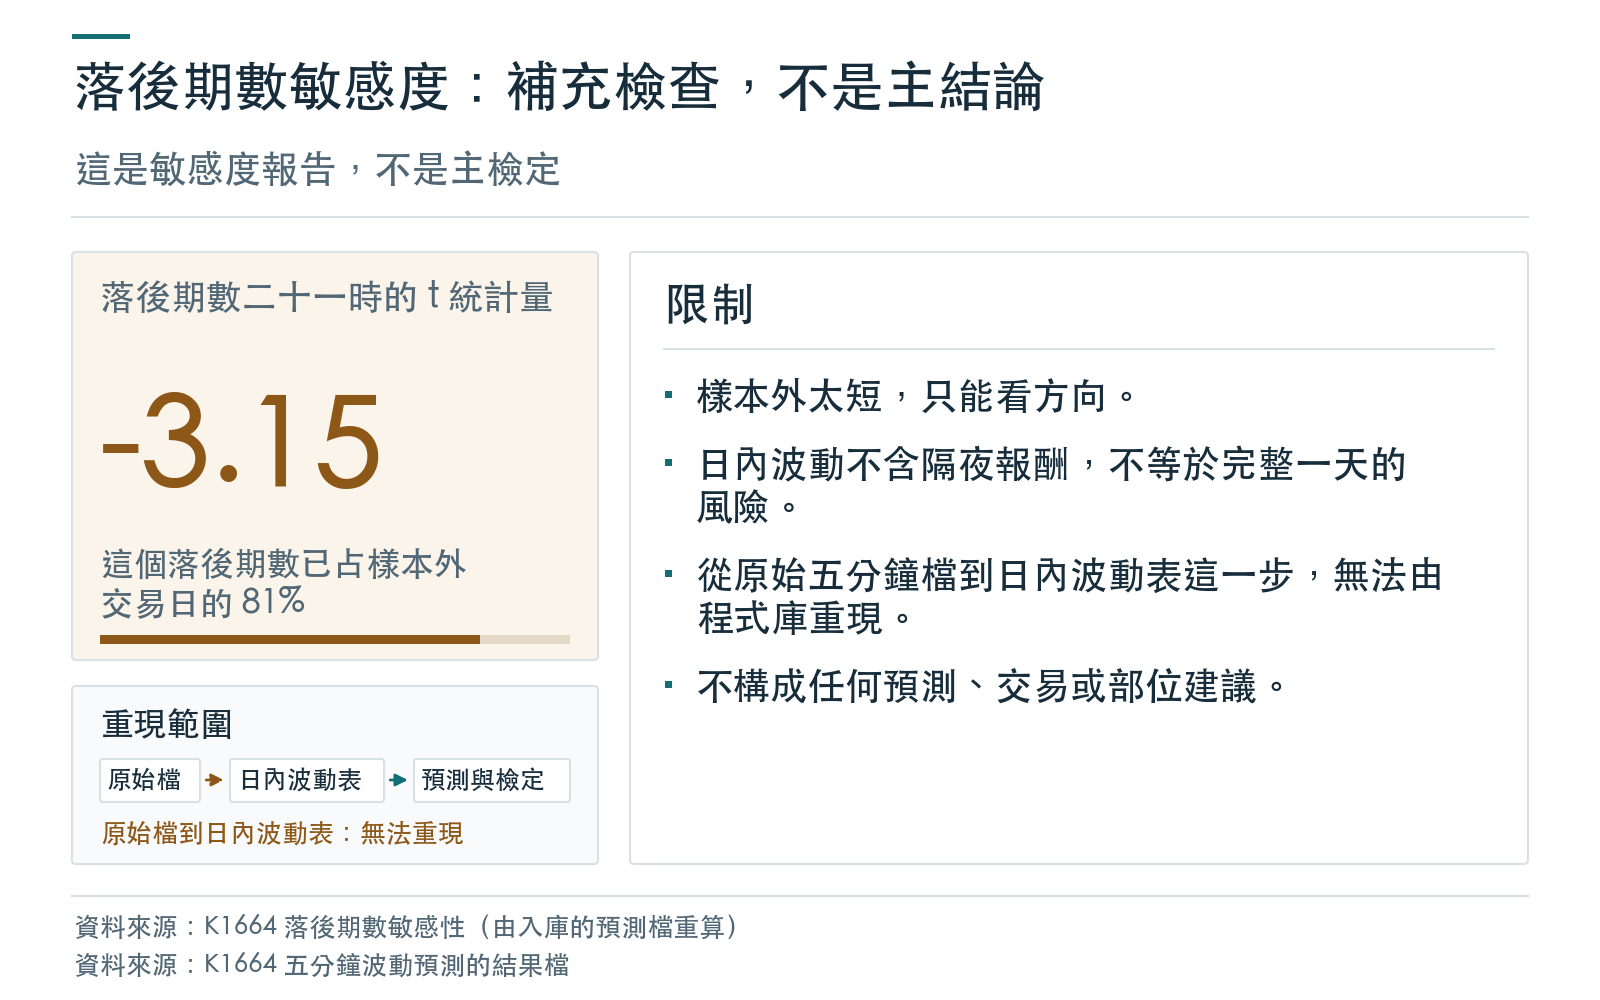
- 落後期數二十一:t 為 -3.15,p 值 0.004,這時才跨過負三的門檻。
這張圖是敏感度報告,不是另一個主檢定。落後期數十三、十五、二十一,已分別占 26 個樣本外交易日的 50%、58% 與 81%;而且 HAR 日加週的長期變異估計,隨落後期數增加而下降(落後期數一時是 0.0465,落後期數二十一時是 0.0094),t 統計量的絕對值因此機械性變大。預設的落後期數仍是三。EWMA20 與 HAR 日加週加月在落後期數二十一的 t 分別是 -2.12 與 -2.12,仍沒有跨過門檻。
另一種檢查:重抽樣區間
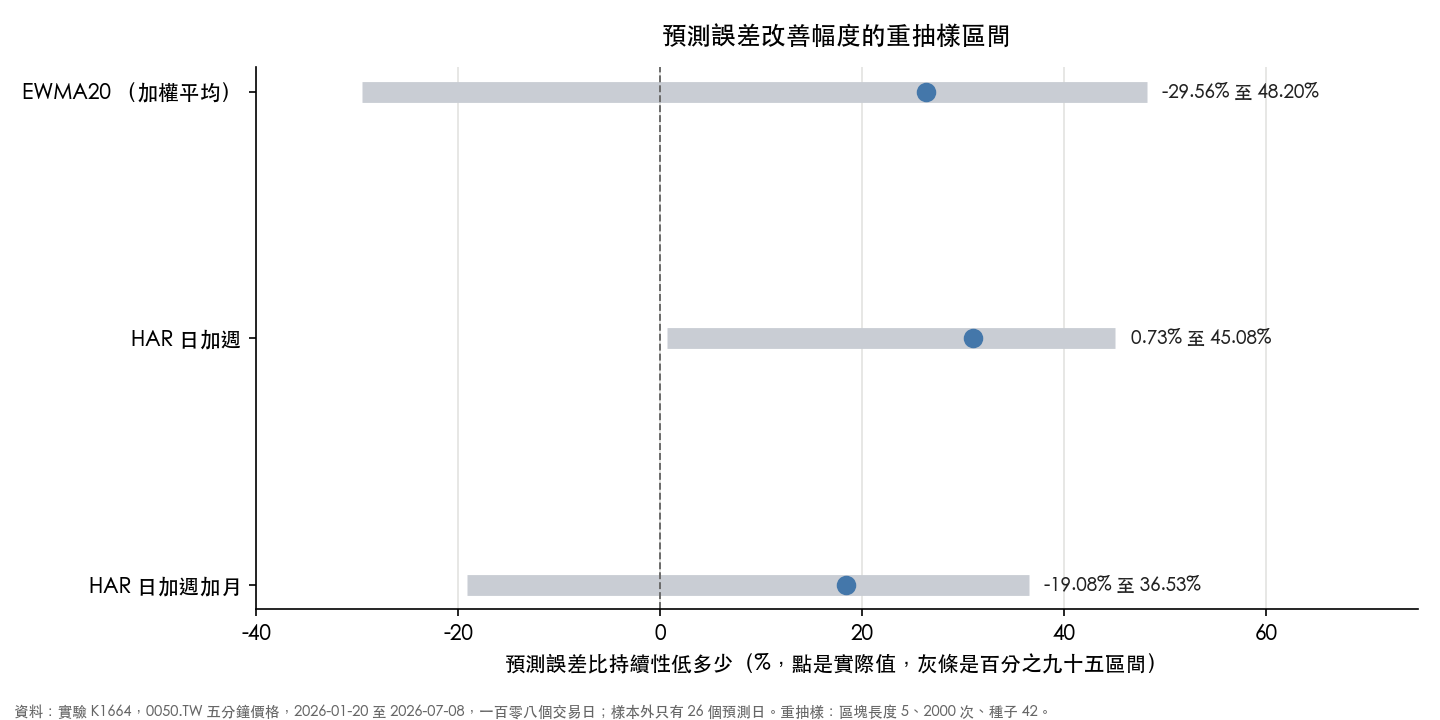 圖:預測誤差改善幅度的重抽樣區間。資料來源:實驗 K1664。
另一種檢查是區塊重抽樣(區塊長度 5、重抽 2,000 次、種子 42)。HAR 日加週的誤差改善,百分之九十五區間是 0.73% 至 45.08%,是三個模型中唯一排除零的,但下界只有 0.73%,貼近零。EWMA20 是 -29.56% 至 48.20%,HAR 日加週加月是 -19.08% 至 36.53%,兩者都包含零。
兩種檢查的結論不完全一樣:重抽樣區間剛好排除零,t 統計量沒有通過門檻。在 26 個樣本外交易日下,這個差別本身就說明證據很薄。
這個結果不能怎麼用
- 樣本外只有 26 個交易日。 結論只能是方向性的,不是 HAR 模型在台股已被證明有效,也不能說它優於持續性。
- 日內波動不含隔夜報酬。 它不等於完整一天的風險。
- 單一 ETF、單一期間。 只有 0050.TW,二〇二六年一月到七月;換成其他標的或期間,結論不保證成立。
- 前半段無法重現。 從五分鐘原始檔算出每日日內波動表的這一步,無法由程式庫重現,因為原始檔沒有入庫;只有從日內波動表開始的後半段,可以由入庫的資料表逐位重現。
- 不構成任何預測、交易或部位建議。
一句話結論
在 26 個樣本外交易日裡,HAR 日加週模型的預測誤差最低,方向上低於持續性的誤差,但統計上沒有達到嚴格門檻。這是值得繼續累積資料的試驗,不是證明。
數據來源:0050.TW 五分鐘價格(yfinance 格式的本地快照),實驗 K1664。本文為描述與檢定結果,不構成任何投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊