連假前一天買股比較會賺嗎?二十多年的台股與道瓊資料,四個假說都沒有通過預先設定的門檻
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
連假前一天買股比較會賺嗎?二十多年的台股與道瓊資料,四個假說都沒有通過預先設定的門檻
台股每年有春節、清明、端午、中秋、國慶幾個連假,「連假前先買、連假後會不會震盪」是每年都會被問的問題。早年的美國研究曾在道瓊裡找到「節前效應」:交易所連假前最後一個交易日,平均報酬比其他日子高。我們用 2003-01-02 至 2026-09-30 的台灣加權指數,以道瓊工業指數作對照,檢驗兩個事先登記的說法:連假前最後一個交易日的報酬較高;連假後第一個交易日的波動較大。結論是:四個假說都沒有通過預先設定的門檻。連假前的報酬差距在兩個市場都不足以成立;連假後的波動,台股有一個落在成立與不成立之間的訊號,規則把它記為「無法判定」。
怎麼定義,怎麼判定
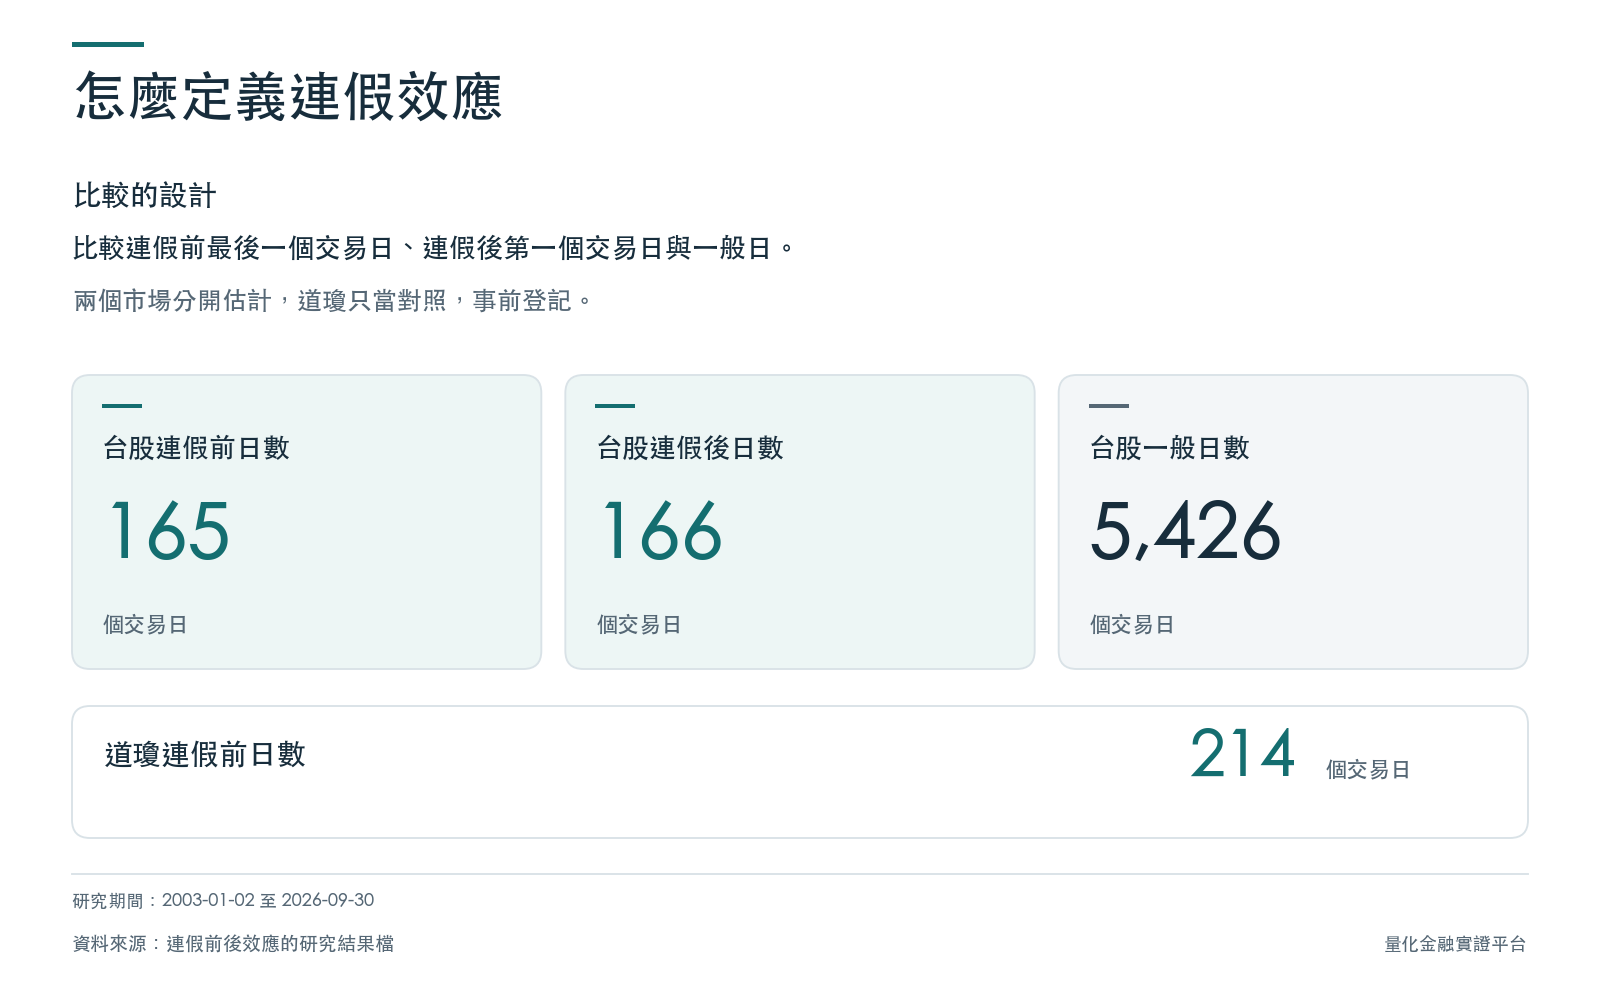
連假前最後一個交易日和連假後第一個交易日,指的是交易所因假日休市前後的那一天,普通週末不算連假。台股有 165 個連假前日、166 個連假後日和 5,426 個一般日;道瓊有 214 個連假前日、215 個連假後日和 5,535 個一般日。台股另有 60 個交易日、道瓊有 10 個交易日,因為遇到非排程休市或日曆與價格資料衝突而排除。兩個市場分開估計,報酬是收盤對收盤的對數報酬,指數不含股利。
我們比較的是連假前日、連假後日和一般日的平均。第一類假說看每天的報酬,第二類看報酬的平方,後者是衡量「這一天震盪多大」的粗略指標,但它並不等於波動率本身。四個假說一起做多重比較校正,事前登記的判定規則是:統計強度低於 2 記為不支持;介於 2 與 3 之間,或校正後的機率沒有低於百分之五,記為無法判定;強度達到 3 且校正後機率低於百分之五,才記為支持。
連假前最後一個交易日:台股高 0.134 個百分點,統計上不足
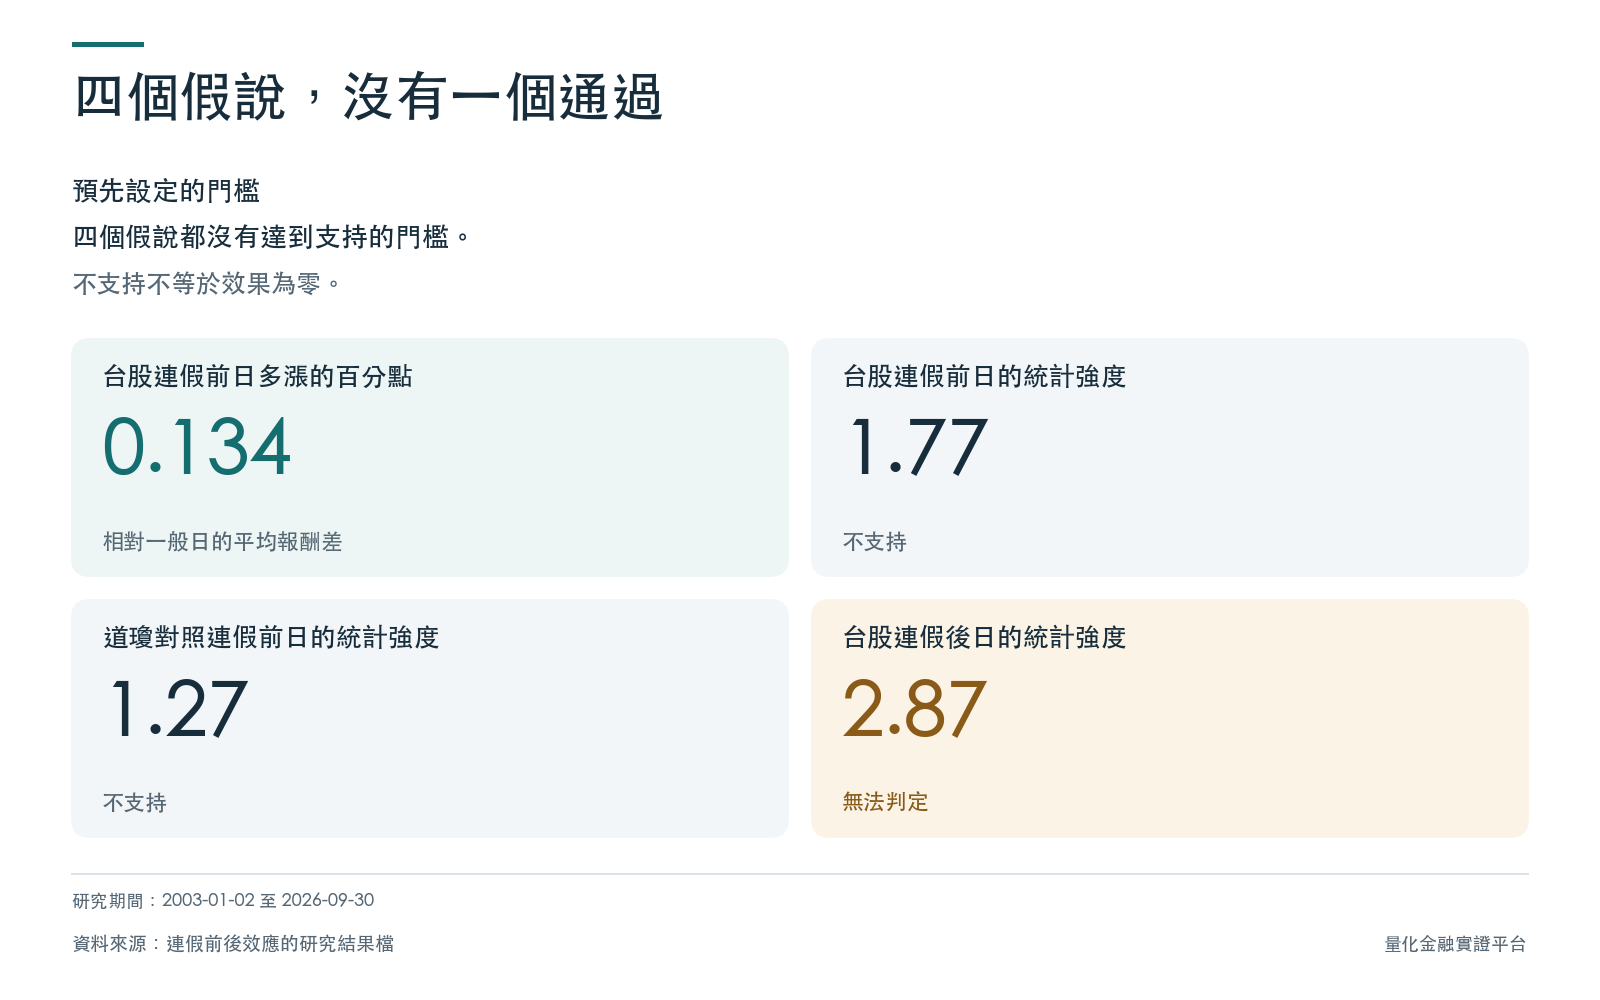
台股連假前最後一個交易日的平均報酬,比一般日高 0.134 個百分點,統計強度 1.77,校正後的單尾機率 0.114,記為不支持。道瓊的差距是 0.069 個百分點,統計強度 1.27,校正後的單尾機率 0.203,同樣記為不支持。「不支持」只表示在這個設計下沒有達到門檻,不表示效果為零:這個樣本只偵測得到早期文獻那種量級的差距,更小的差距會被淹沒在日報酬的雜訊裡。
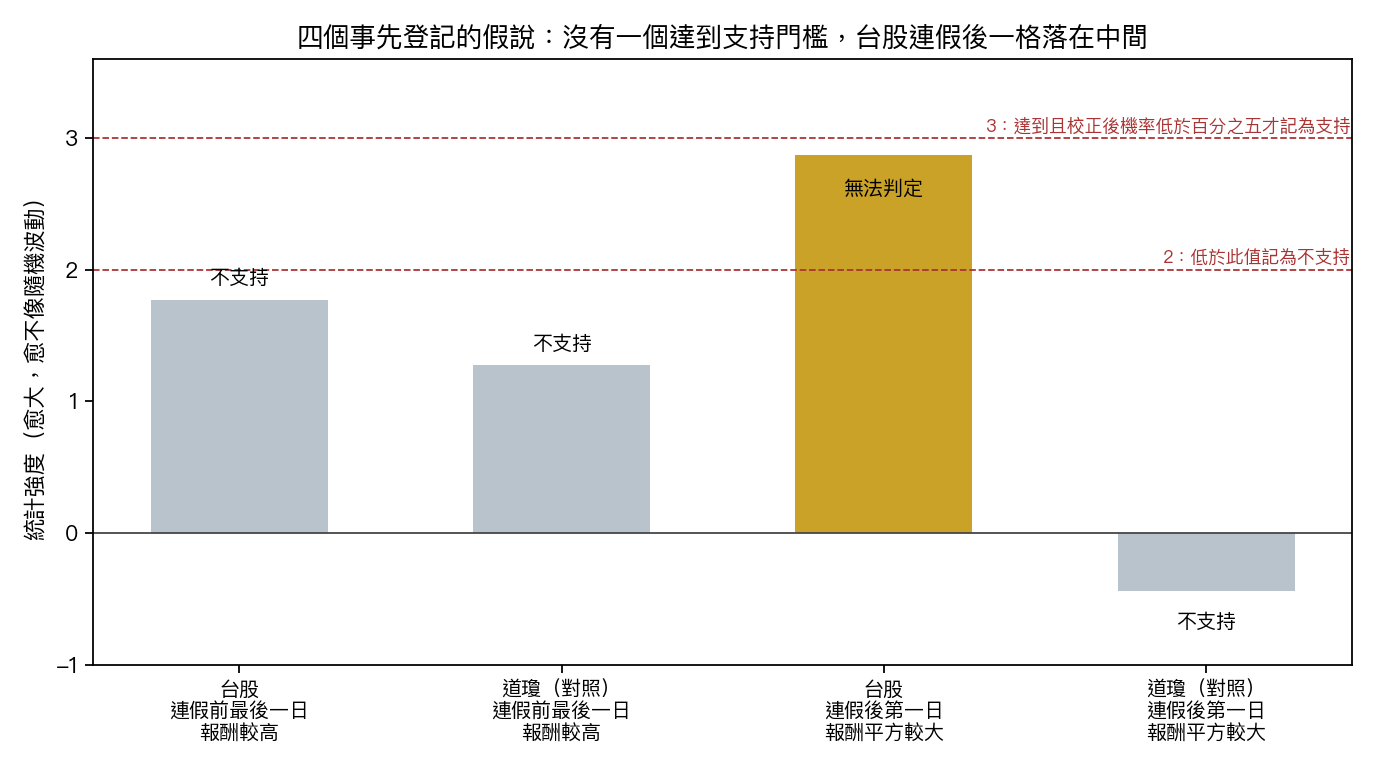
連假後第一個交易日:台股有一個落在中間的訊號
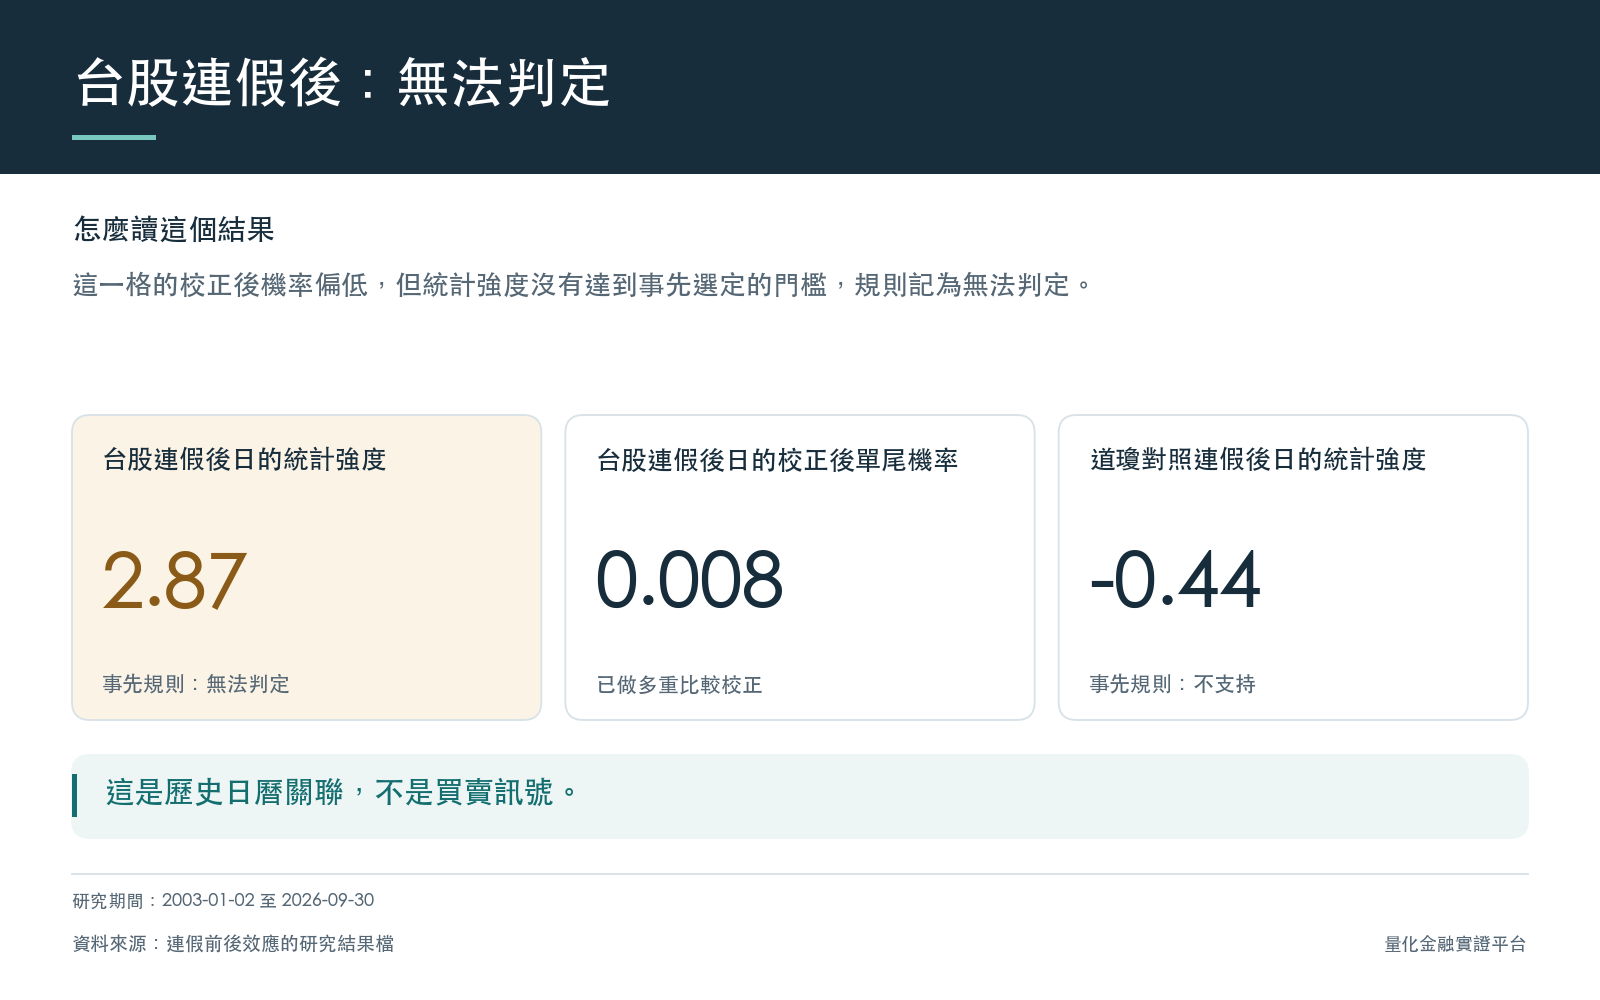
台股連假後第一個交易日的報酬平方,平均比一般日大,統計強度 2.87,校正後的單尾機率 0.0082。校正後的機率雖然低於百分之五,但強度沒有達到事先選定的門檻 3,所以規則記為「無法判定」,這不是「成立」,也不是「確定不存在」。道瓊對照的強度是 -0.44,校正後的單尾機率 0.669,記為不支持。
另有一項只作報告的穩健性分析:把「報酬平方」換成「報酬的絕對值」來衡量震盪,台股連假後日的統計強度升到 5.31,道瓊對照是 0.56。這個分析不改變正式分類,但提示「無法判定」有一部分來自平方對少數極端日的敏感度,而不只是差距大小。
把台股連假後的日子依連假長短分組,只作描述,不是正式檢定:
| 連假後第一個交易日 | 事件數 | 報酬平方平均是一般日的幾倍 |
|---|---|---|
| 台股,休市 1 個平日 | 106 | 1.93 |
| 台股,休市 2 個平日 | 35 | 3.48 |
| 台股,休市 3 個平日以上 | 25 | 3.28 |
| 道瓊,休市 1 個平日 | 215 | 0.91 |
休市一個平日的台股連假後日,報酬平方平均約是一般日的兩倍;休市兩個平日以上的兩組都是三倍多。道瓊只有休市一個平日的連假後日,沒有看到這個現象。長連假組的事件數不多,這個描述不能當成穩定規律。
前半段與後半段:台股的連假前差距集中在 2015 年以前
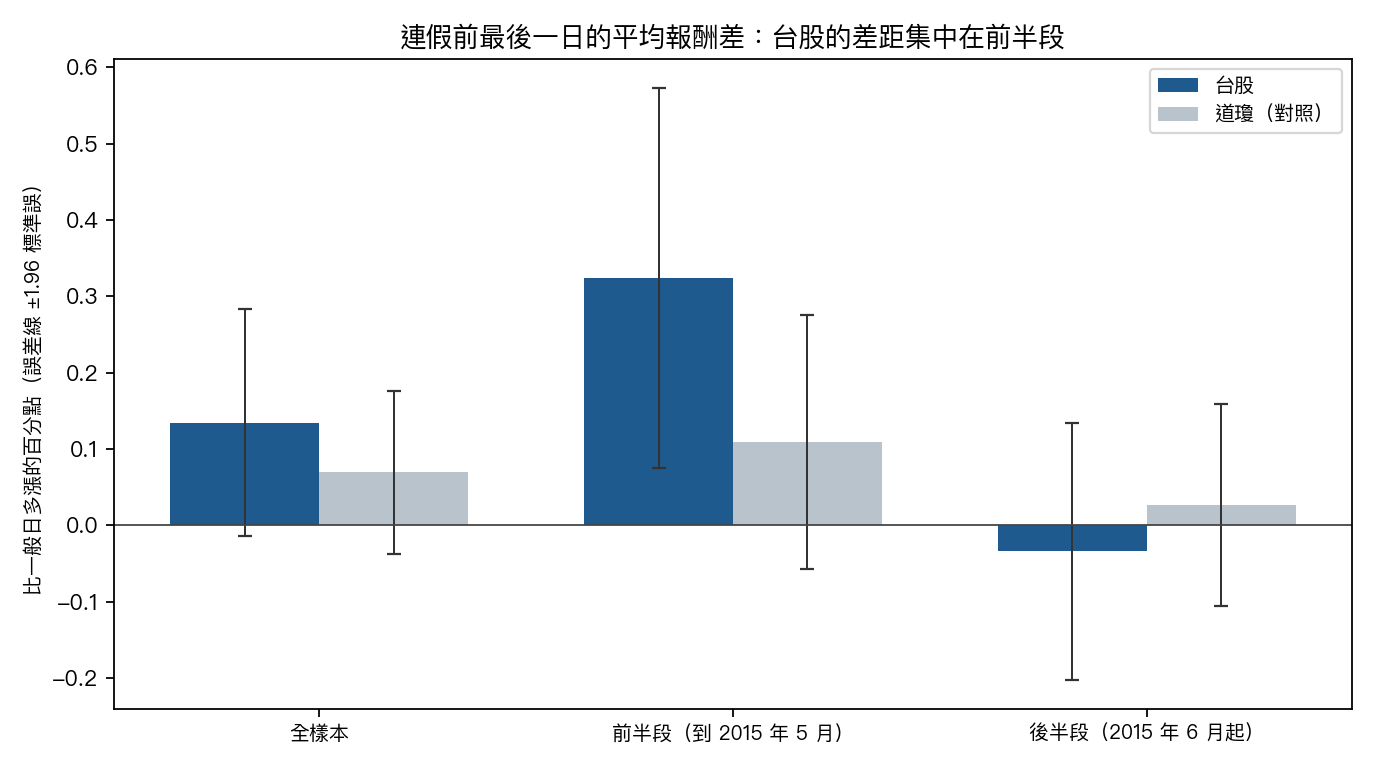
把樣本在 2015 年 6 月切成前後兩半,台股連假前最後一個交易日的平均報酬差,前半段是 0.32 個百分點(統計強度 2.55),後半段是 -0.03 個百分點(統計強度 -0.39)。道瓊的前半段是 0.11 個百分點,後半段是 0.03 個百分點。這兩段是各自單獨計算、只作報告的穩健性分析,沒有做多重比較校正,每段只有 76 個與 89 個台股連假前日,不能拿來推翻或確認上面的正式結論。
春節前最後一個交易日:次要描述
春節是台股休市最久的連假。春節前最後一個交易日共 22 次,上漲的比例是 90.9%,平均報酬 0.44%。這是事先登記的次要描述,只有 22 個事件,沒有進入主要檢定家族,也沒有做多重比較校正,不能取代上面的正式結論,更不是可以操作的規律。
這些結果不代表什麼
- 這是歷史日曆關聯,不是因果,也不是買賣訊號。指數不能直接買賣,本文也沒有估算扣除交易成本後能不能獲利。
- 「不支持」不是「零效果」。這個設計偵測得到的最小差距有限,比早期文獻小的差距,本文看不出來。
- 日曆用的是 2026 年的最終版本,沒有逐年公告時間的紀錄,不能證明當年的投資人在連假前一天就知道哪一天是休市日。
- 事前登記的盲性只是作者的限定性自我聲明,作者事前已知道早期文獻的方向。
讀到「某某效應」時,可以問的三件事
第一,樣本是在文章發表之前還是之後;效應有沒有隨時間衰退,前半段與後半段是否一致。第二,作者同時看了幾個假說,有沒有校正;看很多個,就一定有幾個「亮起來」。第三,差距的大小對照交易成本與可操作性,一個統計上成立、但每次只有零點幾個百分點的差距,離「可以賺錢」還很遠。
資料來源:Yahoo Finance 的 ^TWII 與 ^DJI 日線,XTAI 與 XNYS 交易所日曆(最終版本);比較結果取自本平台的研究結果檔。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊