離 52 週高點多近,能預測隔月的大盤報酬嗎?台股與道瓊的樣本外檢定,三個假說都沒通過
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
離 52 週高點多近,能預測隔月的大盤報酬嗎?台股與道瓊的樣本外檢定,三個假說都沒通過
指數衝到高點附近時,有兩種相反的看法。一種說離高點越近,動能越強,還會再漲;另一種說已經漲到頂,要小心。哪一種對,可以用資料檢驗。
一篇刊在 Journal of Financial Economics 的論文(Li 與 Yu,2012)以道瓊指數為例,摘要的結論是:指數離 52 週高點越近,未來的大盤報酬越高;離歷史高點越近,未來的大盤報酬越低。這篇文章把同一個方向的問題拿到台股加權指數與道瓊指數上,用樣本外預測來檢驗。
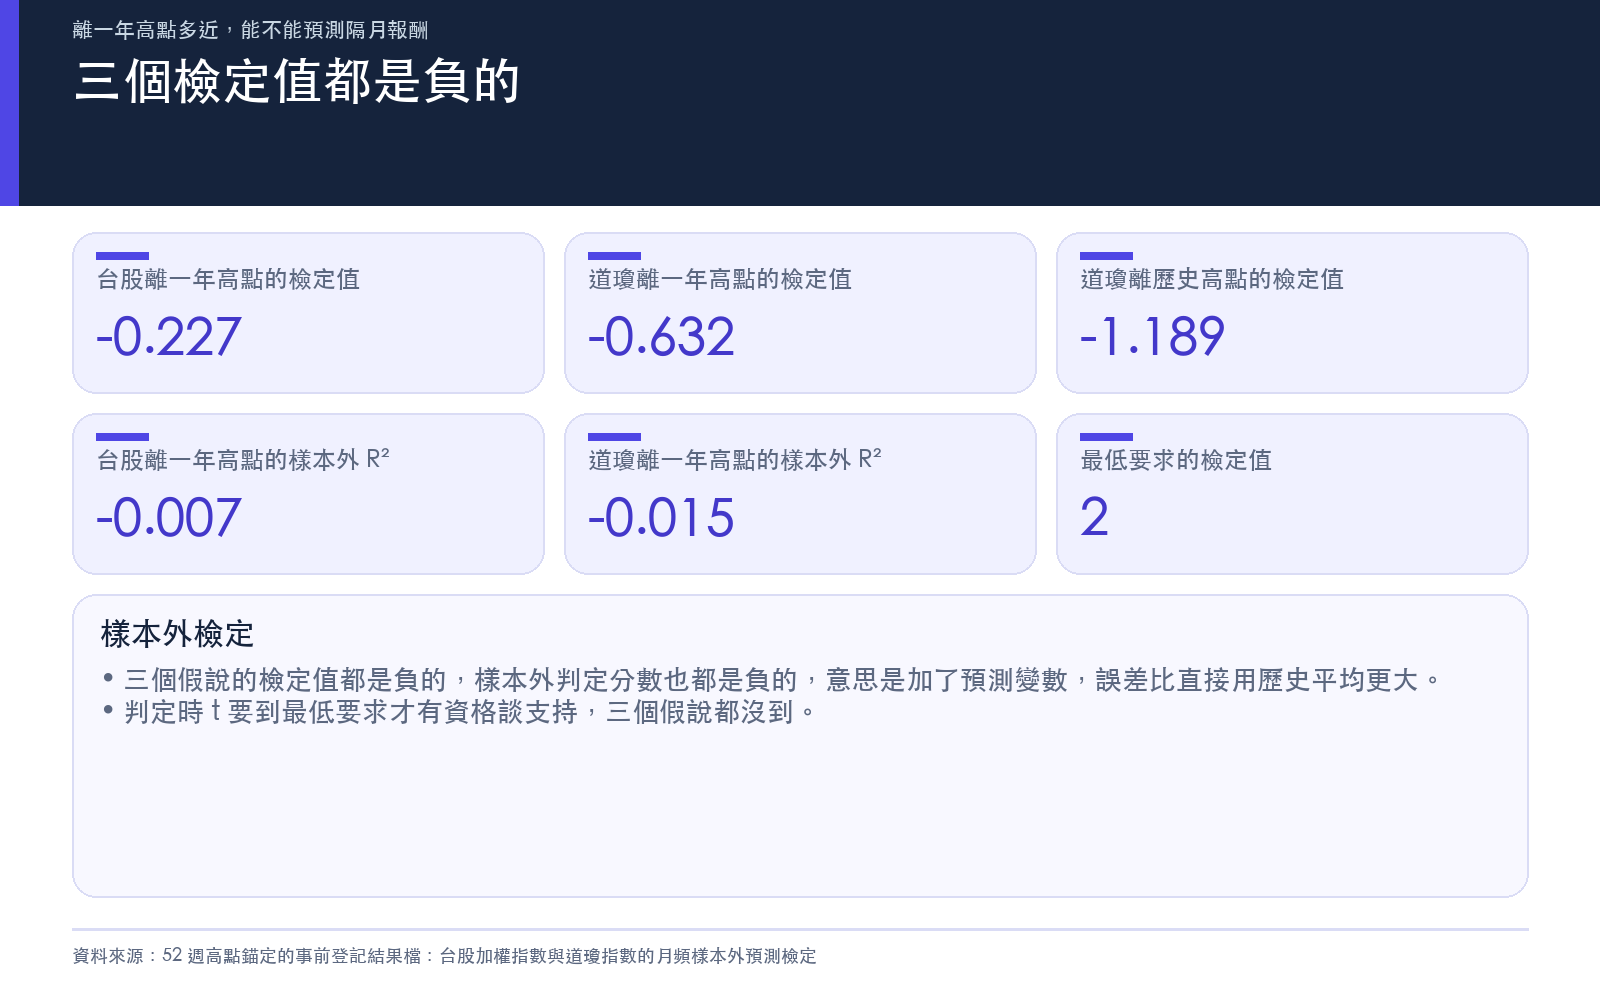
結果先講:事前登記的三個假說,全部判為「不支持」。三個樣本外檢定值分別是 -0.227、-0.632、-1.189,都是負的,離最低要求 2 很遠。這只表示在這個設計與這套門檻下,離高點多近沒有通過預測隔月報酬的檢定,不表示它一定沒有預測力。
檢驗的三個假說
預測變數有兩個。x52 是月底收盤價除以過去 252 個交易日(約一年)的最高收盤價,越接近 1,表示離 52 週高點越近。xmax 是月底收盤價除以資料第一天以來的最高收盤價,越接近 1,表示離歷史高點越近。要預測的是隔月的指數對數報酬。指數是價格指數,不含股利,也沒有扣掉無風險利率。
| 假說 | 指數與預測變數 | 事前預期的方向 | 資料期間 | 月資料對數 | 樣本外預測月數 |
|---|---|---|---|---|---|
| H1 | 台股加權指數的 x52 | 越近,隔月報酬越高 | 1997-07-02 至 2026-09-30 | 338 | 218 |
| H2 | 道瓊指數的 x52 | 越近,隔月報酬越高 | 1992-01-02 至 2026-09-30 | 405 | 285 |
| H3 | 道瓊指數的 xmax | 越近,隔月報酬越低 | 1992-01-02 至 2026-09-30 | 416 | 296 |
台股的 xmax 不檢驗:Yahoo Finance 的台股序列從 1997-07-02 才開始,序列內的最高點不等於歷史高點。資料是 Yahoo Finance 的指數日收盤價,每月取最後一個有收盤價的交易日,凍結成固定檔案之後才開始計算。
怎麼判定有沒有預測力
預測用擴張視窗:先用前 120 個月的資料估一次,預測第 121 個月,之後每多一個月就多加一筆資料重估。每一次預測只用當時已經知道的資料。比較的基準,是直接拿過去月報酬的平均當預測。
樣本外 R² 衡量用了預測變數之後,預測誤差比基準小多少。小於 0,表示用了預測變數,誤差反而比直接用歷史平均還大。檢定用 Clark–West 檢定,它專門比較「多一個預測變數的模型」和「只有平均的基準」。
判定規則在計算之前就寫定並凍結(事前登記)。檢定值 t 至少要到 2,才有資格談支持。要判「支持」,t 要到 3(Harvey、Liu 與 Zhu 在 2016 年對新發現提出的門檻),而且三個假說一起做多重比較調整後的 p 值要小於 0.05。
結果
| 假說 | 樣本外 R² | Clark–West t | 單尾 p 值 | 多重比較調整後 p 值 |
|---|---|---|---|---|
| H1 台股 x52 | -0.007 | -0.227 | 0.590 | 0.883 |
| H2 道瓊 x52 | -0.015 | -0.632 | 0.736 | 0.883 |
| H3 道瓊 xmax | -0.023 | -1.189 | 0.883 | 0.883 |
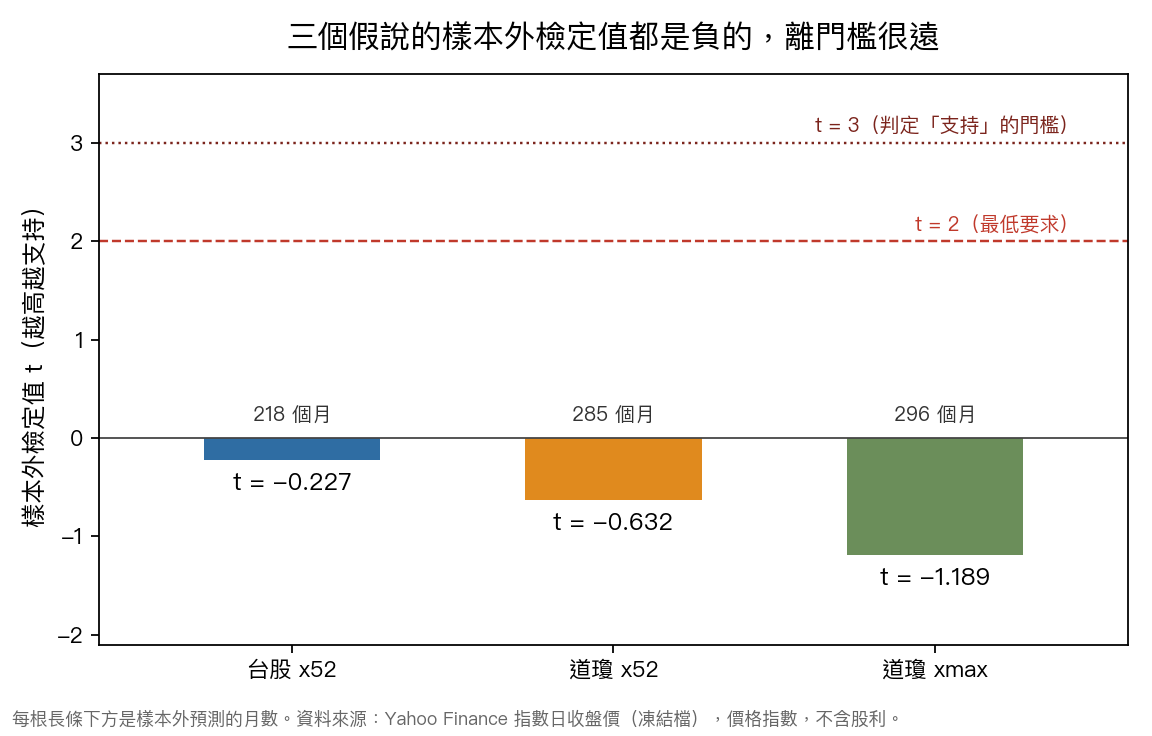
圖一:每根長條是一個假說的樣本外檢定值,長條下方是樣本外預測的月數。
三個假說的 t 都是負的,樣本外 R² 也都小於 0,意思是加了預測變數的模型,誤差比直接用歷史平均更大。依規則,t 沒到 2,在第二步就判「不支持」。道瓊 x52 的全樣本斜率是 -0.028,方向和假說相反,但判定用不到它,因為 t 已經沒過下限。
換個做法重算,結論有沒有翻
事前登記的穩健性檢查,只有第一項會改變分類,其餘只報告。
- 自相關期數:計算標準誤時容許的自相關期數 L,登記了六個取值。台股 x52 的 t 介於 -0.364 到 -0.195,道瓊 x52 介於 -0.766 到 -0.389,道瓊 xmax 介於 -1.208 到 -1.161。六種 L 下,三個假說的分類都沒有改變。
- 起始視窗:把最初用來估計的 120 個月,改成 60 或 180 個月,三個假說的 t 介於 -0.670 與 0.690 之間。最高的一格是台股 x52 用 180 個月,t 為 0.690,樣本外 R² 為 0.002,仍然沒到 2。
- 52 週的算法:把 252 個交易日改成 365 個日曆日,台股 x52 的 t 為 -0.186,道瓊 x52 為 -0.499。
- 限制預測方向:只在斜率方向與預期相反時,改用歷史平均當預測。三個假說的 t 為 -0.227、-0.413、-0.815。
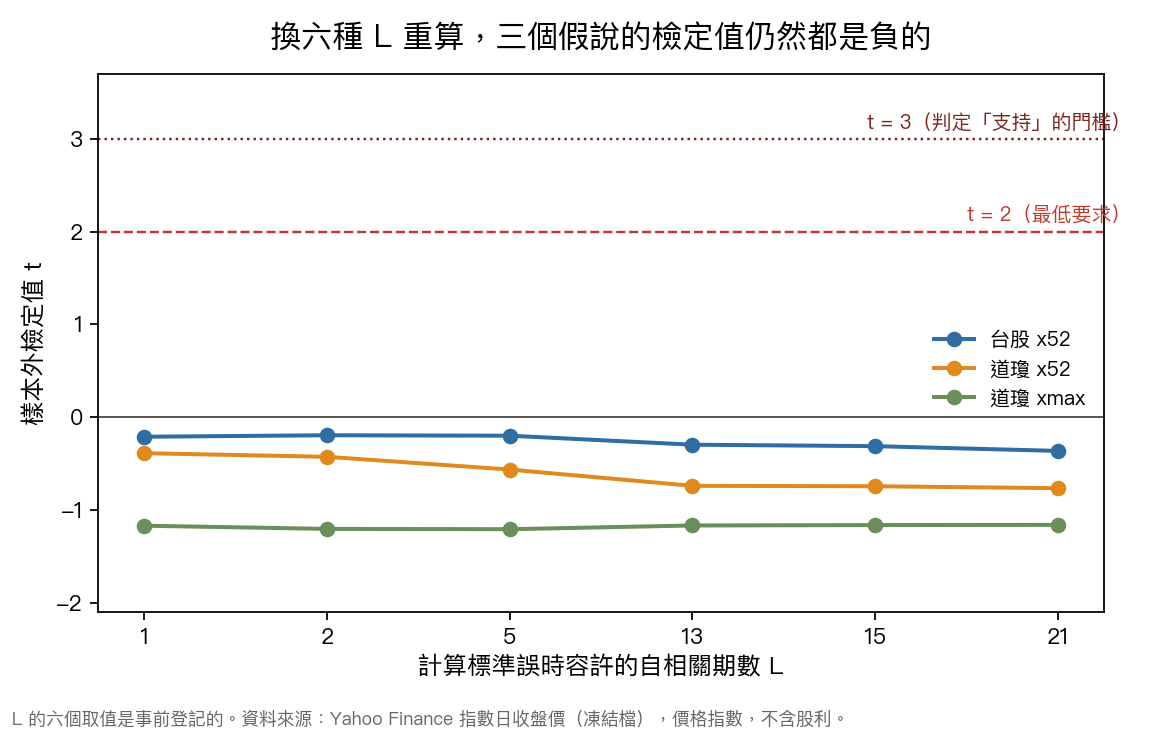
圖二:橫軸是 L 的六個取值,縱軸是 Clark–West 檢定值。
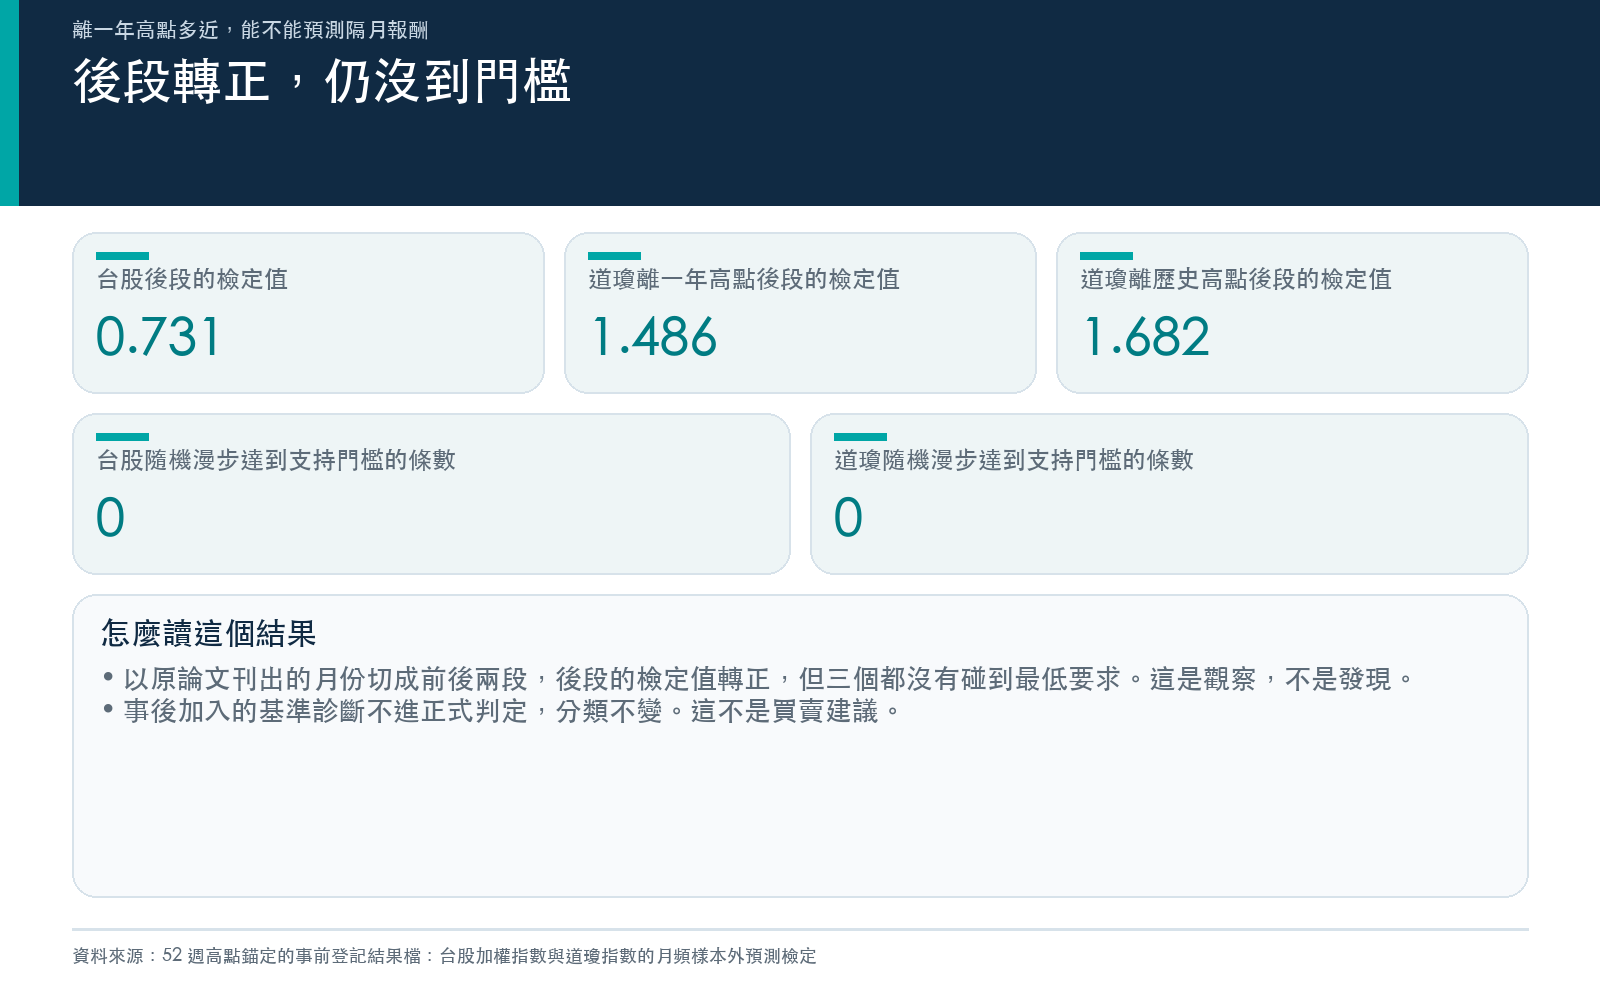
最後一項是把樣本在 2012-06 切成前後兩段,這是原論文刊出的月份,登記時就定好。切成兩段時,預測仍是主要規格的預測,只是依目標月分開計算。
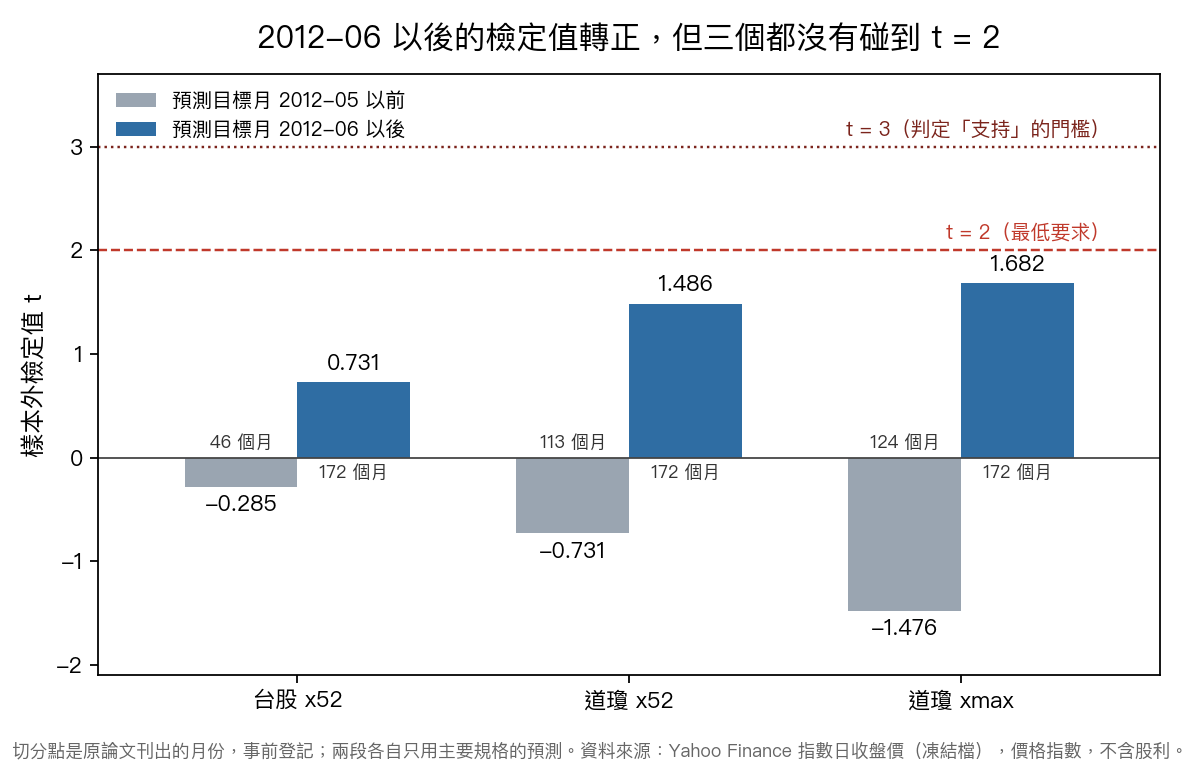
圖三:灰色是預測目標月在 2012-05 以前,藍色是 2012-06 以後。
後段的 t 轉為正,台股 x52 是 0.731,道瓊 x52 是 1.486,道瓊 xmax 是 1.682;前段分別是 -0.285、-0.731、-1.476。後段的樣本外 R² 只有 0.002、0.003、0.005。這是觀察,不是發現:三個後段檢定值都沒碰到 2,後段只有 172 個月,而且切成兩段本身就多出六個檢定值。
兩個對照檢查
第一個是隨機漫步安慰劑:每個指數各產生 200 條完全隨機的價格路徑,丟進同一套 x52 流程。台股組有 0 條、道瓊組有 0 條的檢定值達到 3。這個檢查只說明這套流程在隨機漫步下不會輕易亂報顯著,不能當成已經排除真實價格資料裡的偏誤。真實資料裡,預測變數的月自相關係數很高,台股 x52 是 0.922,道瓊 x52 是 0.876,道瓊 xmax 是 0.933,這種情形下一般的全樣本迴歸 t 值容易失真,所以本文的判定只看樣本外檢定。
第二個是置換診斷,把隔月報酬的月份順序隨機打亂、預測變數不動,再把整套樣本外流程重跑一遍,用來檢查流程,不參與判定。
一個事後加入的診斷
登記時,歷史平均基準有兩種寫法:一種是訓練用月報酬的平均,另一種是所有先前月報酬的平均。台股 x52 與道瓊 x52 的兩種寫法並不相同,主要規格採前者。
看到結果之後,另外加了一個診斷,改用所有先前月報酬的平均當基準。三個假說的檢定值變成 0.251、-0.672、-1.189,分類仍然都是「不支持」。這個診斷是事後加的,只報告,不進正式判定。
這個研究的限制
- 這是受原論文啟發的同方向檢定,不是複製。登記時只讀到摘要,沒有讀到正文,變數的做法、樣本期與檢定方法都以事前登記為準,與原文的規格是否相同沒有核實。登記者事先知道摘要的結論方向。
- 指數是價格指數,不含股利,也沒有扣掉無風險利率。原文的預測目標是不是超額報酬,沒有核實。
- 道瓊的 xmax 用 1992-01-02 以來的最高收盤價計算,資料無法核實更早之前沒有更高的收盤價。台股的 xmax 不檢驗。
- 樣本外預測只有 218 到 296 個月,沒有做檢定力分析。沒有通過檢定不等於沒有預測力,較小的預測力在這樣的樣本長度下可能偵測不到。
- 沒有計入交易成本,這也不是交易策略。
- 這個研究沒有檢驗機制,沒有回答為什麼離高點的距離有沒有預測力。
對讀者的意思
在這兩個指數、月頻、樣本外的設計下,離 52 週高點多近這個數字,沒有幫助預測隔月的大盤報酬。後段檢定值轉正,但沒有碰到門檻,不能解讀成這個數字開始有用。這篇回答的只是一個窄問題:用這個數字,能不能猜隔月漲跌。它不處理部位大小與停損,也不是買賣建議。
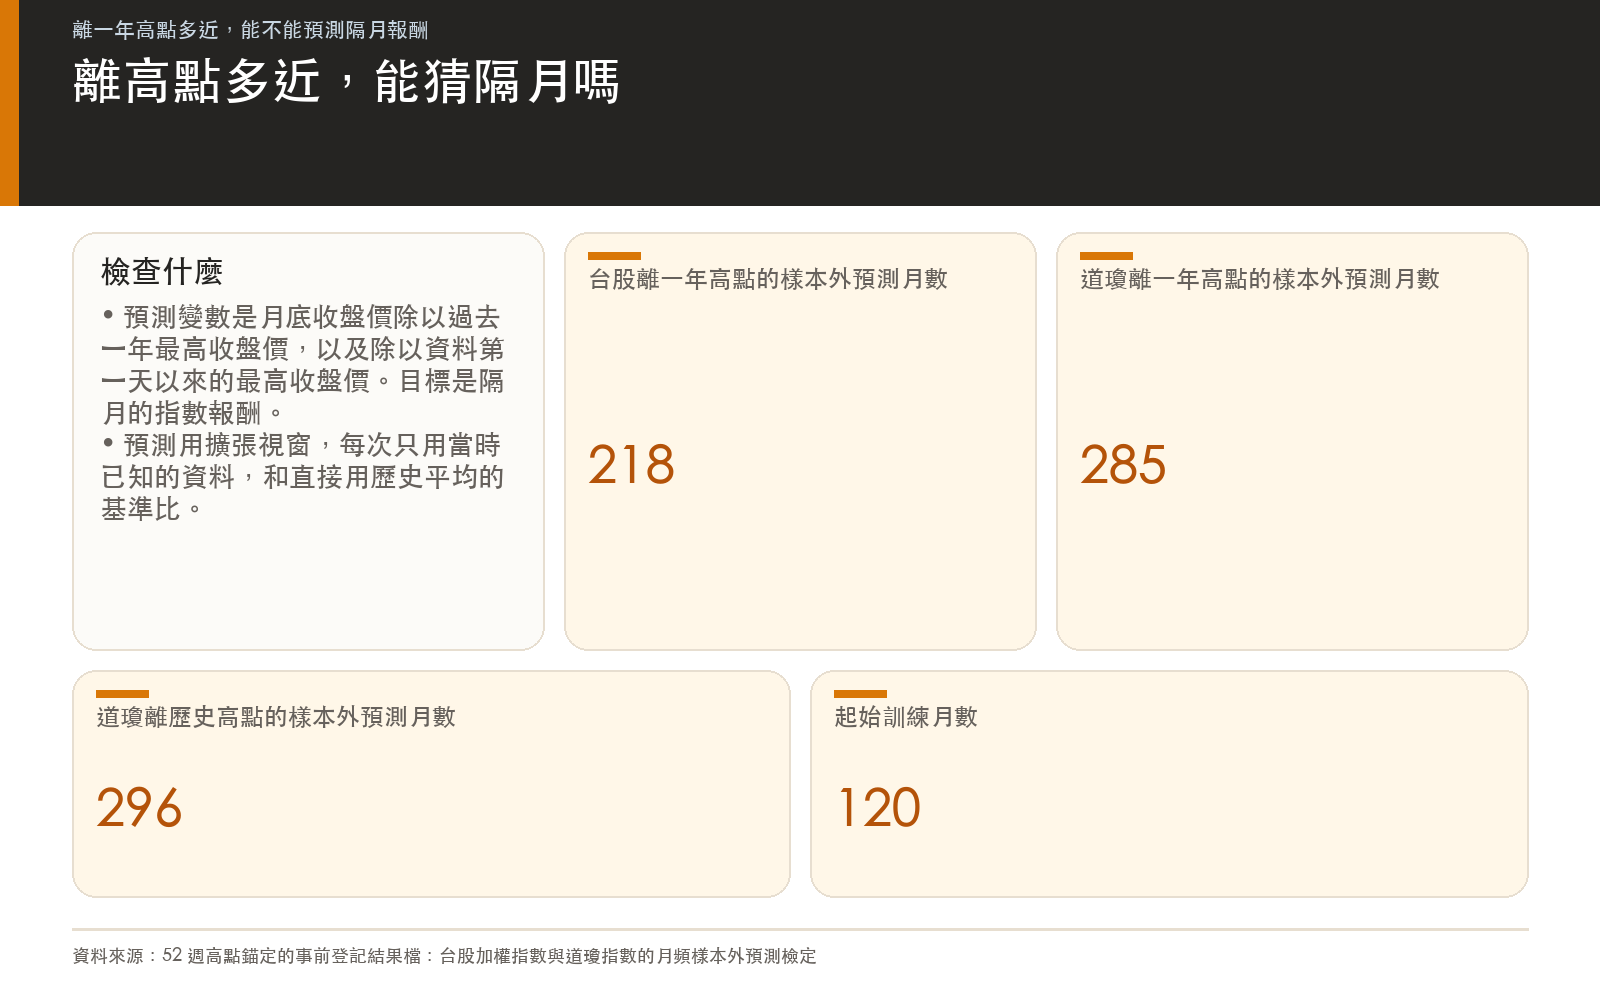
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊