把「一起暴跌」寫進模型,商品加股債的風險預測有比較準嗎?八組搭配、十六次比較,校正後一次都沒贏
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
把「一起暴跌」寫進模型,商品加股債的風險預測有比較準嗎?八組搭配、十六次比較,校正後一次都沒贏
常見的看法是,金融危機時原本各走各的資產會一起下跌,所以有人主張:預測投資組合的風險,不能只看平常的相關係數,要把「一起大跌的機率比一起大漲高」這件事直接放進模型。copula 模型就是為這件事設計的。它比簡單的動態相關模型複雜,值不值得多付這個複雜度,可以用資料檢驗。
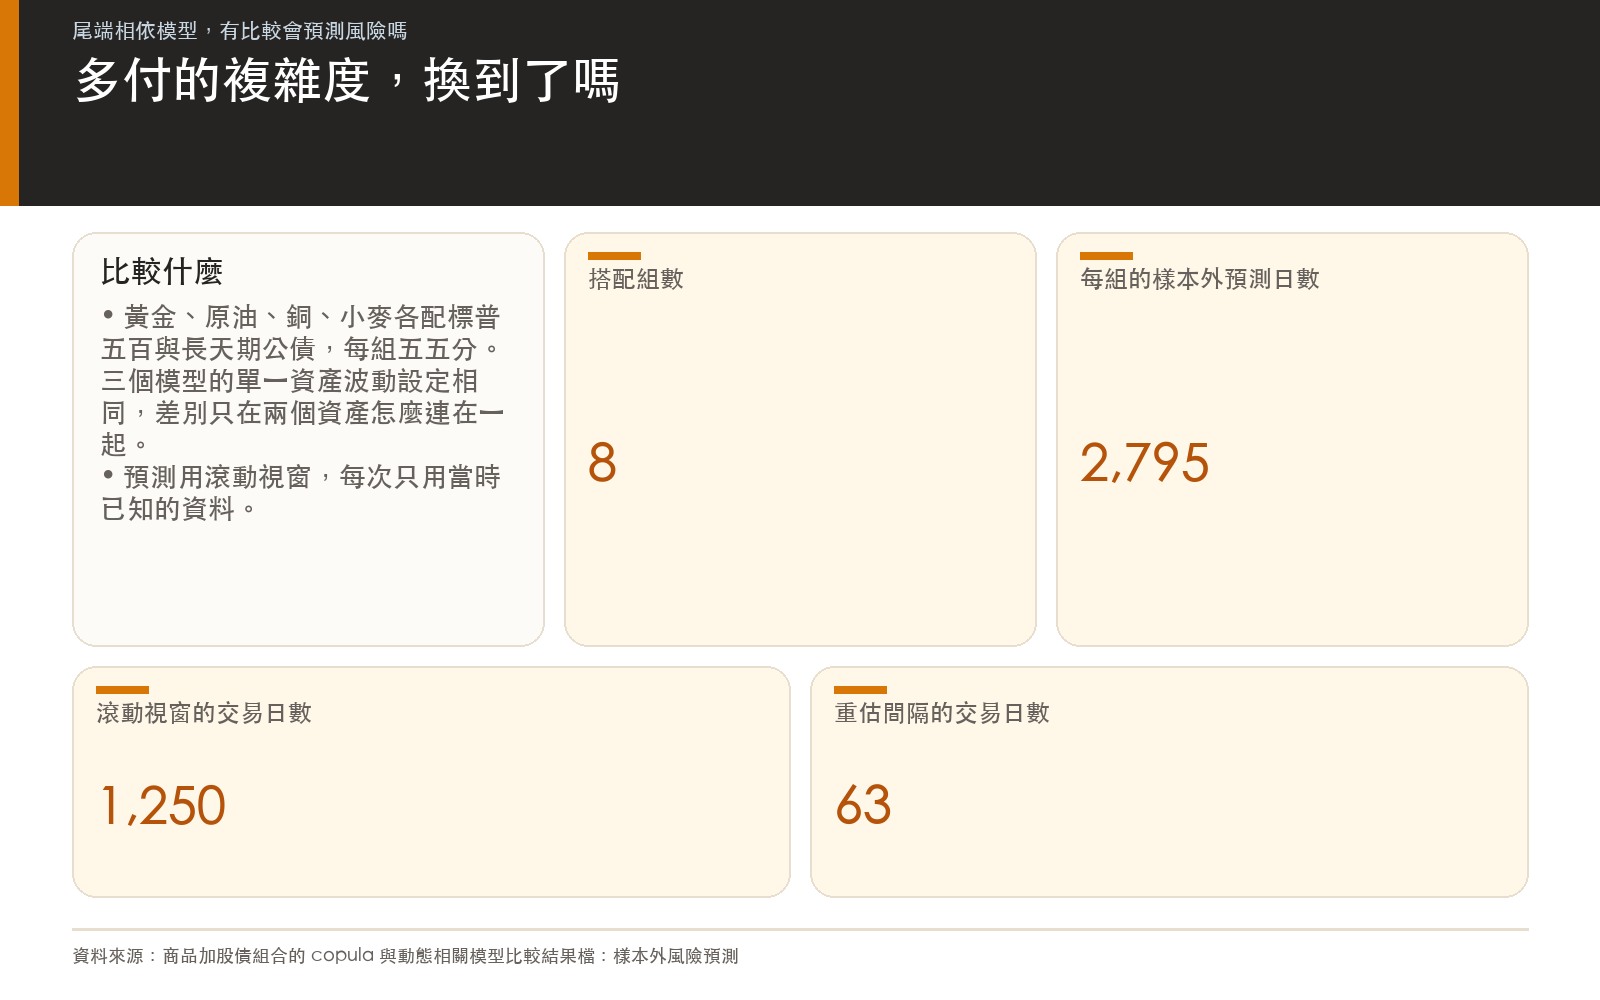
這篇用黃金、原油、銅、小麥四種商品,各自和標普 500 指數(SPY)、長天期公債(TLT)配成五五分的組合,一共 8 組。每組同時預測三個模型:簡單的 DCC(動態條件相關)模型,以及兩種 copula 模型,Student-t copula 和 Clayton copula。Student-t 的尾端相依在上下兩邊對稱,Clayton 則專門放大「一起往下」的那一邊。
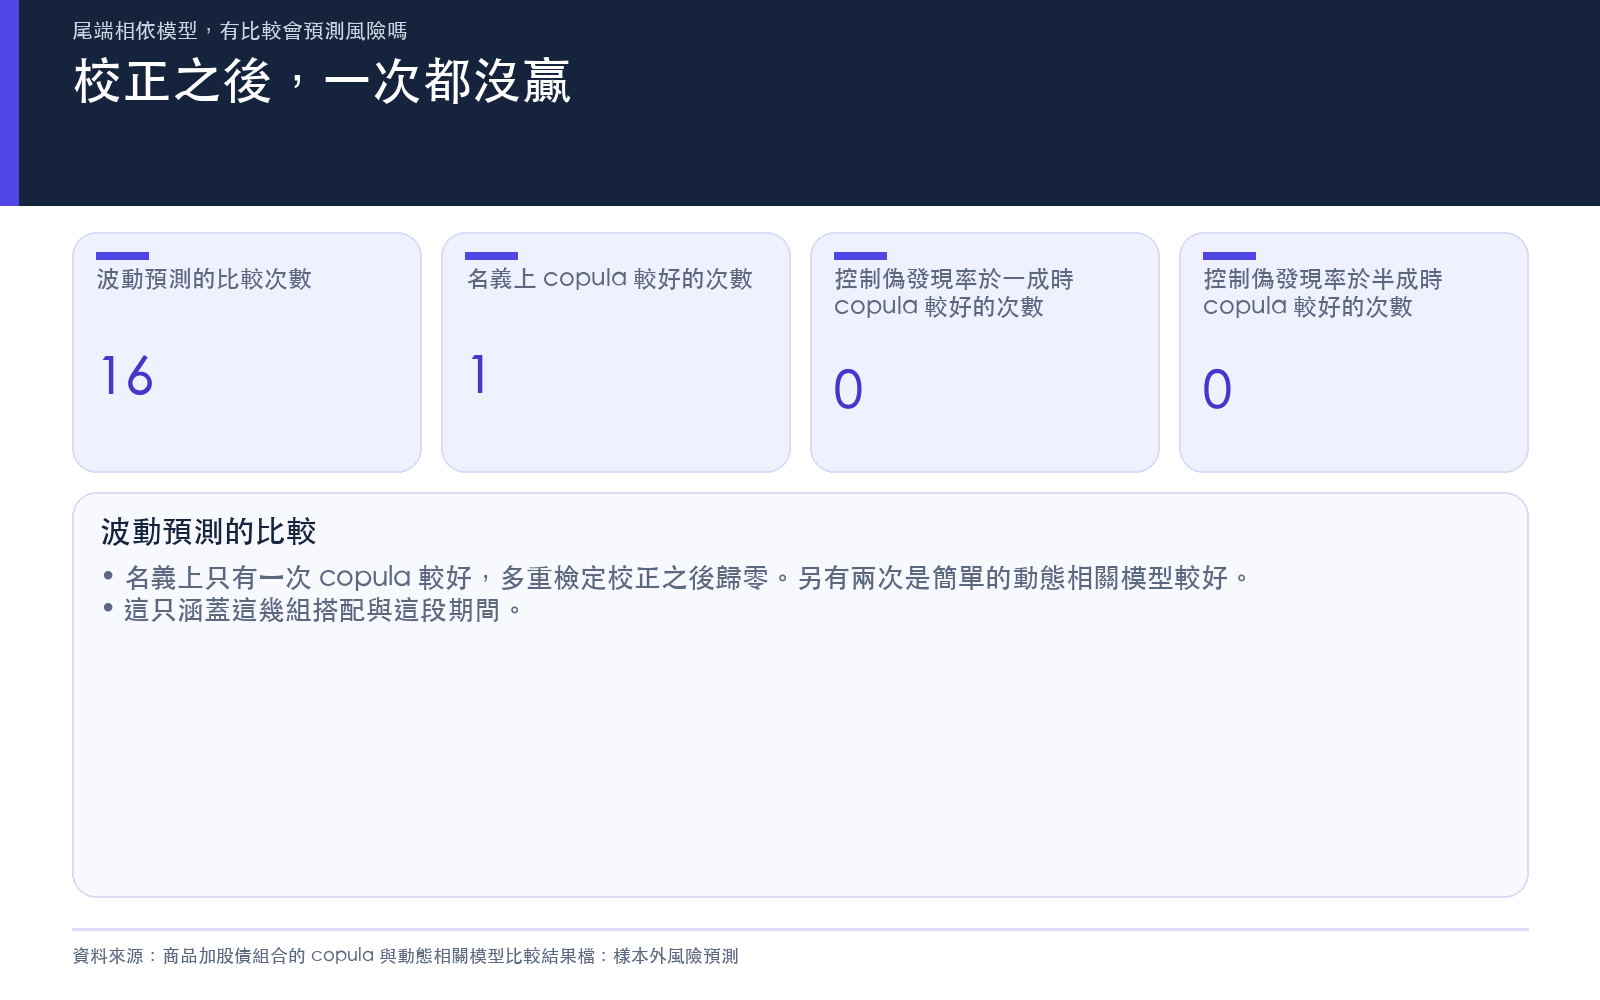
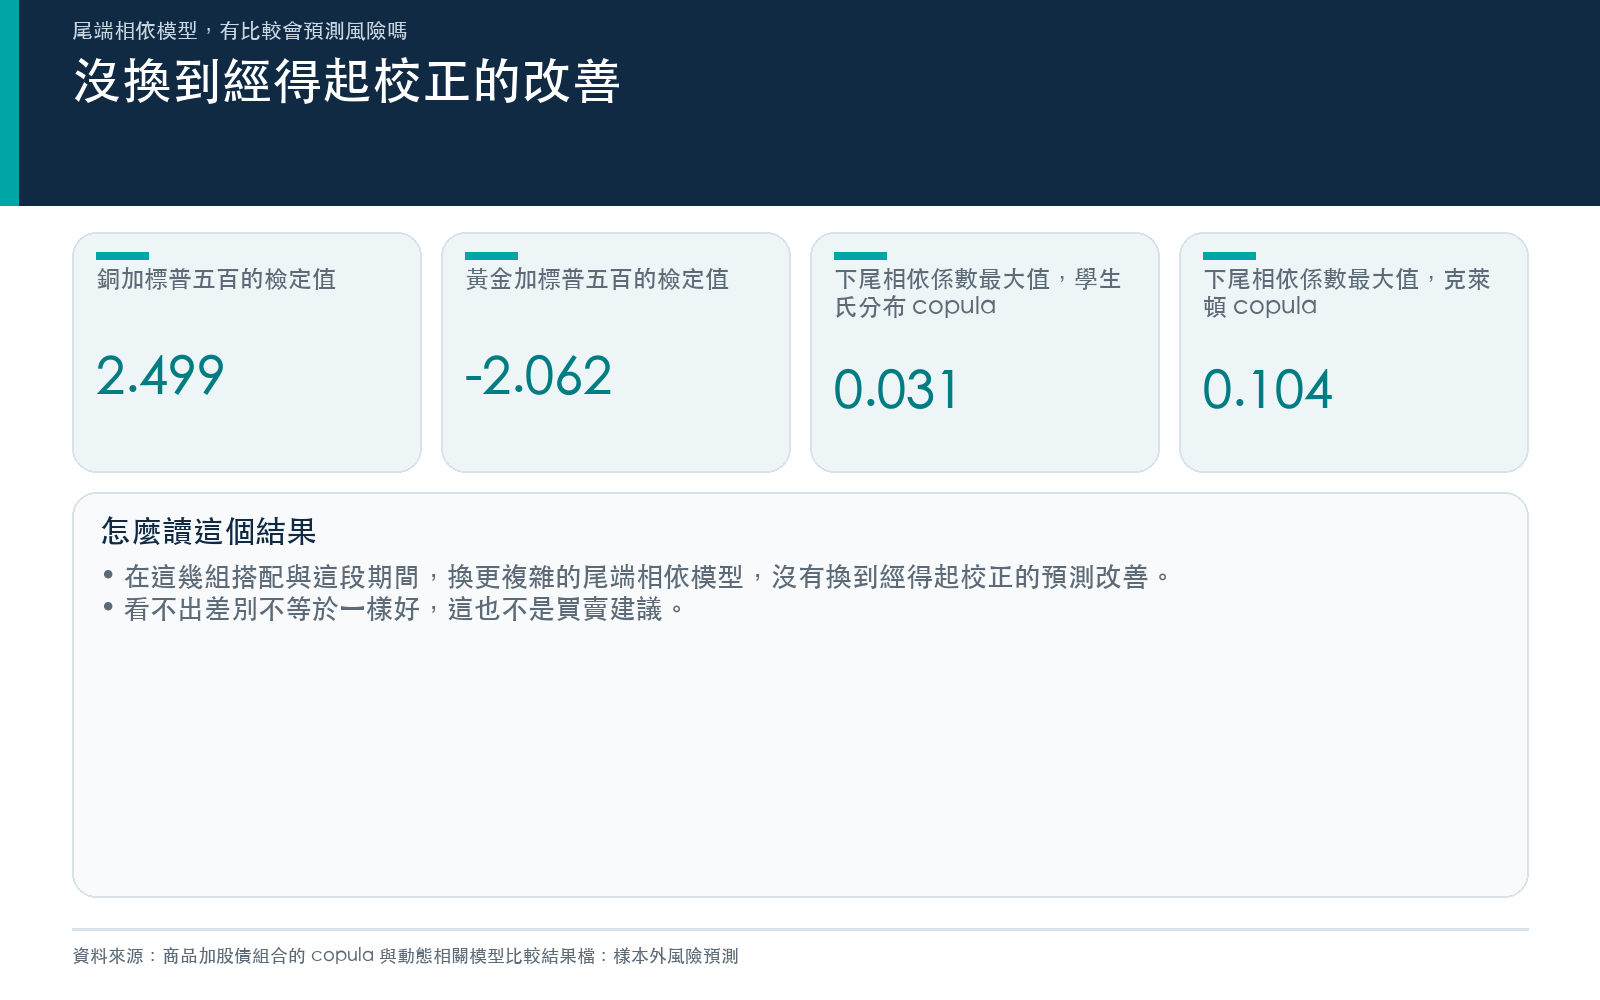
結果先講:16 次波動預測的比較裡,名義上(沒有做多重檢定校正)只有 1 次是 copula 較好,就是銅加標普 500 的 Student-t copula,檢定值 2.499,p 值 0.013。16 次比較一起看,做偽發現率校正(BH-FDR)之後,copula 較好的比較是 0 次。另外有 2 次是簡單的 DCC 較好,都在黃金加標普 500。這個設計下,沒有看到 copula 帶來經得起校正的預測改善。這只涵蓋這 8 組搭配與這段期間,不代表尾端相依不存在。
比較的設計
三個模型對單一資產的波動用同一套設定(含恐慌指數 VIX 的平方當解釋變數),差別只在兩個資產怎麼連在一起。預測的是五五分組合每天的波動。商品用 Yahoo Finance 的期貨序列(黃金、原油、銅、小麥),股票與公債用 SPY、TLT 兩檔 ETF,資料先凍結成固定檔案才開始計算。
預測用滾動視窗:用過去 1250 個交易日的資料估計模型,每 63 個交易日重估一次,每一次預測只用當時已經知道的資料。樣本外預測從 2015-06-01 到 2026-07-24,每個模型每組搭配有 2795 個交易日的預測。
評分用一種專門衡量變異數預測好壞的損失函數,數字越小越好,高估與低估都會被懲罰。兩個模型的損失差用 Diebold–Mariano 檢定比較,並做小樣本修正。名義顯著水準的臨界值是 ±1.96。16 次比較(8 組搭配乘以兩種 copula)同時看,所以另外用偽發現率校正,看有沒有比較能撐過。
結果:波動預測
下表每一格是 DCC 對一種 copula 的檢定值,括號是 p 值。正數表示 copula 的預測損失較小,負數表示 DCC 較小。
| 搭配 | Student-t copula 檢定值(p 值) | Clayton copula 檢定值(p 值) | 未校正的結果 |
|---|---|---|---|
| 黃金 + 標普 500 | -2.06(0.039) | -2.69(0.007) | DCC 較好(兩種 copula 都是) |
| 原油 + 標普 500 | 1.03(0.301) | 0.49(0.625) | 看不出差別 |
| 銅 + 標普 500 | 2.50(0.013) | -0.50(0.615) | Student-t copula 較好 |
| 小麥 + 標普 500 | -0.87(0.386) | -0.84(0.399) | 看不出差別 |
| 黃金 + 長天期公債 | 1.20(0.229) | 0.20(0.841) | 看不出差別 |
| 原油 + 長天期公債 | 0.24(0.813) | -0.63(0.528) | 看不出差別 |
| 銅 + 長天期公債 | -1.13(0.259) | -0.39(0.697) | 看不出差別 |
| 小麥 + 長天期公債 | 0.47(0.641) | 0.83(0.409) | 看不出差別 |
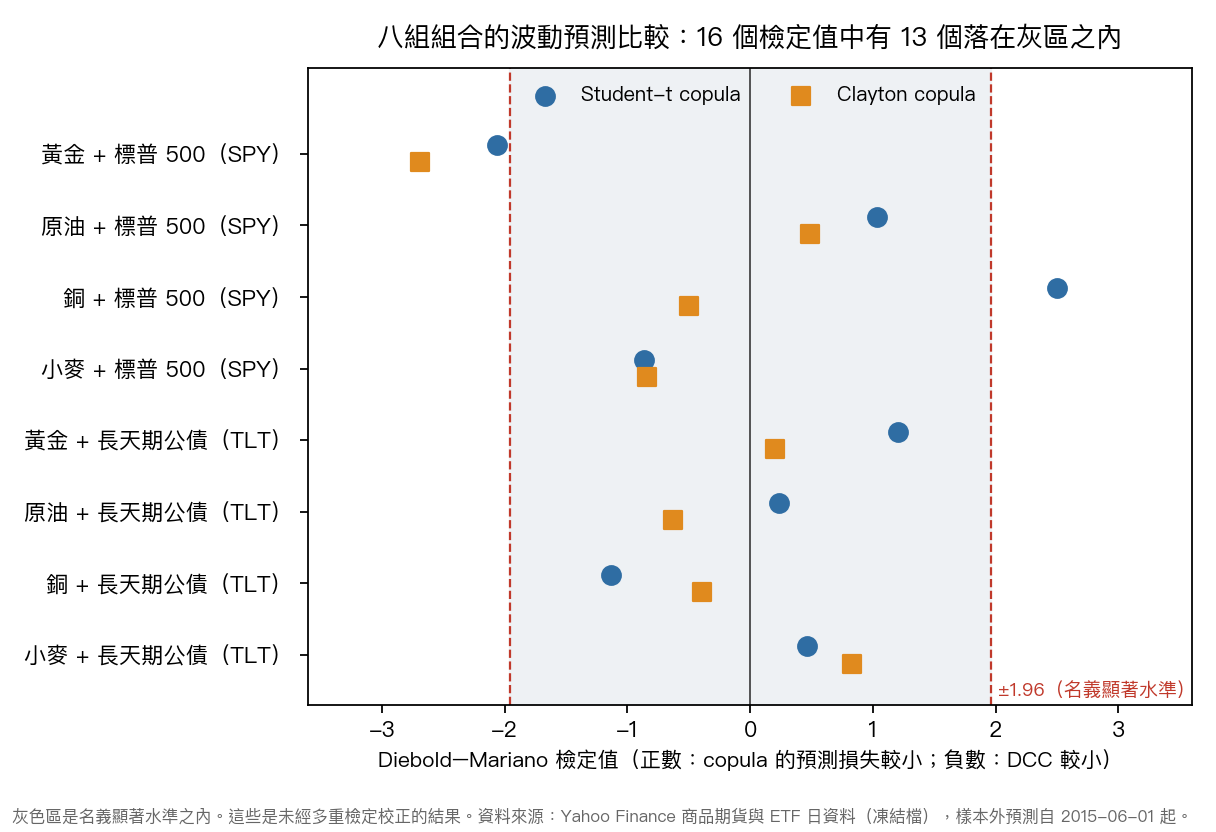
圖一:每個點是一次比較。灰區是名義顯著水準之內,越往右 copula 越好,越往左 DCC 越好。
名義顯著水準之外的點有 3 個。銅加標普 500 的 Student-t copula 在右側,檢定值 2.499;黃金加標普 500 的兩個點在左側,檢定值是 -2.062(p 值 0.039)與 -2.687(p 值 0.007),DCC 較好。其餘 13 次看不出差別。16 次比較裡出現 3 次名義顯著,本來就在偶然可預期的範圍內,所以才需要校正,而校正後 copula 較好的是 0 次。
即使是那 1 次,差距也不大。銅加標普 500 的 DCC 與 Student-t copula 平均損失差是 0.0054,同一組搭配的 Clayton copula 檢定值只有 -0.503,沒有同方向。
結果:尾端風險預測
波動預測以外,還比較了尾端風險預測:每天預測組合最差那一小部分的損失(風險值與預期短缺),用 FZ 損失同時評分,再做同樣的 DCC 對 copula 比較,兩個尾端水準各做一遍。為了讓三個模型在同一批日期上比,只用共同的 2543 個交易日(2016-05-31 到 2026-07-24)。
共 32 次比較,名義上顯著的有 9 次,其中 copula 較好 3 次,DCC 較好 6 次。顯著的比較裡,DCC 較好的比 copula 較好的還多。這些也沒有做多重檢定校正,只能當描述,不能當結論。
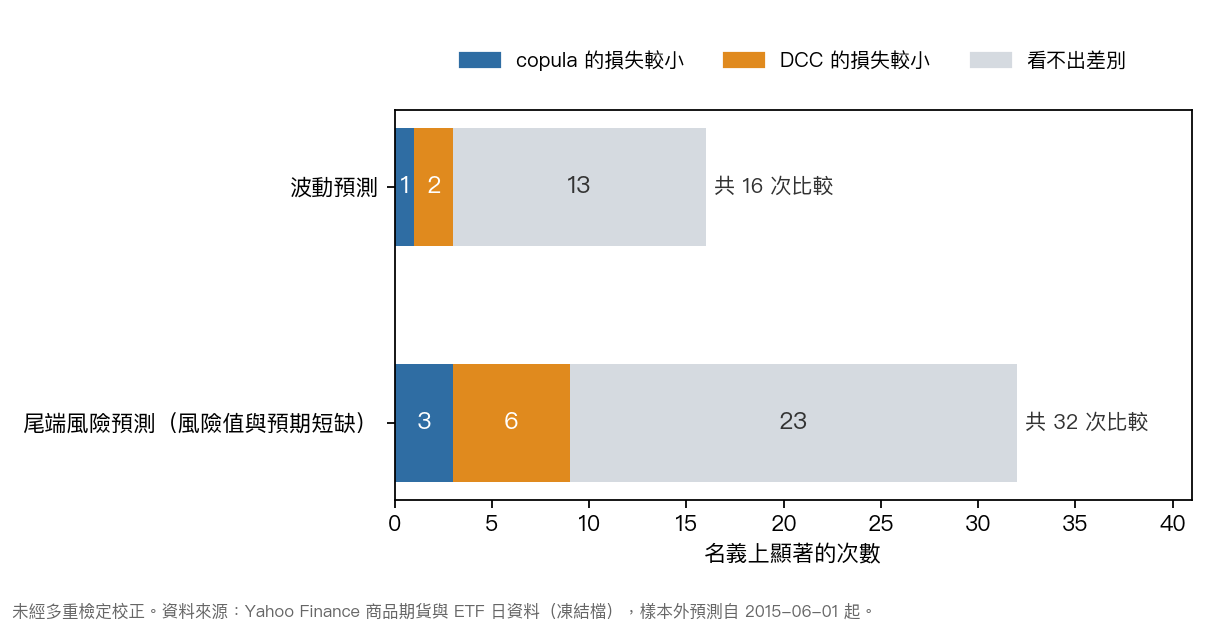
圖二:藍色是 copula 的損失較小,橘色是 DCC 的損失較小,灰色是看不出差別。
這個研究的限制
- 只有 8 組搭配、一種權重(五五分)、一段期間(2015-06-01 起),商品、權重或期間換了,結論可能不同。
- 「看不出差別」不等於「一樣好」。這裡沒有做檢定力分析,較小的優勢在 2795 個交易日的預測裡可能偵測不到。
- 兩種 copula 估出的平均下尾相依係數,最高都出現在黃金加長天期公債:Student-t copula 是 0.031,Clayton copula 是 0.104。這是描述,沒有檢驗它和預測好壞的因果關係。
- 尾端風險預測的結果沒有做多重檢定校正,只當描述。
- 沒有計入交易成本,這也不是交易策略。
對讀者的意思
在這 8 組商品加股債的五五分組合、這段樣本外期間裡,為「一起暴跌」多付的模型複雜度,沒有換到經得起校正的風險預測改善,簡單的動態相關模型沒有被這兩種 copula 穩定打敗。這個結果回答的是一個窄問題:換更複雜的尾端相依模型,預測有沒有穩定變準。它不處理部位大小與停損,也不是買賣建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊