每天抓 FINRA 場外交易檔,能不能先知道散戶熱門股隔天會不會大震?22 檔股票、477 個交易日的答案:多半不必抓
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
每天抓 FINRA 場外交易檔,能不能先知道散戶熱門股隔天會不會大震?22 檔股票、477 個交易日的答案:多半不必抓
如果你常交易 GME、AMC、PLTR 這類散戶熱門股,要不要每天去抓、去整理 FINRA 公布的場外交易檔,來幫自己估隔天的震盪幅度?
我們的答案是:如果你本來就會看這檔股票自己最近幾天、幾週的震幅,再加上 FINRA 這兩個數字,幫助非常有限,而且時好時壞。省下每天抓檔、對代號、清資料的工夫,是比較划算的選擇。
會有人想抓這份檔案,是因為美國散戶的下單大多被券商轉給造市商,在交易所以外成交。FINRA 每天公布每檔股票的「場外成交量」與其中的「場外賣空量」,看起來像一扇觀察散戶動向的窗:前一天場外特別熱,隔天股價是不是就比較容易大震?下面是我們拿 22 檔股票實際測的結果。
我們怎麼測
- 股票 :22 檔散戶傾向明顯的美股與 ETF,包括 GME、AMC、KOSS、PLTR、SOFI、HOOD、COIN、MARA、RIOT、CVNA、TLRY、IWM 等。
- 資料 :FINRA 每日公布的場外賣空量檔(同時有場外總量),以及 yfinance 的每日股價;期間 2023-01-03 至 2026-06-12,合計 19,008 筆「股票-交易日」資料。
- 要預測的東西 :隔天這檔股票「扣掉大盤影響之後」自己的震盪幅度。我們先用過去約半年的資料估計它跟大盤的連動,再把當天報酬中可以用大盤解釋的部分扣掉,剩下的才算數。這樣才不會把「大盤那天剛好大跌」誤算成散戶的功勞。
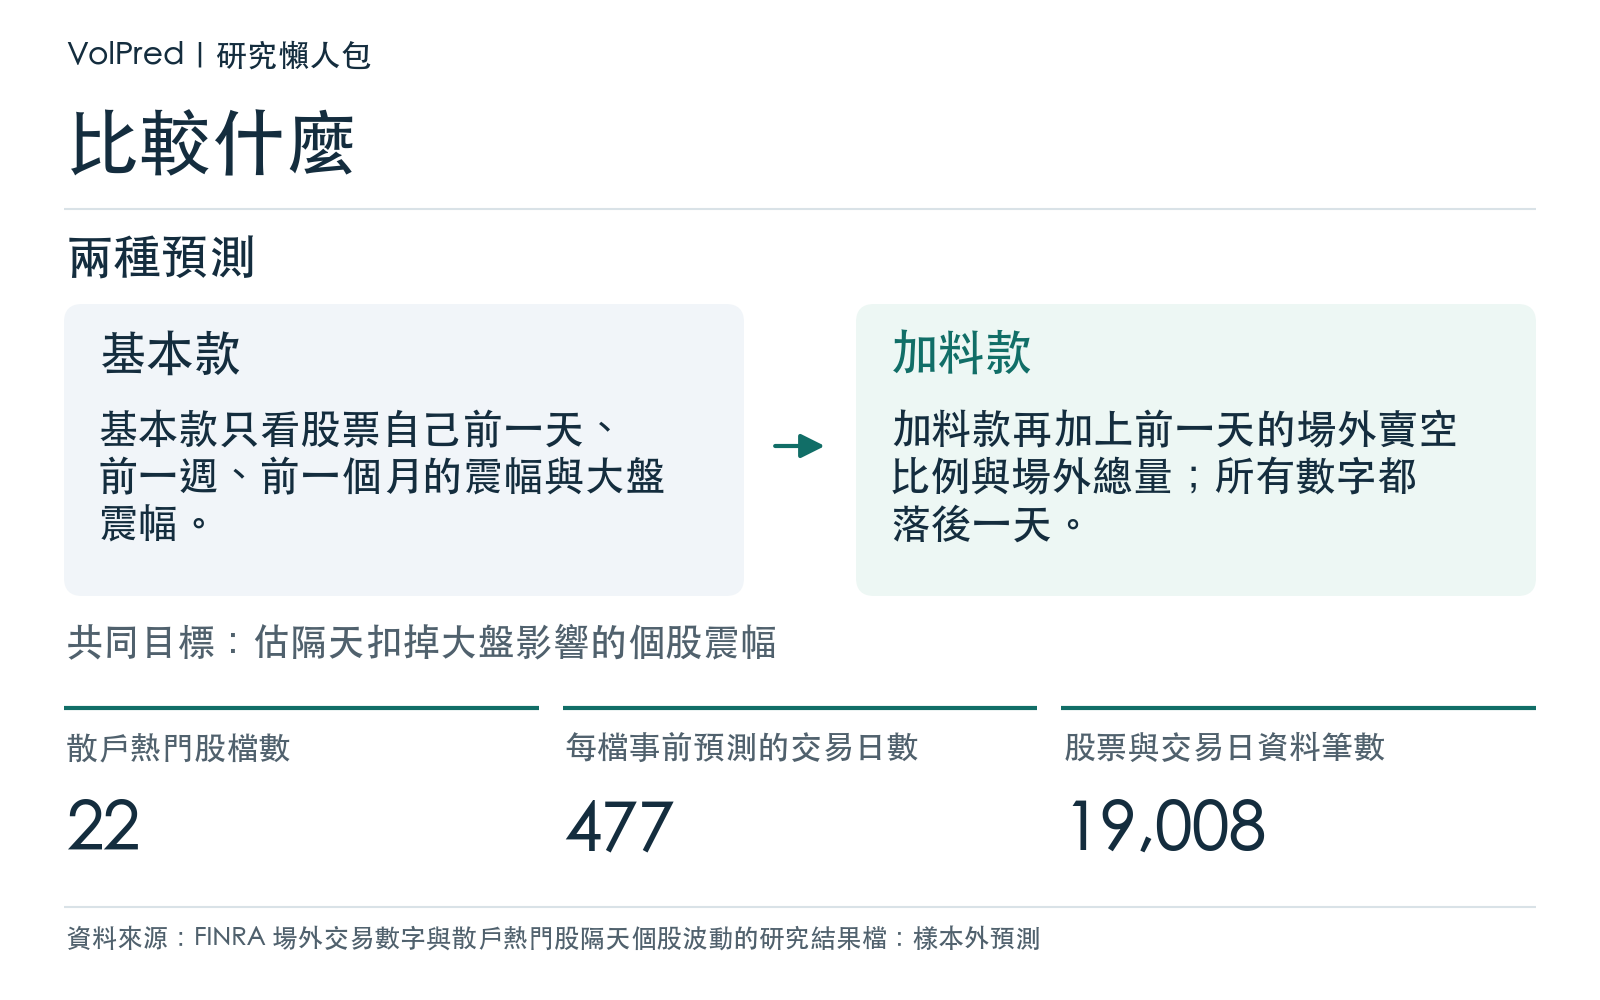
- 基本款預測 :只看這檔股票自己前一天、前一週、前一個月的震幅,再加上大盤前一天的震幅。
- 加料款預測 :基本款,再加上前一天的場外賣空比例與場外總量(兩者都跟它自己近幾個月的水準比,看是偏高還是偏低)。
- 公平規則 :所有預測只用前一天以前看得到的資料。每次用過去 252 個交易日估模型,每 21 個交易日重估一次,一路往前滾。每檔股票都留下 477 個真正「事前預測、事後對答案」的交易日,期間 2024-07-19 至 2026-06-12。
- 打分方式 :用一種專門給波動預測打分數的預測誤差,數字越小越準;「改善百分比」就是加料款比基本款少錯多少。
結果一:有變準也有變差,整體接近打平
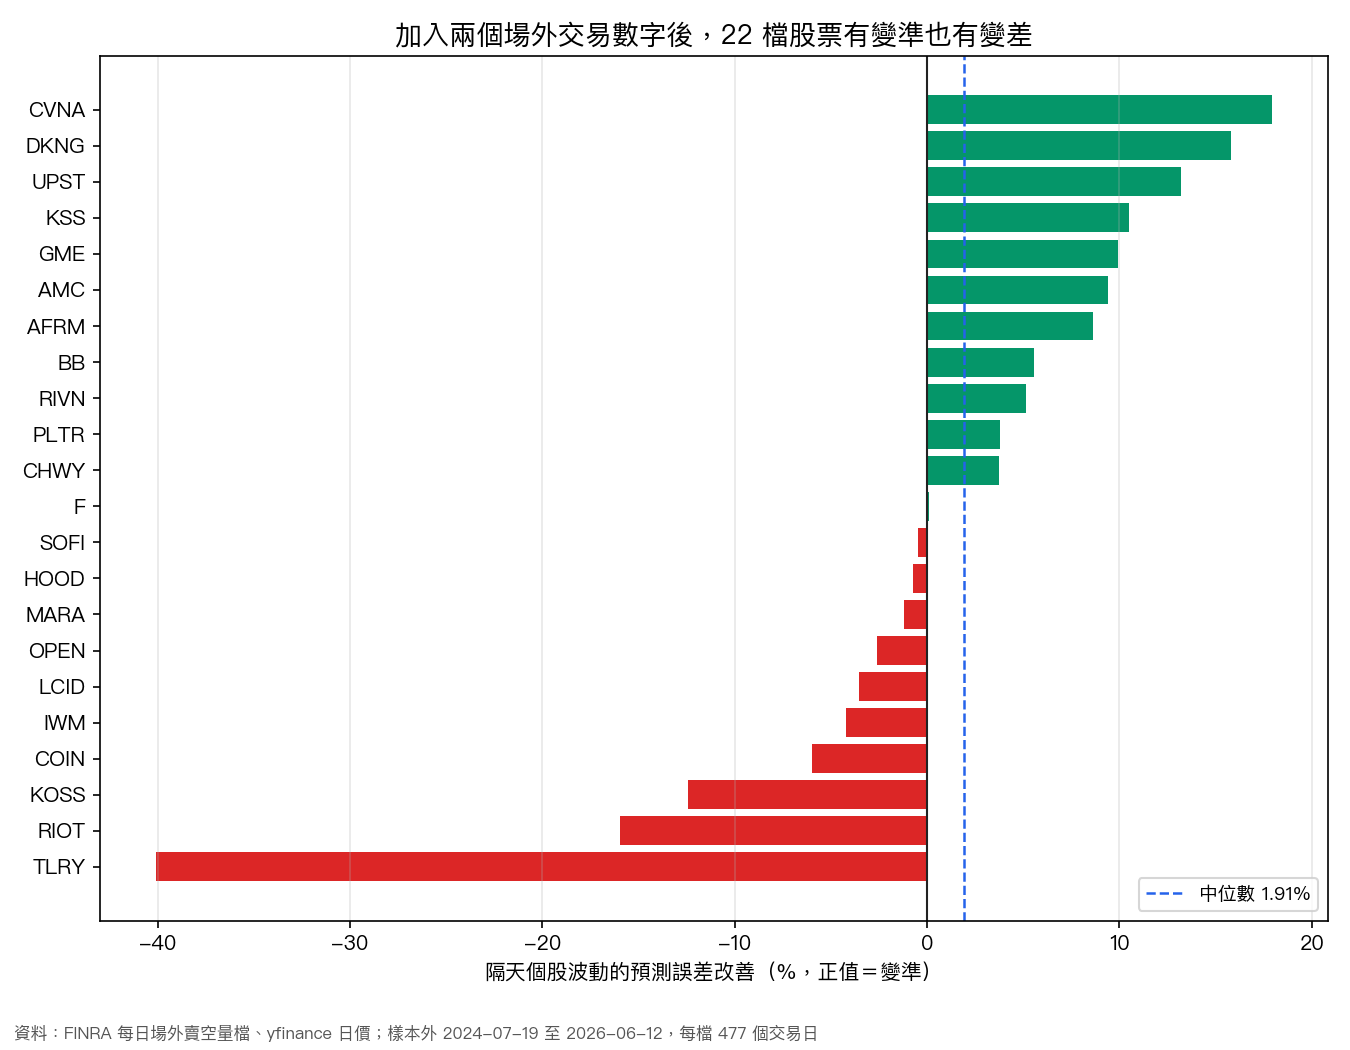
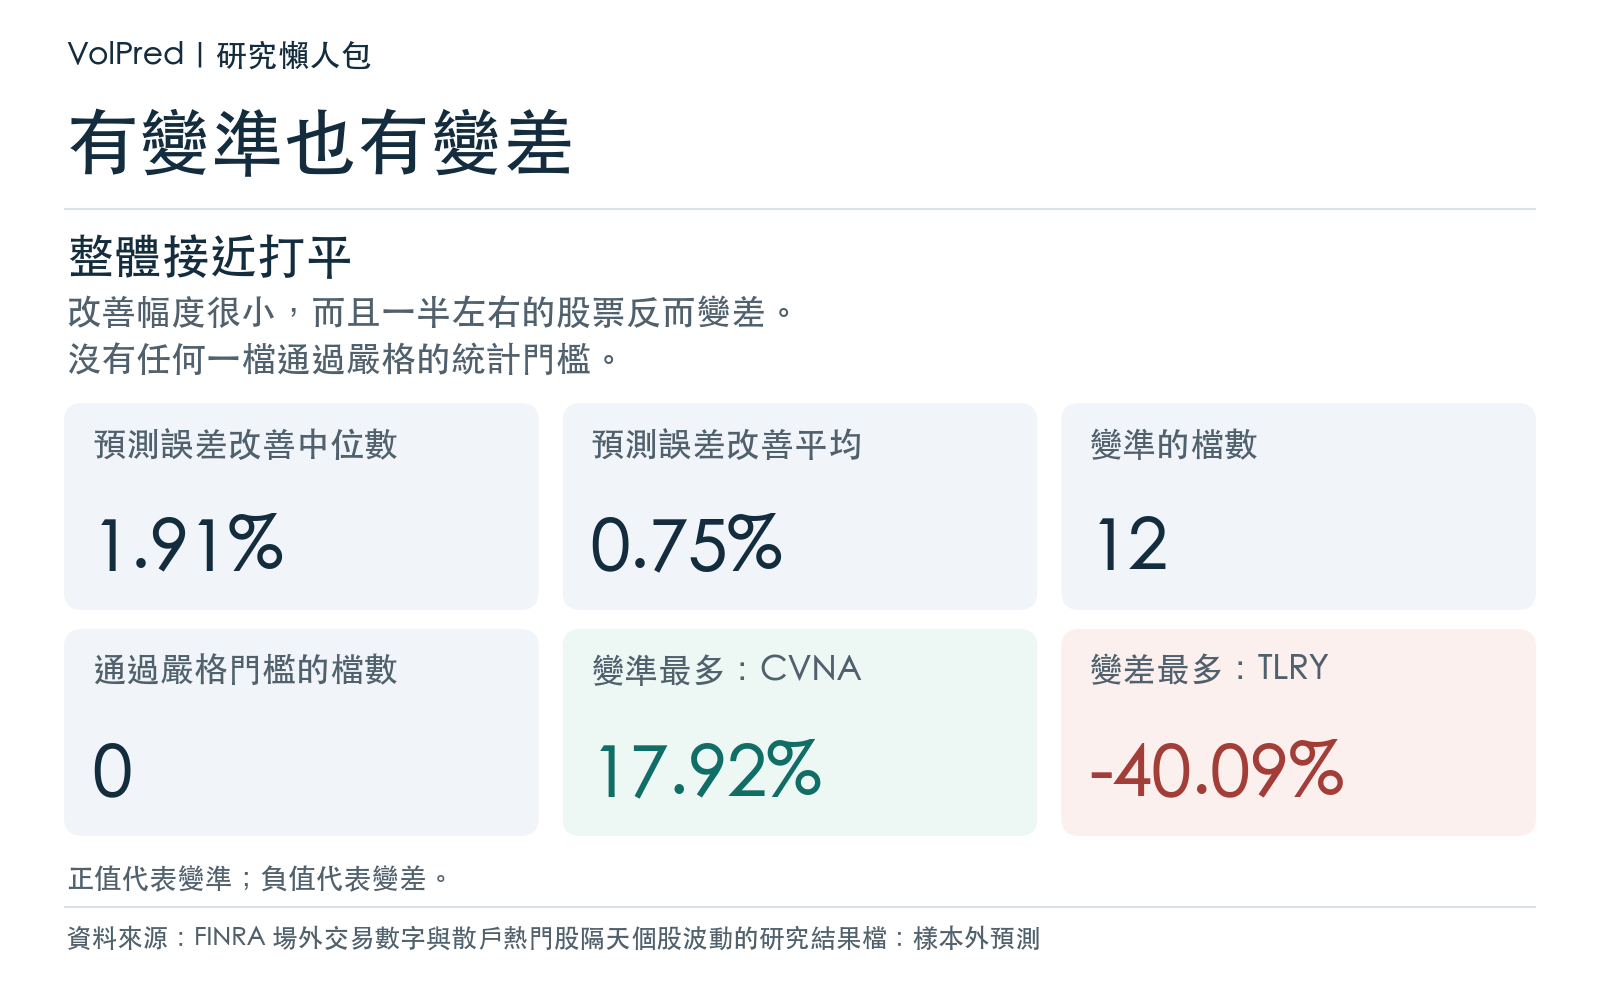
- 22 檔股票的改善百分比,中位數是 1.91%,平均只有 0.75%。
- 22 檔中有 12 檔變準,其餘變差。如果加不加這兩個數字其實沒差,丟銅板式地出現「12 檔變準」這種結果並不稀奇,統計上大約有四成機會。
- 變準最多的是 CVNA(17.92%)與 DKNG(15.80%);變差最多的是 TLRY(-40.09%)、RIOT(-15.97%)與 KOSS(-12.42%)。
- 我們對每一檔都做了嚴格的統計門檻檢查(比一般學術慣例更嚴,用來扣掉「同時測很多檔、總會有幾檔看起來不錯」的運氣成分), 22 檔中通過的是 0 檔 。把 22 檔合在一起看,也遠遠沒有達到統計顯著。
換句話說,CVNA 與 DKNG 的好成績不能直接當成「這兩檔特別適合用」的證據:同一批測試裡,TLRY 的退步幅度比它們的進步還大。
結果二:回頭看關聯明顯,往前預測卻用不上
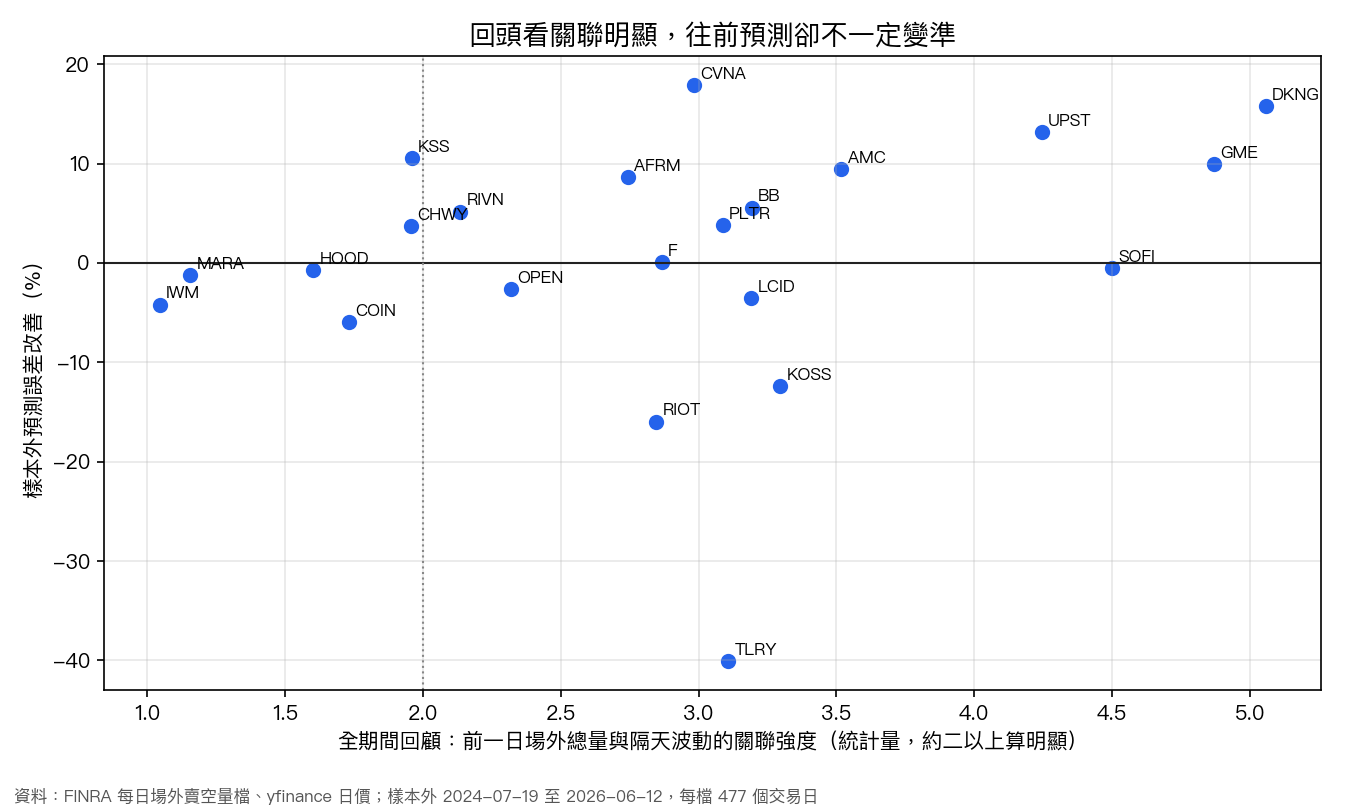
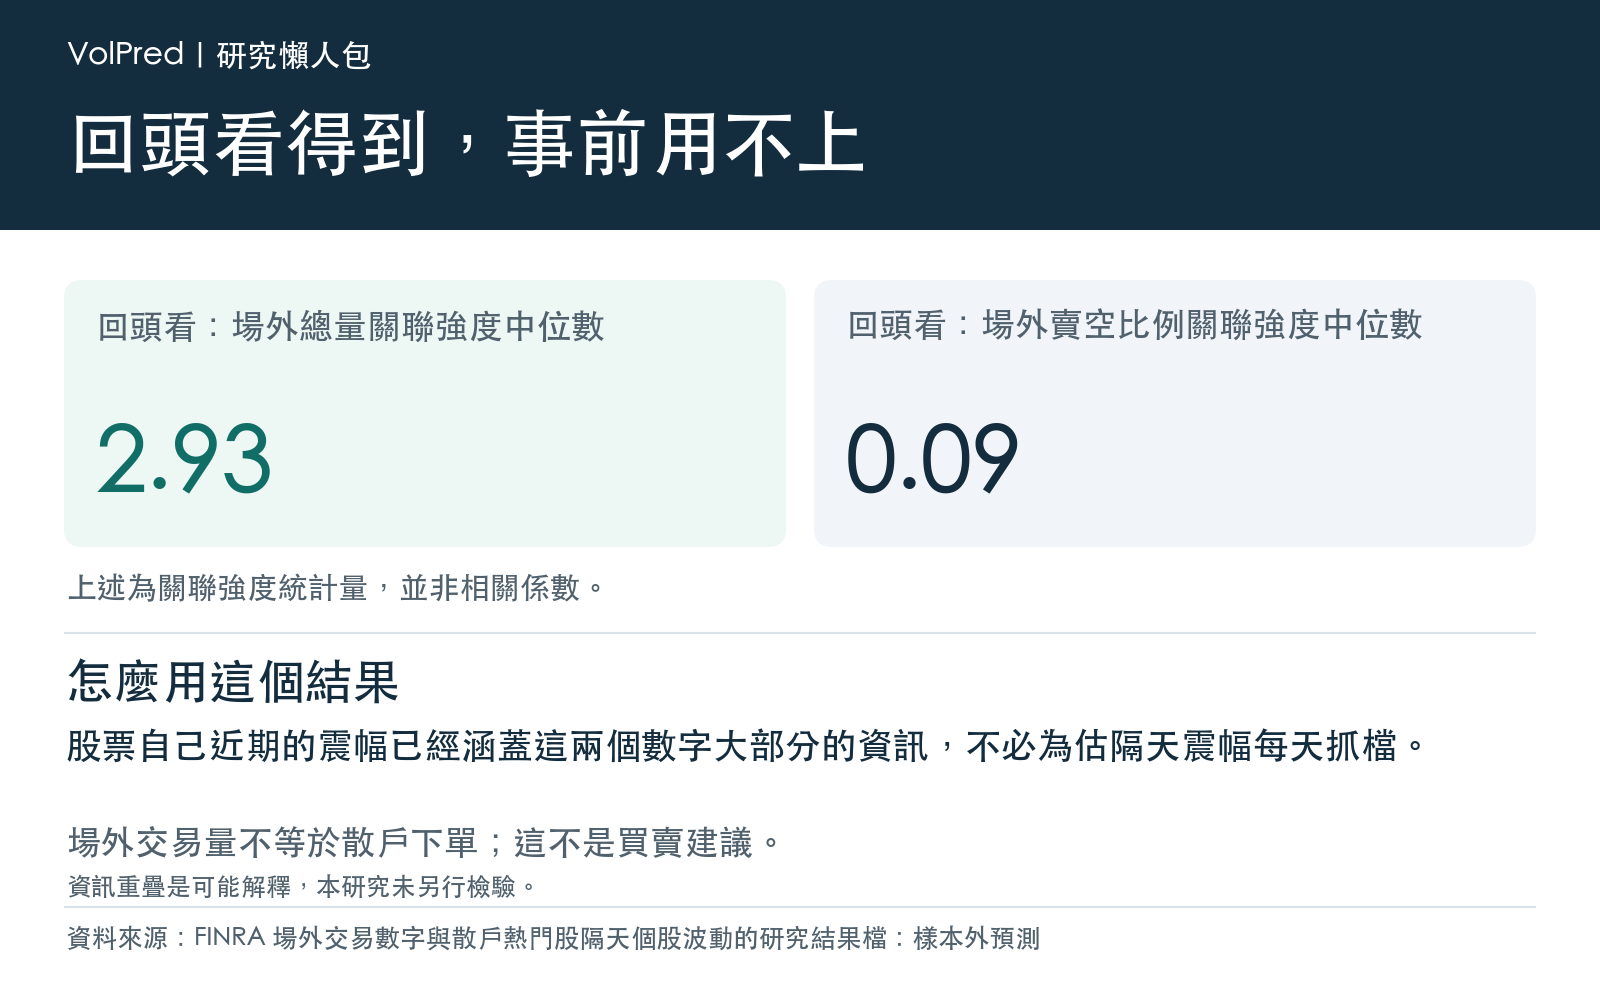
這是這次最值得記住的一點。如果把整段資料攤開來「回頭看」,前一天場外總量偏高的日子,隔天的個股震幅確實比較大:22 檔的關聯強度統計量中位數是 2.93,一般超過二就算明顯。場外賣空比例則幾乎看不出關係,中位數只有 0.09。
但回頭看得到,不代表事前用得上。圖中橫軸是回頭看的關聯強度,縱軸是真的拿來事前預測時的改善;關聯強度在三以上的股票裡,有的變準(DKNG、GME、UPST),也有的變差(TLRY、KOSS、LCID)。我們推測的原因(這次沒有另外檢驗)是:場外成交量本身跟股票自己的近期震幅高度重疊,成交量大的日子,通常本來就是股價很吵的日子。基本款已經把「最近很吵」算進去了,場外總量能額外補充的資訊就所剩不多,加進去反而多了一個會隨時間飄移的變數。
這對你代表什麼
- 不必為了估隔天震幅而每天抓 FINRA 檔 。看股票自己最近的震幅,已經涵蓋了這兩個數字大部分的資訊。
- 不要被個別股票的好成績說服 。22 檔裡總會有幾檔看起來很準,但同一批裡也有變差更多的;挑出好看的那幾檔,就是在挑運氣。
- 「場外交易量」不等於「散戶下單」 。FINRA 這份檔案記錄的是交易所以外的成交與其中的賣空量,裡面混著造市商、機構暗池與散戶的單;它不是券商層級的散戶委託資料,也不是融券餘額。
我們先前在 2026-06-18 也寫過一篇台股 0050 的散戶熱度與隔天震幅(那篇文章)。那次用的是台股的法人買賣與融資融券資料,市場、指標與期間都和這次不同,兩篇的結果要各自讀,不能疊在一起當成同一份證據。
這次研究沒有回答的事
- 名單是手選的 :22 檔都是現在仍在交易、知名度高的散戶熱門股,有倖存者偏差。它適合回答「這個做法值不值得試」,不足以代表整個美股。
- 只測隔一天 :我們沒有測未來一週或一個月的累積波動。
- 用的是日報酬 :震盪幅度以每日收盤報酬計算,不是盤中的高頻資料。
- 沒有直接的散戶資料 :如果能拿到券商層級的散戶下單紀錄,結果可能不同;這次只回答「公開免費的 FINRA 檔案夠不夠用」。
資料與方法來源
- FINRA 每日場外賣空量檔(CNMS,含場外總量與賣空量),2023-01-03 至 2026-06-12。
- yfinance 每日股價(含 SPY 作為大盤)。
- 樣本外預測期 2024-07-19 至 2026-06-12,每檔 477 個交易日;所有預測變數皆落後一天。
- 本研究經獨立審查通過,計算結果與程式保存於平台的實驗檔案中。
本文為研究分享,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊