新的波動率濾波器勝過老方法了嗎?只在部分比較勝出,有一組的結論取決於一個細節
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
新的波動率濾波器勝過老方法了嗎?只在部分比較勝出,有一組的結論取決於一個細節
預測股市波動,是控制部位大小與風險的第一步:波動預測得準,才知道一筆部位該放多少。一篇 2026 年發表的論文宣稱,一種把波動「平滑」處理的新濾波器,在十個股價指數上勝過常見的老方法,而且勝出集中在市場平靜的時候。我們依論文公開的摘要重建了這個濾波器,在標普 500 與台灣加權指數上檢驗這兩個說法。結論是:新方法在一部分比較上較好,在多數比較上看不出差別,而「集中在平靜時期」這一點得不到支持:新方法在低、中波動期確實較佳,但沒有證據顯示它在高波動期比較差。
比了什麼
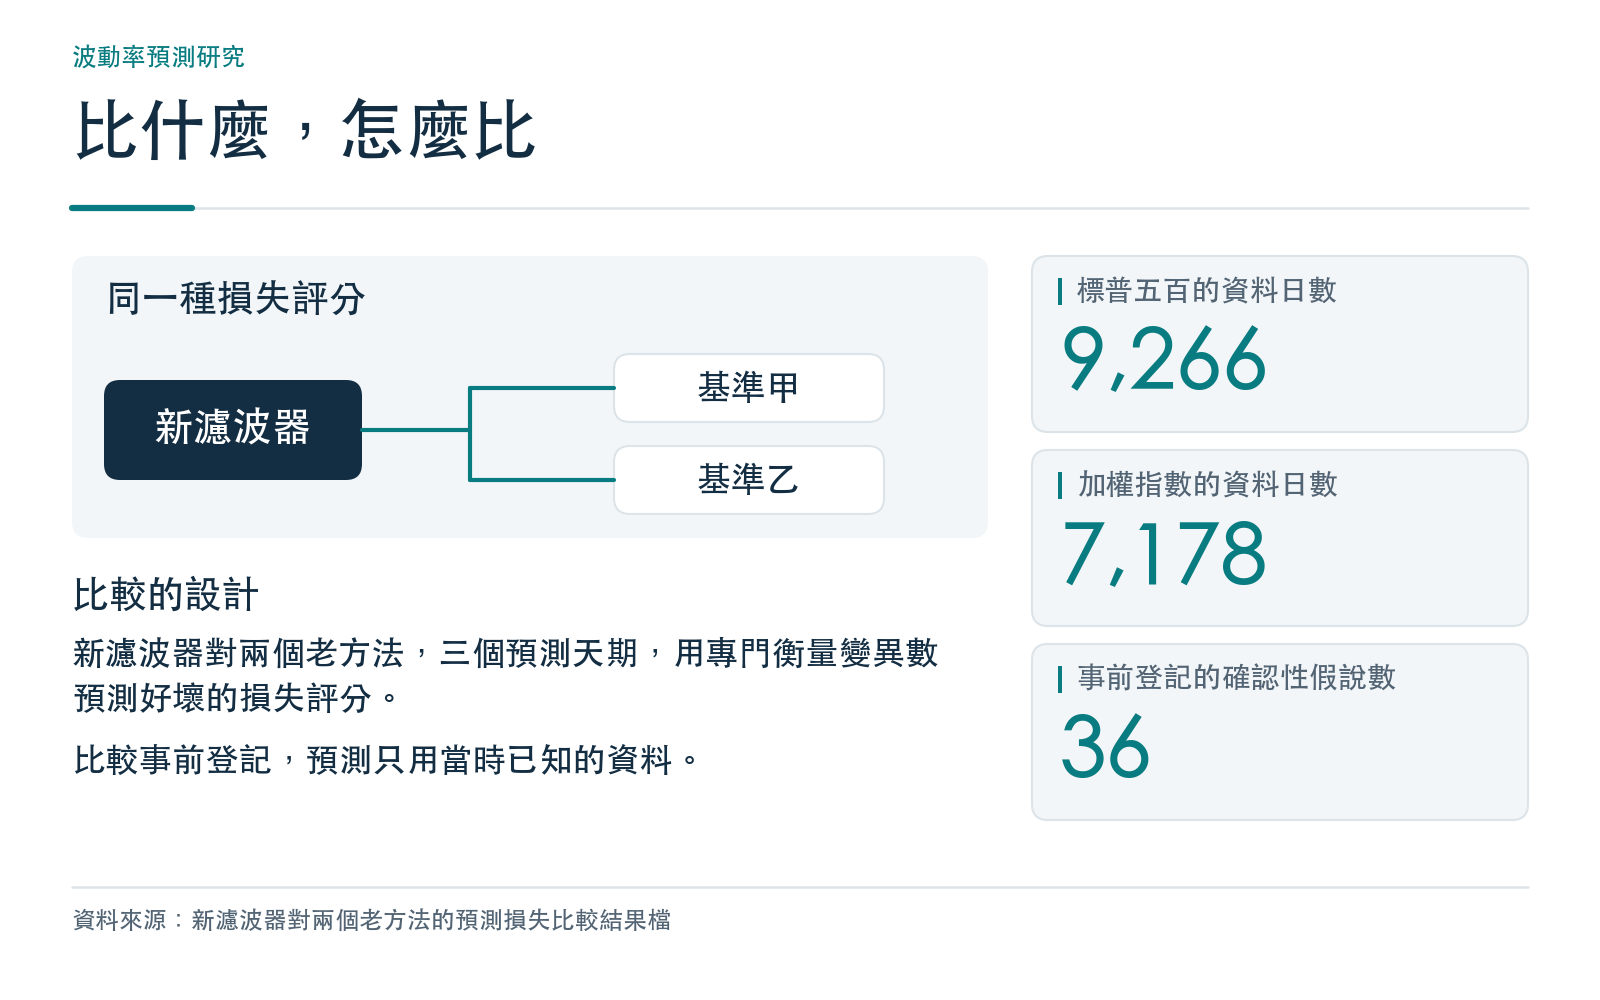
新方法簡稱 FFA。我們比的是它對兩個常見老方法的預測損失:基準甲 HAR,把過去的日、週、月三段波動平均後做迴歸;基準乙 GARCH,用每天的收盤報酬估波動,並讓前一天的大波動拉高下一期的預測。預測的天期是 1、5、22 個交易日。評分用的是專門衡量變異數預測好壞的損失函數,損失越低表示預測越接近實際。
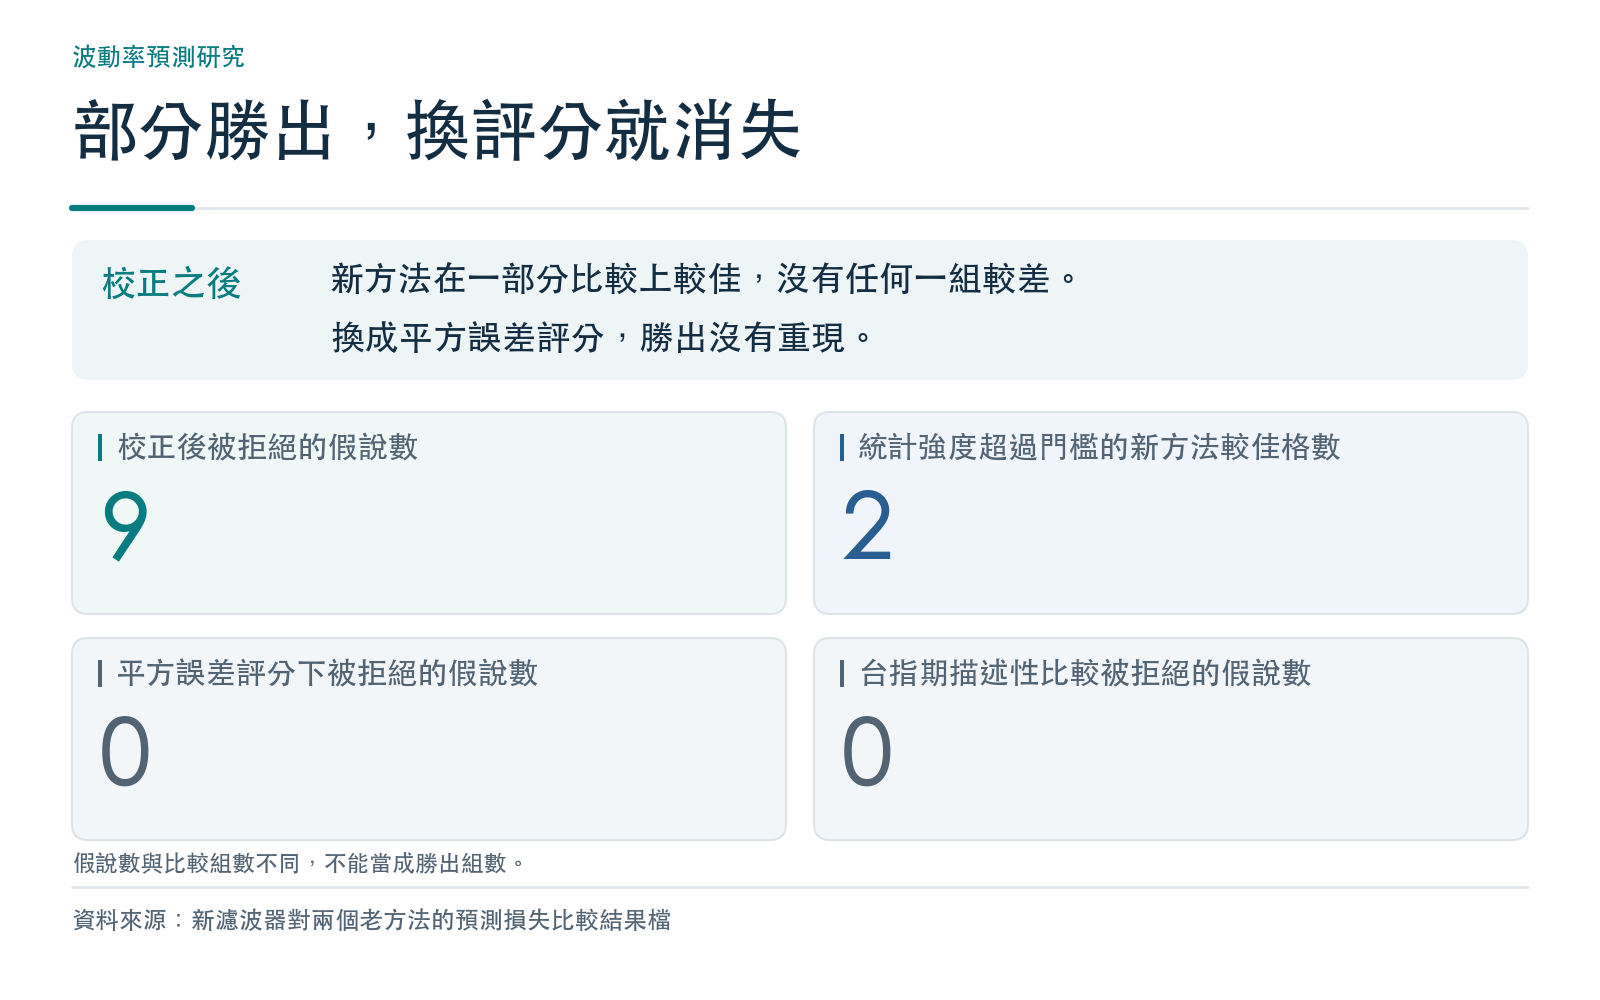
資料來自 Yahoo Finance:標普 500 有 9,266 個交易日(1990-01-02 起),加權指數有 7,178 個交易日(1997-07-02 起)。台指期另有 1,138 個交易日,只做描述,不納入確認性檢定。比較在事前登記,所有預測只用當時已知的資料。因為同時看很多組比較,我們用多重比較校正控制誤判:確認性家族共有 36 個假說,校正後有 9 個被拒絕,其中統計強度超過常用門檻 3 的新方法較佳格有 2 格。
結果一:十二組裡四組較佳,沒有任何一組較差
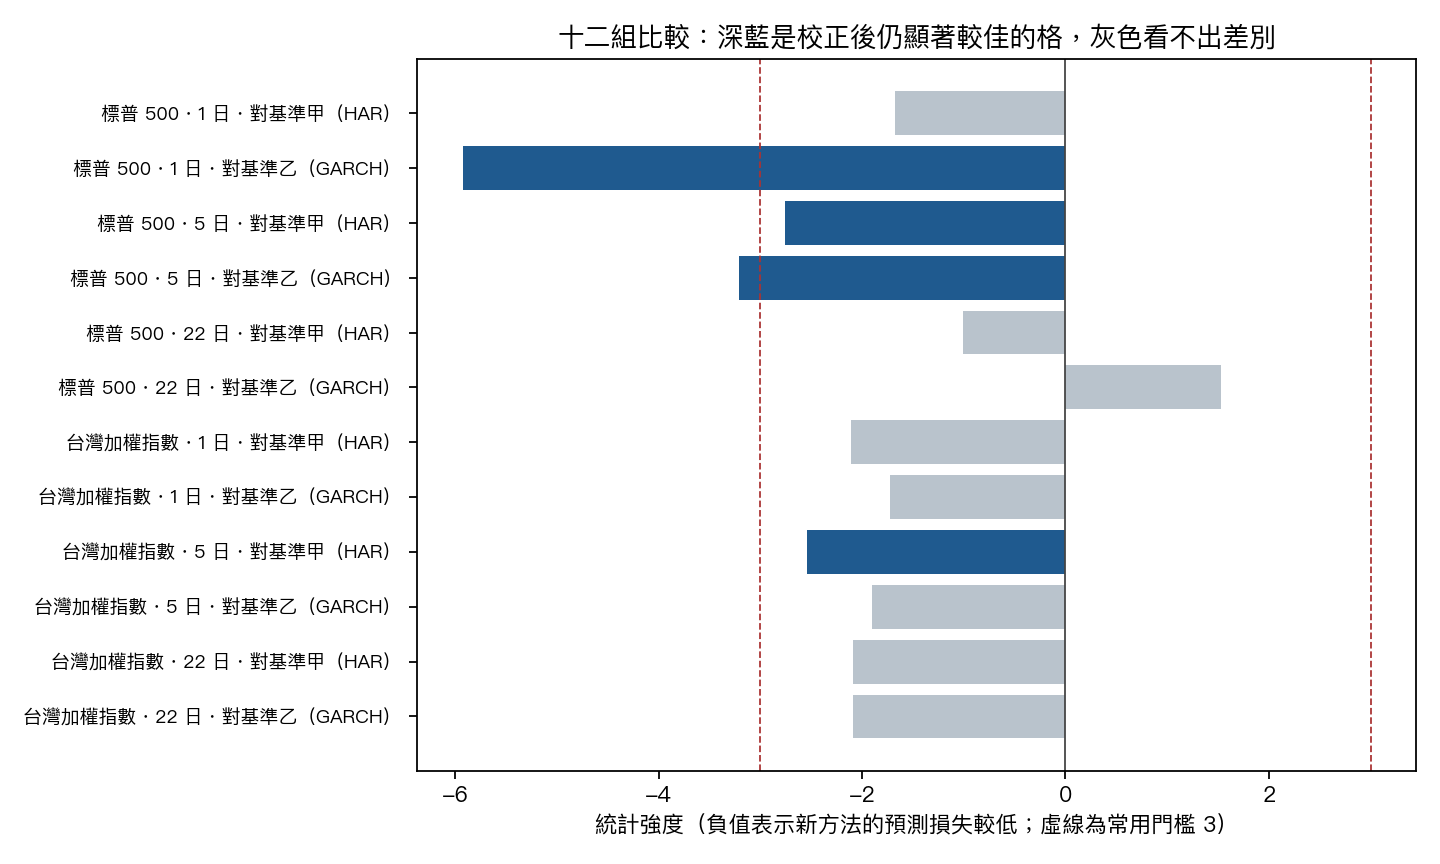
下表是兩個市場、三個天期、兩個老方法共十二組比較。平均損失差為負,表示新方法的損失較低。
| 市場 | 預測天期 | 對手 | 預測日數 | 平均損失差 | 統計強度 | 校正後 p | 判定 |
|---|---|---|---|---|---|---|---|
| 標普 500 | 1 日 | 基準甲(HAR) | 6762 | -276.8 | -1.673 | 0.155 | 看不出差別 |
| 標普 500 | 1 日 | 基準乙(GARCH) | 6762 | -0.05008 | -5.926 | 5.88e-08 | 新方法較佳 |
| 標普 500 | 5 日 | 基準甲(HAR) | 6758 | -0.02887 | -2.759 | 0.0262 | 新方法較佳 |
| 標普 500 | 5 日 | 基準乙(GARCH) | 6758 | -0.03167 | -3.214 | 0.00677 | 新方法較佳 |
| 標普 500 | 22 日 | 基準甲(HAR) | 6741 | -0.6094 | -1.005 | 0.405 | 看不出差別 |
| 標普 500 | 22 日 | 基準乙(GARCH) | 6741 | 0.05971 | 1.532 | 0.197 | 看不出差別 |
| 台灣加權指數 | 1 日 | 基準甲(HAR) | 4674 | -0.02292 | -2.105 | 0.102 | 看不出差別 |
| 台灣加權指數 | 1 日 | 基準乙(GARCH) | 4674 | -0.02519 | -1.726 | 0.152 | 看不出差別 |
| 台灣加權指數 | 5 日 | 基準甲(HAR) | 4670 | -0.02721 | -2.542 | 0.0443 | 新方法較佳 |
| 台灣加權指數 | 5 日 | 基準乙(GARCH) | 4670 | -0.02618 | -1.904 | 0.121 | 看不出差別 |
| 台灣加權指數 | 22 日 | 基準甲(HAR) | 4653 | -0.03275 | -2.088 | 0.102 | 看不出差別 |
| 台灣加權指數 | 22 日 | 基準乙(GARCH) | 4653 | -0.03178 | -2.088 | 0.102 | 看不出差別 |
十二組裡,新方法顯著較佳的有 4 組,看不出差別的有 8 組,顯著較差的有 0 組。最清楚的一組是標普 500 的 1 日預測對基準乙:平均損失差 -0.0501,統計強度 -5.926。5 日天期的勝出最多,22 日天期沒有任何一組勝出。
結果二:平靜時期較佳,但「集中」得不到支持
論文宣稱新方法的優勢集中在正常與低波動的市場。事前登記的「集中」要同時通過兩關:優勢在低、中兩段成立,而且高波動段的相對表現較差,兩關都要在多重比較校正後被拒絕。我們依預測當天的恐慌指數把樣本分成三段,結果第一關在 5 組通過,第二關在 0 組通過,所以兩個市場的集中判定都是「沒有」,標籤為 NULL。白話說:新方法在低、中波動期確實較佳,但沒有證據顯示它在高波動期比較差。這不足以說「集中」,也不足以說「各段一樣」,因為高波動段的估計誤差較大。這個結果只說明在我們重建的濾波器與這段資料上的表現,不能回頭判定原論文的演算法對或錯。
換一種評分,優勢消失
我們也用平方誤差這種常見的評分方式重做同樣的比較,36 個假說裡被拒絕的有 0 個,所以換評分後,勝出沒有重現。台指期的描述性比較有 18 個假說,被拒絕的同樣是 0 個。新方法的優勢只在特定的評分方式與特定的天期上看得到。
一個細節:基準預測近乎零的日子
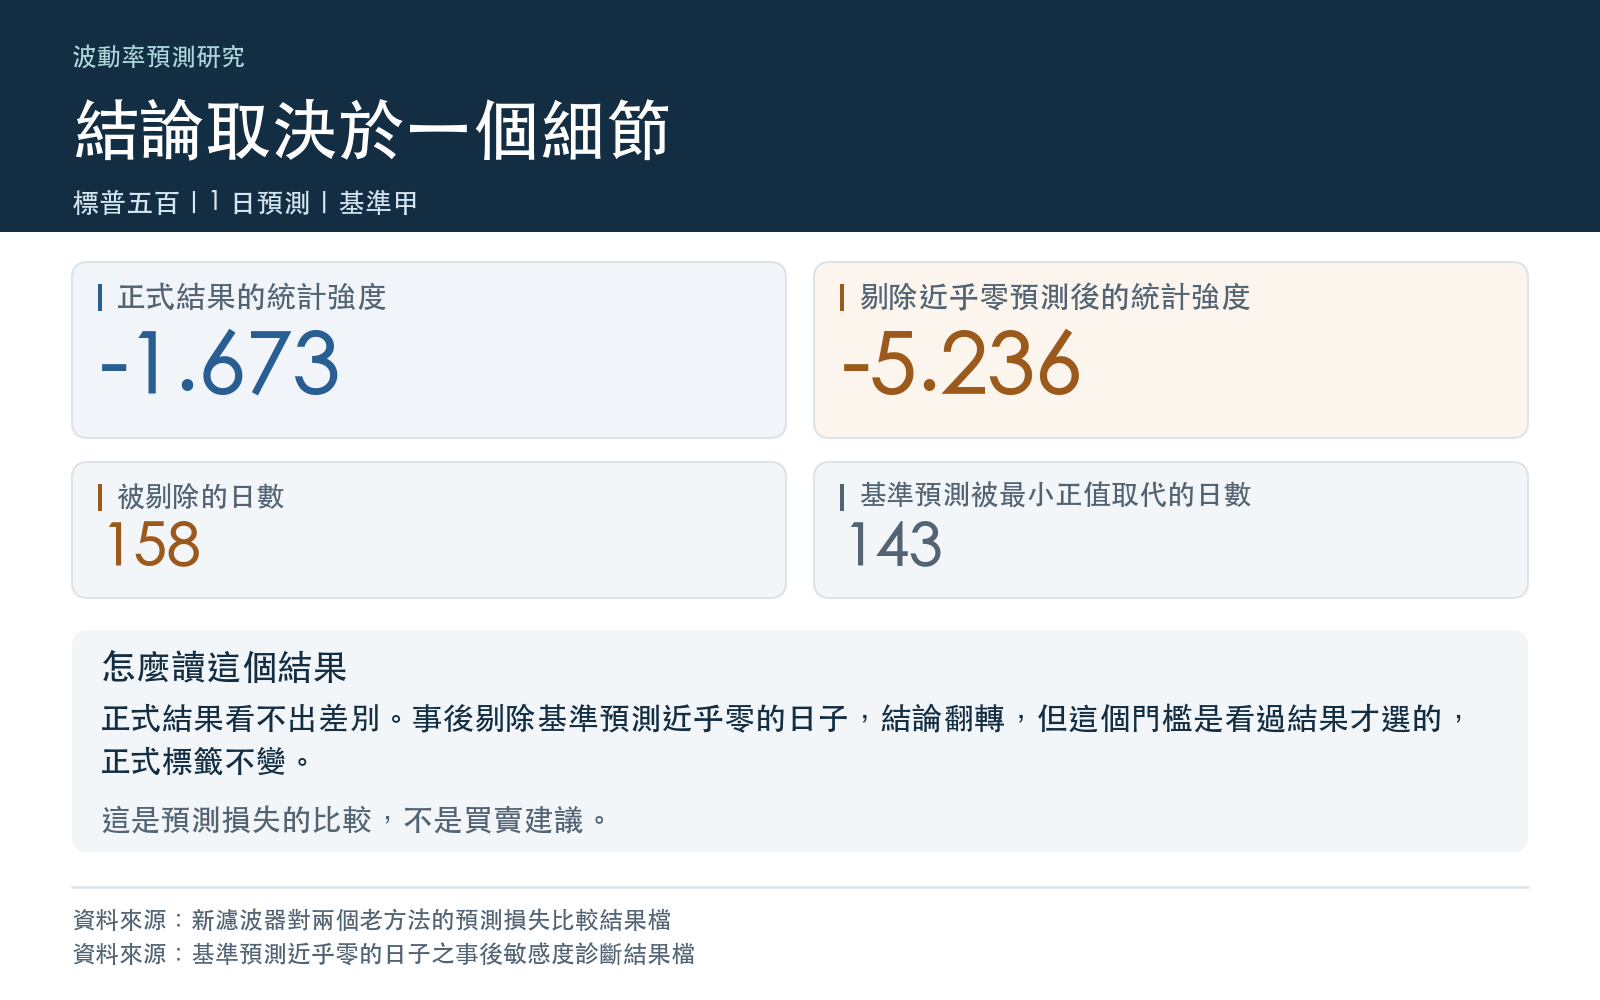
標普 500 的 1 日預測對基準甲,正式結果是看不出差別,統計強度只有 -1.673。這一格的平均損失差高達 -276.83,原因是基準甲在少數日子給出近乎零的預測,而損失函數對「預測值太小」的懲罰很重。依規則,基準甲的預測值不為正時,要改用訓練期內最小的正預測值,這一格有 143 天被這樣取代。
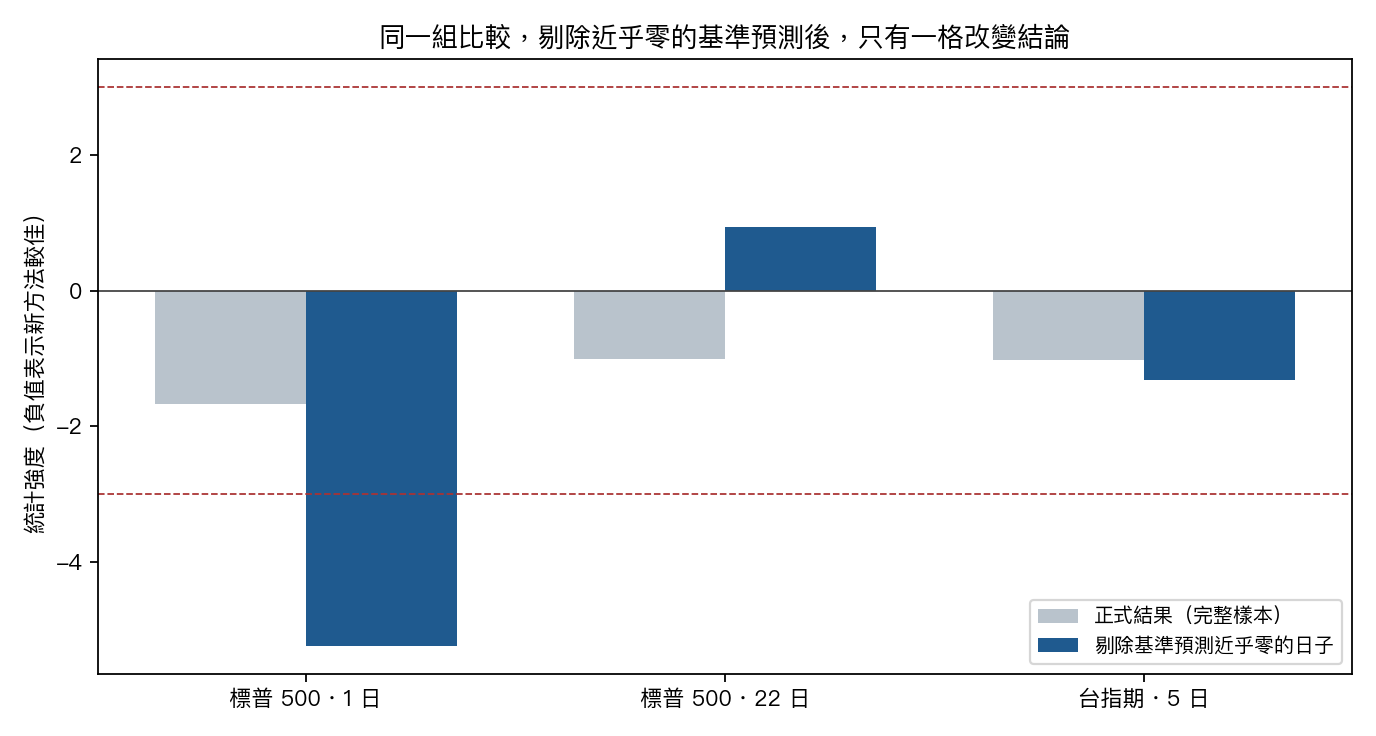
事後我們另做了一項診斷:把基準甲預測值小於 1e-06 的 158 天剔除,其餘照舊。結論翻轉了,統計強度變成 -5.236,新方法顯著較佳。這個門檻是我們看過結果之後才選的,所以正式標籤維持完整樣本的「看不出差別」,診斷只用來說明這一格的結論對基準預測的極端值很敏感。同樣的診斷用在 22 日預測與台指期的 5 日預測,結論沒有改變。
與事前預期相反的地方
事前登記的預期是:1 日預測上新方法對基準乙不會贏。實際結果相反,新方法在標普 500 的 1 日預測上顯著較佳。我們沒有為這個結果事後編理由,它只是和預期不同。
這個結果不代表什麼
- 這是我們依公開摘要重建的濾波器,輸入、懲罰形式與參數選法都是我們的假設,不是原論文程式的複製,所以這個結果既不驗證也不否定原論文。
- 新方法與基準甲用的是每日最高價與最低價推出的波動,不含隔夜;基準乙用的是收盤報酬。三者的資訊不同,新方法對基準乙的優勢不能歸因於「平滑」本身。
- 這是一次正式執行的結果,用的是歷史資料的預測損失,不是交易訊號,也不是投資建議。
讀到「新模型勝過基準」時,可以問三件事
第一,用哪一種評分,換一種評分還成立嗎。第二,預測天期是幾天,優勢是不是只出現在其中一個。第三,基準的極小或不合理預測是怎麼處理的,剔除或取代它們,結論會不會改變。這三個問題在本文的資料裡各自改變了一部分結論。
資料來源:Yahoo Finance 的 ^GSPC 與 ^TWII 日線,台指期日盤資料取自本平台既有的期交所整理檔;比較結果取自本平台的研究結果檔,正式結果與事後診斷各有一份。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊