過去一年的漲跌路徑,在樣本內解釋了 SPY 與 QQQ 約一半的每日波動;放進預測模型後損失降 8.79%,但還不能算預測優勢
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
過去一年的漲跌路徑,在樣本內解釋了 SPY 與 QQQ 約一半的每日波動;放進預測模型後損失降 8.79%,但還不能算預測優勢
用免費的日開高低收資料,檢查過去一年的漲跌路徑能解釋多少 SPY 與 QQQ 的每日波動,以及把它加進常見的波動預測基準後,預測損失有沒有下降。觀測到的損失有下降,但被比較的模型彼此包含,沒有有效的顯著性檢定,結論只能是描述性的。
這個結果能幫你決定什麼
用過去的波動預測未來的波動,是部位大小與風險預算的基本功。一個自然的問題是:除了「前一天、前一週、前一個月的波動」,過去一年的漲跌路徑本身,還有沒有額外的資訊?這個想法來自 Guyon and Lekeufack (2023) 的研究。本文只做免費日資料的簡化版,不是原研究(用五分鐘資料)的複製。
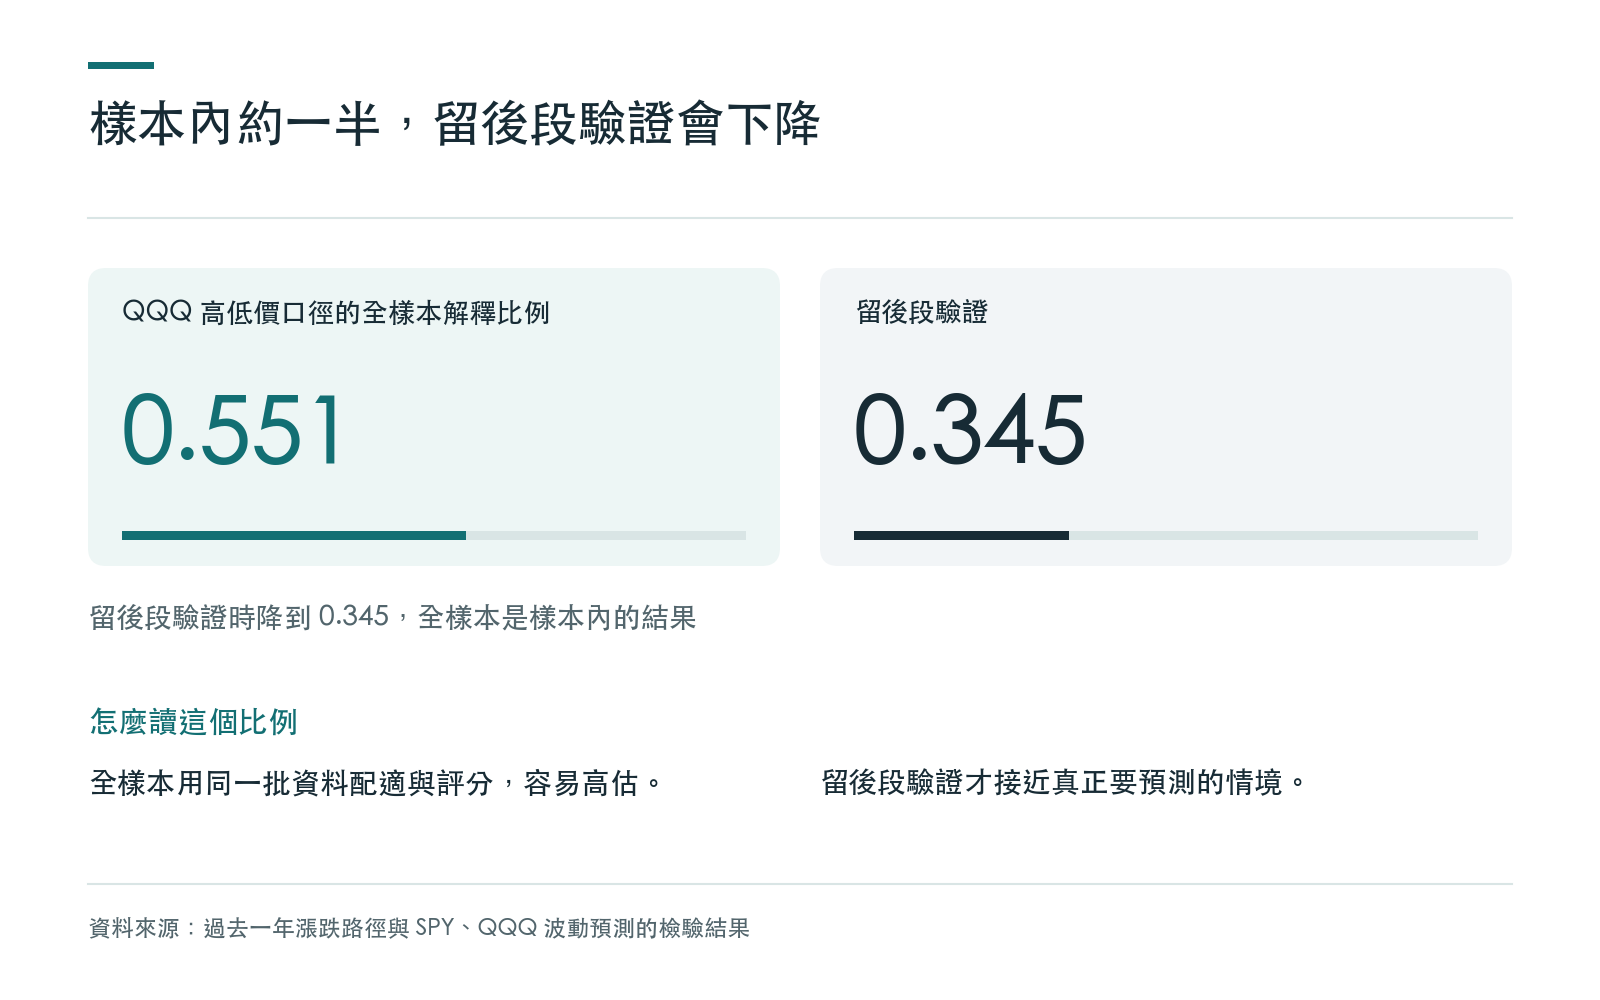
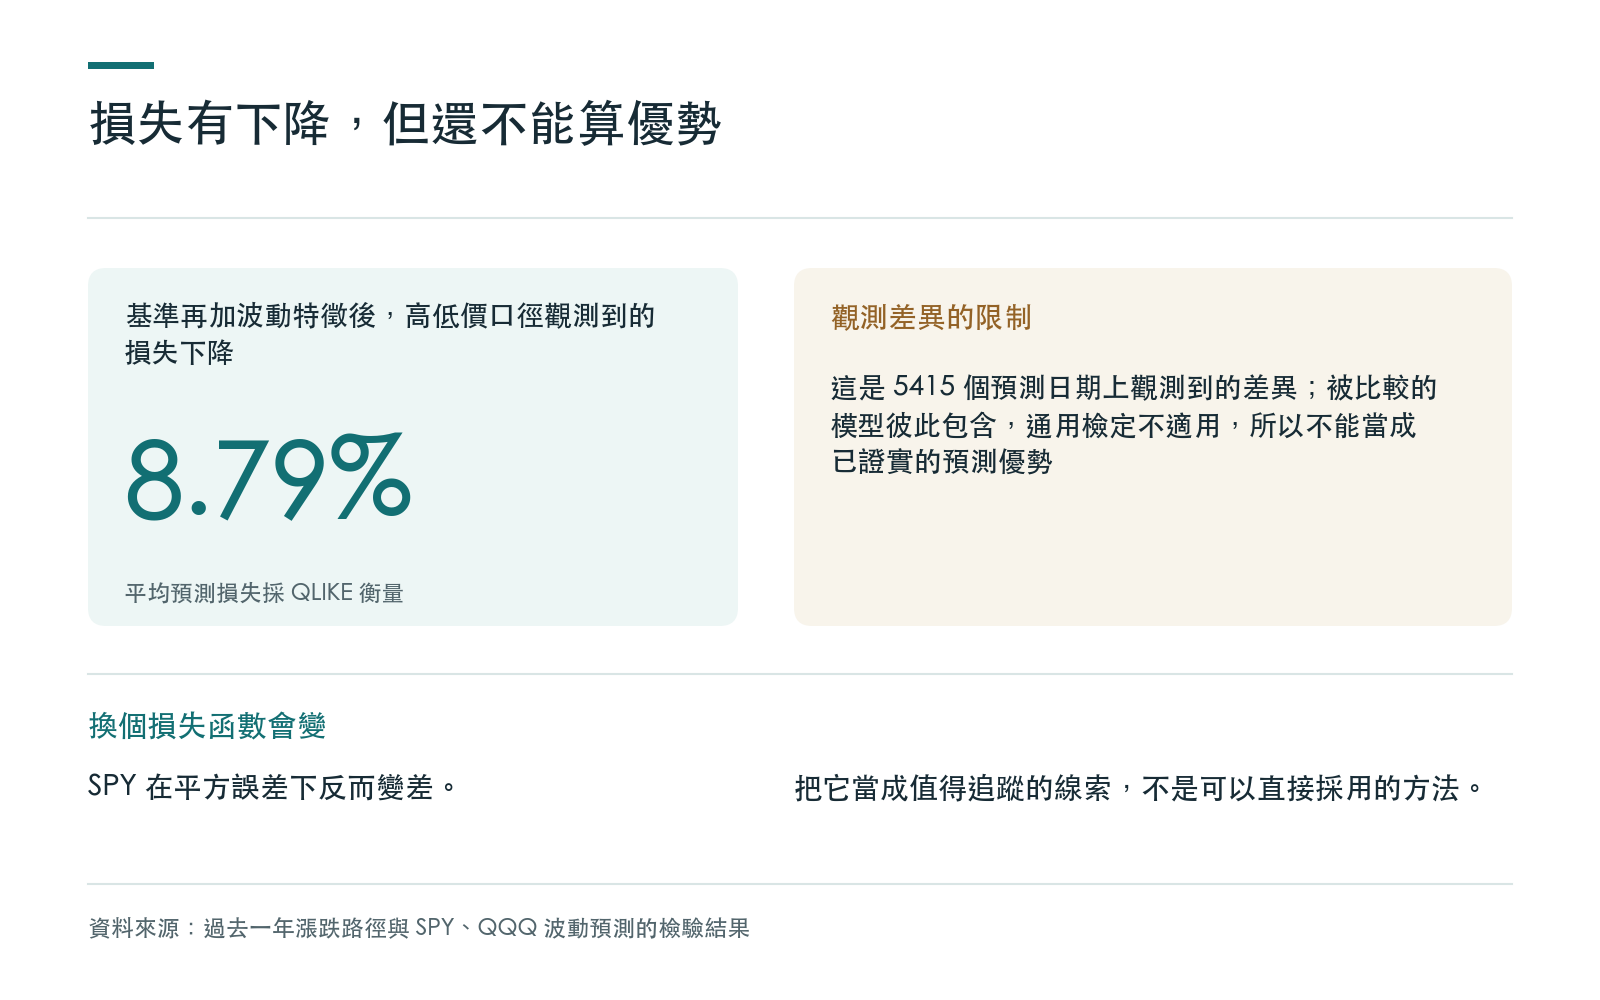
結果有三層。第一,過去一年的路徑能解釋約一半的每日波動,但這個比例是樣本內的結果,留一段資料驗證時會下降。第二,把路徑資訊加進常用的預測基準後,平均預測損失下降了 7.49% 到 8.79%。第三,這個下降是觀測到的差異,不是已證實的預測優勢:被比較的模型彼此包含,通用的檢定在這種情形下不適用,本文沒有有效的顯著性檢定。實務上的意思是:把它當成值得追蹤的線索,這份結果不足以支持改用。
怎麼測
資料。 SPY(追蹤標普 500 的 ETF)與 QQQ(追蹤那斯達克 100 的 ETF)的日開高低收,來源是 Yahoo Finance,期間 2000-01-03 至 2026-07-09,每檔 6,668 個交易日。
要預測的波動。 主要指標用每天的最高價與最低價推算的波動(Garman-Klass 估計,下文稱高低價口徑),它比單用收盤價更能反映當天的實際起伏。收盤對收盤的平方報酬是第二個指標,雜訊比較大,只當作穩健性檢查。
路徑資訊。 用過去 252 個交易日的報酬,做兩個特徵:一個反映近一年的漲跌趨勢,一個反映近一年的波動大小。
不偷看未來。 所有特徵都只用到前一個交易日收盤為止的資料,預測某一天時,模型只用那一天之前的資料配適。
比較基準。 基準是 HAR 模型:用前一天、前一週、前一個月的波動預測下一天的波動。比較對象是「基準加趨勢特徵」與「基準再加波動特徵」。預測期間是 2004-12-29 至 2026-07-09,共 5,415 個日期。
損失函數。 用 QLIKE,這是評估波動預測的常用損失之一,越小越好。下文的「損失下降」是兩個模型平均 QLIKE 的差異占基準的比例,是觀測值。
結果一:路徑本身解釋了多少波動
下表是只用路徑特徵去解釋每日波動的結果,數字是解釋比例(0 到 1,越大越能解釋)。「全樣本」是用同一批資料配適、同一批資料評分,屬於樣本內。「留後段驗證」是用前面 4,490 個交易日配適,再到後面 1,925 個交易日評分。
| 資產 | 波動指標 | 全樣本(樣本內) | 留後段驗證 |
|---|---|---|---|
| SPY | 高低價口徑 | 0.501 | 0.420 |
| QQQ | 高低價口徑 | 0.551 | 0.345 |
| SPY | 收盤對收盤 | 0.244 | 0.206 |
| QQQ | 收盤對收盤 | 0.232 | 0.135 |
高低價口徑下,全樣本約一半,留後段驗證時 SPY 是 0.420,QQQ 是 0.345,都比樣本內低。收盤對收盤的解釋比例更低。所以「約一半」只適用於高低價口徑的樣本內結果。
結果二:加進預測模型後,平均損失下降多少
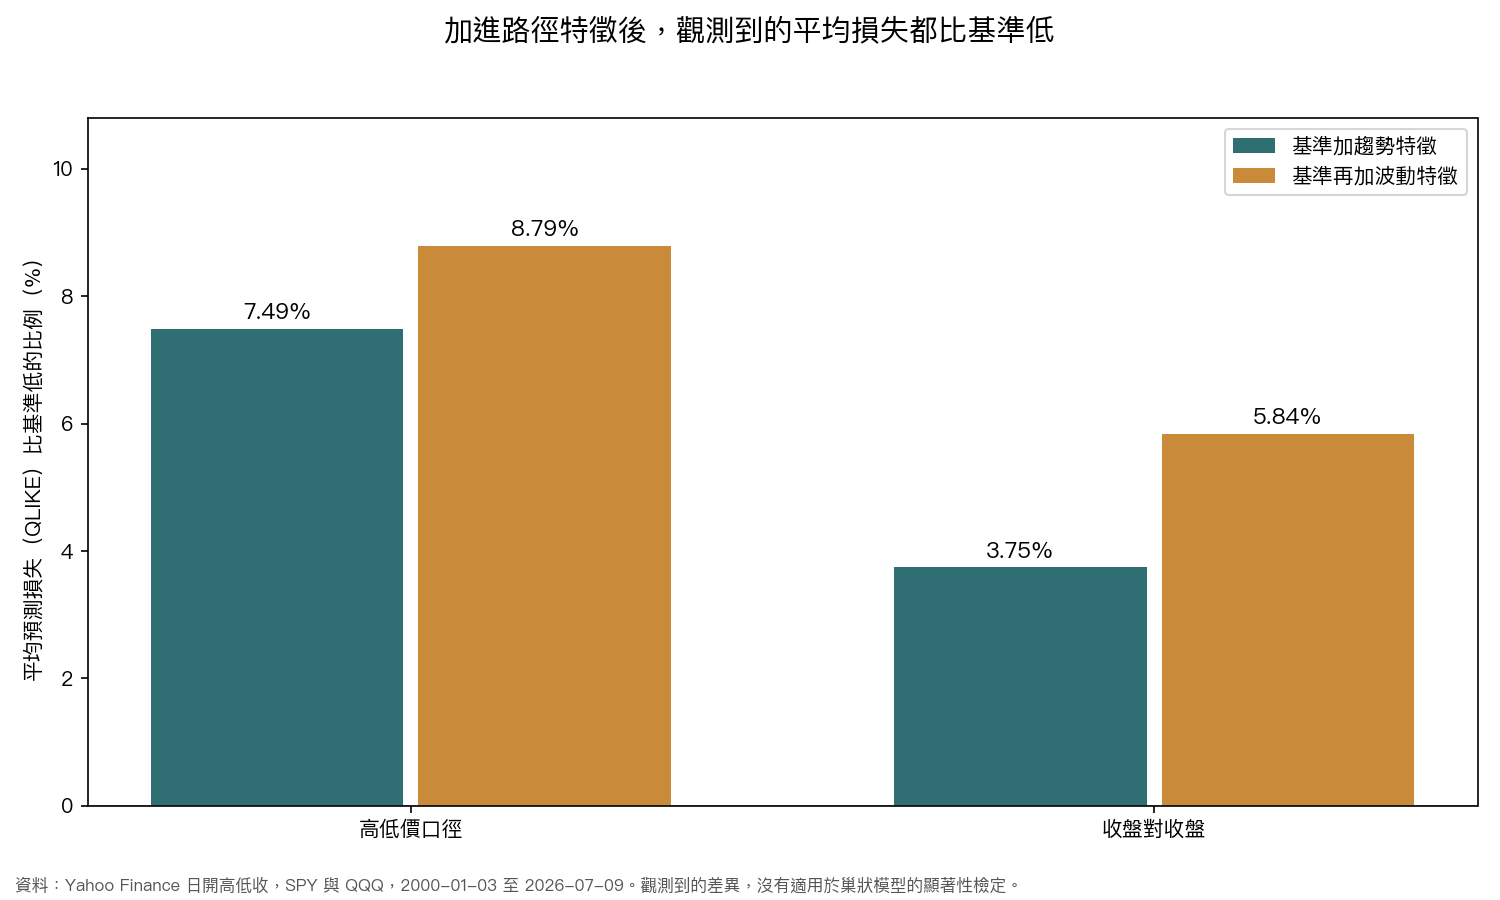
| 波動指標 | 基準加趨勢特徵 | 基準再加波動特徵 |
|---|---|---|
| 高低價口徑 | 7.49% | 8.79% |
| 收盤對收盤 | 3.75% | 5.84% |
兩檔資產按日期合併計算,每個日期只算一次。四個組合的平均損失都比基準低。
這些百分比是觀測到的差異。HAR、「基準加趨勢特徵」、「基準再加波動特徵」是一個包含一個的巢狀模型,標準的預測準確度檢定在這種情形下不是有效的推論,本文沒有報告適用於巢狀模型的顯著性檢定。所以這裡只能說觀測到的損失較低,不能說統計上已經證實。
分段來看:三個時期損失都下降,2010 至 2019 年最大
高低價口徑下,「基準再加波動特徵」相對基準的損失下降,依時期拆開如下:
| 時期 | 日期數 | 損失下降 |
|---|---|---|
| 2005 至 2009 年 | 1,259 | 6.85% |
| 2010 至 2019 年 | 2,516 | 9.31% |
| 2020 至 2026 年 | 1,637 | 9.15% |
三個時期的長度不同,市場環境也不同。2010 至 2019 年的下降幅度反而最大,本文不把差異歸因於哪一種市場狀態。
換一個損失函數,答案會變
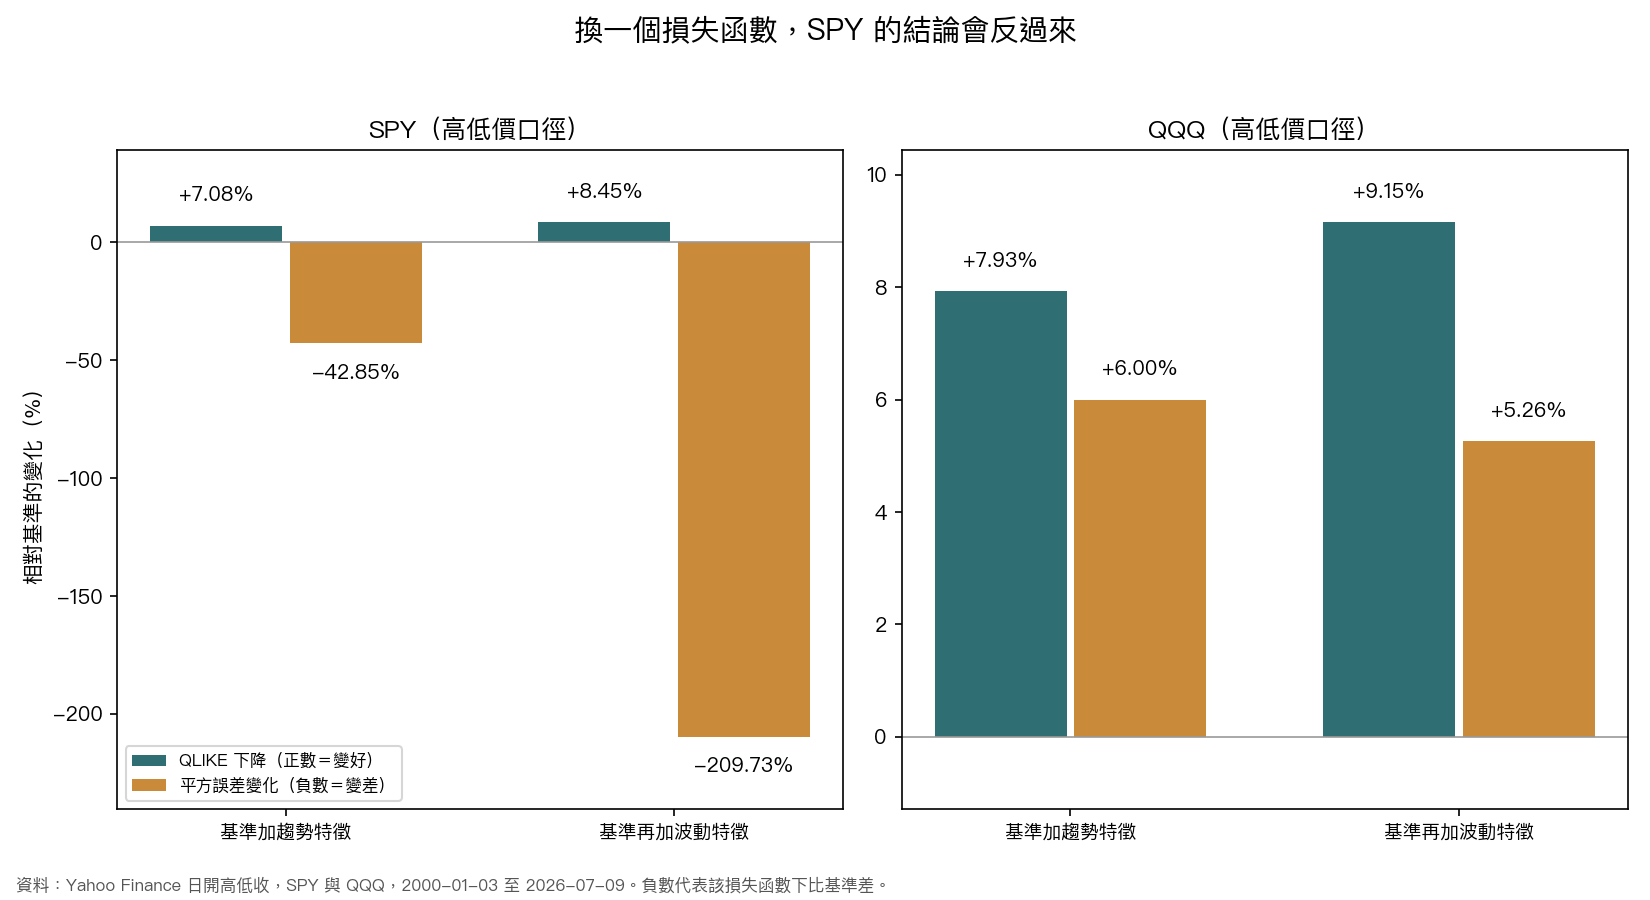
QLIKE 下,高低價口徑的損失在兩檔資產上都下降。改用平方誤差(MSE,對大的誤差特別敏感)看,兩檔資產的結果分歧:
| 資產 | 模型 | QLIKE 下降 | 平方誤差變化 |
|---|---|---|---|
| SPY | 基準加趨勢特徵 | 7.08% | -42.85% |
| SPY | 基準再加波動特徵 | 8.45% | -209.73% |
| QQQ | 基準加趨勢特徵 | 7.93% | +6.00% |
| QQQ | 基準再加波動特徵 | 9.15% | +5.26% |
負數代表變差。SPY 在平方誤差下明顯變差,QQQ 則兩種損失都變好。所以實際用來判斷好壞的損失函數,會改變結論,這份結果只能說在 QLIKE 下成立。
收盤對收盤口徑的 SPY 還有一個警訊:基準模型預測的平均變異數是 0.1764,加入兩個特徵後升到 0.4924,而實際的平均變異數是 0.0360。預測值整體遠高於實際值,這個口徑的結果要特別保守地看。
對投資人的意思
過去一年的路徑可能含有額外資訊,但這份結果不足以證明。 損失下降是觀測到的差異,沒有有效的顯著性檢定支撐,也沒有扣掉實際使用時的交易與調整成本。
損失函數要和用途對齊。 如果你的用途對大的預測誤差特別敏感,SPY 的平方誤差結果顯示,這個模型反而變差。
這是描述性的診斷,不是可以直接採用的預測方法。 要採用,至少需要適用於巢狀模型的檢定,或用實際決策損失做的樣本外驗證。
資料與限制
- 價格資料:Yahoo Finance 的日開高低收(調整後),SPY 與 QQQ 各 6,668 個交易日,2000-01-03 至 2026-07-09。
- 沒有使用五分鐘資料計算的已實現波動率,高低價口徑只是日資料的代理指標。
- 特徵的核參數是固定的,沒有依文獻校準,也沒有調校。
- 只檢驗了 SPY 與 QQQ,沒有檢驗其他市場。
- 預測模型彼此是巢狀的,沒有報告適用於巢狀模型的顯著性檢定。
- 收盤對收盤口徑雜訊大,只作穩健性檢查,不是主要結論。
文獻來源:Guyon and Lekeufack (2023), Volatility Is (Mostly) Path-Dependent, Quantitative Finance;Corsi (2009), A Simple Approximate Long-Memory Model of Realized Volatility, Journal of Financial Econometrics;Clark and West (2007), Approximately normal tests for equal predictive accuracy in nested models, Journal of Econometrics。
以上分析僅供研究參考,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊