天然氣月度波動的季節項放進自我迴歸之後:冬季係數隨價格序列與落後期變號,夏季在四個設定下都為負
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
天然氣月度波動的季節項放進自我迴歸之後:冬季係數隨價格序列與落後期變號,夏季在四個設定下都為負
為天然氣部位估月度波動的人,常在前一個月的實現波動之外再放一組季節虛擬變數。理由來自基本面:冬季的取暖需求與庫存消耗讓天然氣價格在冬天起伏較大(Mu 2007)。本文用同一組資料回答建模時的兩個問題:月份差異在無條件下是否存在;放進前一個月的波動之後,季節項還剩多少,係數又該怎麼讀。
先寫結論。
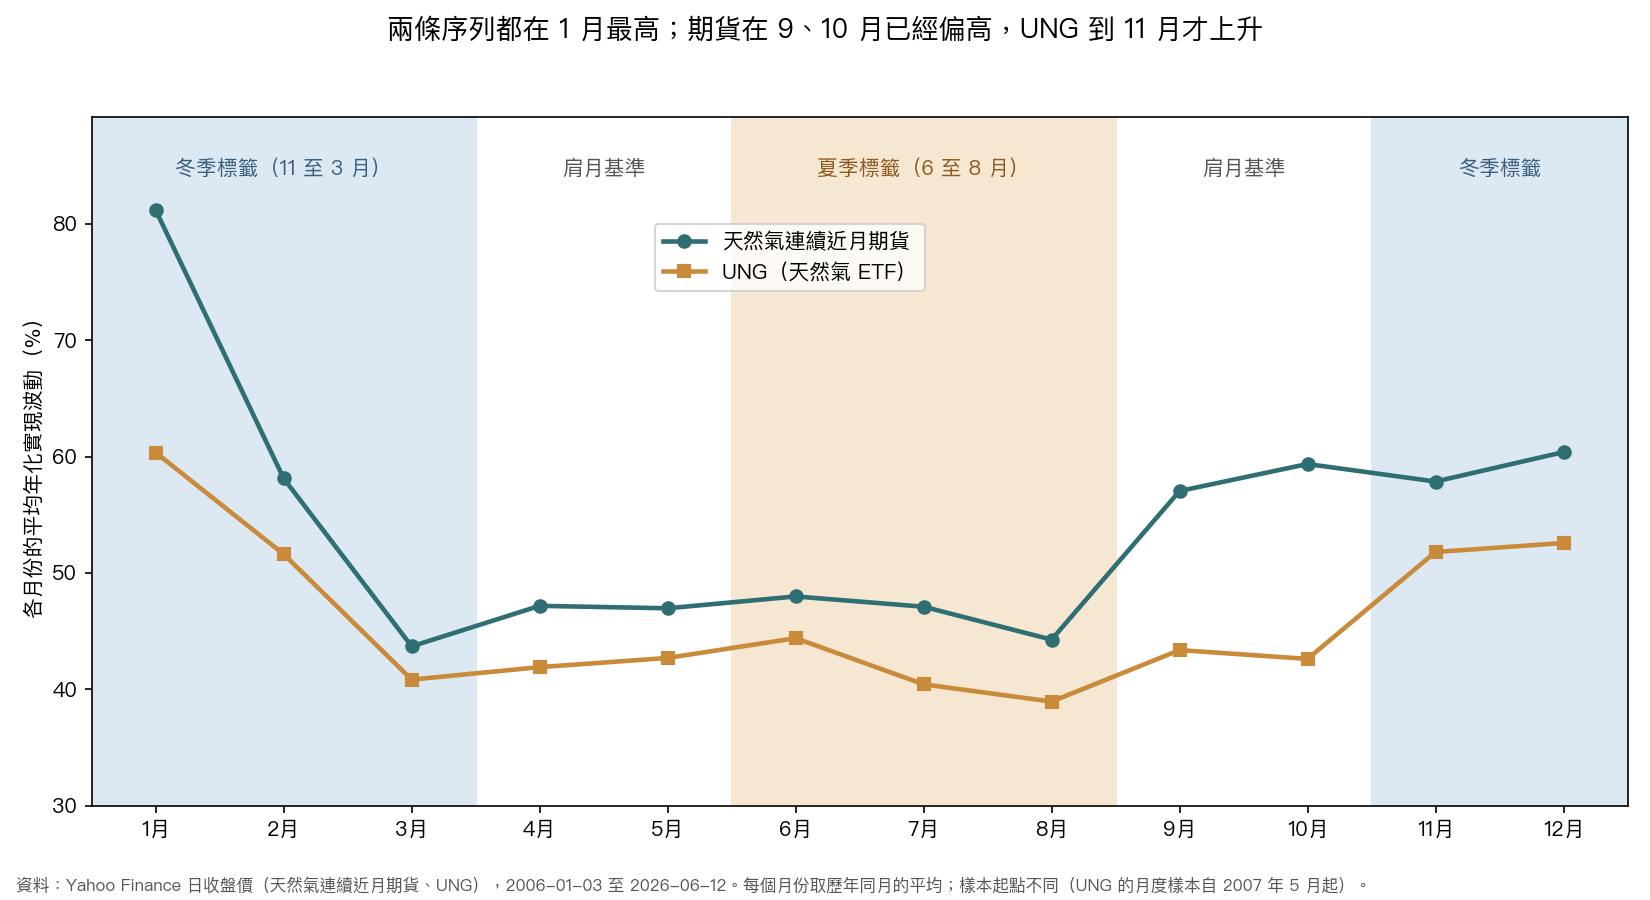
第一,無條件的月份差異在兩條序列都存在。天然氣連續近月期貨與 UNG 都在 1 月最高,冬季平均分別是非冬季的 1.21 與 1.22 倍;把月份標籤隨機重排的置換檢定,p-value 為 0.0012 與 0.0084。
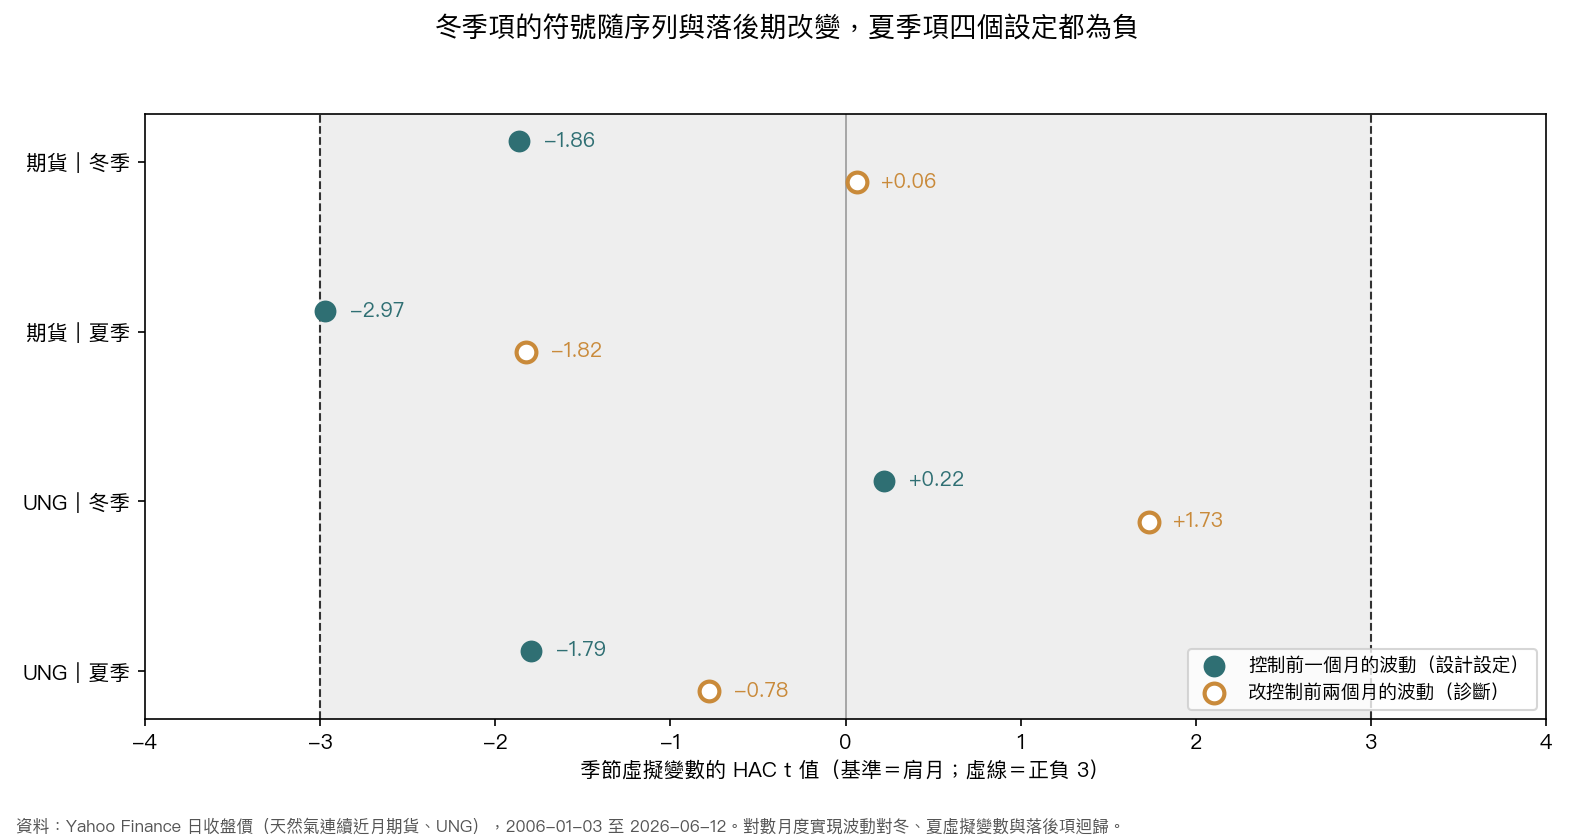
第二,放進前一個月的對數波動之後,四個季節係數都沒有達到 |t| ≥ 3 的門檻。冬季係數在期貨是 -0.080(t = -1.86),在 UNG 是 +0.008(t = +0.22);把控制項換成前兩個月的波動,兩者變為 +0.004 與 +0.095。夏季係數在這四個設定下都是負值。
第三,兩種檢定問的是不同的問題。無條件檢定比較各月份的平均水準。自我迴歸裡的季節係數量的是:扣掉前一個月的水準之後,季節月份相對於基準月份還多跳了多少。它的符號取決於季節怎麼切、基準月份的形狀,以及控制項用哪一期。
建模上的含義是:在月度自我迴歸裡,三季切法的冬季虛擬變數沒有方向穩定的增量;夏季項方向一致,但強度未達門檻,去留要靠樣本外比較決定。
設定
資料。 Yahoo Finance 日收盤價,期間 2006-01-03 至 2026-06-12。天然氣連續近月期貨有 5,144 個有效交易日,UNG 有 4,820 個,兩者重疊 4,818 個。連續近月期貨把逐月到期的合約接成一條序列,Yahoo 實際的接合時點與價格調整方式不可考。UNG 是持有天然氣期貨的 ETF,它的價格序列本身沒有合約接合。
月度波動。 每個月把日對數報酬平方後取平均、開根號,再換成年化尺度,得到該月的實現波動;交易日過少的月份剔除。期貨有 246 個月,UNG 有 230 個月。
季節切法。 冬季為十一月至三月,夏季為六月至八月。其餘四個月(四、五、九、十月)稱為肩月,是迴歸中的基準。
兩種檢定。 無條件檢定是十二個月份的一元變異數分析,另外把月份標籤隨機重排,計算置換 p-value。有條件檢定是下面這條迴歸:
log RV(t) = a + b冬 × 冬季(t) + b夏 × 夏季(t) + φ × log RV(t-1) + e(t)
標準誤採 Newey-West,落後三階。強主張的門檻採 Harvey、Liu 與 Zhu(2016)建議的 |t| ≥ 3。
另有一組時序診斷,把落後項換成 log RV(t-2),其餘不變。這組診斷原本用來確認結論不依賴特定的落後對齊;本文借它觀察季節係數對控制項的敏感度。它不是事先設定的主檢定。
結果一:無條件的月份差異,兩條序列都有
| 項目 | 天然氣連續近月期貨 | UNG |
|---|---|---|
| 月數 | 246 | 230 |
| 變異數分析 F | 3.20 | 2.45 |
| 置換檢定 p-value | 0.0012 | 0.0084 |
| 最高月份 | 1 月,81.2% | 1 月,60.3% |
| 最低月份 | 3 月,43.7% | 8 月,39.0% |
| 最高對最低 | 1.86 倍 | 1.55 倍 |
| 冬季對非冬季 | 1.21 倍 | 1.22 倍 |
| 夏季對非夏季 | 0.82 倍 | 0.87 倍 |
兩條序列都在 1 月最高。冬季對非冬季的比值幾乎相同,夏季對非夏季的比值都小於 1。
最低月份不同:期貨在 3 月,UNG 在 8 月。圖 1 中兩條序列的春季與夏季月份都落在相近的低水準,最低月份的差異不宜解讀成結構差異。
兩條序列真正分開的地方在秋季。期貨在九、十月已經升到接近十一、十二月的水準,UNG 要到十一月才上升。九、十月在三季切法裡屬於肩月基準,這一點會影響下一節冬季係數的讀法。
結果二:放進前一個月的波動之後
| 序列 | 控制項 | 觀測數 | 冬季係數 | 冬季 t | 夏季係數 | 夏季 t |
|---|---|---|---|---|---|---|
| 期貨 | 前一個月(設計) | 245 | -0.080 | -1.86 | -0.112 | -2.97 |
| 期貨 | 前兩個月(診斷) | 244 | +0.004 | +0.06 | -0.097 | -1.82 |
| UNG | 前一個月(設計) | 229 | +0.008 | +0.22 | -0.063 | -1.79 |
| UNG | 前兩個月(診斷) | 228 | +0.095 | +1.73 | -0.037 | -0.78 |
設計設定下,前一個月的對數波動與兩個季節項合計解釋約一半的變異,R² 為 0.508(期貨)與 0.539(UNG)。季節係數的 p-value:期貨冬季 0.062、夏季 0.0030;UNG 冬季 0.826、夏季 0.073。
四個季節係數都沒有達到門檻,最接近的是期貨夏季的 -2.97。
冬季係數的方向不穩定。期貨為 -0.080,UNG 為 +0.008;改用前兩個月的波動作控制後,期貨變成 +0.004,UNG 變成 +0.095(t = +1.73)。兩條序列乘兩種控制項的四個冬季係數,只有一個為負,其餘三個接近零或為正,|t| 最大是 1.86。
夏季係數的方向一致。四個設定下都是負值,係數介於 -0.112 與 -0.037,t 值介於 -2.97 與 -0.78。改用前兩個月的控制項後,兩條序列的夏季係數都往零移動。
兩種檢定為什麼給出不同答案
無條件比值比較的是各月份的平均水準。自我迴歸的季節係數回答另一個問題:前一個月的對數波動相同時,冬季月份比肩月高多少。
天然氣的季節水準在相鄰月份之間延續。冬季月份的前一個月大多也是高波動月份,冬季的高水準因此有一部分已經寫進落後項。季節係數剩下的,是月份交界上的跳動,而且是相對於肩月的跳動。
照這個讀法,冬季係數的符號受三件事影響,這三件事在本實驗裡都在變動。
一、季節性上升落在哪個標籤。 期貨的波動從八月到九月就明顯上升,這段跳動落在肩月基準裡;從十月進入十一月時,期貨沒有再明顯上升。UNG 的上升發生在十月到十一月,正好落在冬季標籤的起點。有條件係數量的是跳動,期貨冬季月份相對於肩月的跳動因此較小。兩條序列冬季係數的差異(-0.080 對 +0.008)與這個形狀差異的方向一致。
二、冬季內部的回落。 冬季標籤跨過 1 月的高點與其後兩個月的回落。二、三月的波動低於前一個月,持續性項對這兩個月的預測偏高,這兩個月會把冬季係數往下拉。
三、控制項的期數。 把控制項換成前兩個月,落後項帶進來的當月水準變少,冬季係數在兩條序列都往正向移動,朝無條件比值的方向靠近。夏季係數卻往零移動,沒有朝無條件比值(小於 1)的方向靠近。換控制項同時改變了肩月基準本身的預測值,所以「水準被持續性吸收」這一句話不足以解釋全部四個數字。
本實驗沒有估十一個月份的虛擬變數,也沒有把季節交界當成參數。上面三點和係數的符號一致,但沒有被直接檢驗。
兩條序列為什麼形狀不同:連續近月序列的換約日
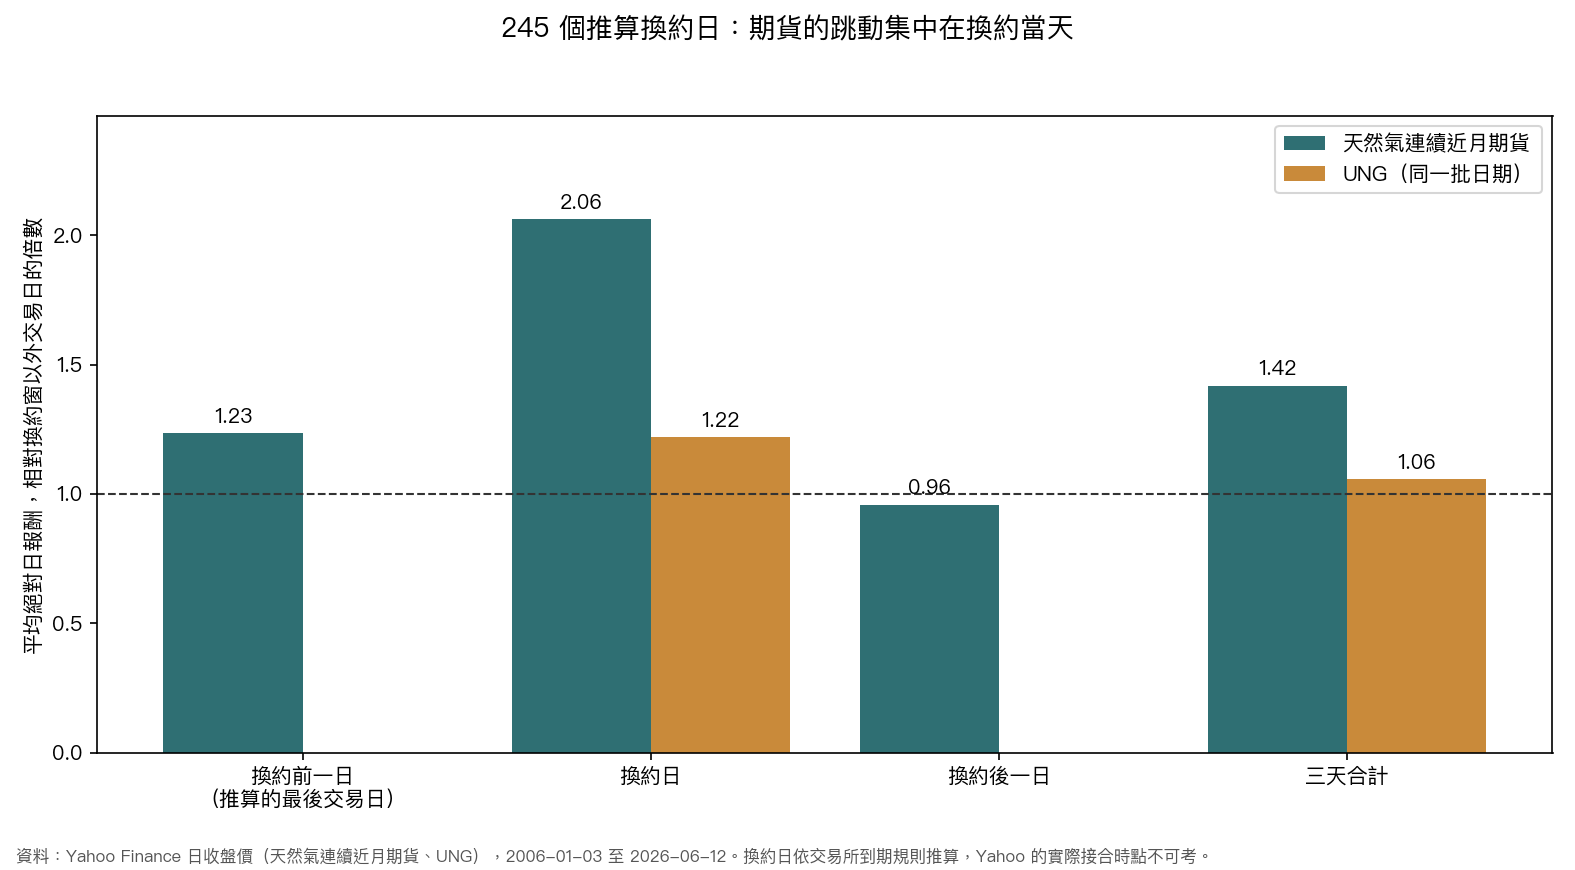
連續近月序列每月接合一次。依交易所的到期規則推算,樣本內有 245 個換約日,也就是新合約成為近月的第一個交易日。
對照組是換約前一日、換約日、換約後一日以外的 4,406 個交易日。期貨在換約日的平均絕對日報酬是 5.18%,對照日是 2.51%,比值 2.06。換約前一日(推算的最後交易日)的比值是 1.23,換約後一日是 0.96,三天合計是 1.42。同一批日期上,UNG 的換約日是 2.80% 對 2.29%,比值 1.22;三天合計是 1.06。
這組數字有兩層讀法。UNG 的 1.22 倍可以當作到期前後市場本身較活躍的參照,期貨多出來的部分,與接合時把新舊合約的價差記成一天報酬的情形一致。換約前一日的 1.23 倍不能直接當成到期效應(Samuelson 1965)的證據:同一份資料以距到期營業日數做的迴歸,係數為正,方向與到期效應預期的「越接近到期越晃」相反,t 值為 +1.28,也沒有達到門檻。
接合成分可能隨月份改變。天然氣有儲氣與取暖需求的季節循環(CME 對天然氣季節性的說明),期貨曲線因此帶有季節形狀,冬季月份合約與夏季月份合約的價格通常不同。依到期規則推算,九月下旬的換約由十月合約接到十一月合約,跨過夏、冬合約的交界;接合價差較大時,這部分會進入期貨九月的實現波動。兩條序列在同一天持有的合約也不一定相同,UNG 的換倉時點由基金規則決定,不必與近月期貨的到期同步。
本實驗沒有按月份拆解換約日的貢獻,也沒有比對兩條序列每天持有的合約。上面兩個來源都還是假說。
這組結果排除了什麼
可以排除:
- 在月度自我迴歸之上,三季切法的冬季虛擬變數帶來方向穩定的樣本內增量。兩條序列、兩種控制項的四個冬季係數只有一個為負,其餘三個接近零或為正,|t| 最大是 1.86。
- 任何一個季節係數達到 |t| ≥ 3。最接近的是期貨夏季的 -2.97。
不能排除:
- 夏季有小而一致的負增量。四個設定都是負值;要確認,需要樣本外的損失比較,例如對 QLIKE 損失做 Diebold-Mariano 檢定。
- 逐月設定或季節交界設定下的增量。本實驗只估三季切法。
- 日頻模型中季節項的角色。HAR-RV 這類模型以日、週、月三個尺度的落後波動描述持續性(Corsi 2009),季節項在其中的增量需要另外估計。
對建模的含義
- 冬季虛擬變數不必放進月度自我迴歸。 它的估計方向隨序列與控制項改變,拿它調整部位或避險比例沒有依據。這省下一個不穩定的參數,也省下每次重估時解釋它為何變號的成本。
- 夏季項的去留交給樣本外檢定。 四個設定方向一致,樣本內強度未達門檻。
- 季節性仍是有用的背景。 無條件下,期貨 1 月的波動是 3 月的 1.86 倍。需要季節資訊時,較合理的放法是讓季節進入長期平均或改用逐月設定,再以樣本外檢定決定去留。這是下一步的設計,不是本實驗的結果。
- 用連續近月期貨估波動時,換約日要單獨標記。 期貨在換約日的平均絕對日報酬是對照日的 2.06 倍,UNG 在同一批日期是 1.22 倍。
限制
- 連續近月期貨是 Yahoo 的連續合約代理,不是逐合約資料;接合時點與價格調整方式不可考。
- 到期日與換約日依交易所規則推算,使用一般週一至週五日曆,沒有排除交易所假日。
- 兩條序列的樣本起點不同,UNG 的月度樣本較短。本實驗沒有在共同樣本上比較兩者的月份形狀。
- 所有迴歸都是樣本內估計,沒有做樣本外預測比較。
- 前兩個月控制項的結果是時序診斷,不是事先設定的主檢定。
- 只用日收盤價,沒有日內資料、期限結構或選擇權隱含波動。
資料與方法來源
- Yahoo Finance 日收盤價:天然氣連續近月期貨、UNG;2006-01-03 至 2026-06-12。
- Samuelson, P. A. (1965), "Proof that Properly Anticipated Prices Fluctuate Randomly," Industrial Management Review 6(2).
- Mu, X. (2007), "Weather, Storage, and Natural Gas Price Dynamics: Fundamentals and Volatility," Energy Economics 29(1).
- Harvey, C. R., Y. Liu, and H. Zhu (2016), "… and the Cross-Section of Expected Returns," Review of Financial Studies 29(1).
- Corsi, F. (2009), "A Simple Approximate Long-Memory Model of Realized Volatility," Journal of Financial Econometrics 7(2).
- CME Group, Rulebook Chapter 220, Henry Hub Natural Gas Futures.
- CME Group, Introduction to Natural Gas Seasonality.
本文為研究分享,不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊