K2006:每月依殖利率曲線預測調整公債存續期間,平均報酬、回撤與下行尾部能與槓鈴、階梯分開嗎?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K2006:每月依殖利率曲線預測調整公債存續期間,平均報酬、回撤與下行尾部能與槓鈴、階梯分開嗎?
這組資料分不開。四項預先設定的檢定在 Holm 逐步校正(家族大小為四、水準 5%)後全部沒有拒絕。證據最接近門檻的是下行尾部,方向卻不利於動態規則:一年視窗最差 5% 的平均終值比,動態規則(Dyn)為 0.9203,槓鈴(B)為 0.9378,差 -0.0175,未調整 p 值 0.04998,Holm 調整後 0.1999。這組資料沒有給出「依曲線預測切換存續期間能降低尾部風險」的證據,也不足以斷言這條規則的尾部更差。
管理公債部位的人會問:曲線形狀若帶有一點對未來報酬的資訊,每月據此在長短存續期間之間切換,與固定配置相比,平均報酬、回撤與換手各是什麼樣子?K2006 用三種配置回答這個問題。下文依序看平均報酬、下行尾部與回撤,最後說明這組結果排除了什麼、沒有排除什麼。
設定:三種配置、四項檢定
資料。 美國公債零息殖利率曲線,由 Gürkaynak、Sack 與 Wright 編製、聯準會公布,取 2026-10-13 版本,使用 1 至 10 年期限。評估期 1995-01-03 至 2026-10-09,共 7,942 個交易日,月底決策日 382 個(1994-12-30 至 2026-09-30)。價格由曲線計算,單邊交易成本取 2bp,這是假設值。
三種配置。 階梯(L)把 1 至 10 年每個期限各放十分之一;槓鈴(B)把 1 年與 10 年各放一半;兩者重設時的存續期間都是 5.5 年。動態規則(Dyn)在每個月底以 Diebold 與 Li(2006)的三因子形式擬合曲線(衰減參數固定),再用擴張窗的一階向量自迴歸預測隨後一個月 10 年期減 1 年期零息債的持有報酬差。預測為正,隨後一個月持有長態(存續期間 8.5 年),否則持有短態(2.5 年)。部位月內買入持有,月底重設。
狀態分布。 在 382 個月底中,Dyn 有 54.71% 選了長態,狀態切換 47 次,重設時的平均存續期間為 5.78 年,高於 L 與 B 的 5.5 年。
四項檢定。 表 1 列出四項檢定與 Holm 逐步校正的結果。
| 檢定 | 比較對象與統計量 | 檢定統計量 | 未調整 p | Holm 調整後 p |
|---|---|---|---|---|
| H1 | Dyn 對 B 的日淨報酬差,Diebold-Mariano,HAC 落後 20 階 | 0.43 | 0.6680 | 1.0000 |
| H2 | Dyn 對 L 的日淨報酬差,同上 | 0.71 | 0.4776 | 1.0000 |
| H3 | 曝險匹配的最大回撤差(百分點),對 359 個相位位移的尾比例 | -1.64 | 0.5889 | 1.0000 |
| H4 | 一年視窗最差 5% 終值比的差(Dyn 減 B),配對區塊 bootstrap,區塊 252、2,000 次 | -0.0175 | 0.04998 | 0.1999 |
表 1:四項主檢定。Diebold-Mariano 統計量為正,表示 Dyn 的平均淨報酬較低;H4 的 p 值取五位小數,因為四捨五入到四位會讓它與門檻無法區分。H3 的 p 值是固定相位參照集合內的尾比例,只作描述,不建立名目顯著性。
四項的 Holm 結論都是未拒絕,判定欄依序為:沒有顯著差異、沒有顯著差異、與相位位移分布無法區分、沒有顯著差異。
結果一:平均報酬的差距為負,但沒有任何情境能把它與零分開
| 配置 | 年化平均淨報酬 | 年化波動 | 年換手 |
|---|---|---|---|
| 階梯 L | 4.67% | 4.96% | 0.07 |
| 槓鈴 B | 4.50% | 4.84% | 0.12 |
| 動態規則 Dyn | 4.27% | 5.73% | 2.05 |
表 2:單邊 2bp 成本下的年化平均淨報酬、年化波動與年換手(各期限權重變動的絕對值總和,年化)。
Dyn 的年化平均淨報酬比 B 低 0.22 個百分點,比 L 低 0.40 個百分點。H1 與 H2 的 Diebold-Mariano 統計量為 0.43 與 0.71,未調整 p 為 0.6680 與 0.4776,距離 Harvey、Liu 與 Zhu(2016)建議的 t 值 3 門檻很遠。差距的方向對 Dyn 不利,大小卻沒有大到能與零分開。差距由未四捨五入的年化值計算,與表 2 的四捨五入值相減會有末位的差異。
零成本情境的年化差距仍為負:Dyn 的年化平均淨報酬比 B 低 0.19 個百分點、比 L 低 0.36 個百分點。損益兩平方程式的兩個根都在負成本側,對 B 為 -9.61bp,對 L 為 -17.93bp,沒有非負的損益兩平成本。換手方面,Dyn 的年換手為 B 的 17.6 倍、L 的 29.7 倍。
| 情境 | H1 DM(未調整 p) | H2 DM(未調整 p) | H3 位移尾比例 | H4 ΔES | H4 未調整 p |
|---|---|---|---|---|---|
| 主分析,2bp | 0.43(0.6680) | 0.71(0.4776) | 0.5889 | -0.0175 | 0.04998 |
| 零成本 | 0.35(0.7230) | 0.64(0.5235) | 0.5944 | -0.0174 | 0.05497 |
| 4bp | 0.50(0.6146) | 0.78(0.4339) | 0.5750 | -0.0177 | 0.04798 |
| 執行延遲 2 日 | 0.52(0.6036) | 0.79(0.4298) | 0.5694 | -0.0161 | 0.05897 |
| 1–30 年期限宇宙 | 1.71(0.0867) | 1.94(0.0522) | 0.4333 | -0.0397 | 0.06297 |
表 3:五個情境下的四項檢定。除主分析外都是次要分析,只報未調整 p,不作 Holm 校正,也不構成額外主張。執行延遲 2 日的評估日數為 7,941,自 1995-01-04 起算。
五個情境的 DM 統計量全為正,H4 的 ΔES 全為負,H3 的位移尾比例都在 0.4333 以上,沒有一個情境讓方向翻轉。1–30 年期限宇宙的 DM 統計量最大(1.71 與 1.94),未調整 p 為 0.0867 與 0.0522,兩者都高於 5%;這個宇宙下 Dyn 有 33.25% 的月份選長態,重設時的平均存續期間為 12.26 年。2022 年升息期(2022-03-16 至 2023-07-26,341 個交易日)內外的日報酬差檢定同樣沒有顯著性:對 B 的 HAC t 為 0.50(未調整 p 0.6140),對 L 為 0.63(0.5318)。
結果二:下行尾部是最接近門檻的一項,方向不利於 Dyn
| 配置 | 一年視窗最差 5% 終值比 | 五年視窗最差 5% 終值比 |
|---|---|---|
| 階梯 L | 0.9317 | 0.9783 |
| 槓鈴 B | 0.9378 | 0.9843 |
| 動態規則 Dyn | 0.9203 | 0.9642 |
表 4:把每一元期初資金持有一年(7,691 個重疊視窗)或五年(6,683 個重疊視窗),取終值最低的 5% 視窗(一年視窗 385 個、五年視窗 335 個)的平均終值比;數字越大,下行尾部越淺。
H4 檢定表 4 第一欄 Dyn 與 B 的差。點估計為 -0.0175,配對 circular block bootstrap(區塊 252、2,000 次)的 95% percentile 區間為 [-0.0407, -0.00004],2,000 次重抽中有 49 次差值不小於零,未調整雙尾 p 為 0.04998。區間上界貼著零,H4 是四項主檢定中唯一一個未調整 p 低於 5% 的。
Holm 校正把它拉回去。四個 p 值中 H4 最小,調整後等於 4 乘以 0.04998,即 0.1999,高於 5%;其餘三項的調整後 p 都是 1.0000。因此 H4 不被拒絕,K2006 的結論是「沒有偵測到差異」,不是「尾部較差」。
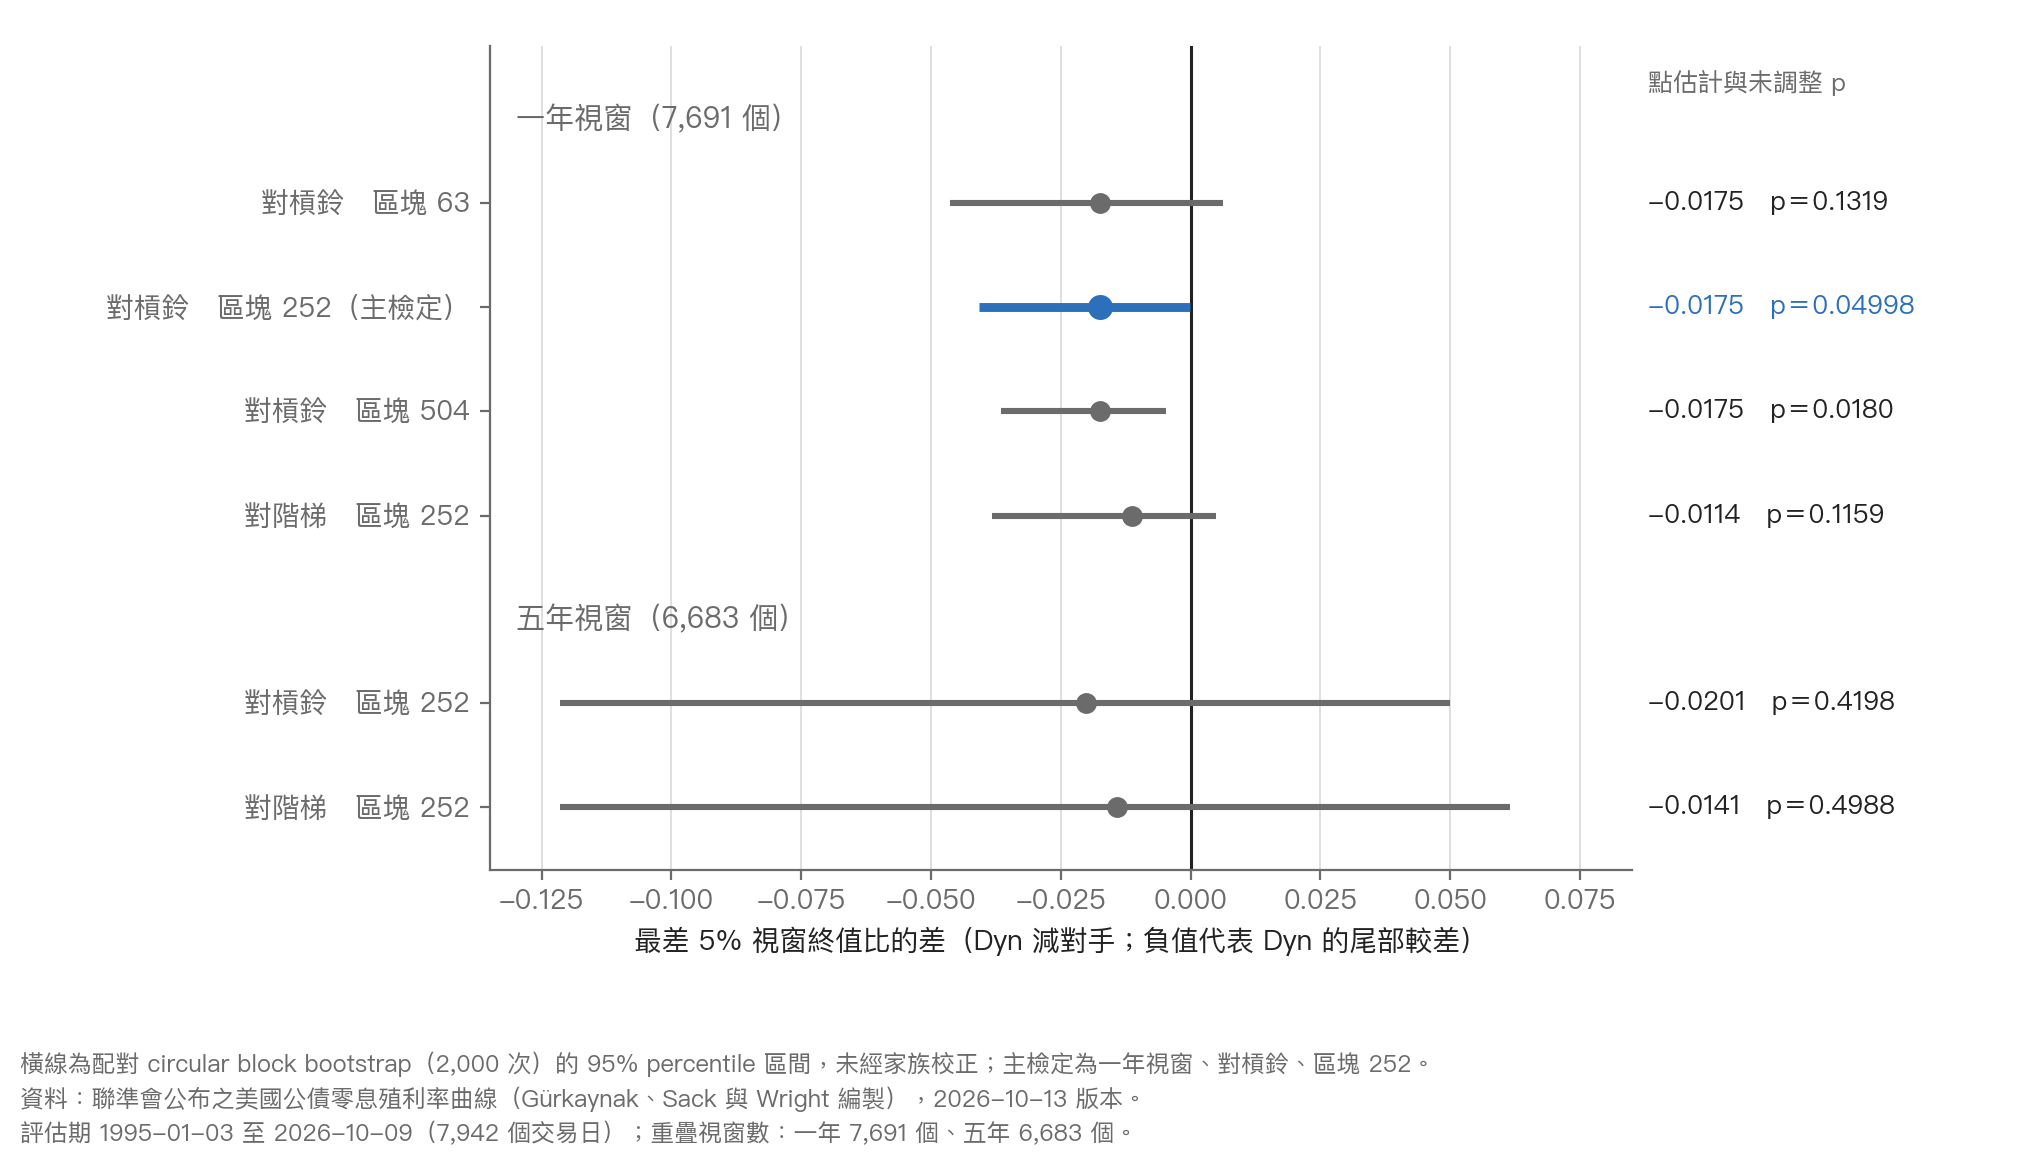
圖 1 資料與樣本:聯準會公布之美國公債零息殖利率曲線(Gürkaynak、Sack 與 Wright 編製),2026-10-13 版本;評估期 1995-01-03 至 2026-10-09(7,942 個交易日);重疊視窗數:一年 7,691 個、五年 6,683 個。
圖 1 把同一個差值放在不同的 bootstrap 設定與視窗長度下。三件事可以直接讀出。第一,未調整 p 隨區塊長度變動:區塊 63 為 0.1319,區間 [-0.0463, 0.0062] 含零;主設定 252 為 0.04998;區塊 504 為 0.0180,區間 [-0.0364, -0.0048] 不含零。主檢定的區塊長度為 252,另外兩個長度屬次要分析,不構成主張。第二,換成對 L,差值為 -0.0114,區間 [-0.0382, 0.0049] 含零,未調整 p 為 0.1159。第三,換成五年視窗,對 B 與對 L 的差值分別為 -0.0201 與 -0.0141,區間橫跨 [-0.1214, 0.0500] 與 [-0.1214, 0.0615],未調整 p 為 0.4198 與 0.4988;五年視窗的區間明顯更寬。
這些結果合起來的讀法是:所有點估計的方向一致地不利於 Dyn,所以沒有任何一個設定支持「Dyn 的尾部較淺」;但一年視窗、區塊 252 的區間只是剛好沒碰到零,換一個區塊長度或換成對 L 就會移動,家族校正後更不足以構成拒絕。
結果三:回撤差落在位移參照分布的中間
Dyn 的最大回撤為 -19.76%,B 為 -15.50%,L 為 -16.12%。Dyn 的年化波動是 B 的 1.18 倍,直接比較最大回撤會把曝險水準的差混進來,所以 H3 先把 B 以常數縮放到與 Dyn 同樣的實現波動,縮放後的最大回撤為 -18.12%,差距(Dyn 減同波動 B)為 -1.64 個百分點,負值代表 Dyn 的回撤較深。
這個差距要放在相位位移的參照分布裡看。位移檢定保留 Dyn 的狀態值、長態比例與連續長度,只把狀態與後續報酬的對齊錯開 359 種幅度,每種都重算部位與成本。圖 2 是 359 個位移的 gap 分布:有 211 個位移的 gap 不低於觀測值 -1.64,所以尾比例為 0.5889;位移 gap 的中位數為 -0.72,第 95 百分位為 7.51,最小值 -8.34,最大值 8.07,其中 169 個為正。
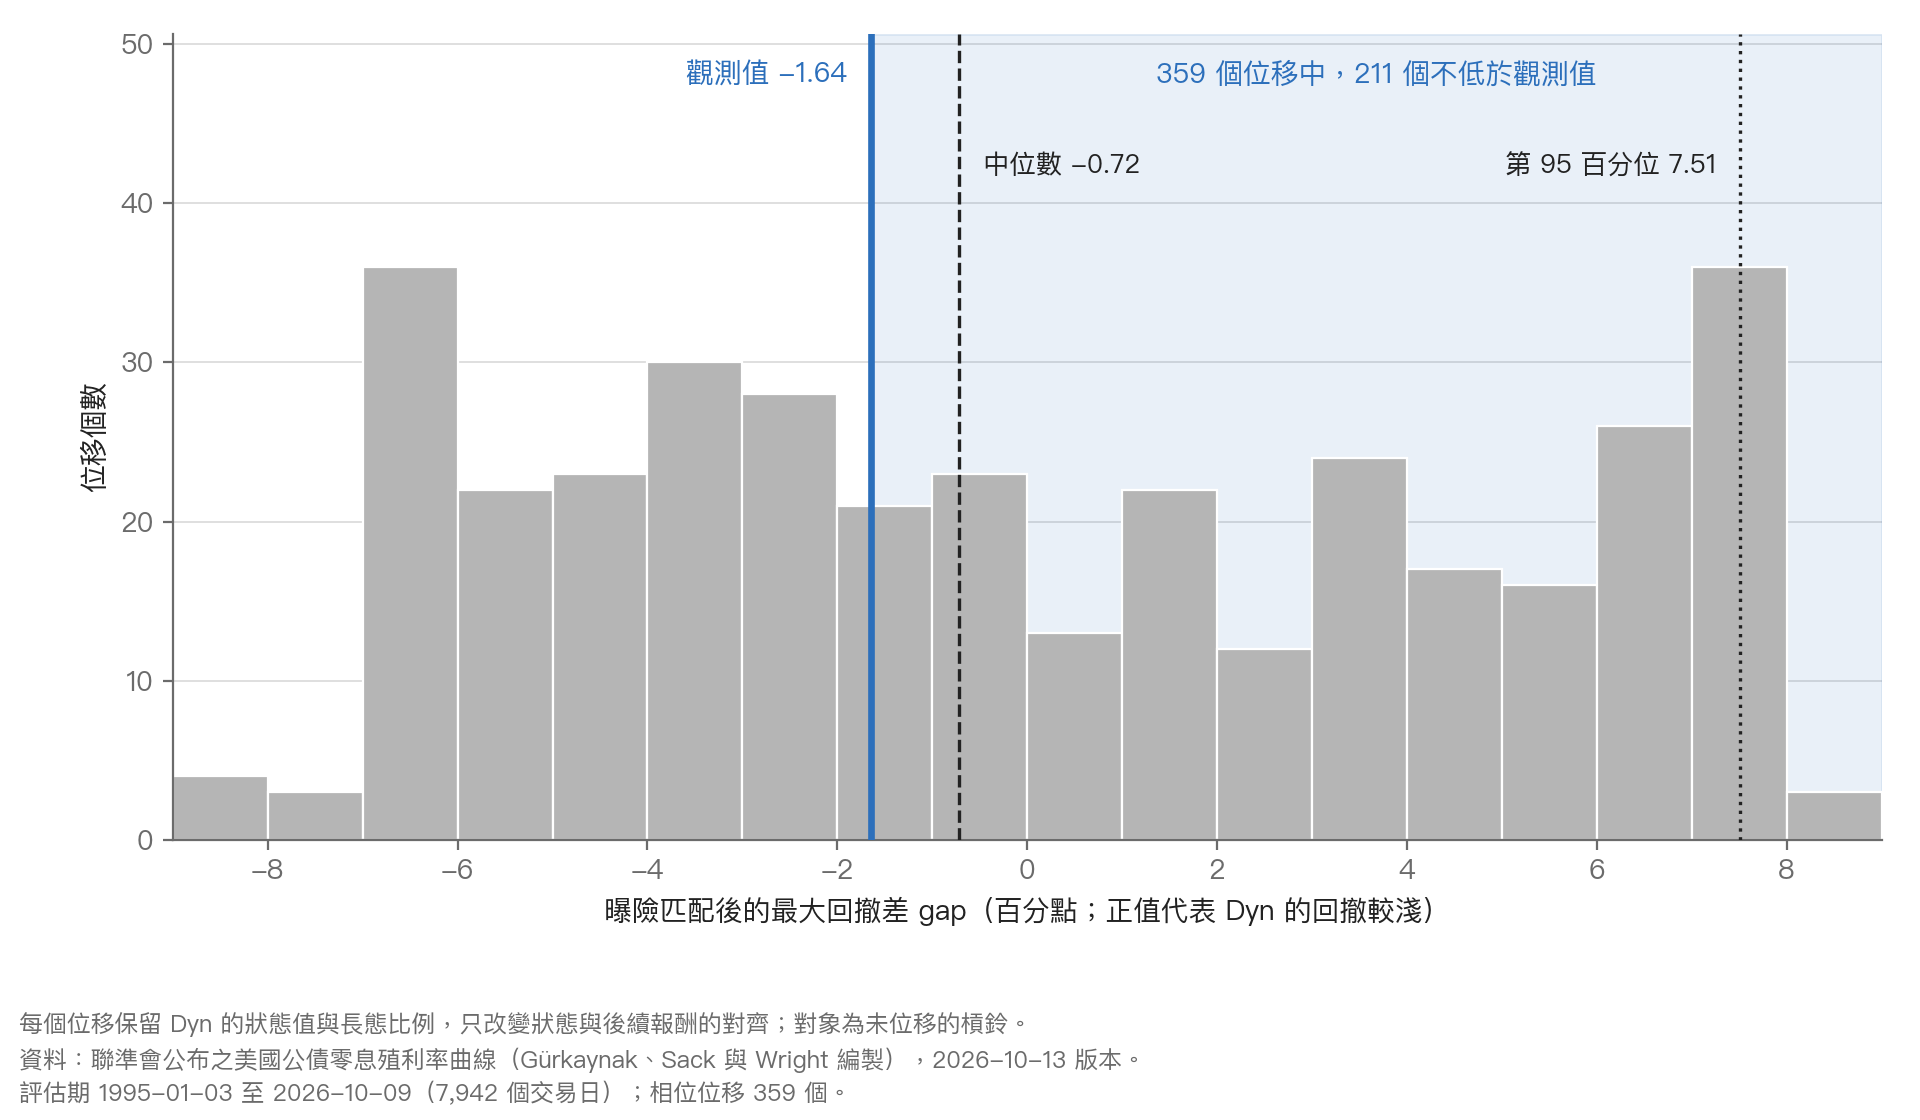
圖 2 資料與樣本:聯準會公布之美國公債零息殖利率曲線(Gürkaynak、Sack 與 Wright 編製),2026-10-13 版本;評估期 1995-01-03 至 2026-10-09(7,942 個交易日);相位位移 359 個。
同一組狀態值只因對齊不同,回撤差就從 -8.34 個百分點擺盪到 8.07 個百分點。位移之間的離散這麼大,單一對齊下的觀測值只能放在分布裡讀;它落在分布中間,這個比較沒有顯示回撤擇時有利或不利的跡象。這個參照集合沒有驗證過在「沒有經濟擇時能力」的虛無下的檢定大小,因此 H3 只作描述性診斷。
這組結果排除了什麼、沒有排除什麼
可以說的。
- 四項主檢定在 Holm 5% 下都沒有以有利於 Dyn 的方向被拒絕;這個樣本不支持「依曲線預測切換存續期間勝過槓鈴或階梯」。
- 點估計的方向在表 3 的五個情境與圖 1 的各種設定下都不利於 Dyn,所以沒有任何證據支持「尾部較淺」。
- 零成本情境的年化平均淨報酬差距仍為負;Dyn 的年換手為 B 的 17.6 倍。
不能說的。
- 不能說 Dyn 與 B、L「沒有差別」。設計沒有等價性檢定,也沒有檢定力計算,未拒絕不等於相等。
- 不能說 Dyn 的尾部「更差」。H4 的未調整 p 為 0.04998,校正後為 0.1999,區間對區塊長度敏感。
- 不能把任何差異解讀成擇時能力的有無。Dyn 重設時的平均存續期間(5.78 年)與 L、B(5.5 年)沒有對齊,平均報酬或終值尾部的差異無法與存續期間水準的差異分開;H3 的相位參照也沒有校準過檢定大小。
- 不能把結論延伸到其他參數。K2006 只評估一組規則設定(單一衰減參數、擴張窗一階向量自迴歸、長短兩態),沒有把其他參數組合當成替代主張。
限制
- 單一曲線版本。 資料是 2026-10-13 版本的快照。曲線資料日後會修訂,所以這是單一版本的擬樣本外(pseudo out-of-sample),不是即時樣本外。
- 價格來自擬合曲線。 零息債價格由 Svensson 形式的擬合曲線算出,不是可交易證券的成交價;Dyn 的因子又擬合在這條曲線上,因子動態可能比原始報價平滑。1 年期以下的零息殖利率依函數形式外插,該曲線資料集不公布這一段。
- 階梯的定義與成本。 L 是每月滾回固定期限的階梯,不是持有到期的傳統階梯;期限滾動沒有計入換手,實際滾動成本未包含在表 2 的數字內。
- 成本是假設值。 單邊 2bp 不隨期限變動,沒有一手來源支持它作為基準成本;成本檢核用 4bp,方向不變。
- 規格與結果的紀錄日期。 版本庫紀錄顯示,規格檔最早於 2026-10-24 入庫,最後一次修改於 2026-10-28 19:06;結果檔首次入庫於 2026-10-28 19:55(均為台北時區的入庫時間)。入庫時間只顯示檔案進入版本庫的先後,不顯示設計者在定稿前接觸過哪些資料。
資料與方法來源
- 美國公債零息殖利率曲線:Gürkaynak, R. S., Sack, B., & Wright, J. H. (2007). The U.S. Treasury yield curve: 1961 to the present. Journal of Monetary Economics, 54(8), 2291–2304。使用 2026-10-13 版本,評估期 1995-01-03 至 2026-10-09。
- 曲線因子形式:Diebold, F. X., & Li, C. (2006). Forecasting the term structure of government bond yields. Journal of Econometrics, 130(2), 337–364。
- 預測績效比較:Diebold, F. X., & Mariano, R. S. (1995). Comparing predictive accuracy. Journal of Business & Economic Statistics, 13(3), 253–263。
- 多重檢定校正:Holm, S. (1979). A simple sequentially rejective multiple test procedure. Scandinavian Journal of Statistics, 6(2), 65–70。
- 區塊重抽:Politis, D. N., & Romano, J. P. (1992). A circular block-resampling procedure for stationary data. In R. LePage & L. Billard (Eds.), Exploring the Limits of Bootstrap (pp. 263–270). Wiley。
- 多重檢定下的 t 值門檻:Harvey, C. R., Liu, Y., & Zhu, H. (2016). ...and the cross-section of expected returns. Review of Financial Studies, 29(1), 5–68。
本文為研究分享,不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊