動能策略的報酬落在夜裡還是白天?用 30 檔美股、3,866 個交易日分別檢驗兩種做法
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
持有或打算跟進動能策略(買進過去漲得多的股票)的人,會遇到一個實際的問題:報酬落在一天的哪一段?答案影響持有時段的安排、風險的來源,以及績效該怎麼評估。Lou、Polk 與 Skouras(2019)的研究發現,動能相關策略的獲利可能集中在收盤後到隔天開盤之間,盤中則出現相反方向的報酬。這篇用 30 檔美股的開盤價與收盤價,把兩種動能做法的報酬切成隔夜與盤中兩段,檢查這個說法在 2011 年起的資料裡能被證據支持到哪裡。
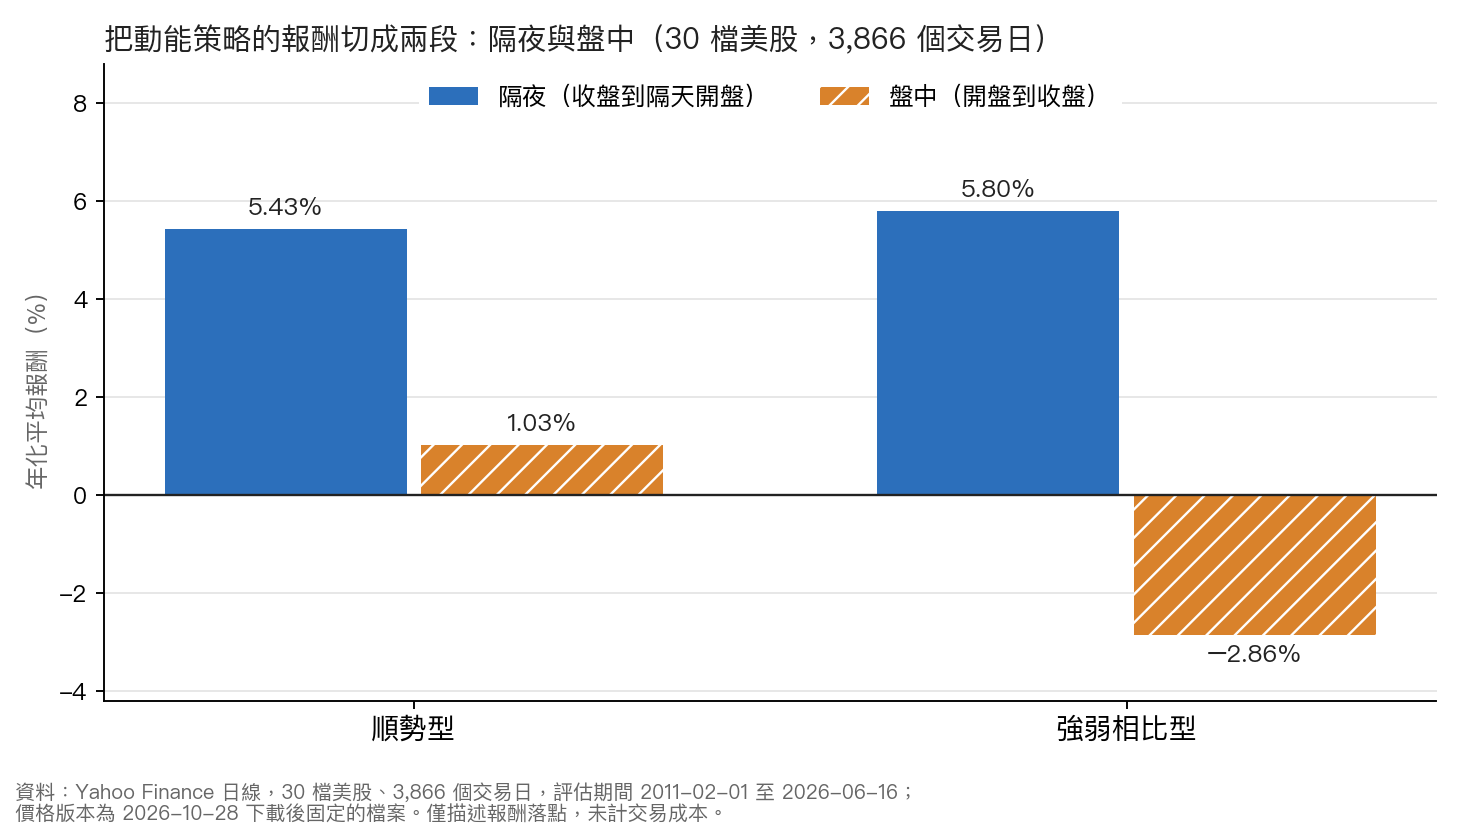
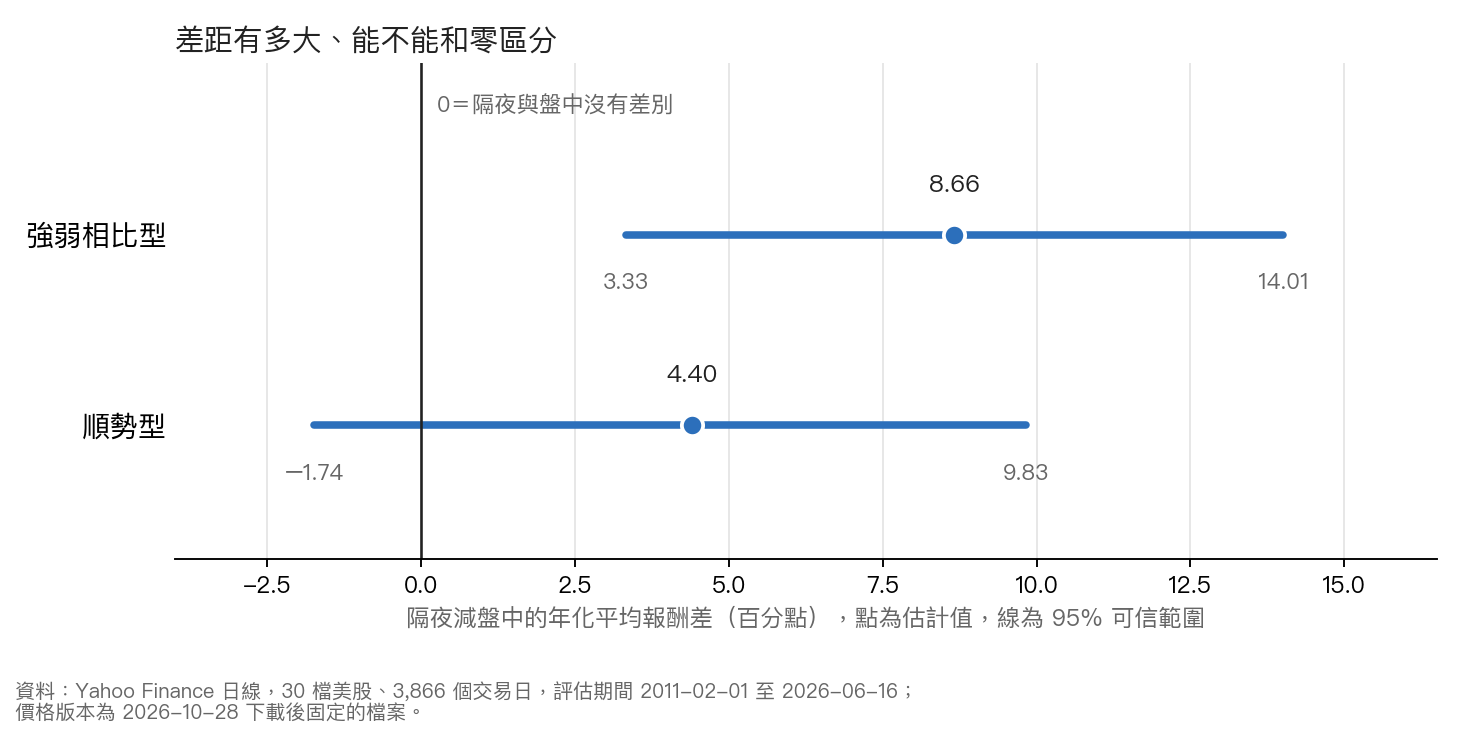
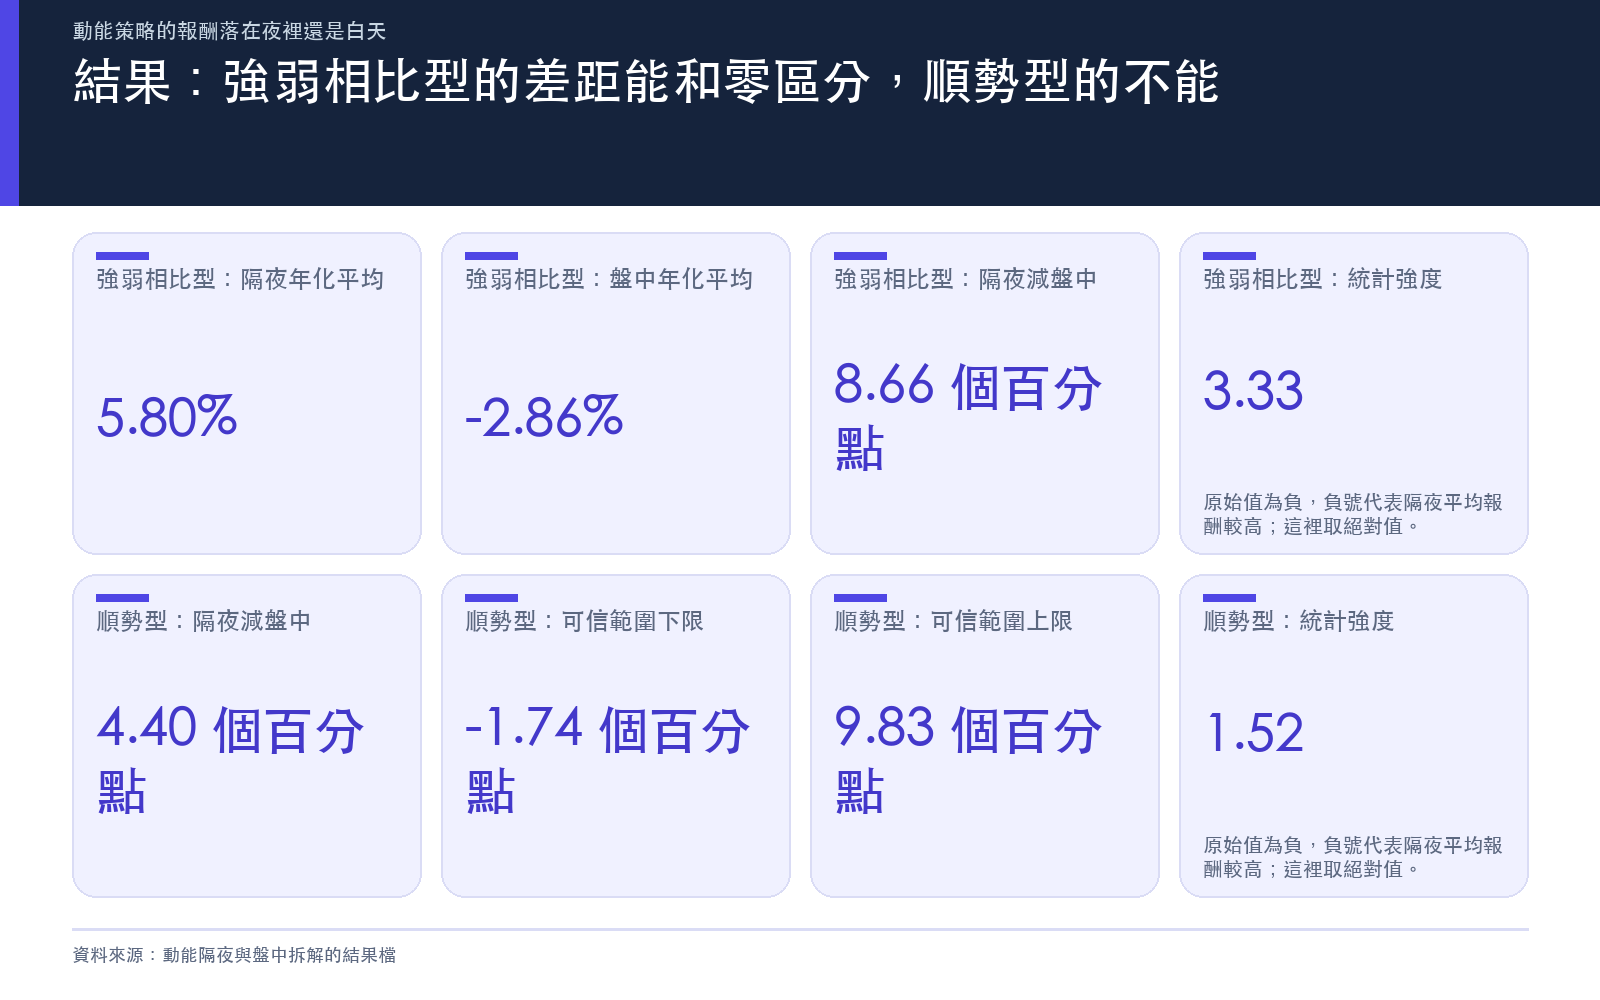
兩種做法各自檢驗。「強弱相比型」的動能策略,隔夜報酬比盤中高 8.66 個百分點,通過了較嚴的統計門檻。「順勢型」的方向相同,差距為 4.40 個百分點,但統計上無法和零區分。兩種做法彼此的差距有沒有不同,這篇沒有另外檢定;一個過門檻、一個沒過,不代表兩者之間有被證實的差異。「動能獲利集中在隔夜」這個完整說法要求兩種做法都過門檻,因此沒有成立。
兩種動能做法
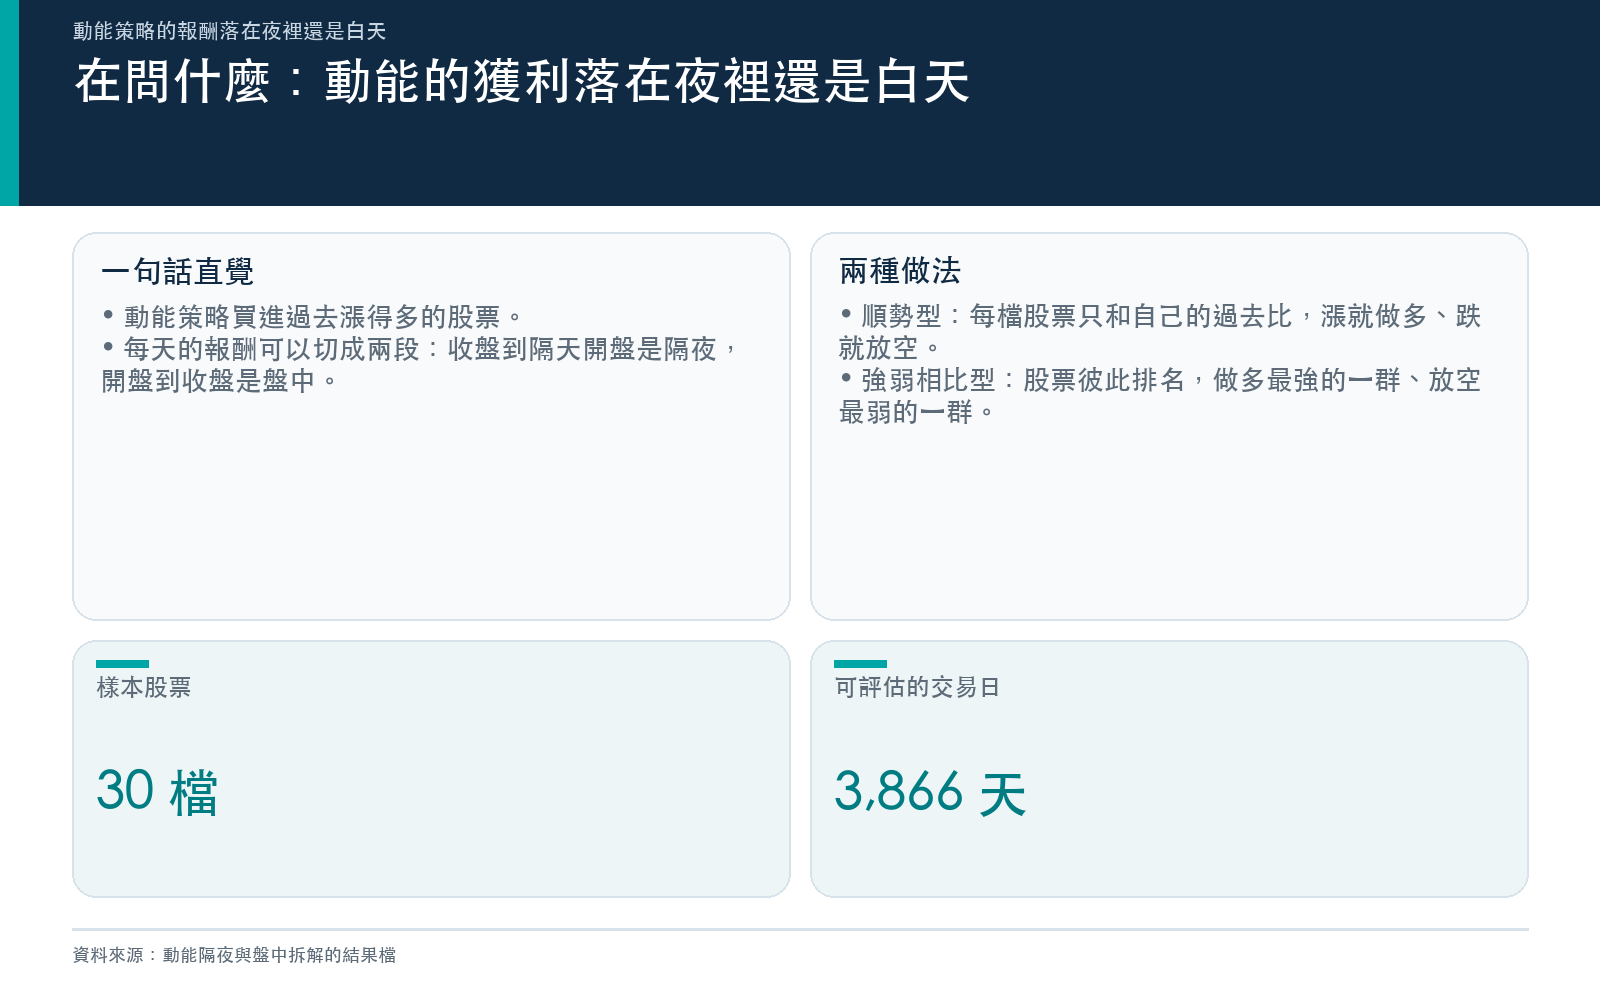
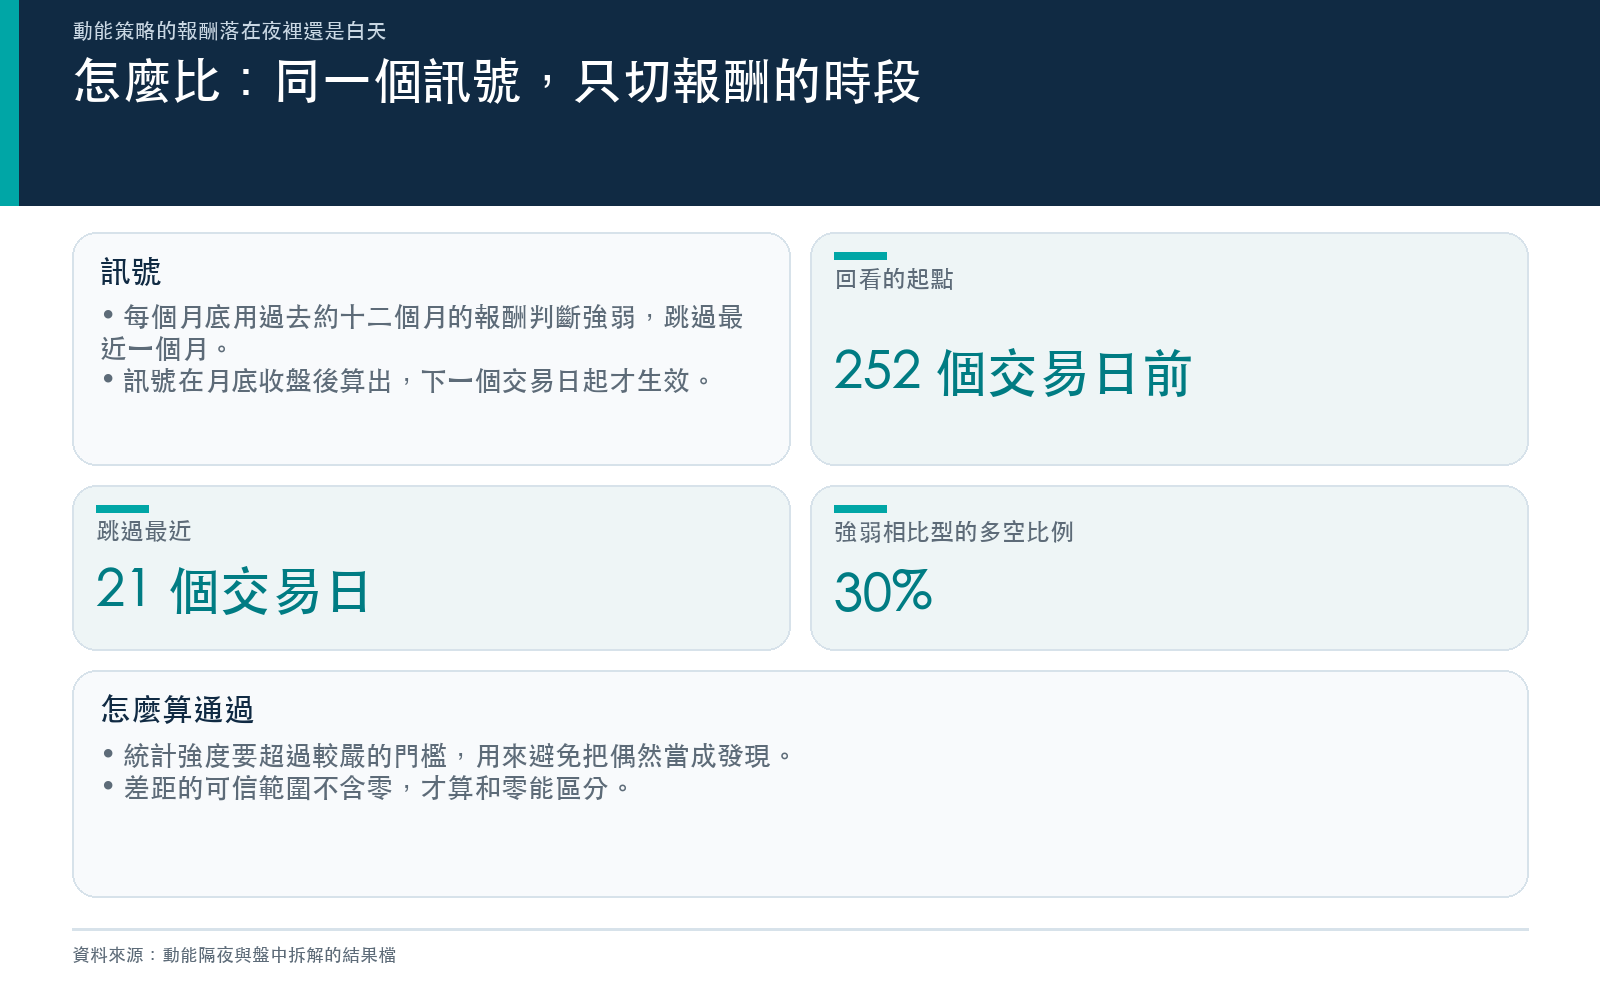
動能策略買進過去漲得多的股票。兩種做法共用同一個訊號:每個月底,用約 252 個交易日前到約 21 個交易日前的報酬(約相當於過去一年、跳過最近一個月)判斷強弱。訊號在月底收盤後算出,下一個交易日起才生效,所以只用到當時已經知道的價格。
- 順勢型(時間序列動能) :每檔股票只和自己的過去比。過去報酬為正就做多,為負就放空,總部位調整成 1。
- 強弱相比型(橫斷面動能) :30 檔股票彼此排名,做多排名最前的 30%,放空排名最後的 30%。
兩者的設計不同處在比較對象。順勢型回答「這檔股票自己在漲還是在跌」,強弱相比型回答「這檔比其他檔強還是弱」。
報酬再切成兩段:隔夜是前一個交易日收盤到當天開盤,盤中是當天開盤到收盤,兩段相加等於整天的收盤對收盤報酬。樣本是 30 檔美國大型股,價格資料自 2010-01-04 起;策略需要約一年的歷史才算得出訊號,所以可評估的交易日從 2011-02-01 到 2026-06-16,共 3,866 天。
切開之後
| 做法 | 隔夜(年化平均) | 盤中(年化平均) | 隔夜減盤中 | 95% 可信範圍 | 統計強度(取絕對值) |
|---|---|---|---|---|---|
| 順勢型 | 5.43% | 1.03% | 4.40 個百分點 | −1.74 到 9.83 個百分點 | 1.52 |
| 強弱相比型 | 5.80% | −2.86% | 8.66 個百分點 | 3.33 到 14.01 個百分點 | 3.33 |
統計強度的原始值為負,負號代表隔夜平均報酬較高;表中與下文都取絕對值。
強弱相比型 :隔夜 5.80%、盤中 −2.86%,兩段相加的整天報酬只有 2.94%。隔夜與盤中的差距為 8.66 個百分點,95% 可信範圍 3.33 到 14.01 個百分點,不含 0。統計強度 3.33,高於本次採用的門檻 3;這個門檻設得較嚴,目的是避免把偶然當成發現。強度只高出門檻 0.33,餘裕不大。
順勢型 :隔夜 5.43%、盤中 1.03%,方向同樣是隔夜較高,差距 4.40 個百分點。可信範圍從 −1.74 到 9.83 個百分點,跨過 0,統計強度 1.52,低於門檻 3。這代表資料沒有提供足夠的證據,分辨這 4.40 個百分點是真實差異還是偶然;它不代表兩段的報酬一樣,因為可信範圍同時容得下 0,也容得下和強弱相比型相近大小的差距。
換個設定,結論有沒有動
檢定的細節 :強弱相比型的檢定要考慮相鄰交易日的報酬並非各自獨立。正式檢定考慮往前 16 個交易日;改成往前 1、2、5、13、15、21 個交易日,統計強度介於 3.26 到 3.41,六種設定的判定都沒有翻轉。重抽樣時的區塊長度取 5、10、20、40 個交易日,差距的 95% 可信範圍下限落在 3.30 到 3.80 個百分點,都不含 0。這些檢查只涵蓋上面列的設定;最低的 3.26 離門檻 3 只差 0.26,設定換得更極端時,判定不一定維持。
股票組合 :加入 SPY 與 QQQ 兩檔 ETF、共 32 檔時,強弱相比型的統計強度為 3.30,順勢型為 1.63,判定與 30 檔相同。若只看這兩檔 ETF 的順勢型,可信範圍為 2.39 到 17.77 個百分點,不含 0,但統計強度 2.48,仍低於 3;這個組合只有兩檔,不屬於主要檢定。
前半與後半 :樣本對半切,兩種做法在前半段(2011-02-01 至 2018-10-05)與後半段(2018-10-05 至 2026-06-16)都是隔夜較高,分界日 2018-10-05 同時算在兩段。差距在後半段縮小:順勢型從 6.40 降到 2.48 個百分點,強弱相比型從 10.93 降到 6.49 個百分點。這個縮小的幅度沒有另外檢定。
這代表什麼
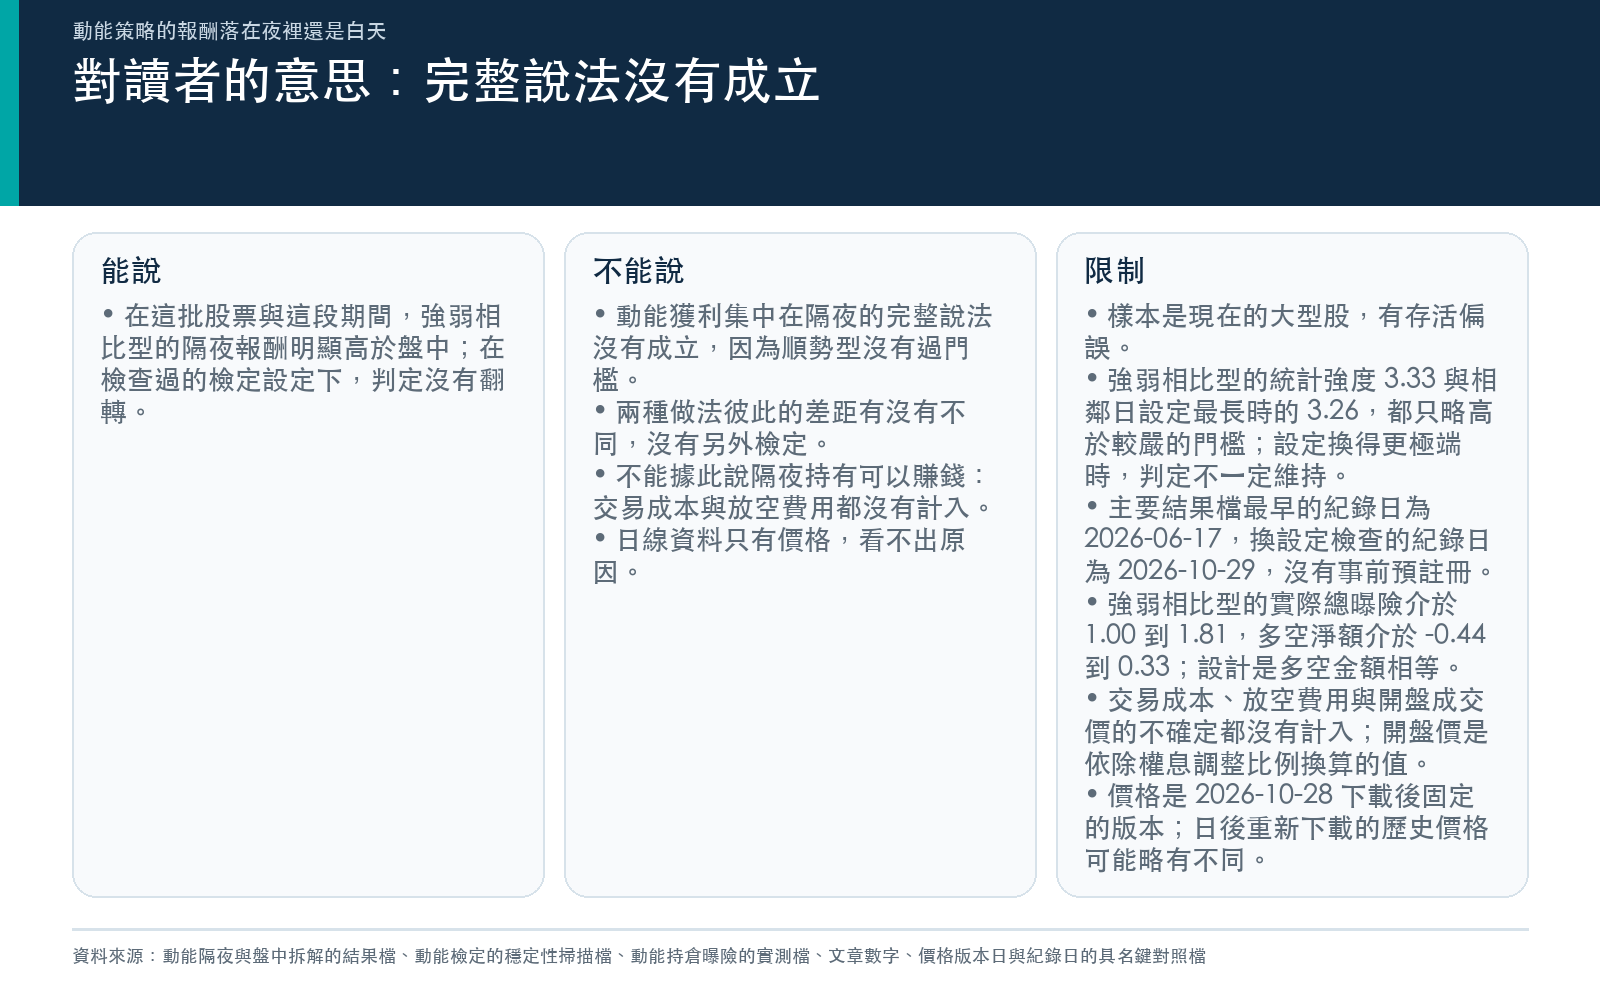
- 能說 :在這 30 檔股票與這段期間,強弱相比型的動能報酬,隔夜段明顯高於盤中段,且在檢查過的設定下沒有翻轉。
- 不能說「動能獲利集中在隔夜」成立 :這項研究的成立條件要求兩種做法都過門檻,順勢型沒過,完整說法沒有成立。
- 不能說兩種做法彼此不同 :強弱相比型過了門檻、順勢型沒過,但兩者的差距有沒有不同,沒有另外檢定。順勢型的可信範圍上限為 9.83 個百分點,高於強弱相比型的 8.66 個百分點。
- 不能說隔夜持有可以賺錢 :這份數字把已經發生的報酬切成兩段,沒有扣交易成本。若要只持有隔夜,每天得在收盤買進、隔天開盤賣出,來回成本、放空費用與開盤成交價的落差都沒有計入。
- 不能說原因 :日線資料只有價格,看不出是哪一類投資人在買賣,這篇沒有檢驗任何以投資人行為為基礎的解釋。
- 對決策的意義 :若打算依這個說法重新安排動能策略的持有時段,現有證據的支持範圍很窄。強弱相比型有統計證據,順勢型沒有足夠的證據;兩者各自檢驗,彼此沒有比較。強弱相比型的結果描述報酬落在哪一段,不是可以直接執行的交易規則。
限制
- 選樣有存活偏誤 :30 檔是現在的大型股,回頭套用到 2011 年起的期間;當年規模相近、後來衰退或下市的公司不在裡面,結果不能當成整個美股市場的證據。
- 強弱相比型的實際持倉偏離設計 :設計是多空金額相等,但每月調整時,沒入選的股票沿用先前的部位,實際總曝險介於 1.00 到 1.81,多空淨額介於 −0.44 到 0.33。順勢型的淨曝險介於 −0.40 到 1.00。
- 沒有計入成本 :交易成本、放空費用與開盤集合競價的成交價不確定,都不在數字裡。
- 開盤價是換算值 :調整後的開盤價依同日的除權息調整比例換算,取決於資料商提供的調整資料。
- 檢查紀錄與預註冊 :主要結果檔最早的紀錄日為 2026-06-17,換設定檢查的紀錄日為 2026-10-29,沒有事前預註冊。
- 數字版本 :本文所有數字來自 2026-10-28 下載後固定的價格檔;之後重新下載的歷史價格可能略有不同。
資料來源:Yahoo Finance 日線(30 檔美國大型股;另以 SPY、QQQ 兩檔 ETF 做補充檢查),可評估期間 2011-02-01 至 2026-06-16,價格檔於 2026-10-28 下載後固定。
參考文獻
- Lou, D., Polk, C., & Skouras, S. (2019). A tug of war: Overnight versus intraday expected returns. Journal of Financial Economics, 134(1), 192–213. https://doi.org/10.1016/j.jfineco.2019.03.011
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊