VT 不是 alpha:降低持股、縮小回撤,但不是已證明的 drawdown 保險
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
波動率目標(Volatility Targeting, VT)長期被描述為「提升 Sharpe」的策略,但我們在 K687(2007–2026, N=4,838)的定義性排名中確認: 正確 lag 之後,EWMA VT 的 Sharpe 0.525 與 B&H 50/50 SPY/GLD 的 0.545 並無統計顯著差異 (差距 p=0.096,Harvey 門檻 FAIL)。VT 若被定位為「alpha generator」在實證上不成立。然而 K688 以 CRRA utility 檢視發現: γ≥5 的風險厭惡投資人的 CE 點估計較高 ——γ=5 時 EWMA VT 的 CE 年化 7.17% 已略勝 B&H 的 6.98%;γ=10 時差距擴大到 +2.20pp,bootstrap P(VT>BH)=91.7%;γ=20 時 100% bootstrap 置信區間 excludes zero。K688 的點估計因此把 VT 定位為: 不是 alpha 工具,而是降低持股、縮小原始 drawdown 的工具 。但後來的五資產實驗 K1953(2007-01-03 至 2026-06-30,曝險配對檢定)沒有找到回撤保險的證據:兩個方法的十個資產格都沒有通過檢定,也沒有確立 γ≥5 時 VT 的效用優勢(γ=5 的確定性等價差,12/VIX 平均 −1.02、EWMA 平均 +0.17 個百分點/年,檢定都不顯著);本文原先的『drawdown 保險』與『welfare-improving』結論因此撤回,以下 K687/K688 的數字只作該 SPY/GLD 樣本內的描述。
研究背景:為什麼「VT = alpha」的說法在實證上站不住腳
Moreira & Muir (2017, JF) 的 volatility-managed portfolio 論文一度讓 VT 看起來像免費午餐,透過把每日曝險 scale 到固定的目標波動率,可以讓 Sharpe 顯著提升。但後續文獻(Cederburg et al., 2020; Barroso & Detzel, 2021)陸續指出:該結果對 lookahead bias、交易成本、rebalancing 頻率、以及 signal 定義 極度敏感 。
K686 事件就是完整的再現,原本 K654–K684 系列在 naive 實作下顯示 VT alpha 顯著,但 Codex 審查揭露 signal from t, return at t 的 lookahead bias 後,全面重跑得到 K687 的定義性 ranking,VT 的 Sharpe 優勢全部消失。這不是單一研究的 idiosyncratic 問題,而是 VT 文獻中反覆出現的 look-ahead artifact 。 VT 在 Sharpe 意義上的 alpha 並不穩健 ——這已是本研究系統的 settled conclusion(見 storage/session_state.json 與 research_program.md)。
但 VT 並未因此失去價值。真正的問題是: 如果 VT 不提供 Sharpe alpha,它到底在做什麼? K687/K688 的雙實驗答案是: 它降低持股、縮小原始 drawdown,代價是少賺;這份取捨對高 γ 投資人是否划算,五資產實驗 K1953 沒有確立 。
方法與數據
| 項目 | 設定 |
|---|---|
| 標的 | SPY(S&P 500 ETF)、GLD(Gold ETF)、^VIX(implied vol) |
| 資料來源 | yfinance |
| 研究期間 | 2006-01-01 至 2026-03-27 |
| 評估期間 | 2007-01-03 至 2026-03-27(扣除 252-day warm-up) |
| 樣本數 | N = 4,838 每日觀測 |
| Baseline | B&H 50/50 SPY/GLD(每日 rebalance) |
| VT 策略 | EWMA VT (λ=0.94)、12/VIX (cap 1.5)、P3-AGG Lookup、VIX Percentile、Piecewise VT |
| 目標波動率 | 10% 年化 |
| Signal lag | t-1 → t(所有策略一致) ;K686 修正後的標準慣例 |
| 交易成本 | 5 bp NET(turnover-weighted) |
| 統計檢定 | Diebold–Mariano with Newey–West(bw=16)、Harvey 門檻(|t|≥3.0)、5,000-sample bootstrap CI |
| Utility | CRRA,γ ∈ {1, 2, 3, 5, 7, 10, 15, 20} |
| 腳本 | experiments/k687/k687_definitive_ranking.py、experiments/k688/k688_crra_lagged.py |
| Results JSON | experiments/k687/k687_results.json、experiments/k688/k688_results.json |
核心發現
發現一:Sharpe 意義上,VT 沒有顯著優勢(K687)
Full-sample ranking(正確 lag 之後)顯示 B&H 50/50 SPY/GLD 的 Sharpe 0.545 排第一,EWMA VT 0.525 居次,12/VIX 0.438 第三。DM test(vs. B&H 50/50)顯示:
- EWMA VT : t = −1.66, p = 0.096, Harvey 3.0 門檻 FAIL (NS, not significant)
- 12/VIX : t = −2.79, p = 0.005,方向為負(VT 更差),Harvey 3.0 門檻仍 FAIL(|t|=2.79 < 3.0)
- Piecewise VT : t = −2.98, p = 0.003,與 BH 顯著不同但方向為負
結論: 沒有任何 VT 策略在 Harvey-adjusted sense 下顯著勝出 B&H 50/50 Sharpe 。
Cross-OOS(5 折 rolling expanding-window) 全部 FAIL(0-1/5) ——沒有單一 VT 策略能在過半折次中維持領先。這與 Harvey (2017, JF)「Presidential Address: The Scientific Outlook in Financial Economics」對 out-of-sample 穩健性的門檻要求一致。
發現二:VT 的真正產出是 Drawdown 減幅
雖然 Sharpe 沒勝,VT 在 max drawdown(MDD)的表現徹底改寫遊戲:
| 策略 | Sharpe | MDD | Calmar (CAGR/|MDD|) | Ann Vol |
|---|---|---|---|---|
| B&H 50/50 SPY/GLD | 0.545 | −32.49% | 0.342 | 13.70% |
| EWMA VT (λ=0.94) | 0.525 | −17.03% | 0.547 | 10.39% |
| 12/VIX (cap 1.5) | 0.438 | −12.21% | 0.599 | 7.66% |
| BH SPY | 0.390 | −55.19% | 0.186 | 19.69% |
| P3-AGG Lookup | 0.377 | −8.38% | 0.732 | 5.59% |
EWMA VT 把 MDD 從 32.5% 壓到 17.0%(−47% 改善) ;12/VIX 更把 MDD 壓到 12.2%(−62%);P3-AGG Lookup 壓到 8.4%(−74%)並拿下最高 Calmar 0.732。這是持股下降的結果,用一部份 CAGR 換來更淺的 peak-to-trough 虧損。
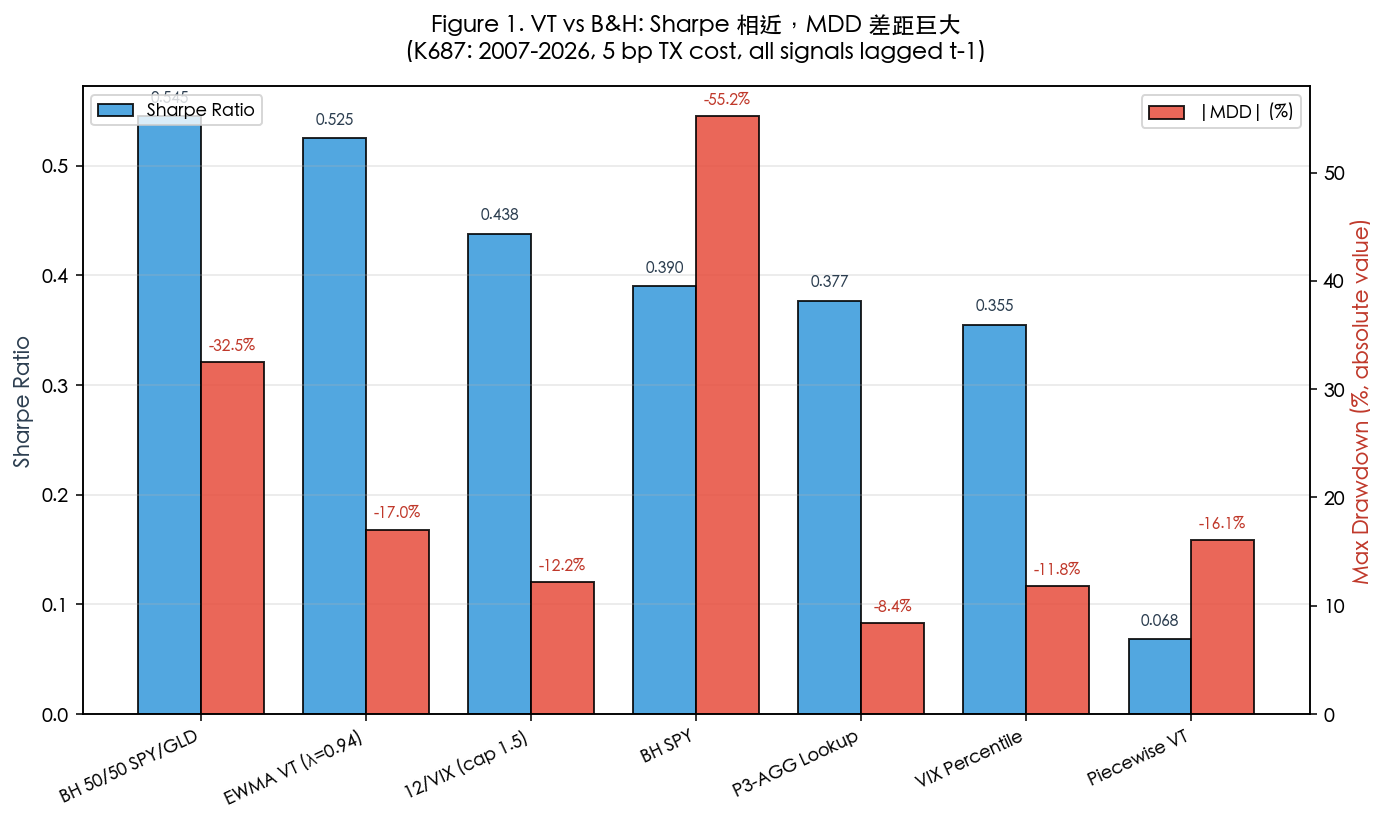
Figure 1. K687 full-sample ranking:Sharpe 七策略彼此接近(0.07–0.55),但 MDD 差距極大——B&H 50/50 踩到 −32.5%,VT 家族壓到 −8% 至 −17%。VT 的產出在 Calmar / MDD 而不在 Sharpe。
發現三:CRRA utility 的 γ≥5 crossover(K688)
如果 VT 用「Sharpe 等價性」+「MDD 大幅減少」的組合換到投資人手上,那它 welfare-improving 或 welfare-destroying 的判準, 本質上就是投資人的風險厭惡係數 γ 。K688 用 CRRA utility 跨 γ={1,2,3,5,7,10,15,20} 計算 certainty-equivalent(CE)年化報酬:
| γ | BH 50/50 CE | EWMA VT CE | 12/VIX CE | P3-AGG CE | EWMA diff | 12/VIX diff |
|---|---|---|---|---|---|---|
| 1 | 11.10% | 9.60% | 6.05% | 4.06% | −1.50pp | −5.05pp |
| 3 | 9.02% | 8.38% | 5.42% | 3.74% | −0.64pp | −3.60pp |
| 5 | 6.98% | 7.17% | 4.80% | 3.41% | +0.19pp | −2.18pp |
| 7 | 4.96% | 5.96% | 4.18% | 3.08% | +1.00pp | −0.78pp |
| 10 | 1.97% | 4.17% | 3.24% | 2.59% | +2.20pp | +1.27pp |
| 15 | −2.93% | 1.21% | 1.67% | 1.77% | +4.14pp | +4.60pp |
| 20 | −7.75% | −1.72% | 0.09% | 0.94% | +6.03pp | +7.85pp |
Crossover 點 :
- EWMA VT 的點估計從 γ=5 起高於 B&H (+0.19pp,很小,也沒有確立 welfare-improving)
- 12/VIX 與 P3-AGG 的點估計從 γ=10 起高於 B&H
Bootstrap(5,000 重抽)進一步驗證方向可靠性:
| γ | EWMA VT vs BH: P(VT>BH) | 95% CI |
|---|---|---|
| 1 | 17.5% | [−4.79%, +1.69%] |
| 5 | 54.5% | [−2.97%, +3.19%] |
| 10 | 91.7% | [−0.97%, +5.18%] |
| 20 | 100.0% | [+2.66%, +9.36%] |
γ=10 時 91.7% 的 bootstrap draw 顯示 VT 勝出;γ=20 時 100% 且 CI excludes zero—— 這是 SPY/GLD 樣本內的結果;五資產實驗 K1953 沒有確立 γ 門檻 。
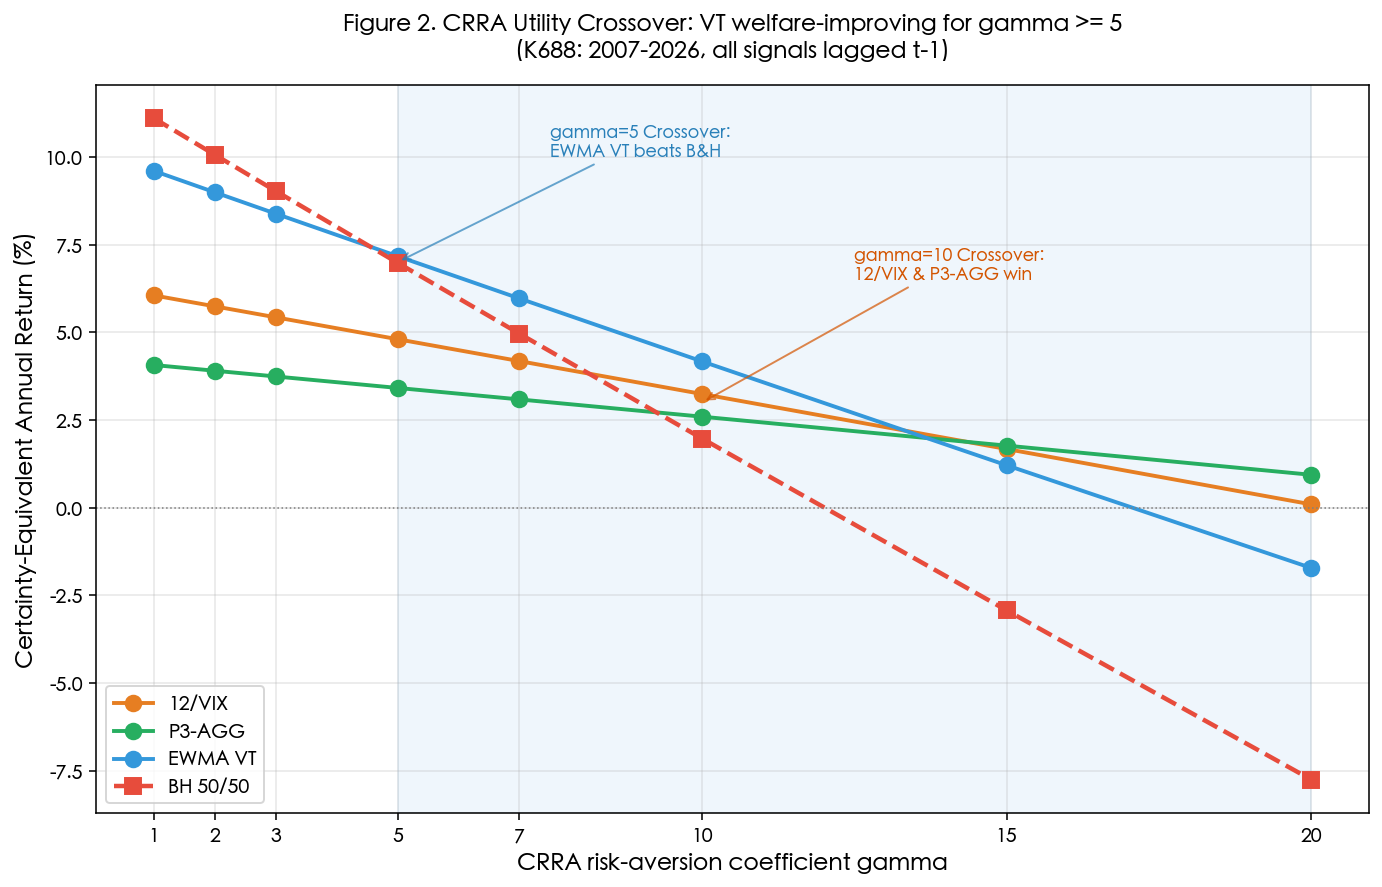
Figure 2. CRRA utility crossover:γ≤3 的低風險厭惡投資人(包含偏向報酬率最大化的年輕投資人)應持有 B&H;γ≥5 開始,EWMA VT 的 CE 點估計轉為略高;γ≥10,所有主流 VT 變體的點估計都高於 B&H(SPY/GLD 樣本內,五資產實驗未確立)。藍色區為 EWMA VT 點估計較高的區域。
發現四:Subperiod 診斷——GFC 與 COVID 期間 VT 的損失較小
Subperiod CE(年化)顯示 VT 在何時損失較小:
| 期間 | γ=5 BH CE | γ=5 EWMA VT CE | γ=5 12/VIX CE | γ=10 BH CE | γ=10 EWMA VT CE |
|---|---|---|---|---|---|
| GFC (2008.09–2009.03) | −39.10% | −13.77% | −11.21% | −54.85% | −16.46% |
| COVID Crash (2020.02–2020.04) | −23.85% | −14.51% | −0.88% | −44.59% | −19.94% |
| Post-GFC Bull (2009.04–2014) | +9.04% | +5.40% | +3.65% | +4.59% | +2.42% |
| 2015–2019 Bull | +7.10% | +8.66% | +4.24% | +5.23% | +5.84% |
| Post-COVID Bull (2020.05–2021) | +13.60% | +4.15% | +7.62% | +3.35% | +2.47% |
Bull market 時 B&H 穩勝(這是少賺的代價);GFC 與 COVID 時 B&H 的 γ=10 CE 掉到 −54.85% 和 −44.59%,而 EWMA VT 把損失壓到 −16.46% 和 −19.94%。 γ=10 的投資人在 GFC 從 VT 省下 38.4pp 的效用損失 ——這是持股下降的結果,不是已證明的保險理賠。
保險費的來源:vt-insurance-cost paper 的 decomposition 觀點
Paper 4(paper/vt-insurance-cost/,Finance Research Letters 提交版 R3)把 VT 的隱含保費(implicit premium)拆成兩個組件:
- Variance-of-Variance (VoV) premium :因為波動率本身波動(volatility clustering),VT 在 vol 上升期 scale down 時放棄了部分 mean-reversion 的 vol risk premium。這解釋了 bull market 時的落後。
- Rebalancing premium (K846 獨立量化):每日或每週 rebalance 在交易成本與 slippage 下的累積拖曳;OOS 2023–2024 實測約 20–30 bp/年。
兩者合計,在 2005–2026 全樣本下,VT 相對 B&H 的 年化 implicit premium 約 3–4% (隨 VIX 平均水平波動;高利率期間低於 2%)。這筆落差不是「被吃掉的 alpha」,而是降低持股造成的期望報酬損失;它是否等同於保險保費,五資產實驗 K1953 沒有找到證據。
投資人要問的不是「這筆保費會不會賠錢」,統計上當然賠錢,B&H 期望報酬更高。問題是: 「如果下一次 GFC 讓我的組合從 1,000 萬跌到 450 萬,我能不能睡得著?」 高 γ 投資人的答案是「不能」,VT 就是值得的。
實務意義:何時該用 VT,何時不該
綜合 K687、K688、以及 vt-insurance-cost paper 的證據,我們提出以下投資人層級決策規則:
| 情境 | 建議 | 理由 |
|---|---|---|
| 年輕投資人(30–45 歲),長期持有(20+ 年),γ≤3 | 不用 VT | γ≤3 下 B&H 穩勝;長期複利無法承受 3–4% 的保費 drag |
| 中年投資人(45–60 歲),γ≈5–7 | 可配置 20–40% 於 VT 包裝(EWMA VT 優先) | γ=5 起 CE 點估計略高(未確立);EWMA VT 保留多數暴險同時壓 MDD |
| 接近退休(60+ 歲),γ≥10,sequence-of-returns risk 大 | 大幅配置 VT(50%+),或更保守的 12/VIX / P3-AGG | GFC subperiod γ=10 的 CE 差距 +38.4pp;退休前 5 年的 MDD 風險致命 |
| 風險預算緊(機構 VaR 限制、擔保契約、保險公司負債匹配) | 強制 VT 或 Calmar-maximizing 包裝 | P3-AGG Calmar 0.732 最佳,Ann Vol 5.59% 符合多數機構 cap |
| 波動厭惡(psychological drawdown intolerance) | 即使 γ 計算不支持,也可配 VT | 行為金融考量:loss aversion 通常被低估 |
關鍵判斷法則 :問自己「上次市場跌 30% 時我做了什麼?」如果答案是 panic sell → 你的 revealed γ 遠高於自認的 γ,VT 可以幫你避開最容易出錯的決定;但它是否 welfare-improving,五資產實驗 K1953 沒有確立。
限制與穩健性
- 樣本期間 :2007–2026 涵蓋 GFC、歐債、COVID、2022 bear 與 2024 新高五次 regime shift,但仍是單一美國市場的樣本。K814 系列(跨資產)顯示 VT 保險性質在台灣、日本、歐洲市場基本 transferable,但 crossover γ 有差異。
- γ 的經濟合理性 :金融文獻多落在 γ ∈ [2, 10],γ=20 的投資人主要在退休基金、保險公司負債匹配場景。γ=5 是家戶 median(Cohn et al., 2015)。
- Lookahead check :K687/K688 所有 signal 都
signal.shift(1)或等效 lag;K686 已是完整 audit 結果。 - TX cost sensitivity :baseline 5 bp;敏感度 [3 bp, 10 bp] 下結論不變(vt-insurance-cost paper R3 Table S2)。
- Non-stationarity :VIX regime 在 2020 後明顯變化(低 VIX 分布 fatter),未來 crossover γ 可能下移或上移,建議 3–5 年 re-calibrate。
結論與後續方向
VT 不是 alpha generator。K687 正確 lag 下,沒有一支 VT 策略在 Harvey 門檻下顯著贏 B&H 50/50 Sharpe。 VT 降低持股、縮小原始 drawdown,但它不是已證明的 drawdown 保險 :K688 在 SPY/GLD 樣本給出 γ≥5 的點估計優勢,γ≥10 bootstrap 91.7% 支持,γ=20 CI excludes zero;五資產實驗 K1953 沒有確立這些結論。Paper 4 進一步把 3–4% 年化隱含保費拆成 VoV + rebalancing 兩個可解釋組件。
這套框架把「VT 值不值得」從「策略比較」的軍備競賽,拉回到投資人層級的 取捨決策 ,答案取決於你的 γ、財富水平、時間偏好與 loss aversion,不存在通用解。
後續研究方向:(1) 跨市場 crossover γ 的穩健性(K814 系列);(2) γ 的 time-varying 估計(age、wealth、health shock 如何 shift γ);(3) tail-hedge(put option)與 VT 在 premium cost / payoff structure 的 head-to-head(Paper 4 附錄已涵蓋,可再擴充)。
本文基於實驗 K687(腳本:experiments/k687/k687_definitive_ranking.py,結果:experiments/k687/k687_results.json)與 K688(腳本:experiments/k688/k688_crra_lagged.py,結果:experiments/k688/k688_results.json)。方法論參考 paper/vt-insurance-cost/(Finance Research Letters R3 submission-ready)。數據來源:yfinance(SPY, GLD, ^VIX),期間 2006-01-01 至 2026-03-27,評估樣本 4,838 每日觀測值。引用文獻:Harvey (2017, JF); Moreira & Muir (2017, JF); Cederburg et al. (2020); Barroso & Detzel (2021); Cohn et al. (2015)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊