你的投資「保險」每年花多少錢?比你想的便宜 10 倍
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你的投資「保險」每年花多少錢?比你想的便宜 10 倍
你有沒有想過:有沒有一種方式,能讓你的投資組合在股市崩盤時少虧一半,而且每年只要付出約 1.33 個百分點的「保費」?
大多數人聽到「投資保險」,第一個想到的是買 put option(保護性賣權)。用 Black-Scholes 模型估算,每月滾動買進價平賣權,一年的購買成本約 26.1% 。這是毛成本,還沒扣掉賣權到期時可能拿回的錢,但光是這筆開銷就夠讓人卻步。
另一種「保險」不用買期權,也沒有到期日:VT(波動率目標)策略。它的代價是少賺一點報酬。
先搞清楚:「保費」是什麼意思?
投資的「保費」,就是 你為了降低風險,願意放棄的報酬 。
比如說,你本來買 SPY(美股大盤 ETF),2006 到 2026 年每年賺 8.3%。改成 50/50+VT 策略之後,每年賺 7.0%。這個差距約 1.33 個百分點,就是你的「保費」。這裡用的是不含股息的價格報酬;把股息算進去,兩者分別是 10.3% 與 7.6%,保費約 2.68 個百分點。
這 1.33 個百分點是兩個步驟相加的結果。第一步把一半資金從 SPY 換成黃金(GLD),每天維持各半的組合年化 10.4%,比單買 SPY 還高;第二步依 VIX 減碼,從 10.4% 降到 7.0%,少了約 3.46 個百分點。所以 1.33 這個保費偏低,有一部分來自黃金在這段期間的表現。
那你換到了什麼?你的最大回撤(MDD,歷史上最慘的虧損)從 56.5% 降到 12.7%(價格報酬口徑;含股息是 55.2% 降到 12.3%)。
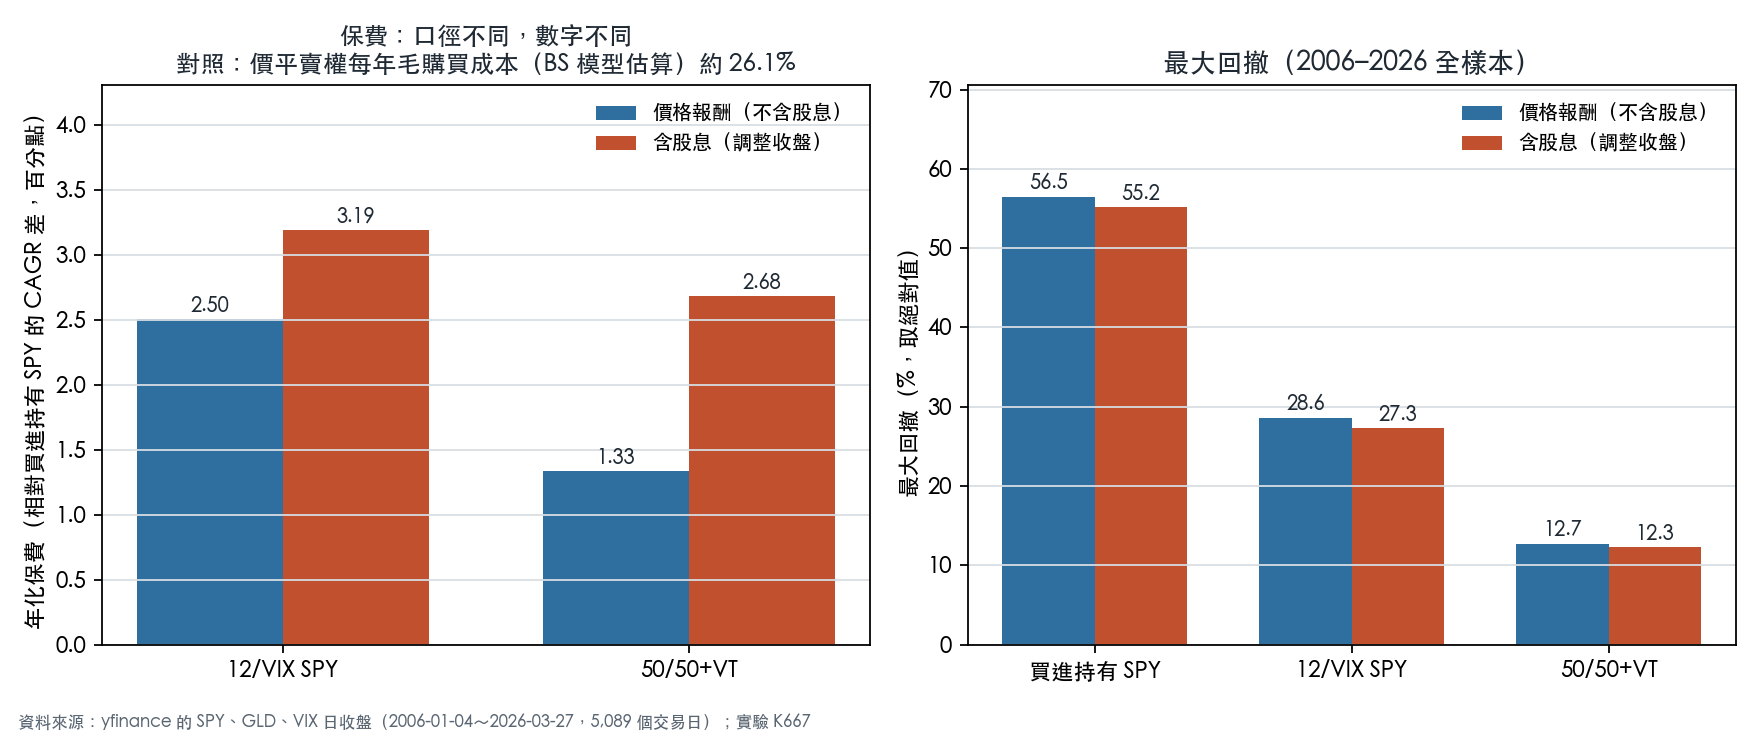
左圖是兩種 VT 版本的年化保費,右圖是全樣本的最大回撤。買進持有 SPY 在這 20 年裡最多虧掉約 56.5%;換成 50/50+VT,最深的一次只虧 12.7%。
跟其他「保險」比,便宜約 10 到 20 倍(依口徑)
| 保險方式 | 年化成本 | MDD 保護效果 |
|---|---|---|
| 價平保護性賣權(BS 模型估算,每月滾動) | 約 26.1%/年 (毛購買成本) | 到期前有保護,到期要重買 |
| 12/VIX SPY | 2.50%/年(含股息 3.19%) | MDD 從 56.5% → 28.6% |
| 50/50+VT | 1.33%/年 (含股息 2.68%) | MDD 從 56.5% → 12.7% |
50/50+VT 的保費,約是價平賣權毛購買成本的 1/19.6(不含股息的價格口徑);把股息算進去,約是 1/9.7,也就是標題說的「便宜 10 倍」。這個倍數是拿賣權的毛購買成本來比,沒有扣掉賣權到期時的收益,也沒有計入買賣價差,所以它只說明 VT 的成本低,不能直接證明 VT 的保護效果比賣權好。
賣權還有其他麻煩:有到期日,每個月要重新買,中間要付買賣價差。50/50+VT 不用處理這些,但它每天都要調整部位,而回測沒有計入這部分交易成本。
「保費」有多划算?看 Break-Even 分析
你可能會想:「就算每年付的保費不多,但萬一 20 年裡一次危機都沒有,不就虧了?」
我們用數據粗算這個問題。
50/50+VT 相對買進持有 SPY 的年化保費是 1.33 個百分點(價格報酬口徑)。過去 20.2 年裡,買進持有 SPY 有 4 次從高點下跌超過 20%,平均跌幅約 34.0%;同一段期間,50/50+VT 沒有任何一次跌超過 20%。
把一次這樣的下跌當成「理賠」34.0 個百分點來算,34.0 除以 1.33 約等於 25.5,也就是每 25.5 年遇到一次就打平。歷史上,這種下跌大約每 5.0 年就發生一次。
這個算法很粗:它拿 SPY 幾次大跌的平均跌幅當作避開的損失,沒有逐一比較兩個策略在同一段期間的實際差距;前面說的 56.5% 與 12.7% 之差(約 43.7 個百分點)是全樣本最大回撤的差,也不是每次危機都能少虧的幅度。把股息算進去,SPY 跌超過 20% 只有 3 次,平均跌幅約 37.8%,打平年數約 14.1 年,實際頻率約每 6.7 年一次。兩種口徑下,歷史頻率都比打平所需的頻率高。
危機日的報酬:要用前一天的 VIX 來分
想知道「危機時 VT 表現如何」,得用當時就能看到的資訊來分日子:以 前一個交易日收盤的 VIX 是否在 30 以上來界定危機日,再看當天各策略的報酬。如果改用當天收盤後才知道的 VIX 來分,等於先看到結果再挑日子,不能拿來說事前的表現。
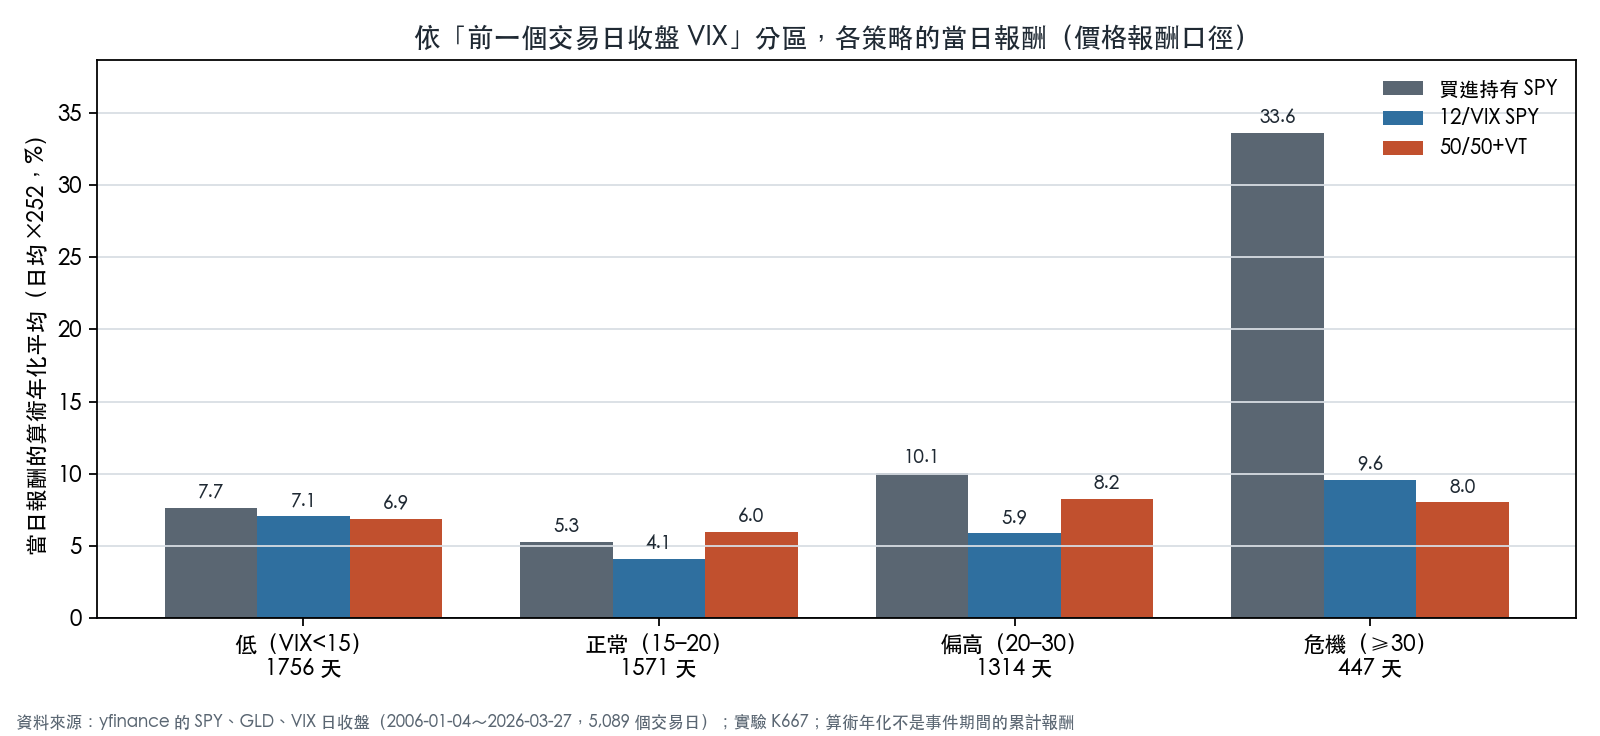
| 前一天收盤 VIX | 天數 | 買進持有 SPY | 12/VIX SPY | 50/50+VT |
|---|---|---|---|---|
| 低於 15 | 1,756 | +7.7% | +7.1% | +6.9% |
| 15 到 20 | 1,571 | +5.3% | +4.1% | +6.0% |
| 20 到 30 | 1,314 | +10.1% | +5.9% | +8.2% |
| 30 以上(危機) | 447 | +33.6% | +9.6% | +8.0% |
表中數字是當日報酬平均再乘 252 的算術年化(價格報酬口徑),不是危機期間真正的累計報酬。
前一天 VIX 在 30 以上的 447 天裡,買進持有 SPY 的算術年化是 +33.6%,12/VIX SPY 是 +9.6%,50/50+VT 是 +8.0%。兩種 VT 都落後買進持有。以差距來看,買進持有 SPY 比 50/50+VT 多出約 25.6 個百分點,比 12/VIX SPY 多出約 24.0 個百分點。原因在減碼本身:前一天 VIX 在 30 以上時,12/VIX 給 SPY 的曝險最多 40%(12 除以 30),50/50+VT 的 SPY 曝險最多 20%,這些日子 SPY 的平均報酬偏高,部位小就少賺。
所以 VT 的好處不在危機日多賺,而在把整段期間的最大回撤壓低。這裡的「前一天」是日線資料的約定:回測假設看到前一天收盤的 VIX,就能按 SPY、GLD 的收盤價調整部位。VIX 收盤值實際公布的時刻、收盤成交的延遲,以及改在隔天開盤成交的價差,本文都沒有另外量測;各區間的報酬差距也沒有做統計檢定(例如 bootstrap),這張表只描述這段歷史。
這對你來說意味著什麼?
如果你現在持有純 SPY(或類似美股 ETF),你等於是一個「完全沒有保險」的投資人。
不是叫你每年花 26% 去買 put option。而是問你: 你願意每年少賺約 1.33 個百分點(含股息約 2.68),換取一個保住大多數資產的底線嗎?
值不值得,取決於你多在乎最大回撤。用 2006 到 2026 年的資料看,這筆保費換到的是最大回撤從 56.5% 降到 12.7%。
具體做法:
- 50/50+VT :資金一半在 SPY,一半在 GLD(黃金 ETF),依前一天收盤的 VIX 同時調整這兩部分的總曝險,其餘放現金
- 回測是每天依前一天收盤的 VIX 調整一次;改成每週或每月調整的效果,本實驗沒有測試
- 不需要期貨、不需要選擇權帳戶
最後一句話: 投資保險不是越貴越好,先弄清楚自己每年付了多少、換到了什麼。
本文數字依實驗 K667 的資料與規則計算(資料:yfinance 的 SPY、GLD、VIX 日收盤;主要數字用不含股息的價格報酬,含股息口徑另列;期間 2006-01-04 至 2026-03-27,5,089 個交易日)。K667 每天的部位用前一天收盤的 VIX 決定,危機日也以前一天收盤的 VIX 分類。 K667 延伸自 K656 與 K664;K656 的原始回測用當天收盤的 VIX 決定當天權重,K1881 改用前一天的 VIX 重跑時,12/VIX SPY 的 Sharpe 由 1.547 降到 0.571。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊