K667: VT 波動率目標策略的保險成本定量分析——20 年 5,089 交易日實證
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K667: VT 波動率目標策略的保險成本定量分析——20 年 5,089 交易日實證
摘要
本研究針對 VT(Volatility Targeting,波動率目標)策略的「保險成本」進行系統性定量分析。以 2006 年至 2026 年(20.2 年,5,089 個交易日)的 SPY、GLD、VIX 日收盤資料為基礎(價格報酬,不含股息),比較五個組合策略的年化報酬、Sharpe 比率、MDD(最大回撤)及逐年保費。核心發現:12/VIX SPY 相對 BH SPY 的年化保費(全期 CAGR 差)為 2.505%;另以 20 個年度保費做單樣本 t 檢定,均值 3.696%,t=2.245(p=0.037),在 5% 水準顯著,但未達多重檢定文獻常用的 t>3 門檻。50/50+VT 策略保費降至 1.334%/yr,全樣本 MDD 縮小 43.73 個百分點,每縮小 1 個百分點 MDD 的保費僅 0.030%,在本文比較的正保費組合中最低。含股息時,12/VIX SPY 與 50/50+VT 的保費分別為 3.191% 與 2.683%。與 ATM 保護性賣權的毛購買成本(年化約 26.1%)相比,12/VIX SPY 的保費約為其 1/10,50/50+VT 約為 1/20。Break-even 粗算顯示 12/VIX SPY 需要危機每 2.2 年發生一次才打平(歷史上 SPY 跌超過 20% 約每 5 年一次),50/50+VT 的打平間隔為 25.5 年。以前一個交易日的 VIX 分類時,危機體制(VIX≥30)的保費為正,VT 沒有在危機日「賺回」保費。
研究背景
VT 策略的核心邏輯是以 VIX 波動率目標(通常設為 12%)動態調整股票曝險,在市場低波動期持有較多股票,高波動或危機期減倉。VT 策略是否真的「同時是 alpha 也是保險」,取決於這份保險的成本有多大,而成本必須先被量化才能回答。K664 實驗顯示 50/50+VT 策略在 20 年中 MDD>20% 的機率為 0%。
然而,「保險」必然有成本。持有 VT 策略意味著在多頭市場中持有較低股票曝險,犧牲部分報酬,換來較淺的原始最大回撤。本研究的問題是:這個成本究竟是多少?相比其他保護手段是否划算?什麼條件下 break-even?
本研究把 VT 的保費量化,並與期權保護的成本放在同一框架比較。先前文獻(Moreira & Muir 2017)著重於 VT 的 Sharpe 改善,Israelov & Nielsen(2015)則分析了期權保護的隱含成本;K667 把這兩條線索放在同一個框架下比較。
方法與數據
| 項目 | 設定 |
|---|---|
| 資產 | SPY(美股大盤 ETF)、GLD(黃金 ETF)、^VIX(芝加哥期權交易所波動率指數) |
| 資料來源 | yfinance 日收盤價(未調整 Close,價格報酬,不含股息;含股息口徑另列) |
| 期間 | 2006-01-04 至 2026-03-27(20.2 年) |
| 樣本數 | 5,089 個交易日 |
| VT 信號 | t-1 收盤 VIX 決定 t 日部位(1 日落後) |
| VIX 體制分類 | t-1 收盤 VIX 決定 t 日所屬體制:低 <15、正常 15–20、偏高 20–30、危機 ≥30 |
| 目標波動率 | 12%(VT target) |
| VT 權重公式 | w = min(12/VIX, 1),超過 1 時上限截斷 |
| 現金部位 | 未投入部分以年化 2% 固定利率計息 |
| OOS 設定 | 全樣本回測(no in-sample fit;VT 是規則型策略,無 free parameter) |
| 統計門檻 | 年度保費以單樣本 t 檢定(H₀: 平均保費 = 0;假設各年獨立,未做 HAC 或 bootstrap) |
比較策略:
| 策略代碼 | 描述 |
|---|---|
| BH_SPY | 100% SPY 買進持有(基準) |
| 12/VIX SPY | 100% 純 VT 策略(SPY 部位按 12/VIX 動態調整,剩餘現金) |
| BH_50/50 | 50% SPY + 50% GLD,每日再平衡至各半 |
| 50/50+VT | w ×(50% SPY + 50% GLD)+(1 − w)現金,兩條風險腿同時依 VIX 縮放 |
| BH_60/40 | 60% SPY + 40% GLD,每日再平衡(以 GLD 代替債券) |
保費定義 :年化保費 = BH_SPY 的 CAGR − 對應策略的 CAGR。正值表示策略落後(付出保費),負值表示策略的報酬較高。
Break-even 定義 :Break-even 間隔 =(BH_SPY 跌幅超過 20% 事件的平均跌幅 − 策略本身跌幅超過 20% 事件的平均跌幅;策略沒有此類事件時記為 0)÷ 年化保費。它以平均事件跌幅近似避開的損失,不是同一事件的配對比較。
ATM put 成本 :以 Black-Scholes 模型、VIX 作為隱含波動率代理,每月滾動買進價平賣權,計算年化毛購買成本。此成本未扣除賣權到期時的收益,也未計買賣價差,因此不是避險組合的淨成本;與 VT 保費的比較只說明成本高低。
核心發現
發現一:各策略績效彙整
下表列出 2006-2026 年全樣本績效指標(價格報酬口徑):
| 策略 | CAGR (%) | Sharpe | Sortino | MDD (%) | 年化波動率 (%) |
|---|---|---|---|---|---|
| BH_SPY | 8.30 | 0.3254 | 0.3983 | -56.47 | 19.37 |
| 12/VIX SPY | 5.80 | 0.4003 | 0.5340 | -28.61 | 9.48 |
| BH_50/50 | 10.42 | 0.6147 | 0.7870 | -33.02 | 13.70 |
| 50/50+VT | 6.97 | 0.6301 | 0.8305 | -12.74 | 7.88 |
| BH_60/40 | 10.14 | 0.5782 | 0.7336 | -35.47 | 14.08 |
12/VIX SPY 的 Sharpe(0.400)高於 BH_SPY(0.325),年化波動率由 19.37% 降到 9.48%,MDD 由 -56.47% 縮小到 -28.61%。50/50+VT 的 Sharpe(0.630)與 BH_50/50(0.615)相近,MDD 從 -33.02% 壓縮到 -12.74%,Sortino 則略高。表中 Sharpe 的差距沒有做差異檢定。
發現二:逐年保費的統計檢定
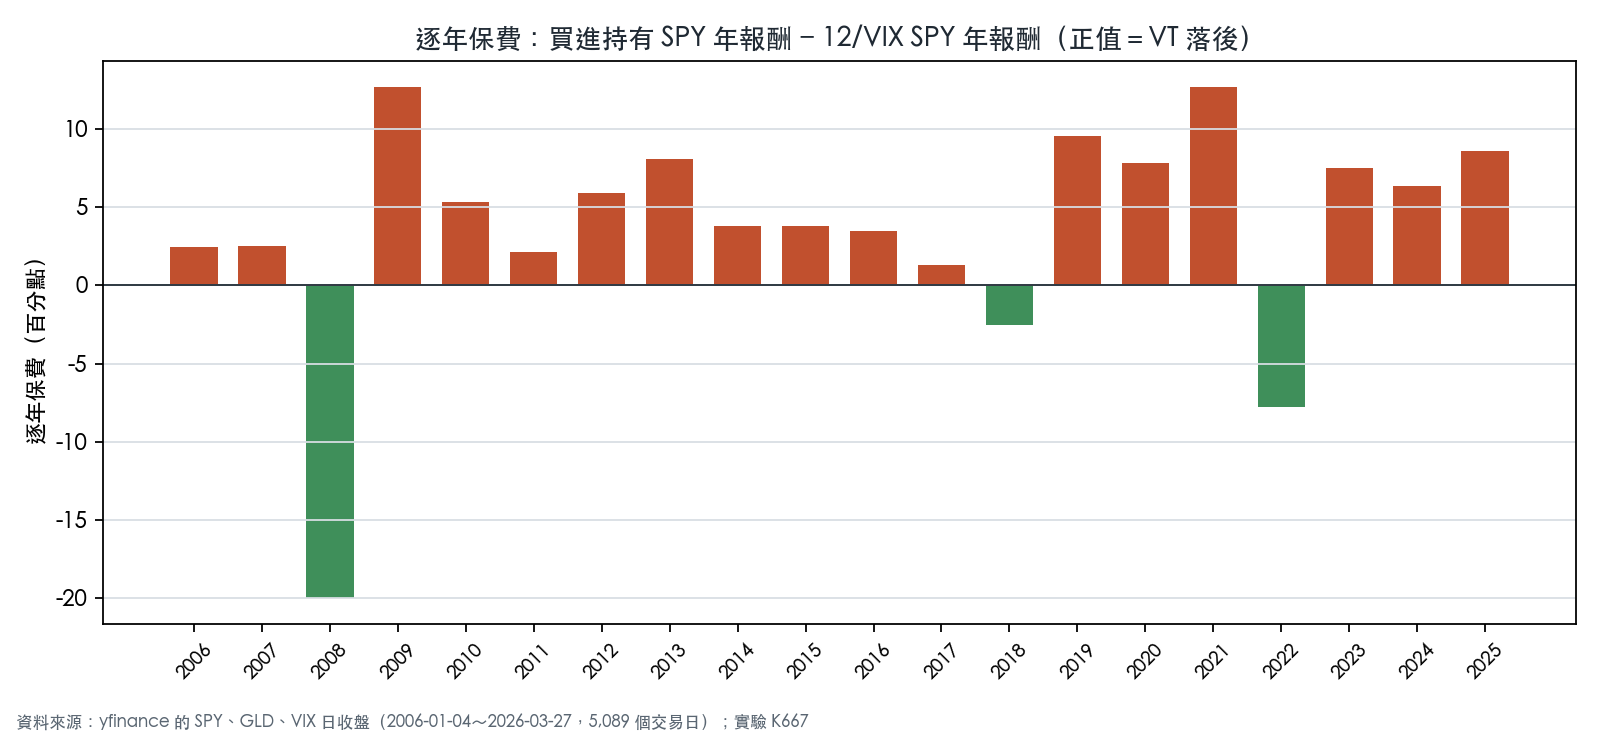
20 個完整年度(2006–2025)的逐年保費(BH SPY 年報酬 − 12/VIX SPY 年報酬)統計量:
| 統計量 | 值 |
|---|---|
| 均值 | 3.696%/yr |
| 中位數 | 4.565%/yr |
| 標準差 | 7.362% |
| VT 付出保費的年份 | 17/20 年 |
| VT 年報酬較高的年份 | 3/20 年(2008、2018、2022) |
| t 統計量 | 2.245 |
| p 值(雙尾) | 0.0369 |
t=2.245(p=0.037)在 5% 水準下顯著,但未達 t>3 的門檻。檢定把 20 個先四捨五入到小數兩位的年度保費視為獨立樣本,沒有做 HAC 或 bootstrap。年度保費均值 3.70% 與全期 CAGR 差 2.505% 是不同的量:前者是逐年差的算術平均,後者是全期年化複利報酬的差。
圖三呈現逐年保費,紅色柱體(VT 落後)有 17 年,綠色柱體(VT 年報酬較高)有 3 年。
發現三:各保護手段的 cost-efficiency 比較
下表統整所有比較組的年化保費(以 BH_SPY 為基準)與全樣本 MDD 縮小幅度:
| 比較組 | 年化保費 (%) | 全樣本 MDD 縮小 (pp) | 每 1pp MDD 縮小的成本 (%) |
|---|---|---|---|
| BH_SPY → 12/VIX SPY | 2.505 | 27.87 | 0.0899 |
| BH_SPY → BH_50/50 | -2.123 | 23.45 | -0.0905(本身更好) |
| BH_SPY → 50/50+VT | 1.334 | 43.73 | 0.0305 |
| BH_SPY → BH_60/40 | -1.843 | 21.00 | -0.0878(本身更好) |
| BH_50/50 → 50/50+VT | 3.456 | 20.28 | 0.1704 |
| BH_60/40 → 50/50+VT | 3.177 | 22.73 | 0.1398 |
從 BH_SPY 切換到 50/50+VT 的 cost-per-1%-MDD-reduction 僅 0.030%,是從 BH_SPY 切換到 12/VIX SPY(0.090%)的三分之一,也是表中最低的正保費方案。這裡的 MDD 縮小是全樣本最大回撤之差,不是每次危機都能少虧的幅度。
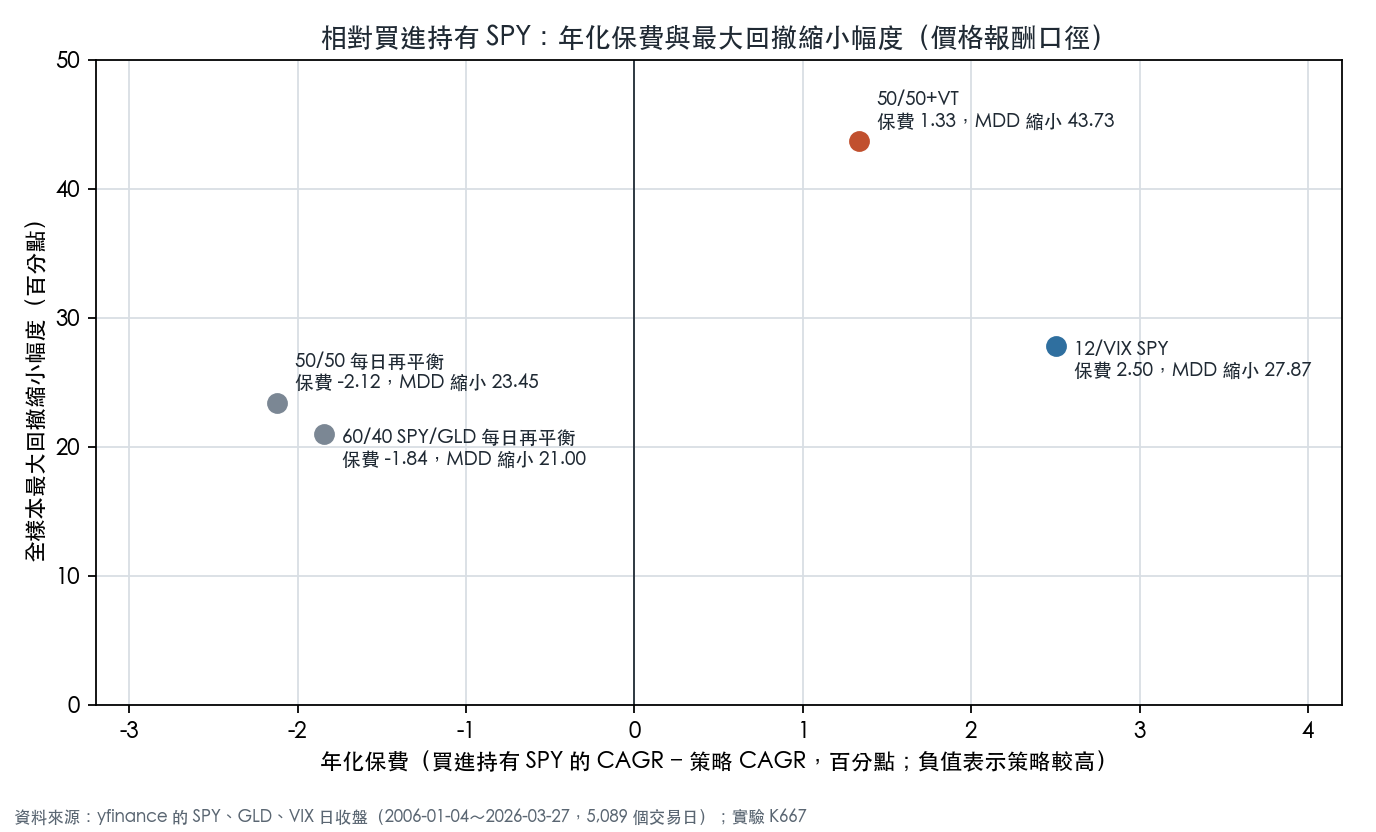
圖一中,50/50+VT 位於正保費區(保費 1.33%),MDD 縮小幅度最大(43.73pp)。ATM 保護性賣權(估算 26.1%/yr)沒有放進圖中:本文沒有計算賣權組合的 MDD,因此不比較兩者的保護效果。
發現四:Break-even 危機頻率分析
Break-even 分析回答「保費要靠多常發生的危機才能打平?」
| 策略 | 年化保費 | Break-even 危機間隔 | 歷史實際危機間隔(BH SPY 跌超過 20%) |
|---|---|---|---|
| 12/VIX SPY(vs BH SPY) | 2.505%/yr | 2.2 年 | 5.0 年 |
| 50/50+VT(vs BH SPY) | 1.334%/yr | 25.5 年 | 5.0 年 |
12/VIX SPY 的 break-even 需要危機每 2.2 年發生一次。歷史上 20.2 年共 4 次超過 20% 的回撤,平均約每 5.0 年一次。12/VIX SPY 本身也有 1 次超過 20% 的回撤(28.61%),平均事件跌幅只比 BH SPY 少約 5.42 個百分點;以這個粗算,在歷史危機頻率下保費偏貴。
50/50+VT(vs BH_SPY)在樣本期沒有任何一次跌超過 20%,以 BH SPY 的平均事件跌幅 34.03% 計,打平間隔為 25.5 年,長於歷史上約 5 年一次的頻率。這個算法拿平均事件跌幅近似避開的損失,沒有逐一配對同一事件,結果只是粗略比較。
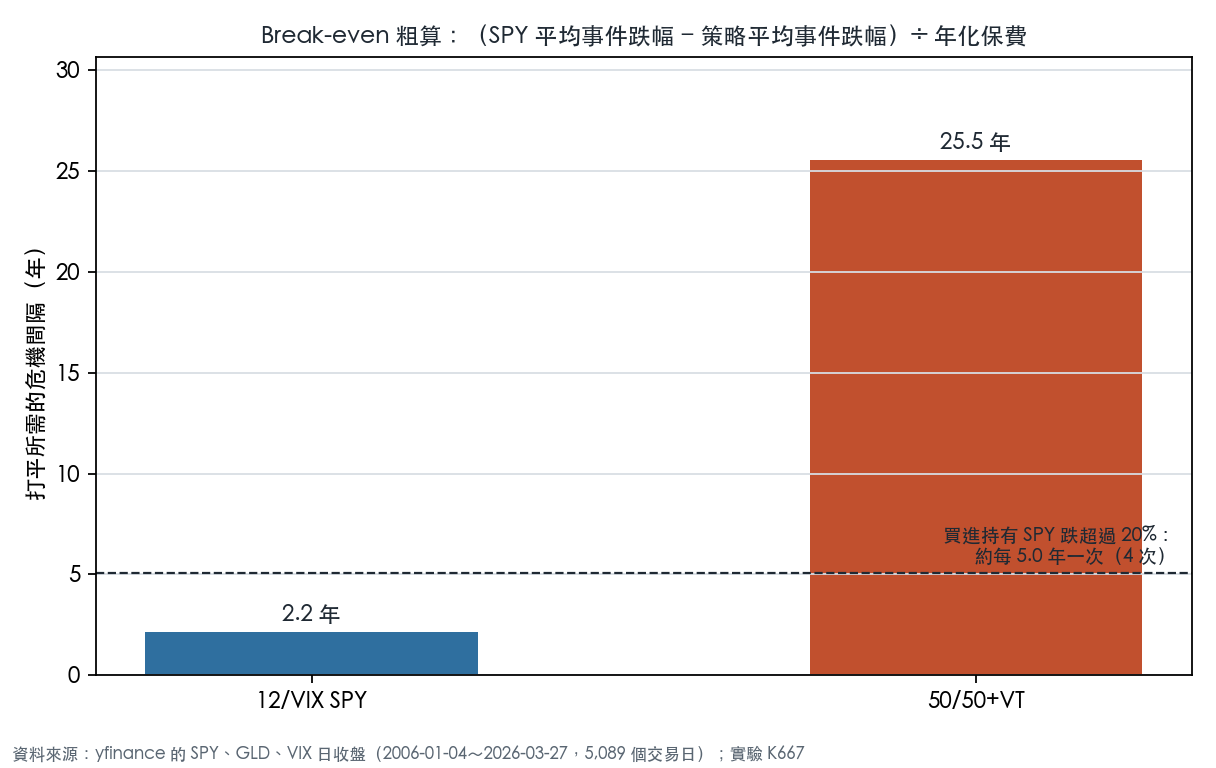
圖二的虛線標示買進持有 SPY 跌超過 20% 的歷史頻率(約每 5.0 年一次)。12/VIX SPY 的打平間隔(2.2 年)短於虛線,50/50+VT(25.5 年)長於虛線。
發現五:VIX 體制下的保費分解
以前一個交易日收盤 VIX 分組,各組當日報酬的算術年化(日均 ×252)與保費如下:
| VIX 體制(前一日收盤) | 天數 | BH SPY 年化 (%) | 12/VIX SPY 年化 (%) | 保費 BH−12/VIX (pp) | 50/50+VT 年化 (%) | 保費 BH−50/50+VT (pp) |
|---|---|---|---|---|---|---|
| 低波動 (VIX<15) | 1,756 | 7.66 | 7.10 | 0.56 | 6.88 | 0.79 |
| 正常 (VIX 15-20) | 1,571 | 5.27 | 4.10 | 1.17 | 5.96 | -0.69 |
| 偏高 (VIX 20-30) | 1,314 | 10.09 | 5.91 | 4.17 | 8.25 | 1.84 |
| 危機 (VIX≥30) | 447 | 33.61 | 9.58 | 24.03 | 8.02 | 25.59 |
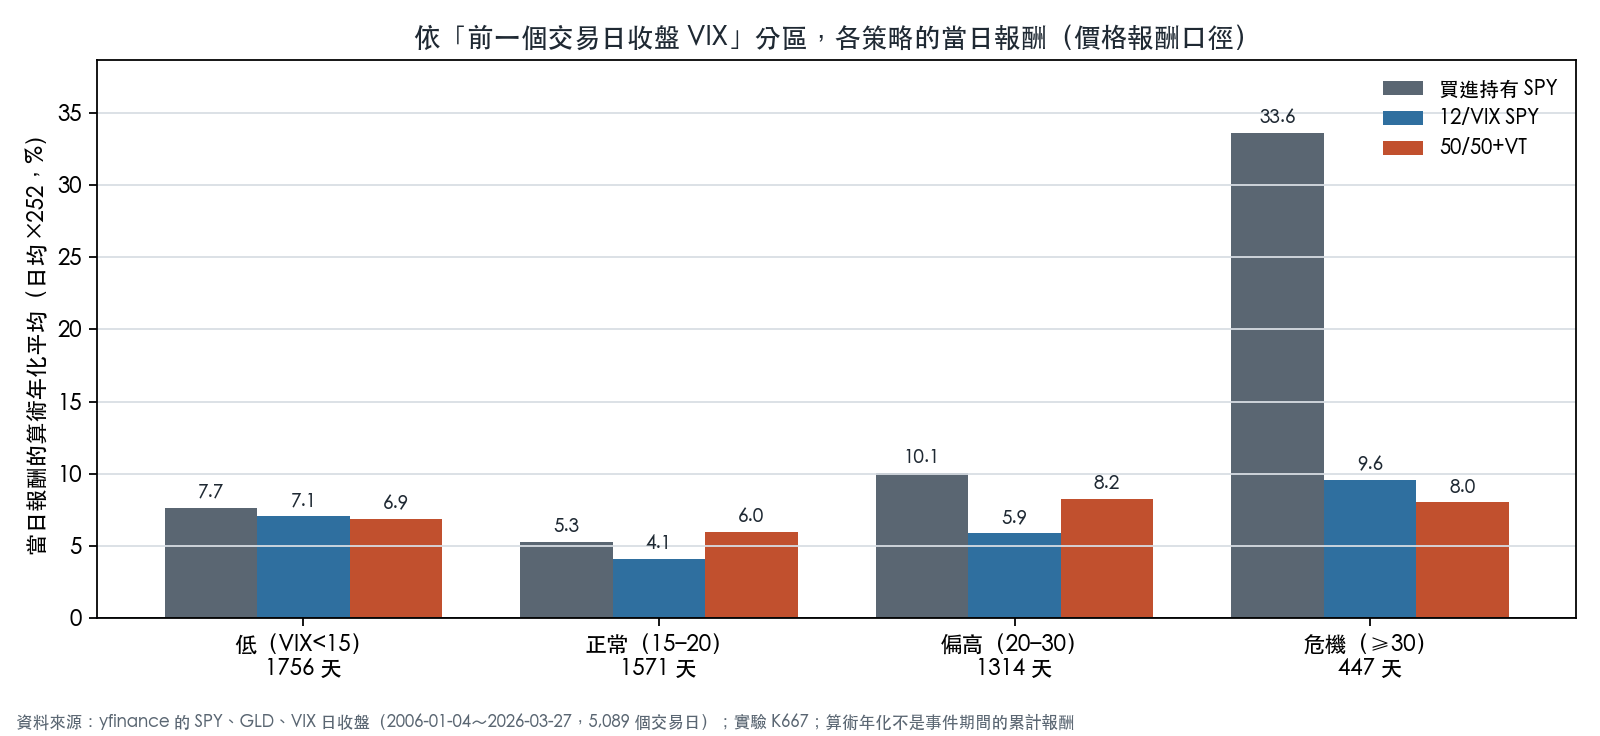
依前一日 VIX 分組時,12/VIX SPY 在四個體制的保費都為正,危機體制(VIX≥30)最高,達 24.03 個百分點。前一日 VIX 在 30 以上時,12/VIX 的 SPY 曝險最多 40%(12 除以 30),而這些日子 SPY 的平均報酬偏高,曝險低就少賺。這個模式是降低曝險的機械結果,不能單獨證明 VT 提供回撤保險。表中數字是條件日平均的算術年化,不是事件期間的累計報酬,也不是 CAGR;各體制之間的差距沒有做統計檢定。
發現六:與 ATM 保護性賣權的比較
| 保護機制 | 年化成本 | 有效期限 | 成本性質 |
|---|---|---|---|
| ATM Protective Put(估算) | 26.1% | 有(月滾動) | BS 模型估算的毛購買成本,未扣到期收益與價差 |
| 12/VIX SPY | 2.505% | 無到期 | 相對 BH_SPY 的 CAGR 差;回測未計交易成本 |
| 50/50+VT | 1.334% | 無到期 | 相對 BH_SPY 的 CAGR 差;回測未計交易成本 |
12/VIX SPY 的年化保費(2.50%)約為 ATM put 估算毛成本(26.1%)的 1/10,50/50+VT 約為 1/20。賣權有到期日,每月需重新買進並支付價差;VT 沒有到期日,但每天依 VIX 調整部位,本文回測沒有計入這部分交易成本。兩者的成本定義不同,這個倍數只比較成本,不比較保護效果。
實務意義
對配置投資人 :若目前持有 100% SPY 且以降低回撤為目標,50/50+VT(保費 1.33%/yr,全樣本 MDD 從 56.47% 縮小至 12.74%)是本文比較的正保費方案中,每單位 MDD 縮小成本最低的選擇。12/VIX SPY 的保費約 2.50%,以 break-even 粗算,在歷史危機頻率下並不打平(需每 2.2 年一次危機,實際約每 5 年一次)。
對風險管理研究者 :以前一日 VIX 分類時,危機體制(VIX≥30)中 12/VIX SPY 的算術年化報酬落後 BH SPY 24.03 個百分點,VT 沒有在危機日跑贏買進持有;逐年來看,17/20 年需支付正保費。VT 的 MDD 縮小來自降低曝險的機械效果,不等於危機日的報酬優勢。
對策略研究者 :12/VIX 的 break-even 2.2 年 vs 歷史 5 年,意味著純 SPY VT 策略以這個粗算偏貴;配上 GLD 作為 50/50 後,保費降為 1.33%,MDD 縮小幅度反而更大(43.73pp vs 27.87pp)。保費較低主要來自 GLD 的報酬:每日再平衡的 50/50 組合 CAGR 為 10.42%,高於 SPY 的 8.30%;依 VIX 減碼本身使 50/50 組合每年少賺 3.456%(BH_50/50 → 50/50+VT)。兩種 VT 的權重都只看前一日 VIX,加入 GLD 並沒有改變減碼的時機。
限制與穩健性
- 落後一日的約定 :VT 權重使用 t-1 收盤 VIX 決定 t 日部位,VIX 體制分類也以 t-1 收盤 VIX 為準。「前一日」是日線資料的約定;VIX 收盤值的公布時刻、同一收盤成交的延遲與隔日開盤成交的價差沒有另外量測。
- ATM put 成本為估算 :以 Black-Scholes + VIX 作為隱含波動率代理計算毛購買成本,未扣到期收益,也忽略 vol-of-vol 溢價、買賣價差與流動性。實際賣權組合的淨成本可能高於或低於這個估算。
- 樣本期包含 GFC(2008)與 COVID(2020) :兩次歷史性危機均在樣本期內,這有利於 VT break-even 計算;若未來危機間隔拉長,12/VIX SPY 的偏貴問題會更嚴重。
- 交易成本未計入 :實際執行 VT 需要頻繁調倉,特別是在高波動期;交易摩擦會進一步提高有效保費。
- 現金利率假設 :未投入部分以年化 2% 固定利率計息,沒有以實際短期利率序列重算。
- Break-even 假設危機損失固定 :實際危機嚴重程度不同(GFC vs COVID vs 2022),break-even 分析以平均事件跌幅近似,不是同一事件的配對比較。
- 價格報酬口徑 :主要數字不含股息;以調整收盤價(含股息)計算時,12/VIX SPY 與 50/50+VT 的保費分別為 3.191% 與 2.683%。
- 統計推論 :年度保費 t 檢定假設各年獨立,未做 HAC 或 block bootstrap;Sharpe 與各 VIX 體制之間的差距沒有做差異檢定。
結論
K667 以 20 年實證資料量化了 VT 策略的保險成本結構。12/VIX SPY 每年付出 2.50% 保費(價格報酬口徑),MDD 從 -56.47% 縮小至 -28.61%;50/50+VT 僅付 1.33%,MDD 縮小幅度更大(43.73pp),是本文比較的正保費方案中每單位 MDD 縮小成本最低者。
補充限定:K667 的 MDD 改善同時反映 VT 降低股票曝險的機械效果。後續實驗 K1953(五個資產)把買進持有縮到同樣曝險後比較,沒有找到 VT 提供回撤保險的證據。本文的「保險」一詞只指報酬落差(保費),不作為保護效果的結論。
Break-even 粗算呈現不對稱:12/VIX SPY 在歷史危機頻率下保費偏貴(需每 2.2 年一次危機,歷史約每 5 年),50/50+VT 的打平間隔為 25.5 年,長於歷史頻率。這個結果依賴平均事件跌幅的近似,也依賴 GLD 在樣本期的報酬。以前一日 VIX 分類時,危機體制中 VT 落後買進持有;VT 的效果在全樣本回撤,不在危機日的報酬。
後續研究方向:(1) 動態保費定價——VIX term structure 條件下的 VT 成本是否可預測?(2) 跨資產 VT 保費比較,台股(0050.TW)VT 的保費結構是否與美股一致?(3) 策略最佳化,是否存在一個目標波動率設定使得 12/VIX SPY 的 break-even 恰好落在歷史危機頻率附近?
本文基於實驗 K667(腳本:experiments/k667/k667_insurance_cost.py)。資料來源:yfinance SPY/GLD/VIX 日收盤(未調整 Close,價格報酬),期間:2006-01-04 至 2026-03-27,20.2 年,5,089 個交易日。圖表由 storage/charts/corrections_20261022/k667_corrections_charts.py 產生。
參考文獻:Moreira & Muir (2017) Volatility-Managed Portfolios, JF;Israelov & Nielsen (2015) Still Not Cheap;Hallerbach (2012) Optimality of Volatility Weighting。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊