鈾礦 ETF 與美股的共同波動:URA 與 SPY 的相關係數約 0.52
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
鈾礦 ETF 與美股的共同波動:URA 與 SPY 的相關係數約 0.52
本文基於實驗 K1445,腳本:experiments/k1445/k1445.py,結果:experiments/k1445/k1445_results.json。數據來源:yfinance 日頻調整後收盤價。各資產的樣本期間不同:URA 為 2010 年 11 月 8 日至 2026 年 6 月 9 日(3,919 筆日報酬),KRBN 為 2020 年 8 月 3 日至 2026 年 6 月 9 日(1,470 筆),SPY 與 TLT 為 2010 年 1 月 5 日至 2026 年 6 月 9 日(各 4,132 筆)。下文的每個數字都標明它屬於哪一個樣本。
這篇文章用日報酬的相關係數,檢查 URA(全球鈾礦 ETF)和 KRBN(碳權 ETF)與美股(SPY)、長債(TLT)共同波動的程度。它是描述性研究,沒有建構任何投資組合。
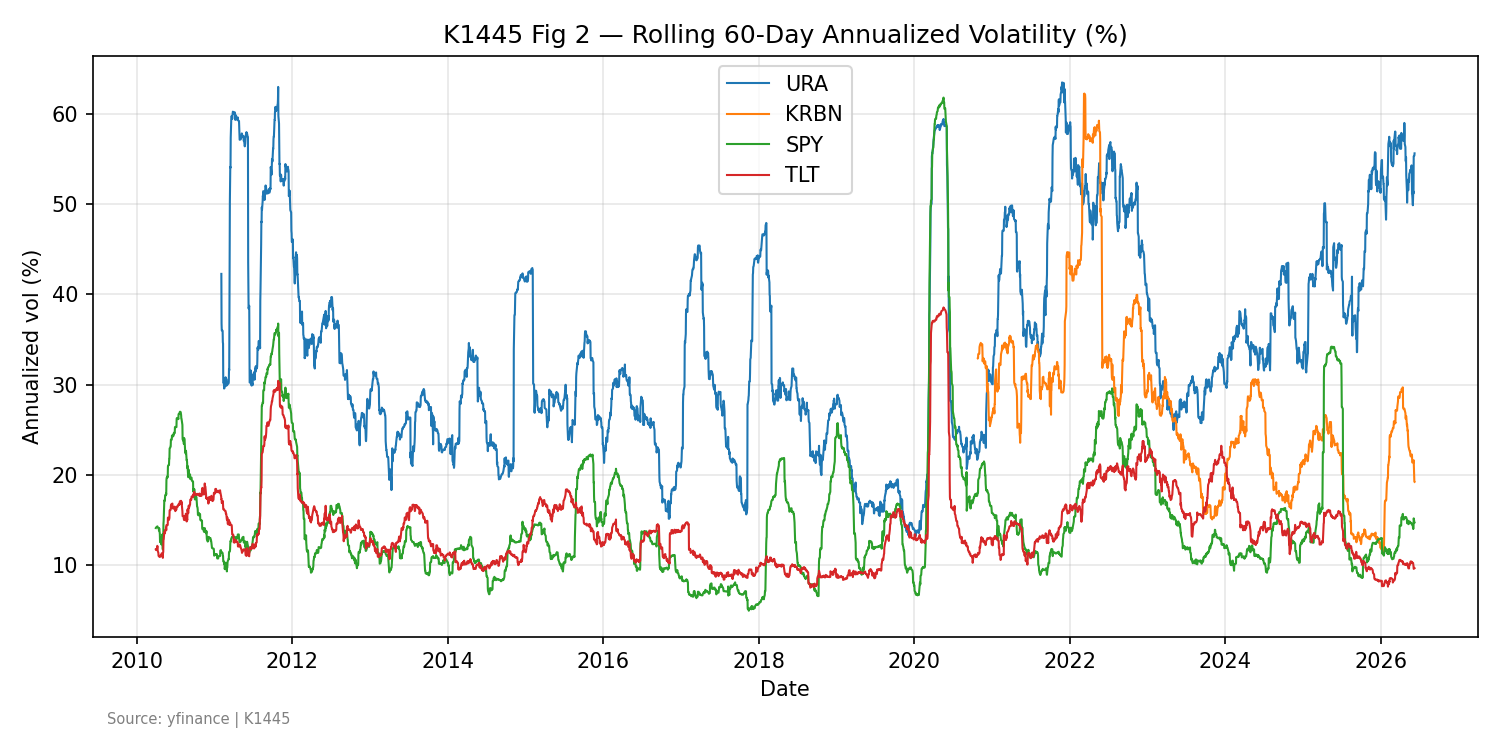 圖1:四個資產各自樣本的 60 日滾動年化波動率(URA 自 2010 年 11 月起,KRBN 自 2020 年 8 月起,SPY 與 TLT 自 2010 年 1 月起,皆至 2026 年 6 月)
URA 與 SPY:明顯的正相關,但未達完全相關
URA 與 SPY 的相關係數有兩個口徑,樣本不同,不能混用。
- 靜態相關係數 0.516 :使用四個資產的共同樣本,2020 年 8 月 3 日至 2026 年 6 月 9 日,1,470 筆日報酬。共同樣本的起點由 KRBN 的資料決定。
- 60 日滾動相關係數 :使用 URA 與 SPY 的重疊樣本,2010 年 11 月 8 日至 2026 年 6 月 9 日,共 3,860 個滾動點。平均 0.531 ,最大 0.918 ,最小 -0.108 ,最近一個滾動點(2026 年 6 月 9 日)是 0.765 。
0.516 表示兩者的日報酬明顯同向變動,但它沒有達到完全相關,也不是接近完全相關。相關係數沒有說明組合風險會減少多少,也沒有說明市場下跌時 URA 的跌幅;本研究沒有估計 URA 對 SPY 的 beta,也沒有計算任何組合的波動或回撤。所以這個數字支持「URA 與美股有共同波動」,不支持「URA 完全不能分散」,也不支持「URA 是美股的放大版」。滾動相關係數的範圍從 -0.108 到 0.918,也顯示這個關係會隨時間大幅變動。
URA 全樣本的年化波動率是 36.6% ,SPY 全樣本是 17.16% ,URA 的波動約為 SPY 的兩倍。URA 自 2010 年 11 月起的年化報酬率是 -2.66% ,樣本內最大回撤是 -93.54% 。
波動不是隨機的,它會「集中爆發」
這兩個資產的波動有一個共同特徵:大波動之後,還是大波動;小波動之後,還是小波動。研究上稱為波動聚集(volatility clustering)。
量化的方式是對報酬平方序列做統計檢定。URA 與 KRBN 的 Ljung-Box 檢定(10 期)和 ARCH-LM 檢定(10 期)都在 5% 水準拒絕「波動前後無關」的假設。
GARCH(1,1) 模型估計的持續性參數:URA 是 0.989 ,KRBN 是 0.990 ,SPY 是 0.966 ,TLT 是 0.984 。這個數字越接近 1,代表一個波動衝擊消退得越慢。KRBN 的 0.990 是四個資產裡最高的;它的樣本只有 5.8 年(1,470 筆),估計值又接近 1,需要保守解讀。
KRBN:與 SPY 的相關較低,但滾動值的範圍很寬
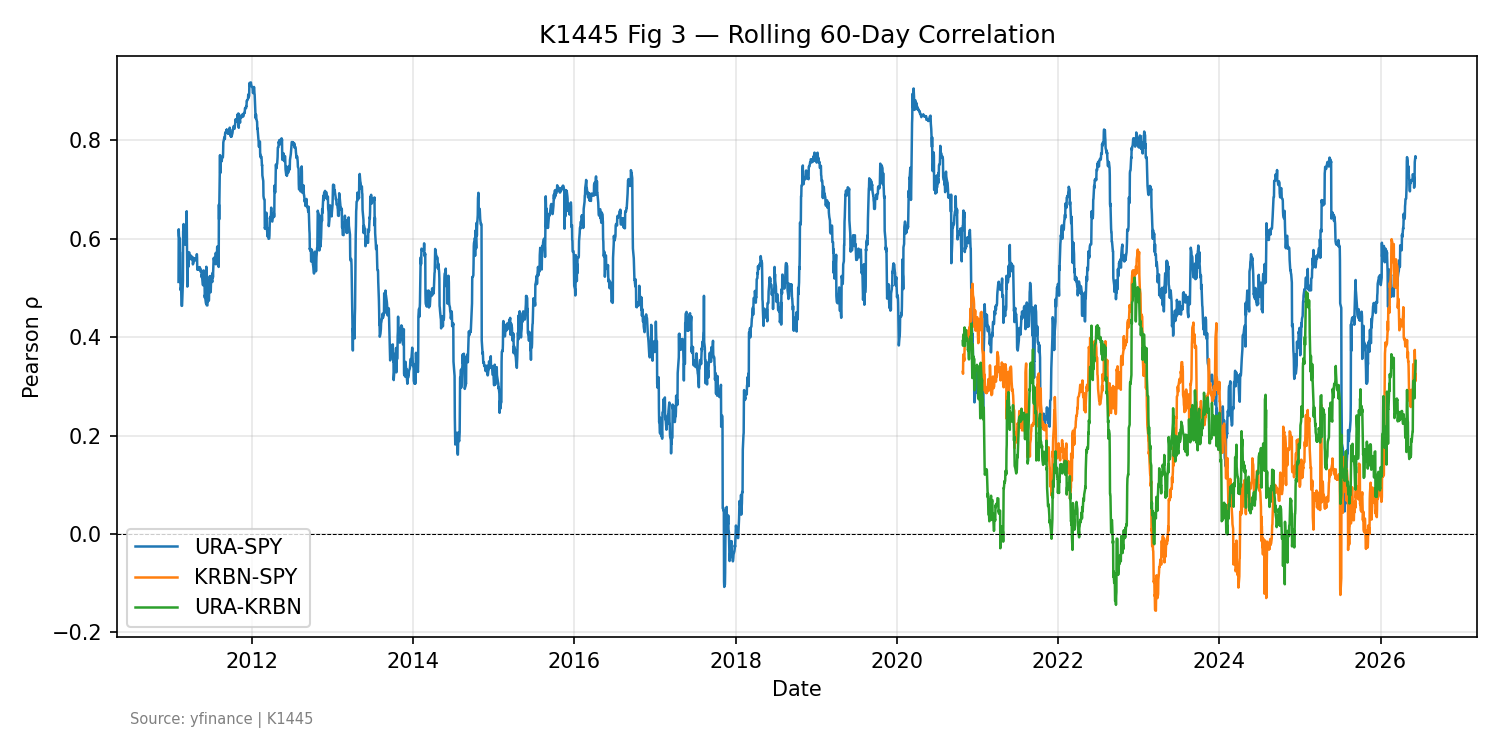 圖2:三組資產對的 60 日滾動相關係數(URA-SPY 自 2010 年 11 月起,KRBN-SPY 與 URA-KRBN 自 2020 年 8 月起,皆至 2026 年 6 月)
在 1,470 筆共同樣本中,KRBN 與 SPY 的靜態相關係數是 0.230 ,與長債 TLT 是 -0.047 (接近零)。
KRBN 與 SPY 的 60 日滾動相關係數,平均 0.213 ,標準差 0.150 ,範圍從 -0.156 到 0.599 。平均值遮蓋了一個事實:有些時候 KRBN 與 SPY 的相關接近 0.6。2024 年之後的子樣本只有 611 筆,KRBN 與 SPY 的相關係數是 0.138 ,樣本較短,結果需要保守看待。
KRBN 在 1,470 筆樣本內的年化報酬率是 14.3% ,年化波動率 28.7% ,最大回撤 -36.4% 。SPY 在自己的樣本(2010 年 1 月起)的年化報酬率是 13.2% ,年化波動率 17.16% ;兩者的期間不同,這些數字不能直接比較。
結論與限制
URA 與 SPY 的相關係數約 0.52(2020 年 8 月至 2026 年 6 月的共同樣本),是明顯的正相關;60 日滾動相關係數的平均是 0.53(2010 年 11 月至 2026 年 6 月)。KRBN 與 SPY 的相關係數是 0.23,滾動值的範圍很寬。
本次分析是描述性研究,沒有做預測、策略回測或組合建構,也沒有控制費用率或流動性成本。相關係數不能單獨回答「加入這檔 ETF 之後組合風險會降低多少」。KRBN 的樣本只有 1,470 筆,部分統計量在小樣本下有額外的不確定性。在做任何資產配置決策前,建議參考更長期的資料與獨立的財務建議。
數據來源:yfinance 日頻調整後收盤價,K1445 實驗,seed=42。本文為描述性研究結果,不構成任何投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊