K823:SPY oracle 的延遲敏感度,22 日訊號延遲 23 個交易日已低於買入持有
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
K823 以 SPY 日資料(2005–2024,5,032 個交易日)模擬一個問題: 一個知道未來方向的 oracle 訊號,延遲 D 個交易日才使用,還能不能贏過買入持有? 這是 SPY 代理模擬,沒有使用真實國會議員的交易或申報資料。當天方向 oracle 在 D=0 的 Sharpe 是 7.665,延遲 1 個交易日就變成 -0.884。22 日 oracle(知道之後 22 個交易日報酬和的正負)在 D=22 的 Sharpe 是 2.407,但 D≤22 時訊號仍用到持有日當天或之後的報酬;延遲到 D=23,視窗才完全落在持有日之前,Sharpe 降到 0.489,已低於買入持有 SPY 的 0.611。D=45 的 Sharpe 是 0.275。
研究背景
Ziobrowski et al.(2004)報告美國參議員的股票交易有統計顯著的超額報酬(約 85 bps/月)。2012 年的 STOCK Act 要求國會議員在 45 天內申報交易。本實驗不檢驗真實的議員交易,只回答一個較窄的問題: 知道未來方向的訊號,延遲多少個交易日之後,績效會低於買入持有?
方法與數據
| 項目 | 設定 |
|---|---|
| 標的 | SPY(美國大盤 ETF,代表全市場方向) |
| 資料期間 | 2005-01-04 ~ 2024-12-31(5,032 交易日) |
| 樣本內(IS) | 2006-01-01 ~ 2022-12-31(4,279 日) |
| 樣本外(OOS) | 2023-01-01 ~ 2024-12-31(502 日) |
| 交易成本 | 部位每變動一單位扣 10 bps |
| 方法 | 三種 oracle 代理訊號+signal.shift(D) 延遲測試 |
| 延遲單位 | 交易日;D=45 是模型設定的 45 個交易日 |
三層信號設計
- 日頻方向 Oracle :假設第 t 日就知道當天收盤是漲是跌(二元信號 → 當天持有或空手),測試延遲幾個交易日後訊號還有沒有用。
- 22 日 Oracle :第 t 日的訊號是第 t+1 到 t+22 日報酬算術和的正負(不是複利報酬),oracle 刻意預知未來。延遲 D 個交易日後,第 t 日的部位由第 t−D+1 到 t−D+22 日的報酬決定:D=0 時這段視窗全在持有日之後,D=1 到 22 時包含被持有那一天(第 t 日)的報酬,兩者都用到持有日當天或之後的資訊;D=23 起視窗才全部早於持有日。
- 部分準確度+45 個交易日延遲 :在 22 日 oracle 上加入噪音,準確率取 55%、60%、65%、70%、80%、100% 六個值,噪音用固定 seed(123)產生單一路徑,延遲固定 45 個交易日。
核心發現
發現一:日頻信號的「瞬間死亡」
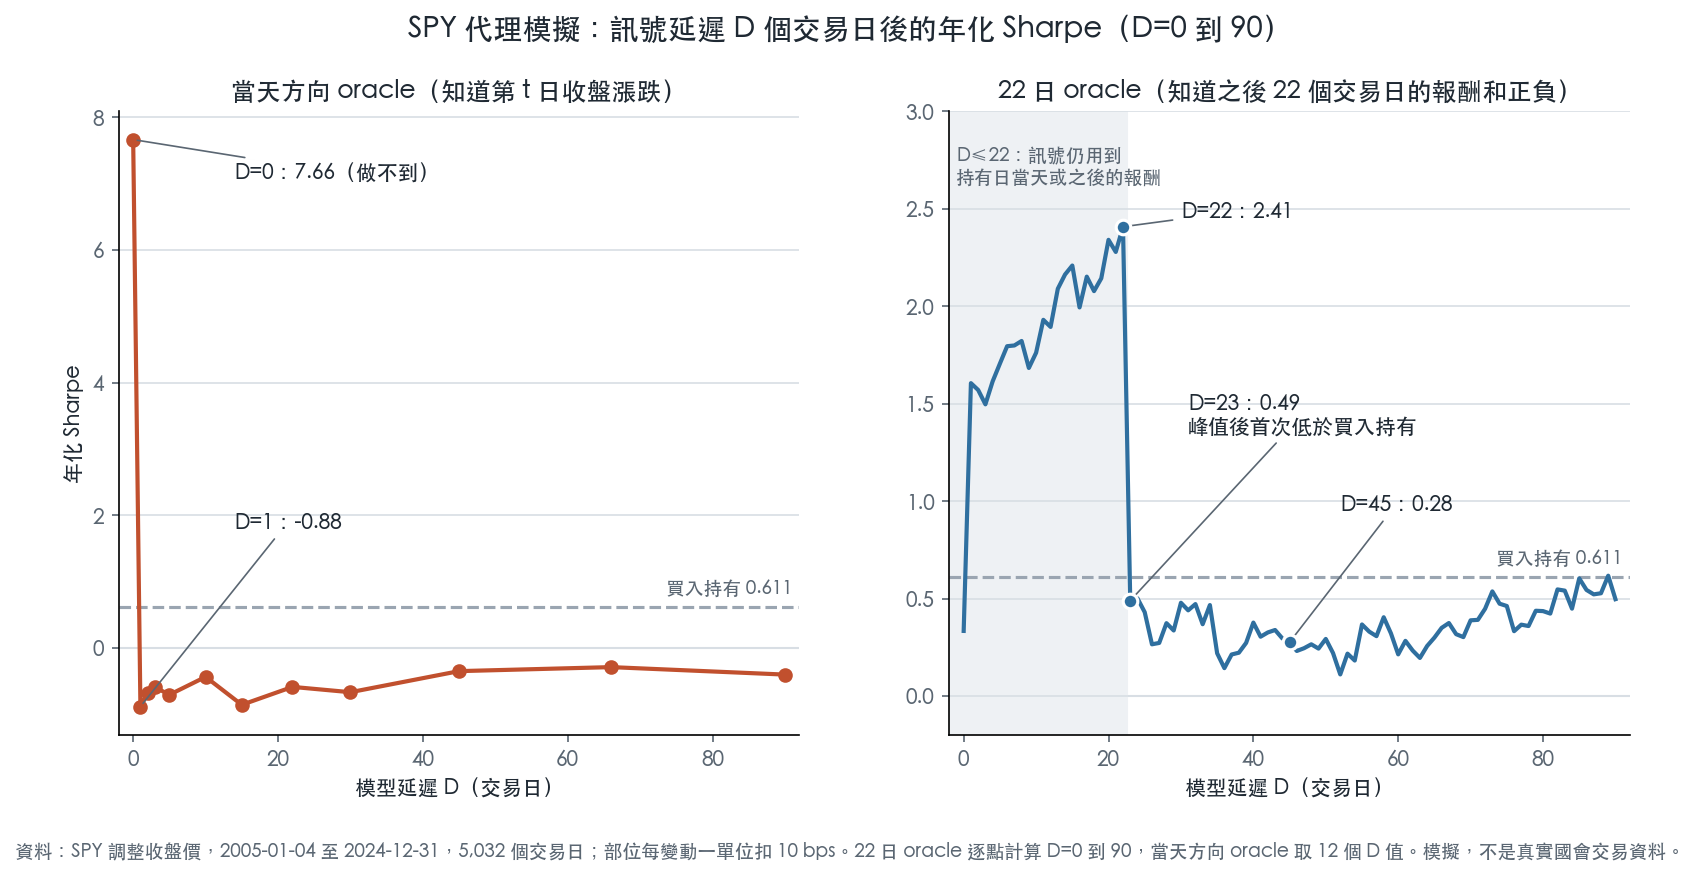
| 延遲 D(交易日) | Sharpe Ratio | CAGR | 命中率 | MDD |
|---|---|---|---|---|
| D=0(Oracle) | 7.665 | 144% | 52.6% | -0.4% |
| D=1 | -0.884 | -11.1% | 28.4% | -91.6% |
| D=2 | -0.677 | -9.0% | 28.3% | -85.5% |
| D=5 | -0.706 | -9.4% | 28.5% | -86.1% |
| D=22 | -0.587 | -9.0% | 28.5% | -87.4% |
| D=45 | -0.350 | -5.7% | 28.7% | -74.7% |
| BH SPY(基準) | 0.611 | 10.4% | 55.0% | -55.2% |
解讀 :SPY 的 lag-1 自相關係數為 -0.103(t=-7.32,p<0.001),代表昨天漲、今天反而傾向跌,負自相關讓延遲一天的「完美方向信號」直接變成反向操作。信號沒有慢慢衰減, 在第 1 天就直接翻負 。
發現二:22 日 oracle 的延遲曲線
若改用「22 日 oracle」(知道之後 22 個交易日報酬和的正負),逐一計算 D=0 到 90:
| 延遲 D(交易日) | Sharpe Ratio | CAGR | 命中率 |
|---|---|---|---|
| D=0(Oracle) | 0.334 | 4.1% | 37.2% |
| D=1 | 1.605 | 26.5% | 39.9% |
| D=10 | 1.761 | 24.2% | 40.2% |
| D=22(訊號視窗含持有當日) | 2.407 | 28.5% | 41.1% |
| D=23(峰值後首次低於 BH) | 0.489 | 4.9% | 37.9% |
| D=44 | 0.295 | 3.3% | 37.6% |
| D=45 | 0.275 | 2.9% | 37.7% |
| D=66 | 0.349 | 4.2% | 37.5% |
解讀 :在 D=0 到 90 的逐點計算中,22 日 oracle 的 Sharpe 在 D=22 最高(2.407)。但這時第 t 日的部位仍由包含第 t 日報酬的 22 日視窗決定,這個數字反映的是 oracle 的預知,不是照著做就拿得到的交易績效。延遲到 D=23,視窗完全早於持有日,Sharpe 立刻降到 0.489,低於買入持有 SPY 的 0.611;D=44 是 0.295,D=45 是 0.275,D=66 是 0.349。
沒有落在 45 附近的切點 :在 D=23 到 90 之間,只有 D=89 的 Sharpe 略高於買入持有的 0.611,其餘延遲全部低於買入持有;這個掃描沒有做顯著性檢定。這組模擬只描述 oracle 訊號對延遲的敏感度,不能用來推論申報期限的效果。
發現三:部分準確率(固定 seed 的六個情境)
| 準確率 | 延遲 | Sharpe | CAGR | 打敗 BH? |
|---|---|---|---|---|
| 55% | 45 個交易日 | -0.554 | -7.8% | 否 |
| 60% | 45 個交易日 | -0.289 | -4.5% | 否 |
| 65% | 45 個交易日 | -0.477 | -6.9% | 否 |
| 70% | 45 個交易日 | -0.482 | -7.1% | 否 |
| 80% | 45 個交易日 | -0.230 | -4.1% | 否 |
| 100%(Oracle) | 45 個交易日 | 0.275 | 2.9% | 否 |
結果 :這六個情境在延遲 45 個交易日時,Sharpe 都低於買入持有的 0.611;準確率 100% 時是 0.275。這是固定 seed、單一路徑、六個準確率設定的結果,不代表任何準確率或任何交易策略都贏不了買入持有。準確率與績效之間也沒有單調關係:60% 的 -0.289 高於 55%、65% 與 70%。
發現四:慢信號幾乎免疫延遲
對比實驗顯示,VIX Regime 信號(12/VIX)和 12 個月動量信號在 0 到 45 個交易日的延遲間 Sharpe 變動極小(動量信號樣本內 D=0 Sharpe 0.511,D=45 為 0.601,甚至略升)。
慢速訊號本來就不依賴即時性,延遲對它們的影響小;這和上面兩種 oracle 對延遲的高度敏感形成對照。
統計檢定:延遲的日頻方向策略 vs BH SPY
以樣本內(2006–2022)延遲的日頻方向策略與買入持有 SPY 的日報酬差做一樣本 t 檢定:
| 延遲 | t-stat | p-value | 顯著 |
|---|---|---|---|
| D=1 | -6.09 | <0.001 | 是 |
| D=5 | -5.62 | <0.001 | 是 |
| D=45 | -4.96 | <0.001 | 是 |
表列三個延遲下,延遲的日頻方向策略都顯著劣於買入持有(|t| 也超過 Harvey 的 3.0 門檻)。這組檢定只涵蓋日頻方向訊號,沒有對 22 日 oracle 做檢定,也沒有做 HAC 調整。
局限性
- SPY 代替個股 :國會議員主要交易個別股票,而非大盤 ETF。個股信號可能有不同的衰減速度
- Oracle 與噪音設定 :oracle 刻意預知未來;部分準確率只測了固定 seed 的六個設定,不能推論真實準確率下的績效
- 交易量影響 :跟單人數增加時,市場衝擊會進一步削弱實際表現
- 延遲單位 :本文的 D 一律是交易日。本模擬沒有依真實申報日期重建延遲,D=45 只是模型設定,不等同 STOCK Act 的 45 天申報期限
- 沒有真實交易資料 :本實驗沒有使用國會議員的交易或申報紀錄,結果不能直接套用到真實跟單
結論
在 SPY 代理模擬中,當天方向 oracle 延遲 1 個交易日,Sharpe 就從 7.665 變成 -0.884。22 日 oracle 的 Sharpe 在 D=22 最高(2.407),但那時訊號仍包含持有當日的報酬;延遲到 D=23,視窗完全早於持有日,Sharpe 降到 0.489,已低於買入持有的 0.611,D=45 時是 0.275。固定 seed 的六個準確率情境在 45 個交易日延遲下也都低於買入持有。
這組結果描述的是 oracle 訊號對延遲的敏感度。它沒有使用真實國會交易資料,不能用來推論 STOCK Act 申報期限的效果,也不能推論真實跟單的績效。
實驗腳本:experiments/k823/k823_congressional_trading.py
結果數據:experiments/k823/k823_congressional_trading_results.json
數據來源:yfinance(SPY、^VIX),2005-2024,樣本數 5,032 交易日。
參考文獻:Ziobrowski et al. (2004) JFQA 39(4);STOCK Act (2012)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊