大盤暴跌時成交量暴增?這不是恐慌信號,是市場在「排毒」
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
股市崩跌時,電視新聞最喜歡說:「今天成交量爆增,市場恐慌性賣出!」但我們的研究告訴你一個反直覺的事實—— 極端的大成交量,其實是市場在「排毒」,而不是代表後續更危險。
你以為大成交量代表後患無窮?
想像這個場景:2020 年 3 月的某一天,SPY(追蹤美國大盤的 ETF)的成交量突然暴增到平時的 2.5 倍。股價單日重挫 3%,VIX 恐慌指數飆到 30 以上。你的第一反應是什麼?
「完了,這波下跌才剛開始,接下來還會更慘。」
這種直覺非常普遍,但 資料說的是另一回事 。
研究怎麼做的
我們分析了 SPY 從 2006 年到 2026 年共 5,085 個交易日的數據,找出所有成交量超過近 20 天平均 2 倍以上的「極端成交量日」。20 年下來,這種日子只發生了 95 次 ,相當於平均每年不到 5 次。
然後我們問:在這 95 個「大量日」之後,市場接下來的波動率有多高?和普通日子相比差多少?
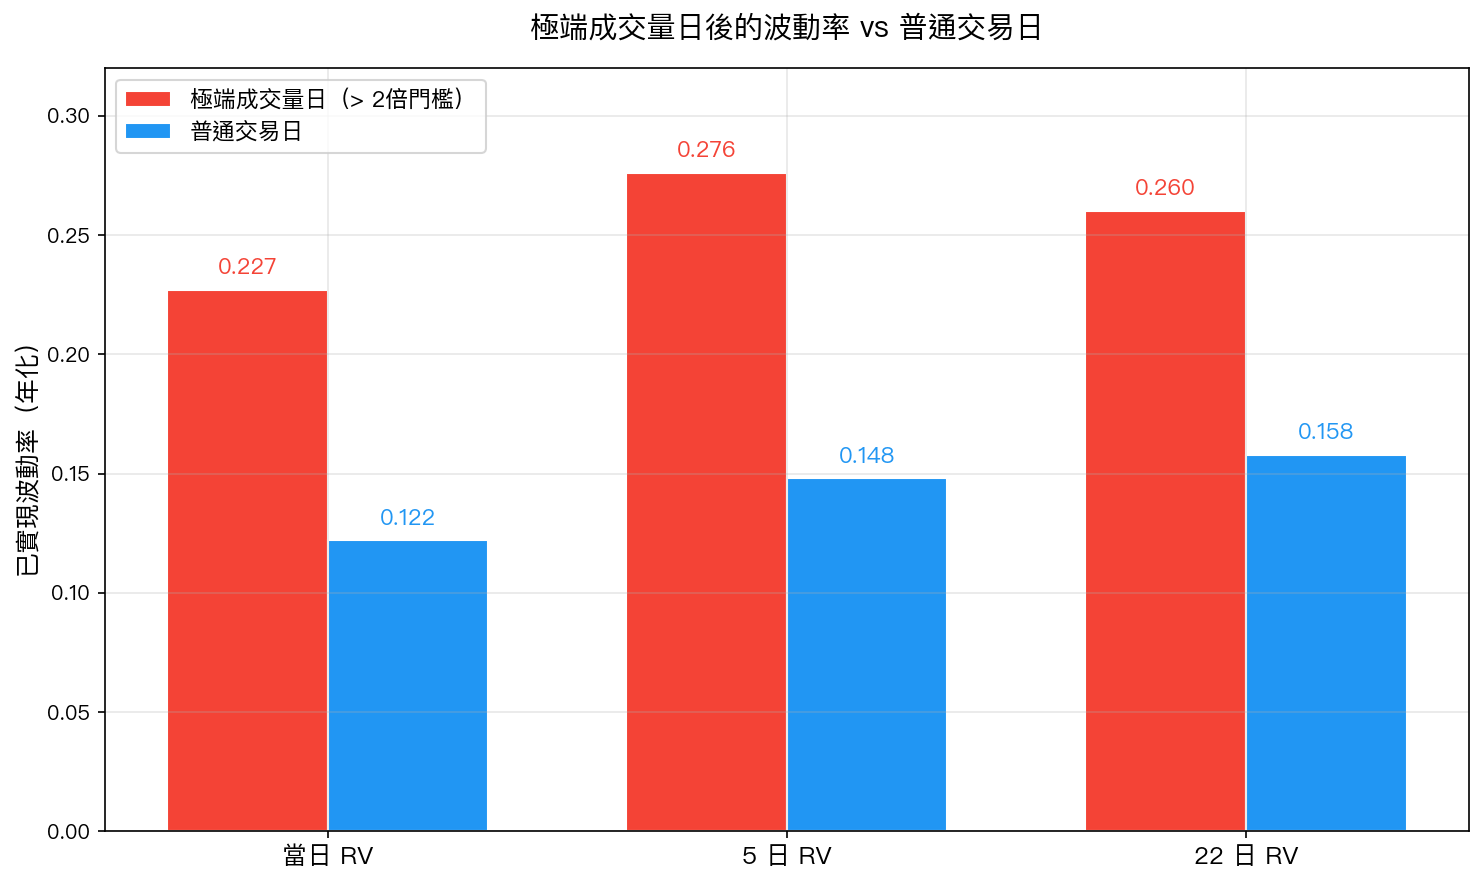
答案出乎意料: 確實比較高 ——但不是因為「恐慌繼續」,而是有更深層的原因。
核心發現:高波動確實存在,但 VIX 卻在下降
這裡有個關鍵的 矛盾現象 :
發現一:後續已實現波動率顯著偏高
- 極端成交量日後 5 天,已實現波動率(RV)是 0.276
- 普通日後 5 天,已實現波動率只有 0.148
- 高出將近 87% ,統計上非常顯著(t=6.0,p < 0.0001)
發現二:但 VIX(預期波動率)卻在下降
- 極端成交量日後 5 天,VIX 平均 下降 2.4 點
- 普通日後 5 天,VIX 幾乎不變
- 這個差異統計上也相當顯著(t=4.3,p < 0.0001)
等一下,這兩件事怎麼可能同時發生? 「實際上波動性很高」但「市場預期的恐慌正在消退」 ?
解開矛盾:VIX 本來就很高
答案在於背景脈絡。
極端成交量日出現時,VIX 平均已經高達 25.6 ,相較正常日的 19.3 高出不少。換句話說,當成交量爆量的時候,市場 早就在恐慌模式 了。
VIX 是均值回歸的,它不會一直維持高位。大量日之後 VIX 下降,不是因為「危機解除」,而是 高 VIX 的自然回落 ,跟成交量本身關係不大。
這就是「 市場排毒 」的概念:大量的拋售像是把積累的壓力一次宣洩出去,之後 VIX 的恐慌情緒消退,雖然未來幾週股票仍然波動,但不是「更壞的事情即將發生」的信號。
上漲 vs 下跌的大量:差很多
另一個有趣的發現: 大成交量配合下跌(72 次)遠多於配合上漲(23 次) ,比例約 3:1。
這和行為金融學的研究一致:人在恐懼時比在貪婪時更衝動,所以「恐慌性賣出」比「FOMO 追漲」在成交量上留下更明顯的痕跡。
而且下跌大量日後,VIX 下降得更明顯(5 天 -3.0 點),上漲大量日只有 -0.5 點。 市場更快「原諒」賣壓帶來的恐慌。
這對你有什麼用?
坦白說: 「大量日之後加碼」的策略效果有限 。我們測試了基於成交量訊號調整 SPY 部位的策略,Sharpe 約 0.59,和單純持有 50/50 SPY+GLD 的 0.58 差異不大,統計上無法確認有超額報酬。
但這個發現對 心理管理 很有用:
- 看到爆量不要恐慌離場 ——VIX 多半會在幾天後回落,不是預示更大崩跌
- 爆量日的波動性確實較高 ——接下來 2-3 週仍可能震盪,不是立刻V彈的訊號
- 大跌+大量 ≠ 市場已崩潰 ——通常是壓力的高峰,而非起點
最重要的 takeaway: 恐慌本身不是問題,跟著恐慌做決定才是問題。
結語
成交量暴增時,市場在進行一種集體的「情緒清算」,把積累的賣壓、未平倉的恐慌一次消化。這個過程讓 VIX 看起來好像在「鬆一口氣」,但實際波動率仍然偏高一段時間,因為不確定性還沒有完全消散。
了解這個機制,可以幫你在市場最混亂的時候保持冷靜,不被短期的新聞標題和爆炸性的成交量數字嚇跑。
本文基於實驗 K754 的實證結果(腳本:experiments/k754_volume_exhaustion.py,結果:experiments/k754_volume_exhaustion_results.json)。數據來源:yfinance(SPY、^VIX),期間:2006-2026,樣本:5,085 個交易日。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊