用期貨避險到底多有效?實測數據:94% 的風險可以被消除
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
你買了 SPY,市場突然大跌。你聽說可以用「期貨」來避險,但期貨避險到底有多有效?94% 的風險可以被消除,這不是廣告話術,而是我們用 16 年真實數據驗證的結果。
故事從一個簡單問題開始
想像你持有 10 萬元的 SPY(追蹤 S&P 500 的 ETF)。你擔心市場要跌,朋友跟你說:「賣空 ES 期貨就能對沖!」
你問:「這樣能避掉多少風險?」
過去,投資人只能靠直覺猜。現在,有了嚴謹的統計工具,我們可以精確計算,不只告訴你一個數字,還能告訴你這個數字的 可信程度 。
實測結果:一個讓你放心的數字
我們的研究使用 SPY(S&P 500 ETF)和 ES=F(E-mini 期貨)從 2010 年到 2026 年,共 4,084 個交易日的數據,其中 1,634 天為嚴格的樣本外測試。
核心結果很清楚:
用期貨對沖後,波動率降低了 94% 以上。
換個說法:如果未避險時,你的投資組合在某段時間的風險(標準差)是 20.2%/年,用 ES 期貨避險後只剩 4.8%/年,足足減少了約 76% 的年化波動,而風險降低的程度(HE 指標)高達 94.4% 。
更直觀的例子:在極端市況下,5% 最壞情境的單日虧損:
- 未避險 :-1.79%(約等於 10 萬元虧損 1,790 元)
- 避險後 :-0.15%(虧損縮小到僅 150 元)
這不是魔術,而是期貨市場設計的本意。
為什麼是 94%,不是 100%?
完美避險的前提是期貨和現貨「完全同步」移動。現實中,SPY 和 E-mini 期貨的相關係數高達 0.974 ,幾乎是完美,但不完全一樣。這 2.6% 的差距,代表了你無法完全消除的「基差風險」。
打個比方:你用雨傘擋雨,傘夠大的話能擋住 94% 的雨,但總有些雨水從側面飄進來。
「用多少期貨對沖」才對?這裡藏著學問
這個研究最精彩的部分是引入了 Wild Bootstrap (一種統計模擬方法,重複 10,000 次)來回答:「用多少比例的期貨來對沖,才是最合適的?」
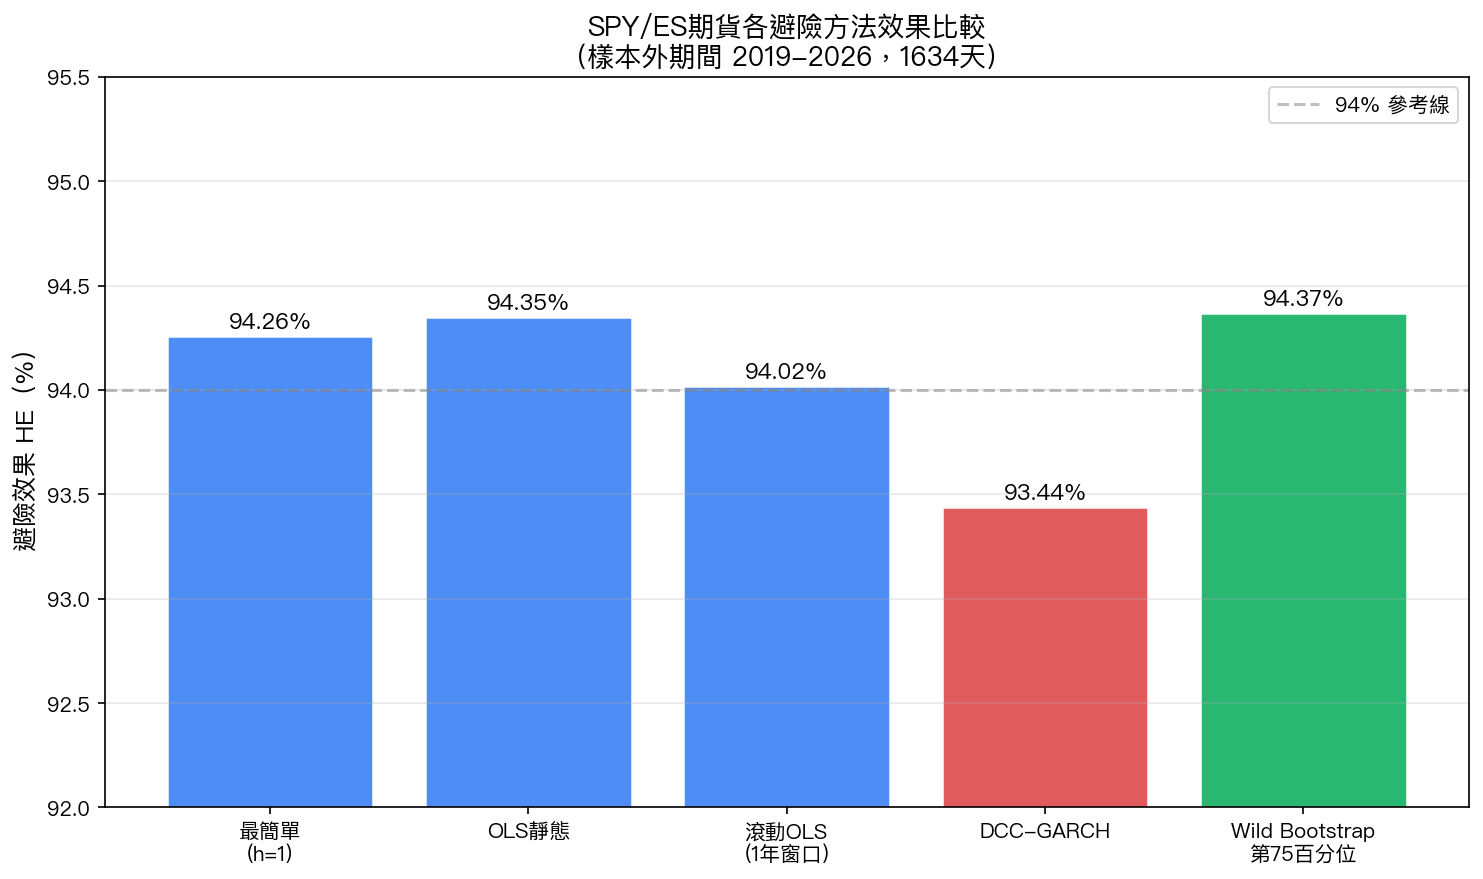 圖1:五種避險方法在樣本外期間(2019-2026)的避險效果。綠色柱為最佳方法,紅色為最差;所有方法 HE 均在 93-95% 之間,差異微小。
結果令人驚訝: 最簡單的方法(直接用 1:1 比例)和最複雜的方法(DCC-GARCH 動態模型)效果差不多。
甚至,DCC-GARCH 這個最複雜的動態模型反而稍微最差(HE = 93.4%)。原因是:SPY 和 ES 期貨相關性太高了,複雜模型「調整」的空間太小,卻引入了自己的估計誤差。
Bootstrap 告訴你的不只是一個數字,而是「有多確定」
傳統計算只給你一個避險比率(例如 0.955),但你怎麼知道這個數字可不可靠?
Wild Bootstrap 重複模擬 1 萬次,給出了完整的 信賴區間 :
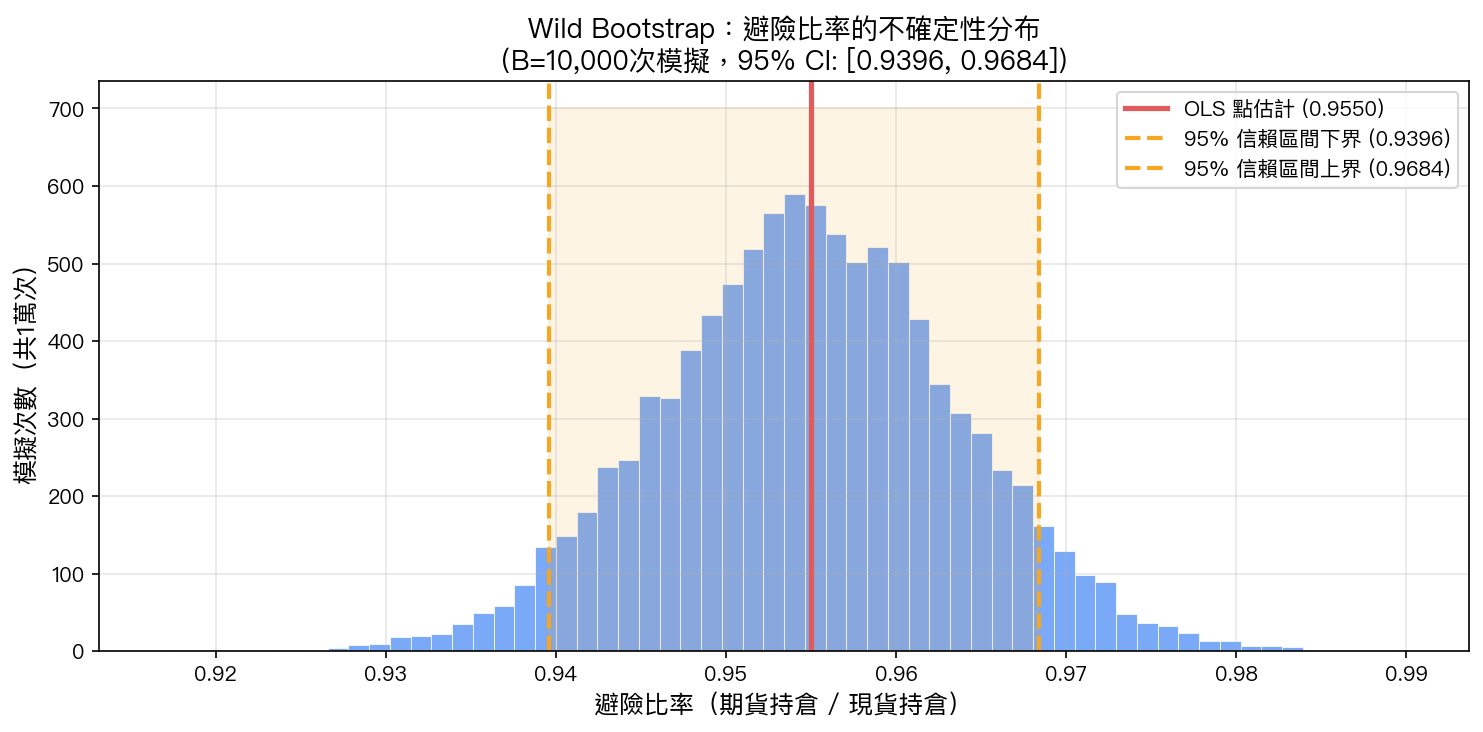 圖2:1萬次 Bootstrap 模擬的避險比率分布。橘色虛線是95%信賴區間,顯示比率落在 [0.94, 0.97] 的範圍內,分布集中且對稱,代表估計很穩定。
95% 信賴區間:[0.9396, 0.9684]
白話翻譯:最優避險比率「幾乎確定」在 0.94 到 0.97 之間。這個區間很窄,代表估計非常穩健。你不需要糾結要用 0.955 還是 0.960——任何在這個範圍內的比率效果都差不多。
投資人的三個關鍵 Takeaway
一、期貨避險「真的有效」,而且效果驚人
94% 的風險消除率不是理論值,而是 2019-2026 年嚴格樣本外測試的結果。這段期間包含了新冠暴跌、2022 年升息熊市等極端事件。
二、簡單方法勝過複雜模型
當現貨與期貨高度相關時(相關係數 > 0.97),直接用 1:1 比例避險幾乎和任何複雜模型一樣好。不需要跑 GARCH 模型,不需要每天動態調整。
三、Bootstrap 告訴你「要持有多少」的不確定範圍
最優比率約 0.955——意思是你持有 10 萬元的 SPY,大約空頭 9.55 萬元的 ES 期貨,就能達到最佳避險效果。95% 信賴區間 [0.94, 0.97] 告訴你,在這個範圍內任何比率都差不多,不用過度精確。
一個重要的注意事項
期貨避險能消除 市場風險 ,但無法消除 機會成本 。當市場上漲時,你的空頭期貨部位也會虧損,你保護了下跌風險,但也放棄了大部分的上漲獲益。
這就是為什麼期貨避險適合「已經有大量 SPY 部位、擔心短期下跌風險」的投資人,而不是長期買入持有的一般投資者。長期投資者,分散配置(如加入黃金)通常是更務實的策略。
結語
這次研究的核心發現很簡單: 用 ES 期貨避險 SPY,可以消除超過 94% 的價格波動風險,而且最簡單的方法效果最好。 Wild Bootstrap 進一步確認了這個數字的可靠性,95% 信賴區間非常窄,代表估計很穩健。
下次有人跟你說「期貨避險太複雜、不確定有沒有效」,你可以告訴他:用 16 年的真實數據測試過了,94% 的風險可以被消除,而且用最簡單的方法就能做到。
本文基於實驗 K965 的實證結果(數據來源:yfinance,期間:2010-2026,共 4,084 個交易日,樣本外測試 1,634 天)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊