風險模型算錯的兩種方式,只有一種會讓你賠掉本金
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
券商後台、基金月報、你自己的試算表,只要牽涉到「這檔標的最壞一天會跌多少」,背後都有一條線。
那條線畫在哪,取決於用了哪一種算法。而算法會不會畫錯,市面上通常只回答一句「通過/沒通過」。
這篇要講的是那句話漏掉的東西:沒通過的方式有兩種,而它們的後果完全不同。
這次量的是什麼
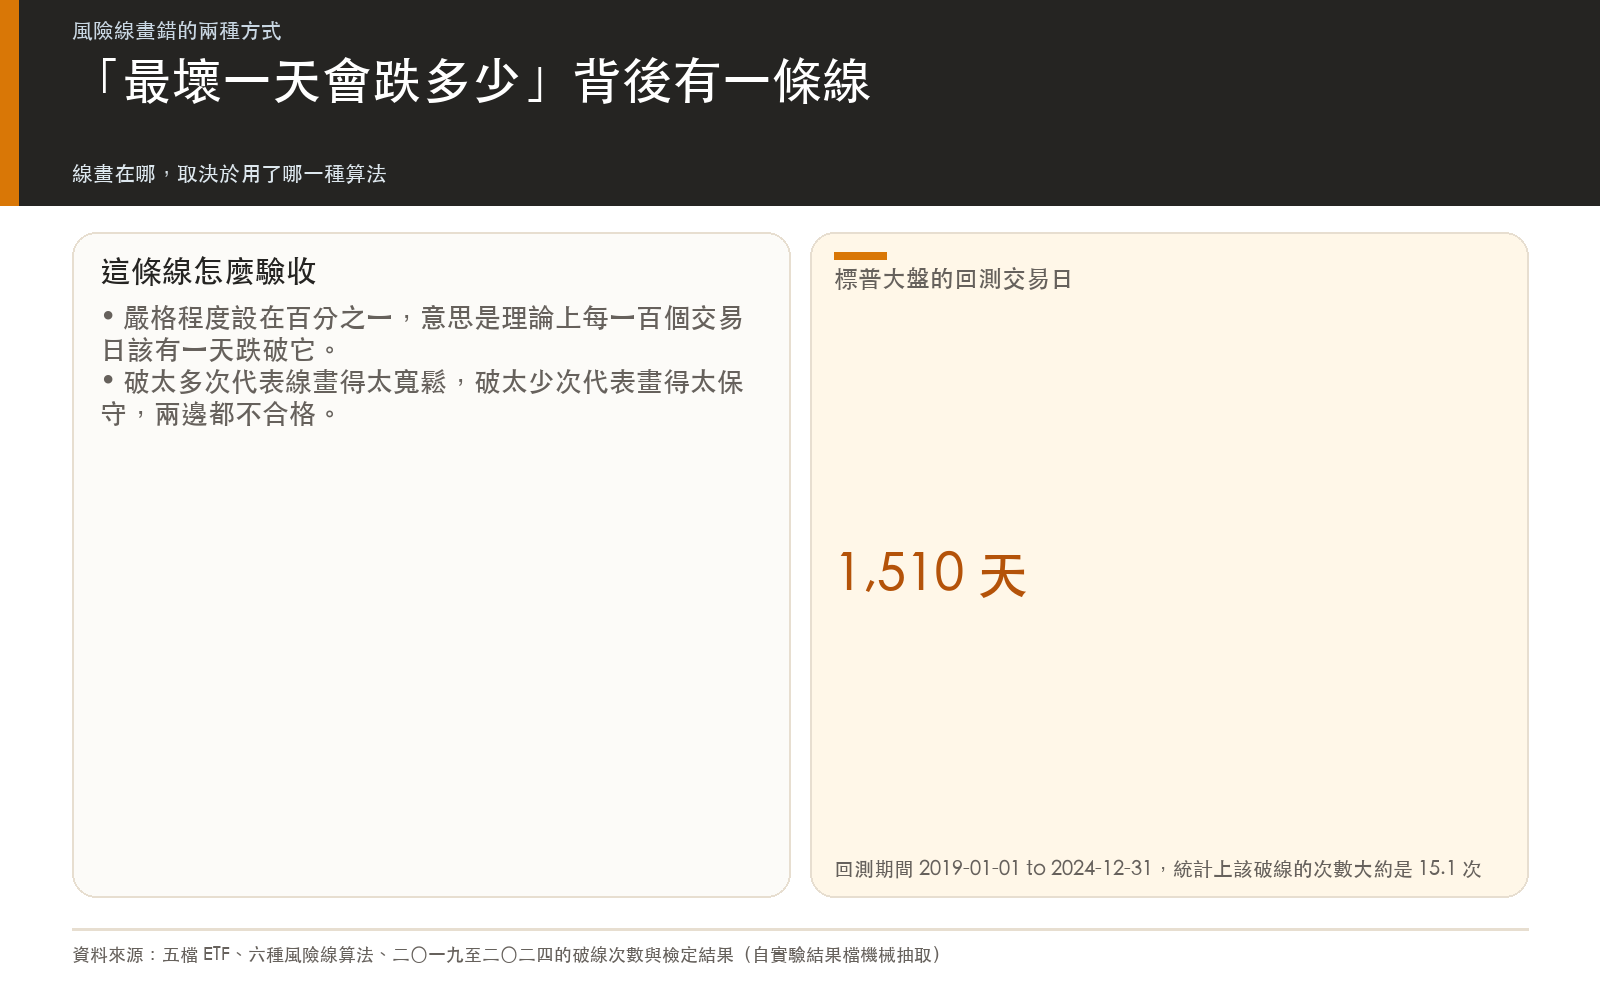
五檔 ETF——標普 500、那斯達克 100、黃金、新興市場、台灣 50。六種畫風險線的算法。從二〇一九年初到二〇二四年底,前四檔各 1510 個交易日,台灣 50 是 1456 個。
每一種算法每天畫一條線,說「今天最壞會跌到這裡」。這條線設定的嚴格程度是百分之一,意思是六年下來,理論上應該有百分之一的日子跌破它,大約十五天。
真的破了幾次,翻歷史就知道。破太多次,代表這條線畫得太寬鬆;破太少次,代表畫得太保守。兩邊都會被統計檢定判不合格。
(同一組資料的研究版報告先前發過,那篇比的是各方法的通過率排名。這篇不重排名,只看沒通過的那幾格是往哪個方向錯的。)
七次不合格,分成兩堆
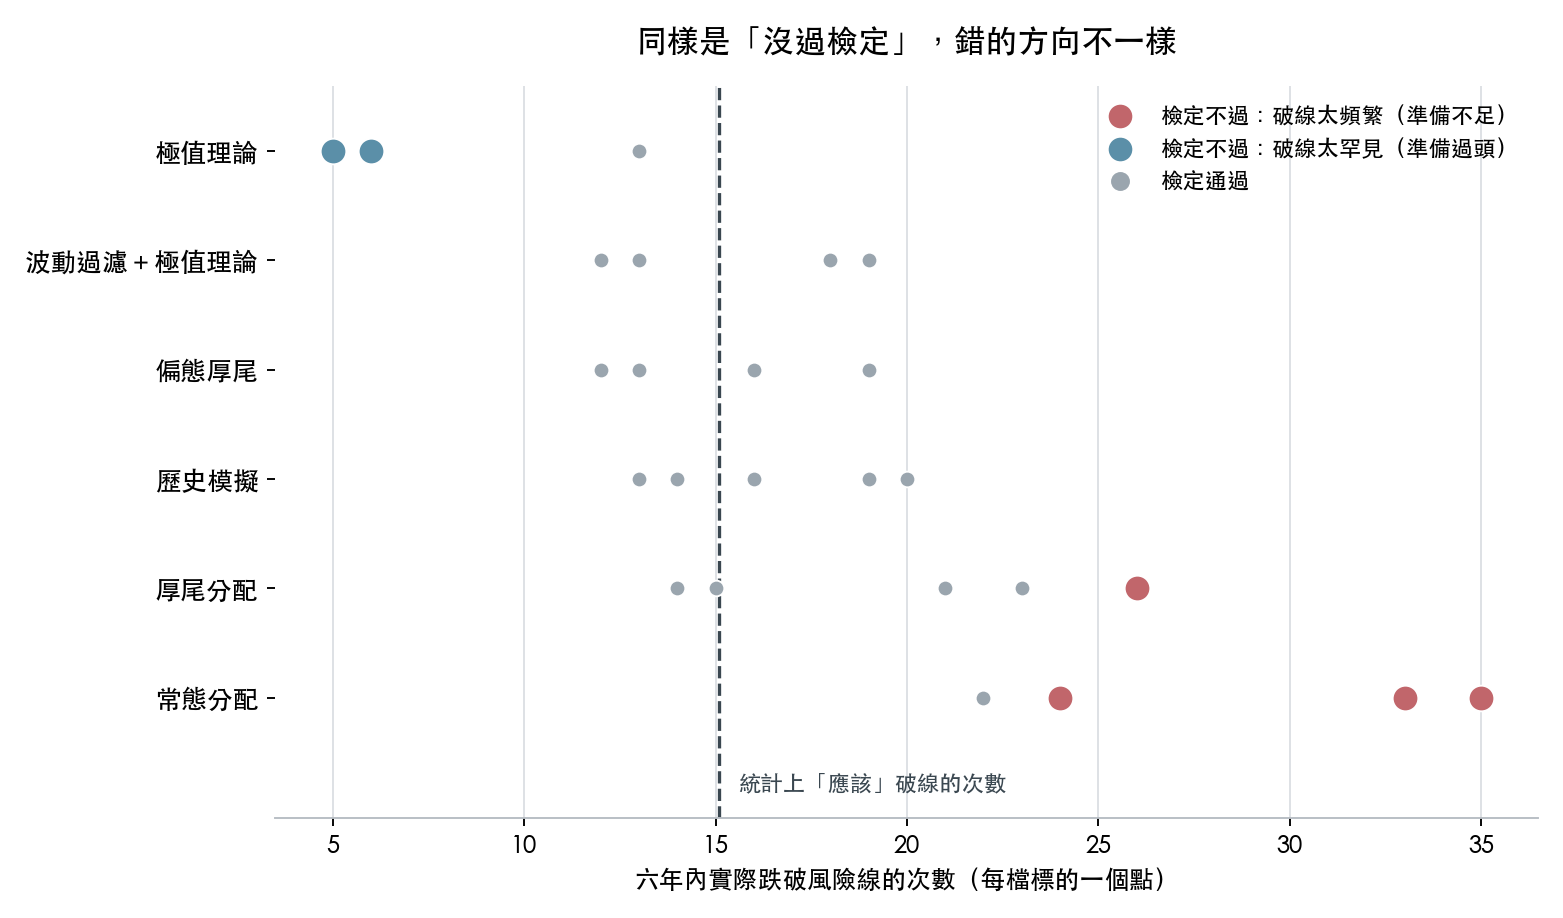
三十格裡有七格沒過檢定。攤開來看,它們分屬兩種完全不同的毛病。
第一堆:破得太頻繁。
| 標的 | 算法 | 六年實際破線 | 檢定結果 |
|---|---|---|---|
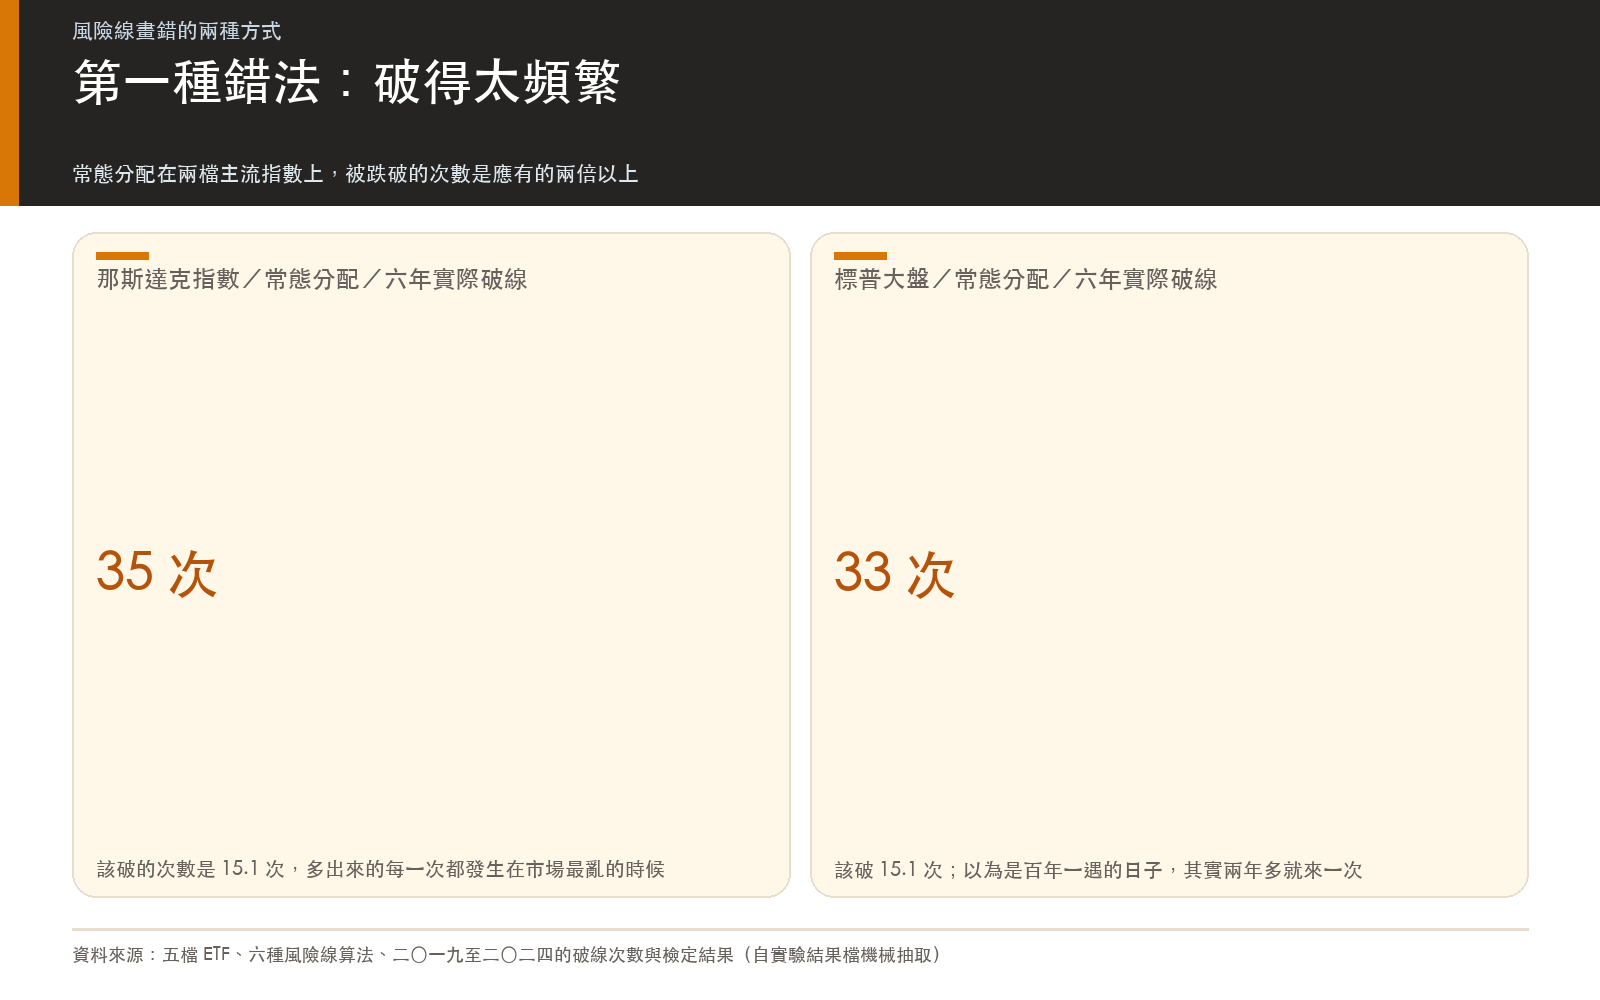
| 那斯達克 100 | 常態分配 | 35 次 | p 值 0.0 |
| 標普 500 | 常態分配 | 33 次 | p 值 0.0001 |
| 那斯達克 100 | 厚尾分配 | 26 次 | p 值 0.0106 |
| 台灣 50 | 常態分配 | 24 次 | p 值 0.023 |
該破十五次左右的線,破了三十五次。用常態分配畫線的人,在這六年裡每一次以為自己遇到「百年一遇」的日子,其實遇到的是兩年多就會來一次的日子。
第二堆:破得太罕見。
| 標的 | 算法 | 六年實際破線 | 檢定結果 |
|---|---|---|---|
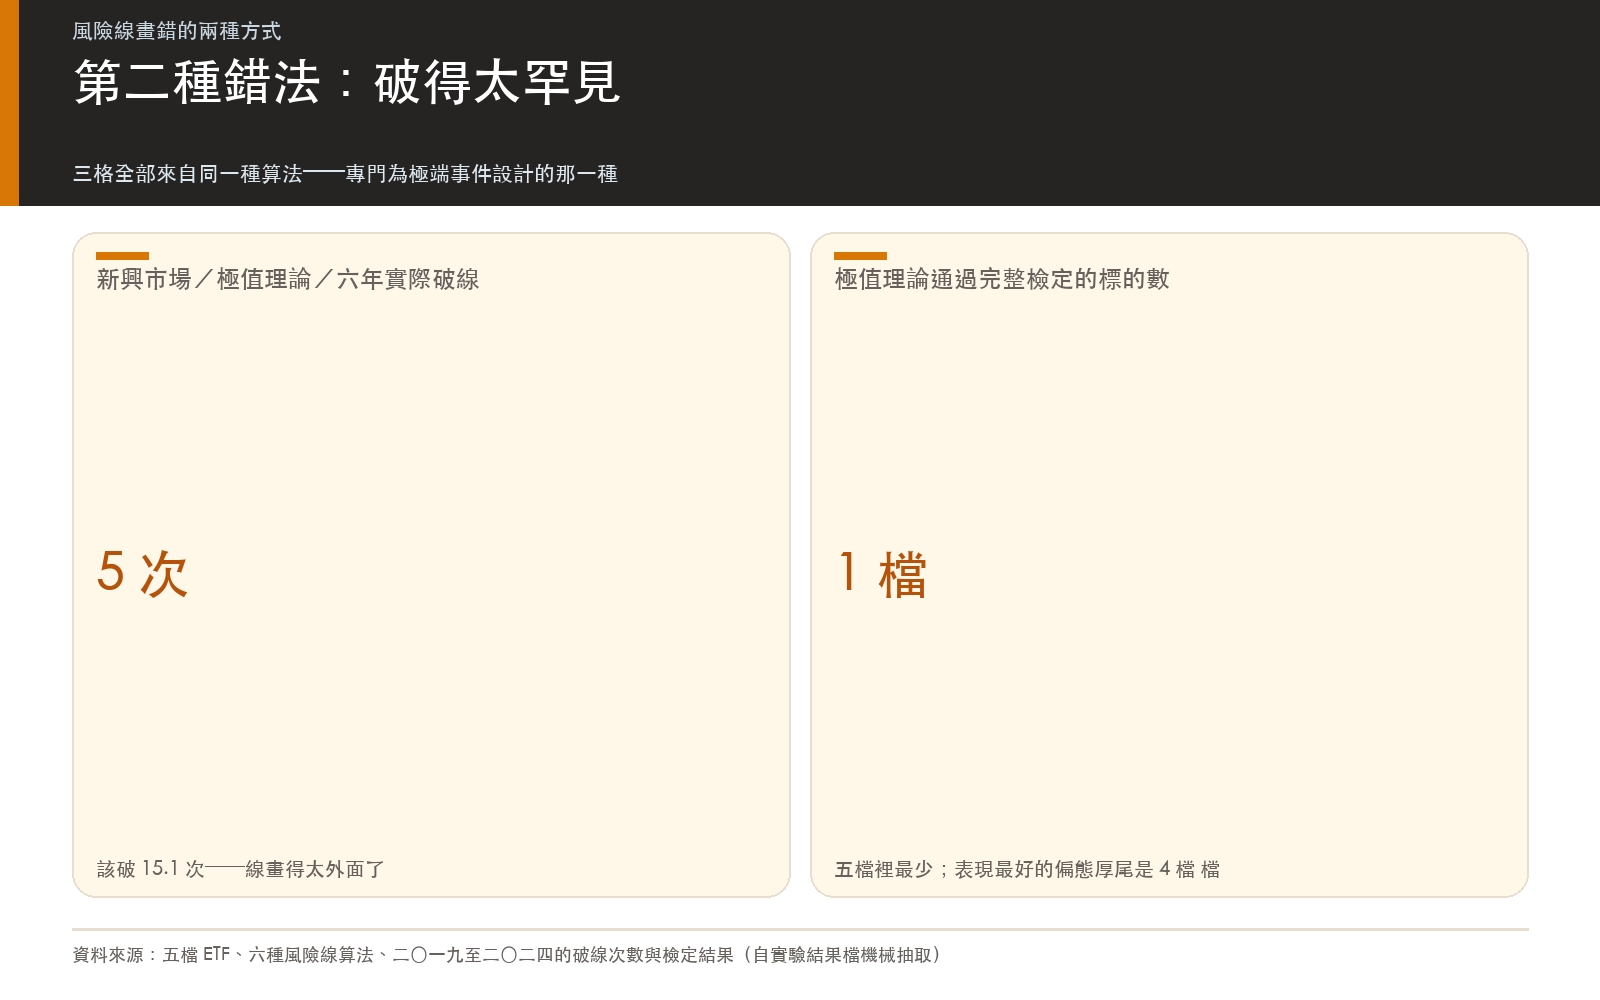
| 新興市場 | 極值理論 | 5 次 | p 值 0.0024 |
| 那斯達克 100 | 極值理論 | 6 次 | p 值 0.0074 |
| 黃金 | 極值理論 | 6 次 | p 值 0.0074 |
這三格全部來自同一種算法:極值理論。它是六種裡面唯一專門為極端事件設計的,先把最差那一成的損失挑出來,單獨擬一條尾巴。
理論上這是最講究的做法。實測結果是它把線畫得太外面,六年只被碰到五次。
錯的方向,代價不對稱
「不合格」這三個字,把上面兩張表算成同一件事。
對持有部位的人不是這樣。
線畫太寬鬆的那一堆,錯的代價出現在最糟的那天:你以為單日最多跌到某個數字,於是照那個數字決定要不要加槓桿、要不要留現金。它比你想的多發生一倍以上,而每一次發生都在市場最亂的時候。
線畫太保守的那一堆,代價出現在其他所有天。
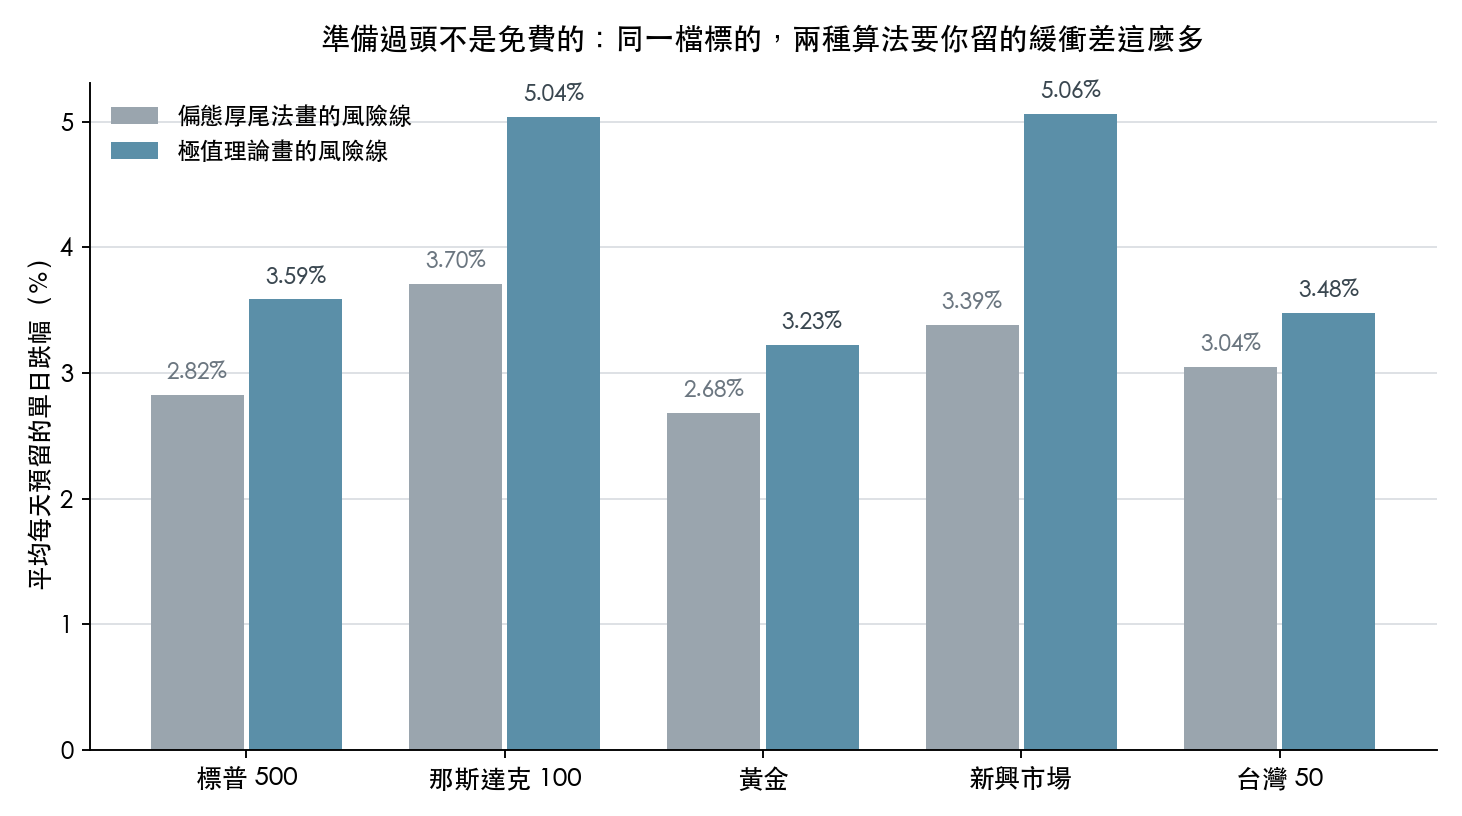
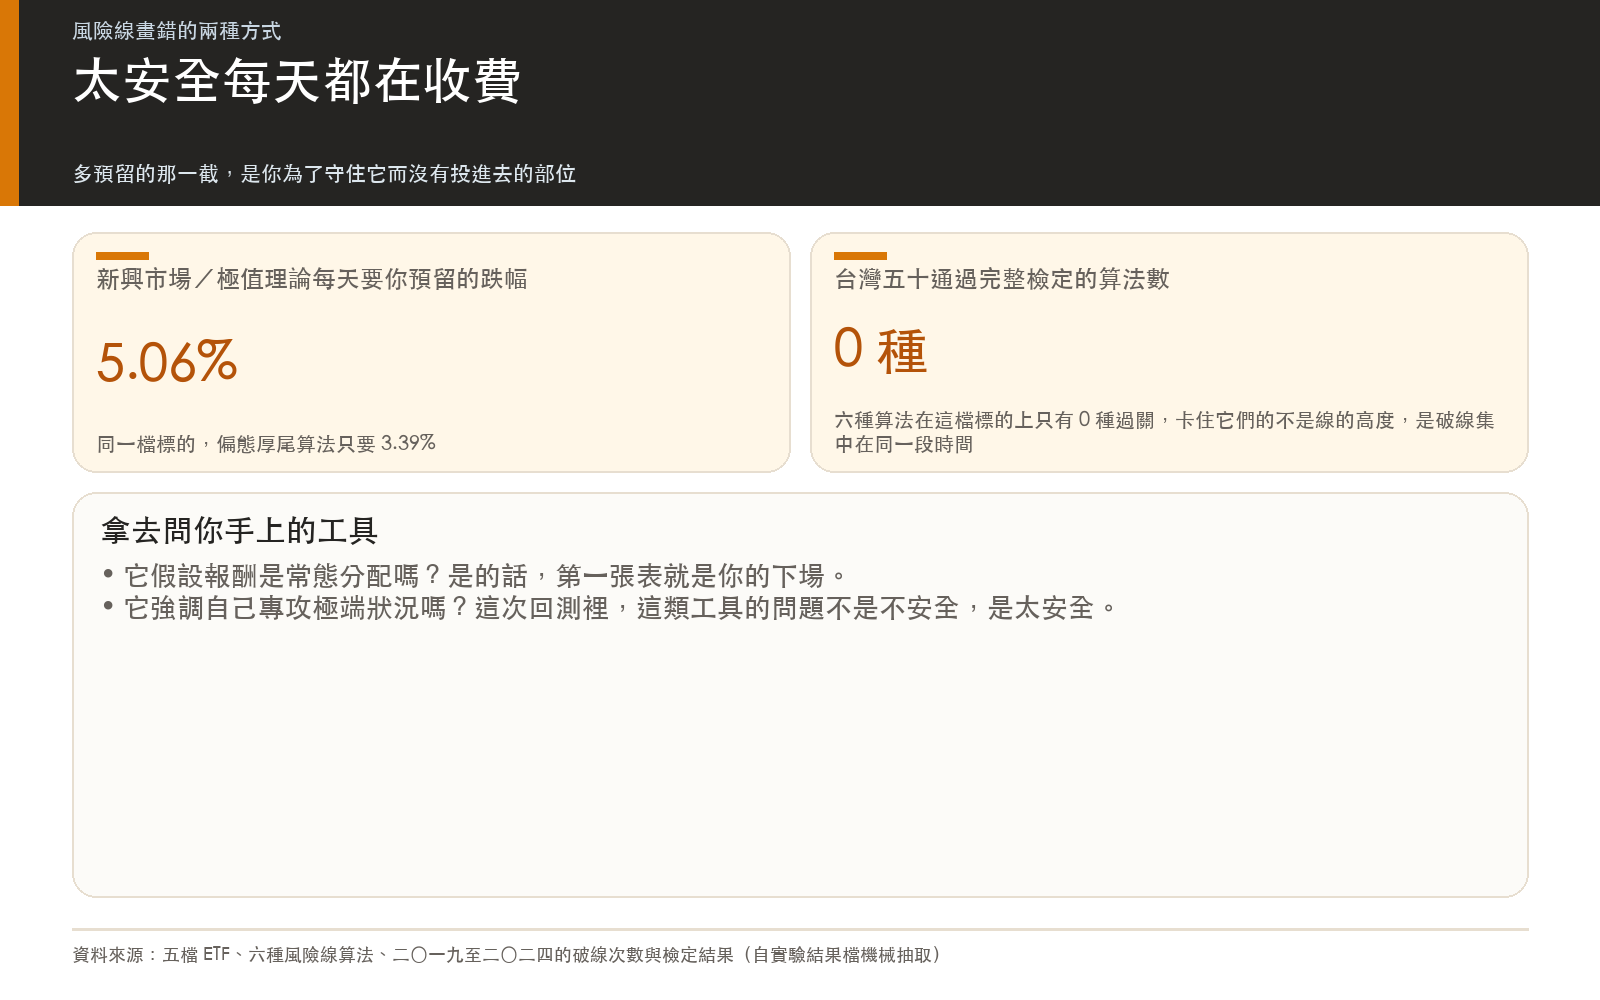
同一檔新興市場 ETF,表現最穩的偏態厚尾算法平均每天要你預留 3.39% 的跌幅空間,極值理論要 5.06%。那斯達克 100 是 3.70% 對 5.04%。差距最小的台灣 50 也有 3.04% 對 3.48%。
多出來的那一截不是白紙上的數字,是你為了守住它而沒有投進去的部位。六年,每天都多壓一點。
一個會讓你在崩盤那天賠掉超出預期的錢,一個只是讓你長期少賺。兩者都叫「模型不準」,但只有前者會動到本金。
台灣 50 是另一回事
五檔標的裡,台灣 50 的結果最難看:六種算法,沒有任何一種通過完整檢定。
不是因為每一種都畫錯了線。厚尾分配、歷史模擬、偏態厚尾在破線次數上都很正常(14 次、14 次、12 次),該過的檢定也都過了。卡住它們的是另一道規則,監理機關看的是「最近 250 個交易日內破了幾次」,超過四次就亮黃燈。這幾種算法在台灣 50 上都剛好踩到 5 次。
破線總數對,可是集中在同一段時間。這是另一種毛病,跟上面兩堆都不一樣:線的高度沒問題,問題是市場壓力來的時候它們一起破。
所以呢
如果你手上有一個會給你「單日風險上限」的工具,值得問它兩個問題。
第一,它假設報酬是常態分配嗎。是的話,上面第一張表就是你的下場,標普 500 和那斯達克 100 這種主流標的最嚴重。
第二,它是不是特別強調自己專攻極端狀況。這類工具在這次回測裡的問題不是不安全,是太安全,而太安全每天都在收費。
夠用的答案落在中間:讓分配可以偏斜、可以厚尾,但不要單獨去擬那條尾巴。這次五檔標的裡,偏態厚尾的算法過了四檔,是六種裡面最多的。
還有第三個問題,這次的資料回答不了:以上全部是二〇一九到二〇二四這六年、這五檔標的的結果。換一段市場,排序未必一樣。
資料來源 :yfinance 日線,回測期間 2019-01-01 至 2024-12-31。五檔標的、六種風險線算法、百分之一嚴格程度。波動模型每 63 個交易日重新估計一次。極值理論的門檻取損失的第十百分位(McNeil & Frey 2000 的設定)。
可複製 :本文每個數字都出自實驗結果檔,抽取腳本 storage/drafts/k885_tailrisk_20260827_evidence.py,圖表腳本 storage/drafts/k885_tailrisk_20260827_charts.py,數字核對腳本 storage/drafts/k885_tailrisk_20260827_verify.py(含負對照)。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊