加買一檔 ETF 之前:先算整體曝險改變多少,再核對壓力與成本
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
加買一檔 ETF 之前:先算整體曝險改變多少,再核對壓力與成本
加買一檔 ETF 之前,先把整體配置的新增前後排在一起。新基金可能降低原本的產業集中,也可能加重相同的持股。手上已有大盤基金,再加科技、半導體或海外股票基金,應核對的是整體權重改變多少,以及為這項改變付了什麼成本。
SEC 的投資人教育指引也提醒:聚焦單一產業的 ETF 未必充分分散;即使持有多檔基金,仍應比較主要持股。這是本期的起點,沒有據此判定任何具名 ETF 的當期持股重疊程度。
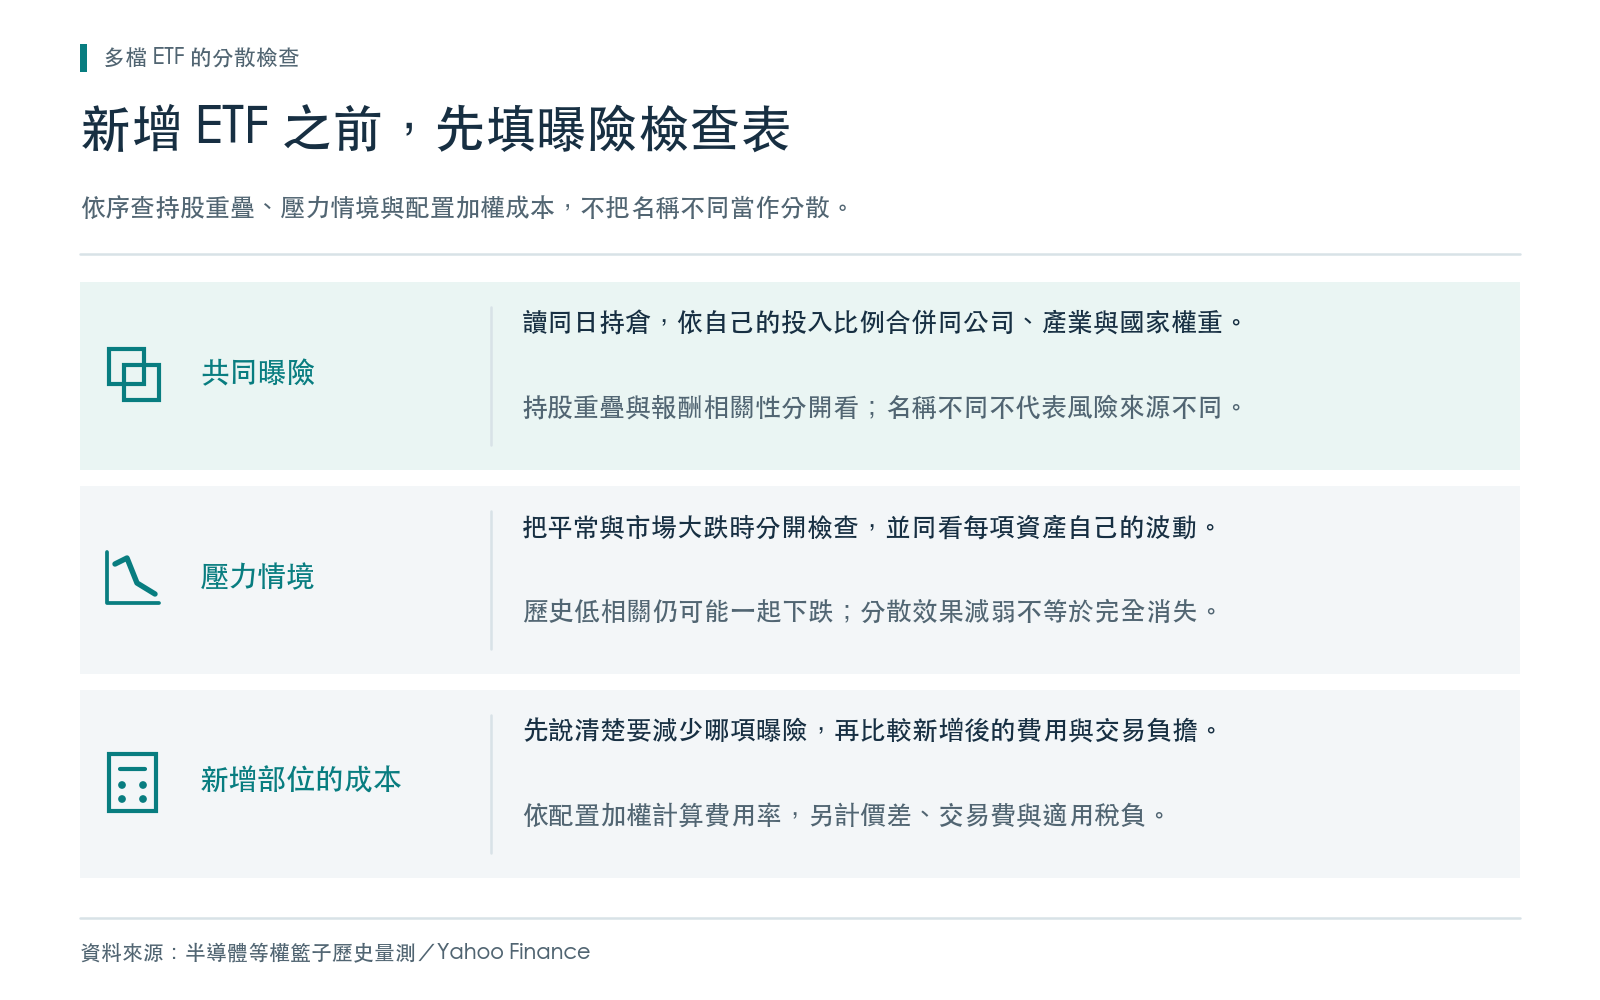
本期用一張 「新增部位檢查表」 整理這個問題:共同曝險回答「到底買到什麼」,壓力情境回答「哪些時候可能一起跌」,成本回答「為了這項改變,要付出什麼」。成本是配置是否值得的條件,與分散程度分開判斷。
先合併持股,再數基金
共同曝險要從同一日期的基金持倉算起。先決定買進資金來自現金、新投入,還是賣出原有部位,並重算新增後每項資產的比例。把各基金占自己資產的比例,乘上基金內各公司的權重,再把同一家公司加總。接著用同樣方式整理產業、國家與貨幣風險。
新增前後應使用相同的持倉日期、計價貨幣與分類方式,才能看出這筆交易改變了什麼。只抄各基金的前幾大持股能做初步篩查;要得到完整集中度,仍需完整持倉與一致的分類。
基金的交易幣別也不能直接當成全部貨幣曝險。底層資產、是否避險,以及報酬最後換算成哪種貨幣,都會影響結果。沒有這些資料時,檢查表應標示「待查」,不要把名稱不同填成已分散。
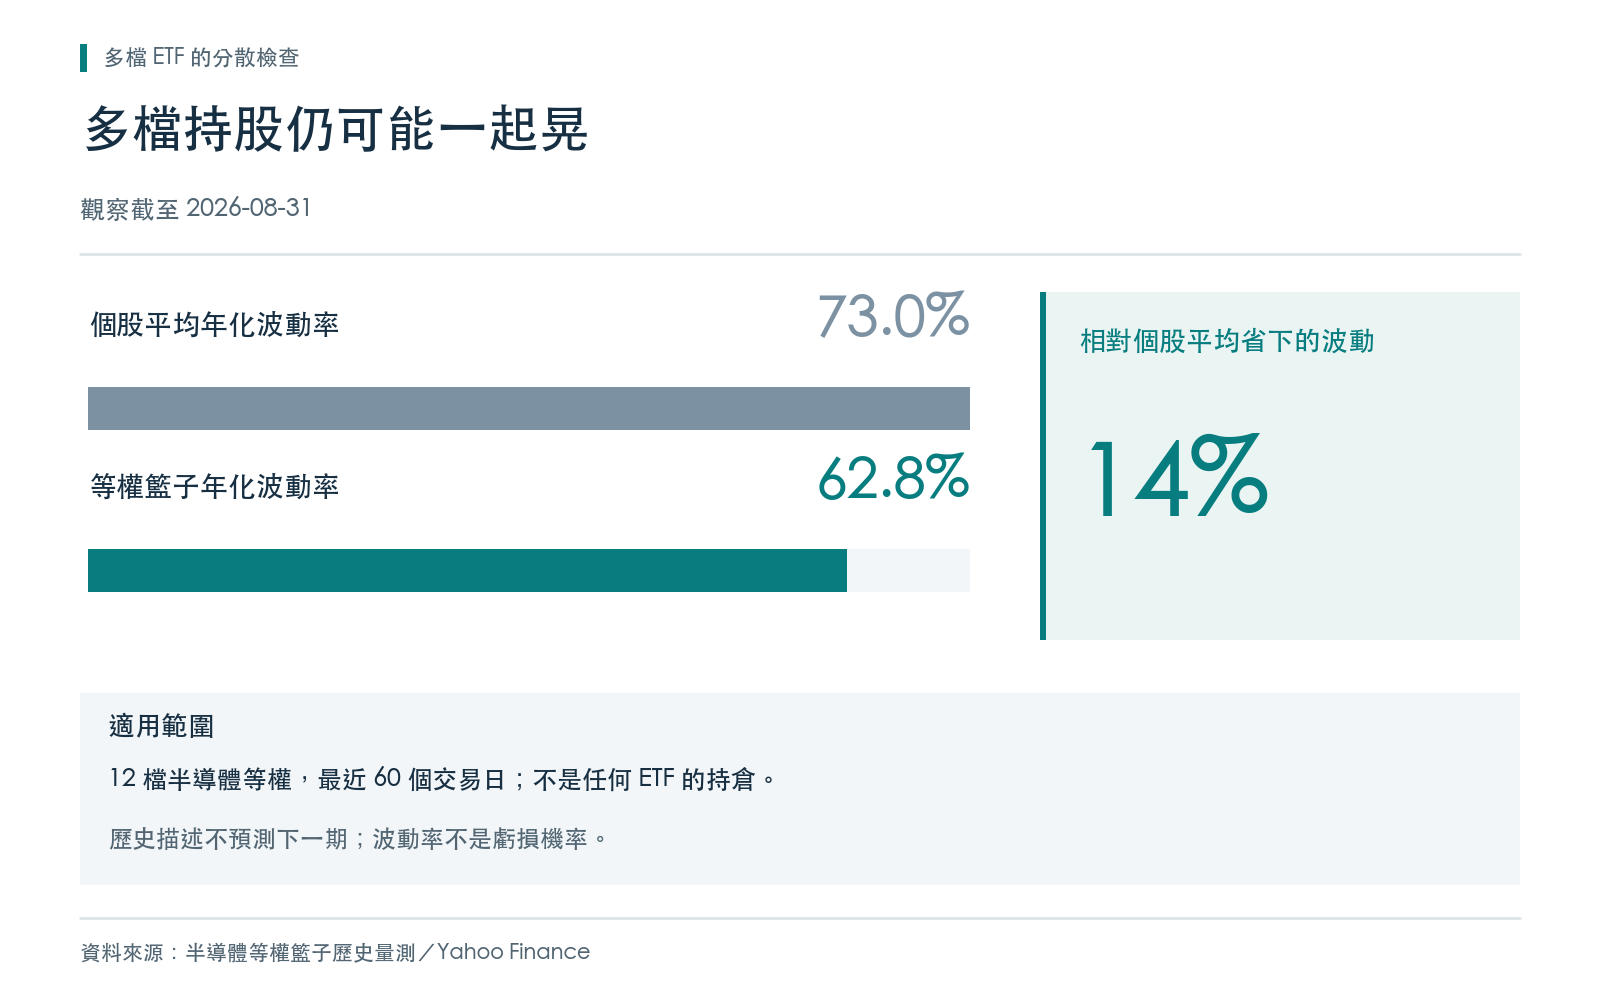
同產業裡即使沒有持股重複,價格也可能高度同步。〈十二檔半導體一起漲跌,分散省下多少波動?〉用截至二〇二六年八月三十一日的 60 個交易日量測:12 檔美股半導體大型股的個股年化波動率平均為 73.0%,等權組合為 62.8%,相對省下約 14%。
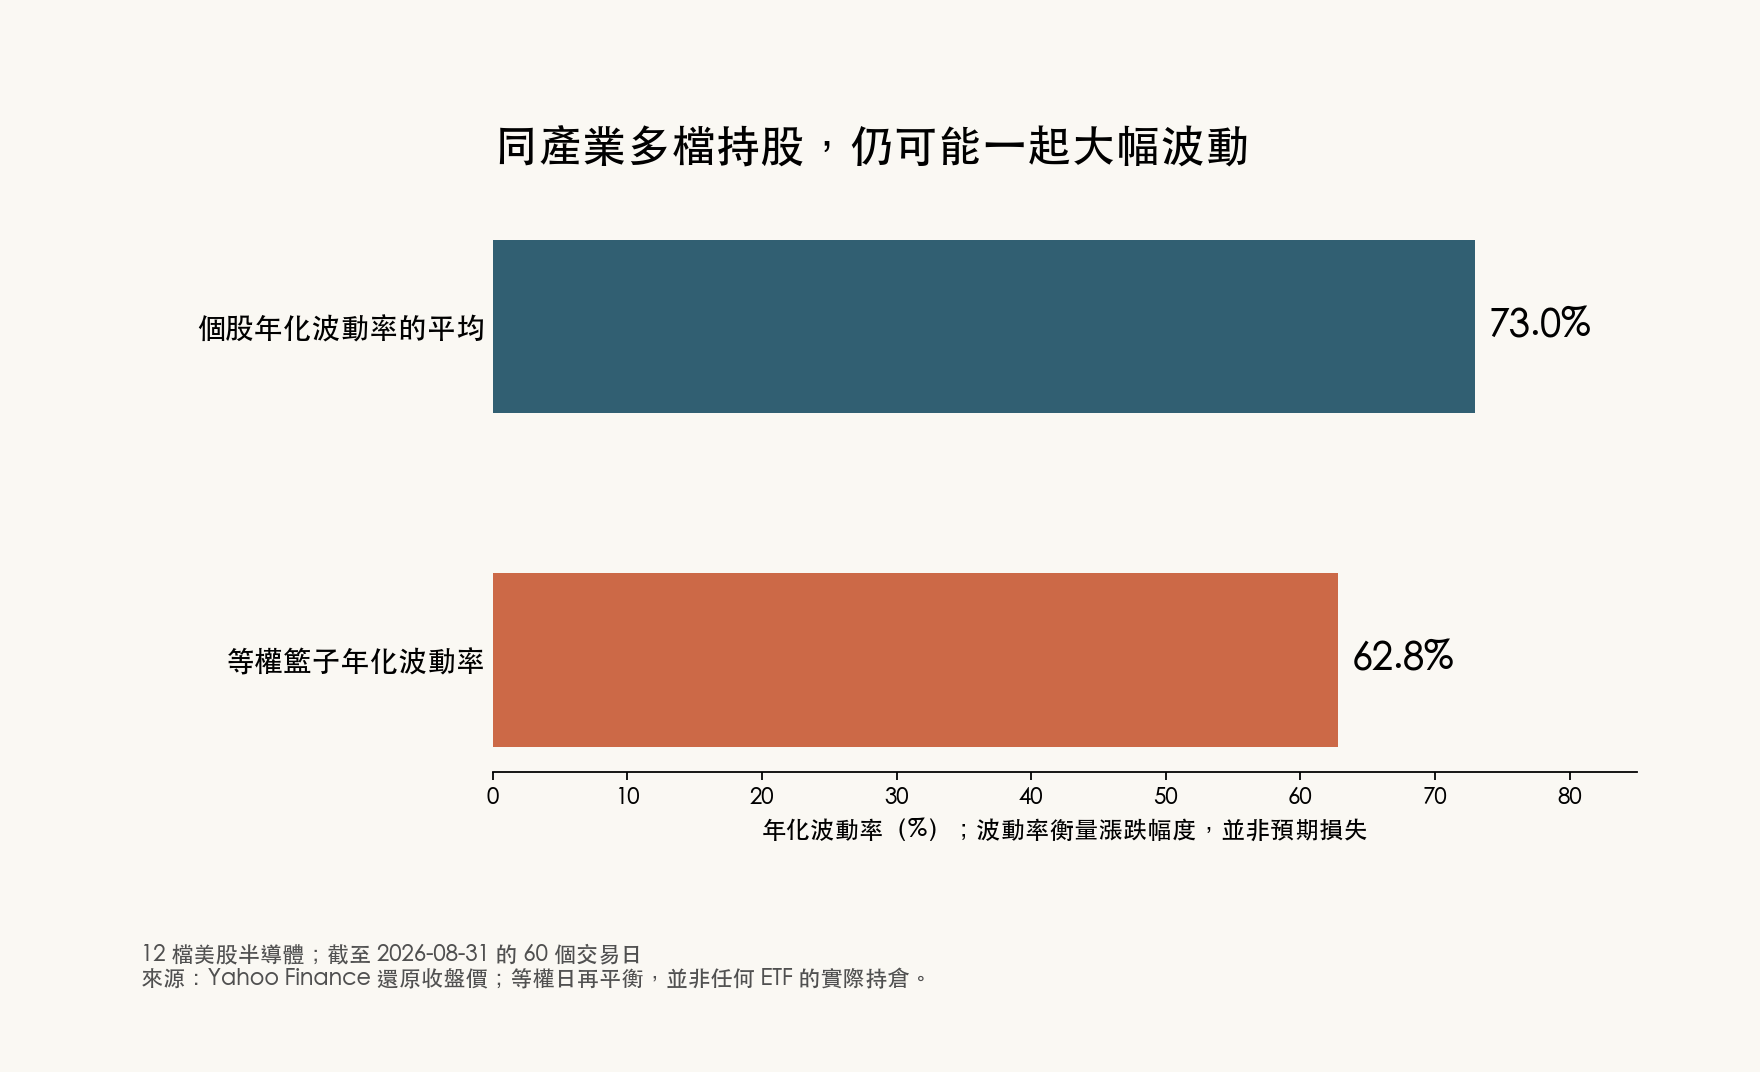
分散在這個視窗裡確實減少了波動,組合本身仍然晃得很大。這個例子使用等權日再平衡,並非任何半導體 ETF 的實際權重;它只能說明共同產業風險的影響,不能拿來替所有基金套用相同的分散折扣。年化波動率也不等於一年會虧多少。
題材不同,也需要檢查共同漲跌。〈鈾礦 ETF 與美股的共同波動〉在二〇二〇年八月三日至二〇二六年六月九日的共同樣本中,以 1,470 筆日報酬算得 URA 與 SPY 相關係數約 0.516。這代表兩者有共同波動,沒有證明鈾礦基金完全不能分散。新增後的效果仍取決於投入比例、各自波動,以及原本持有什麼。
持股重疊與報酬相關,回答的是不同問題。前者看資金是否重複買到同一家公司;後者看兩項資產在特定期間是否常常同向變動。兩張表都要看,也都要標示資料日期。
壓力期要另外看,低相關不保證每次都能補位
平常較少一起漲跌的市場,壓力大時可能變得更同步。〈東南亞 ETF 的分散效果與壓力期變化〉涵蓋二〇一〇年九月二十九日至二〇二六年六月九日,共 3,946 筆日報酬。越南股票 ETF VNM 與 SPY 的條件相關,在 VIX 低於 15 的日子約為 0.291,在 VIX 高於 25 的日子約為 0.680;兩類分別有 1,438 與 490 日。
這組數字支持「壓力期的共同波動增加」。它沒有證明分散效果完全消失,也不能把同期的 VIX 分組直接當成事前買賣訊號。樣本裡的兩類日子還可能在其他方面不同,相關變化本身不足以判定原因。這類市場的交易不活躍與價格停滯,也可能壓低同步相關的估計,低讀數不宜直接當成保護效果。
檢查自己的組合時,可以把整段歷史與明確的下跌期間分開列。除了相關性,還要看每項資產自己晃多大、組合跌了多少,以及結果是否只由少數日期主導。若使用假設情境,也應把假設寫出來;「股票跌時黃金一定漲」不能直接當成已驗證的條件。
風險分散之後,估出來的風險門檻仍可能偏低。〈股票加黃金的風險值,為何受相關性設定影響?〉檢查股票與黃金各半的組合。以 2.5% 尾端門檻、有效樣本 1,576 日為例,固定相關與浮動相關的基本波動模型,實際破線次數分別為 54 與 47;加入市場恐慌資訊後,則為 49 與 43。
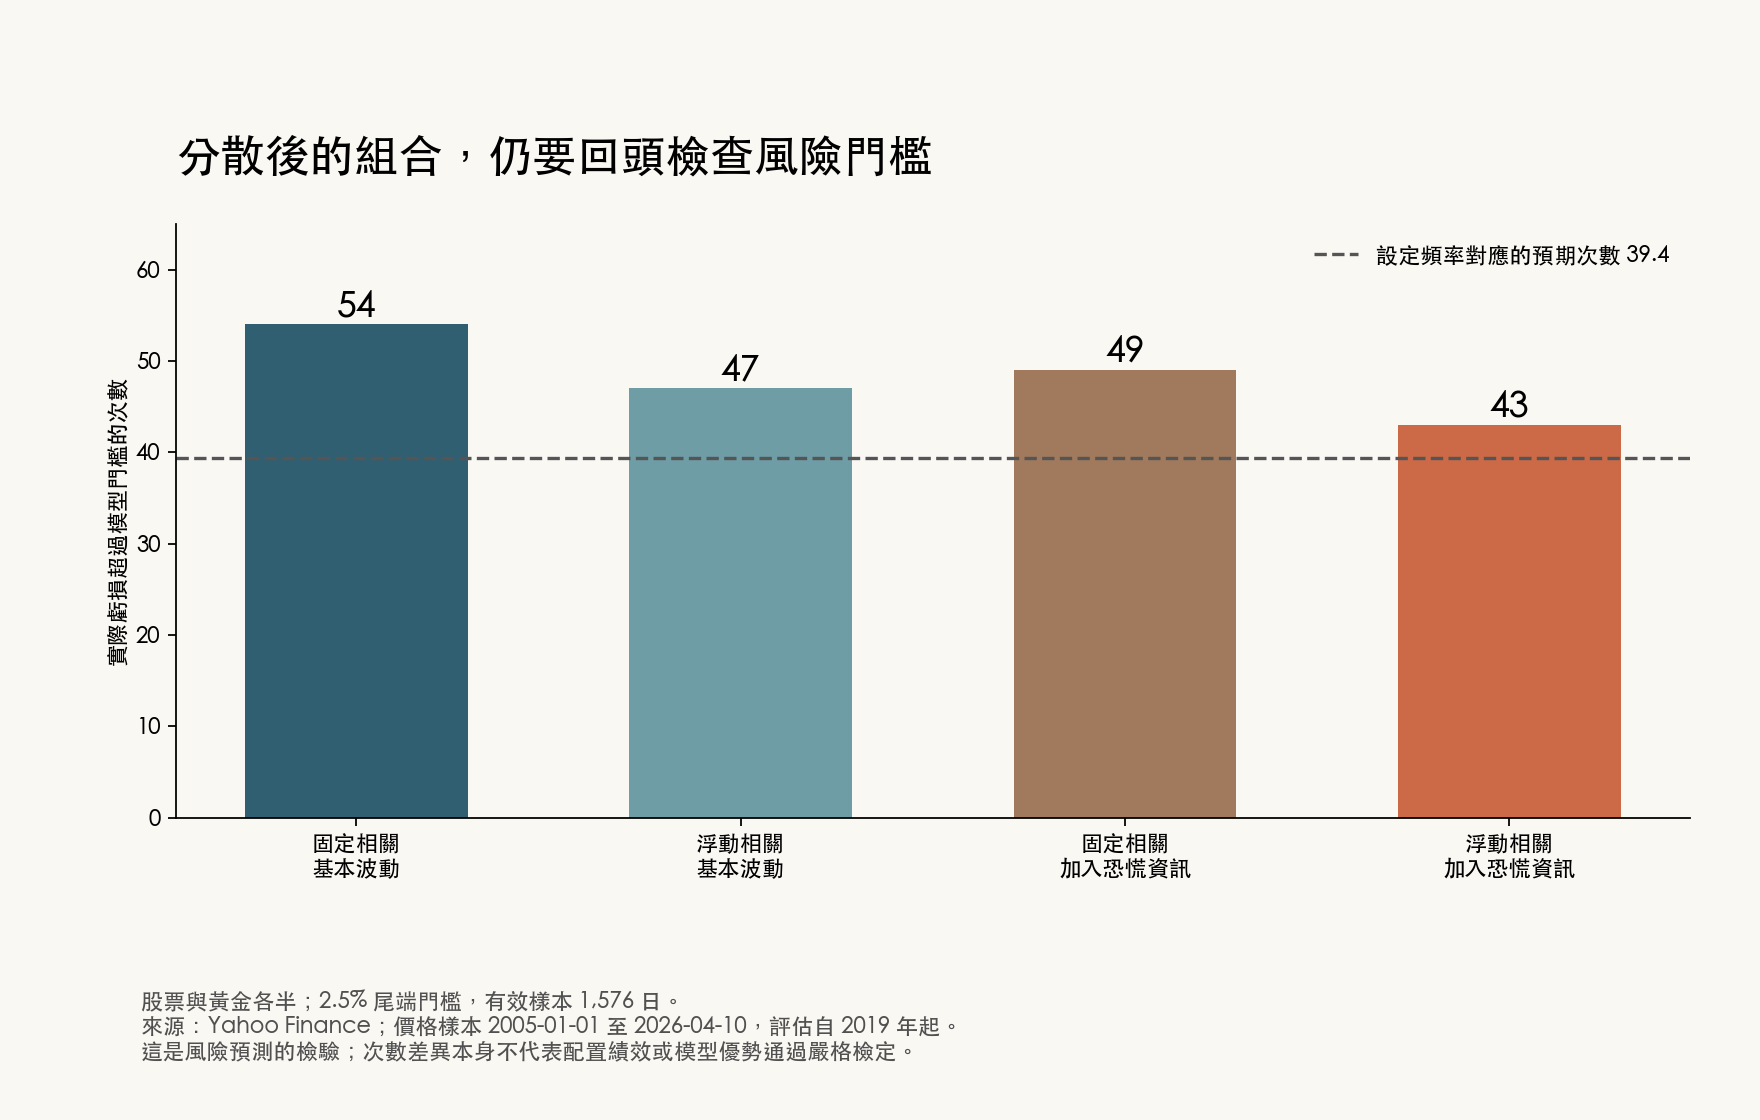
這裡的「破線」是實際虧損超過模型事先估計的門檻。次數較少只描述這項檢驗的結果,不代表配置比較賺錢。原比較中,單獨調整相關性的預測改善沒有跨過較嚴格的統計門檻;單項資產的波動估計也影響風險值,不能只追求一個好看的相關係數。
新增部位的效果,要與成本分開核算
配置方法更複雜,並不保證新增價值更大。〈階層式配置與交易成本的毛淨比較〉在二〇〇八年四月十一日至二〇二六年七月二日、4,585 個樣本外交易日中,比較了多種配置。先按資產相似性分群、再分配風險的階層方法(HERC),夏普值扣成本前約 0.697、扣成本後約 0.685;用來比較的等風險配置,則約為 0.747 與 0.743。夏普值衡量承擔波動後的平均報酬,這組數字顯示兩者的差距在扣成本前已存在。
這項比較沒有證明 HERC 必然較差。它相對等風險配置的差距仍有統計不確定性,而且相對另一個最小變異基準,結果反而有優勢。能帶走的是比較方式:先問新增方法改善了什麼,再看毛報酬、交易負擔與扣成本後的結果。
一般 ETF 的費用也要按自己的配置計算。組合費用率是各基金費用率依投入比例加權,並非把所有費率直接相加。SEC 的 ETF 費用說明區分基金費用與投資人買賣時的額外支出。買賣價差、交易費、適用稅負與換匯成本另列;基金內部費用與自己交易帳戶的支出也應區分。上述配置研究使用簡化的交易成本假設,沒有估計讀者的實際產品費用。
把新增部位檢查表填完,再決定是否加買
| 檢查項目 | 新增前 | 新增後應比較什麼 |
|---|---|---|
| 共同曝險 | 合併公司、產業及國家權重 | 用相同日期重算,列出各項權重的增減 |
| 壓力情境 | 現有組合在指定情境下的損失 | 固定同一歷史視窗或假設,比較新增後損失及估計限制 |
| 新增部位的成本 | 現有加權費用率與持有支出 | 重算加權費率,另列這筆交易及之後再平衡的成本 |
缺完整持倉就保留待查欄位;缺可比的情境就寫出假設。檢查表要求同一口徑的前後比較,不把基金數目增加當成已改善風險。
先替新增基金寫一句具體用途,例如「降低某產業占比」或「分散單一國家曝險」。然後用新增前後的整體配置核對這句話。如果目的只是看好某個題材,也可以如實記錄這項偏好,並同時算出它增加了多少集中。
檢查表不會替你選出最適合的基金。它會讓每一筆新增配置留下可核對的理由:少了哪項風險、多了哪項風險,以及為此付了多少成本。
資料與適用範圍
本文串聯五篇不同期間的歷史量測,沒有重新回測一個統一投資組合。半導體資料取自 Yahoo Finance 還原收盤價;鈾礦、東南亞、股票與黃金、跨資產配置的期間與樣本各自不同,不能把數字直接拼成讀者帳戶的預期表現。
風險門檻圖只使用該項檢驗的有效樣本;其筆數與整體模型評估樣本不同。所有圖表由具名結果檔重建。本文未取得任何具名 ETF 在二〇二六年十月十八日的完整持倉,也沒有宣稱其當期重疊程度。過去的共同波動不能保證之後相同。
本期精選
- 十二檔半導體一起漲跌,分散省下多少波動?(二〇二六年九月三日)
- 鈾礦 ETF 與美股的共同波動(二〇二六年六月二十日)
- 東南亞 ETF 的分散效果與壓力期變化(二〇二六年六月十三日)
- 股票加黃金的風險值,為何受相關性設定影響?(二〇二六年八月二十五日)
- 階層式配置與交易成本的毛淨比較(二〇二六年八月二十一日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊