追漲比恐慌更可怕——但另外四種錯誤,數據其實分不出來
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你以為恐慌性拋售最危險?數據給的答案比較複雜
每當市場大跌,財經新聞頭條必定出現同一個詞:「恐慌性拋售」。
所有人都在警告:不要在恐慌中賣出!不要被情緒左右!撐過去就好!
這建議沒錯。但有一件事大家幾乎不提—— 在這份研究裡,它不是唯一、也不是唯一被測到的錯誤。實際上,它根本沒有被測出來。
我們對 19 年真實市場數據做了行為模擬,測了五種常見的投資錯誤。結果是: 只有一種的代價能夠與「純屬運氣」分開。
那一種是 追漲 。
想像這個場景
大盤連漲 3 天,每天漲 1-2%。朋友圈、PTT、Dcard 全都在討論某支股票要起飛了。你看著帳戶,覺得再不進去就來不及了。
於是你做了一個決定:把原本分散配置的持倉,重新調整成幾乎全押股票。
這就是 FOMO(Fear of Missing Out),害怕錯過的恐懼。
在我們的研究中,這個行為定義為:當股市單日上漲超過 2% 時,投資人不顧原本的策略規則,臨時改為 100% 持有股票。
結果:這個決定讓 19 年下來的 Sharpe 比率(衡量風險調整後報酬的指標)的變化是 -58.1%,而且這個下降通過了嚴格的統計檢定。
五種行為錯誤的代價,以及它們有沒有被測出來
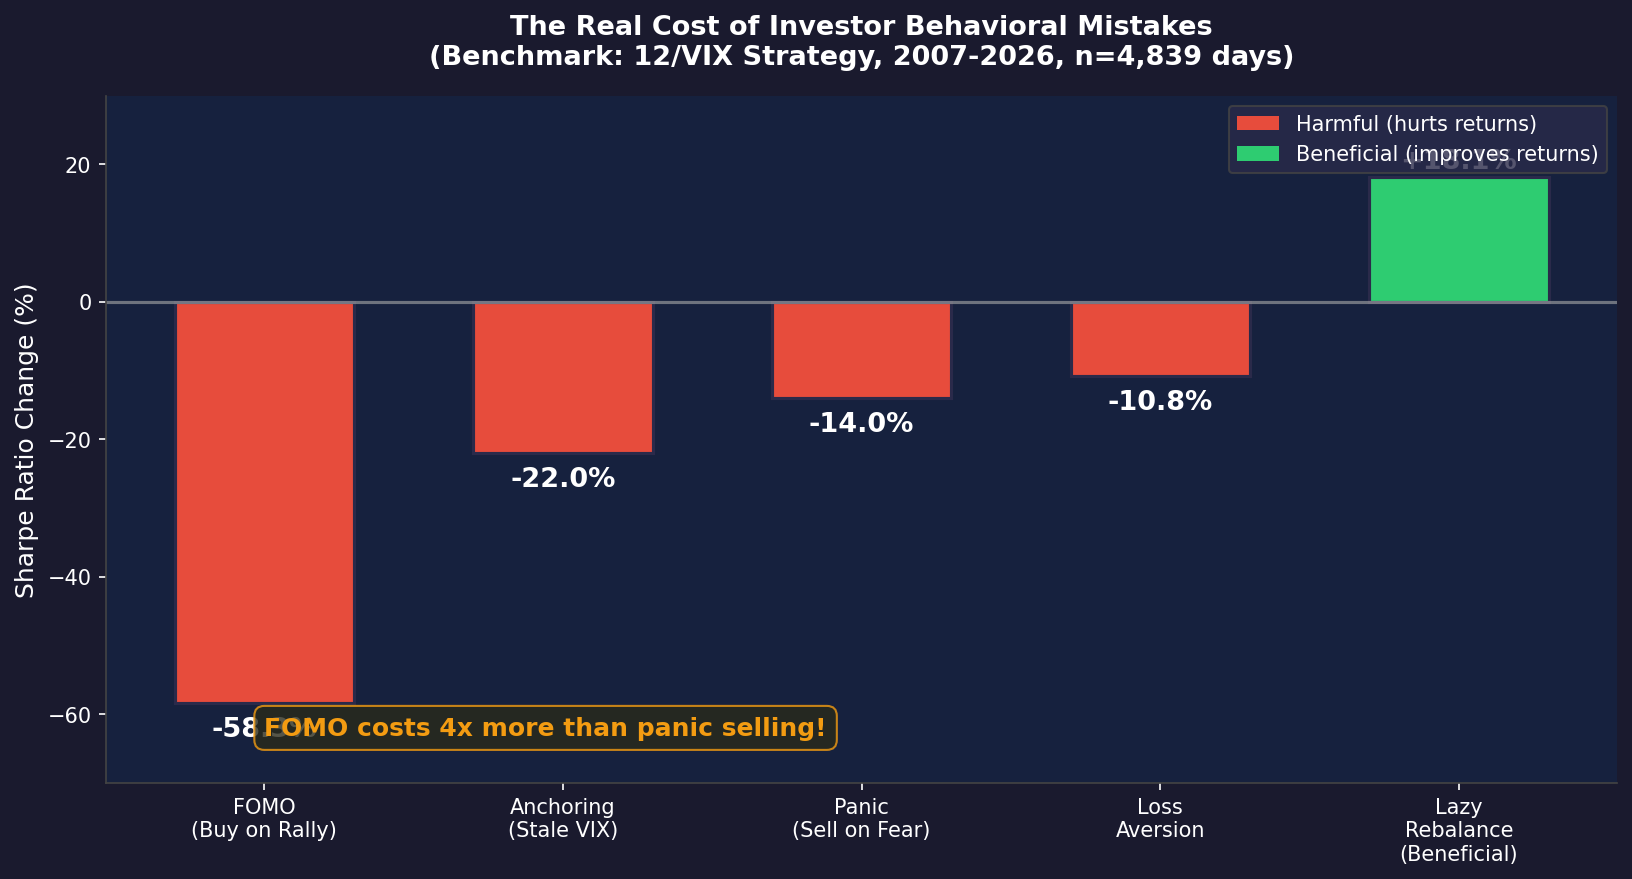
我們以 19 年(2007-2026)的真實 SPY + GLD 市場數據,計算每一種錯誤對投資組合績效的實際衝擊,並且對每一種都做了配對檢定:
| 行為錯誤 | Sharpe 比率變化 | 終值差(起始 100 萬) | 統計上分得開嗎 |
|---|---|---|---|
| FOMO 追漲 | -58.1% | 少賺 336 萬 | 是 (p = 0.0005) |
| 錨定舊資訊(用月前的 VIX) | -22.3% | 少賺 125 萬 | 否(p = 0.4808) |
| 恐慌性拋售 | -14.0% | 少賺 77 萬 | 否(p = 0.6151) |
| 損失厭惡(虧損後停手) | -10.9% | 少賺 75 萬 | 否(p = 0.3655) |
| 延遲再平衡(只在偏離 10% 時才動) | +6.6% | 多賺 58 萬 | 否(p = 0.0767) |
最右邊那一欄才是重點。 排行榜上的數字看起來一清二楚,但五筆裡只有第一筆能與零分開。其餘四筆,包括看起來「多賺」的那一筆,都落在這個樣本分不出來的範圍內。
這不是在說它們的代價是零。是在說: 這份資料沒有能力回答它們 。
關於「FOMO 是恐慌的幾倍」這件事
常見的說法是拿 FOMO 的代價去除以恐慌賣出的代價,說它是恐慌的幾倍。這個比法有兩個問題。
第一,倍數取決於你用哪把尺。同一組數字,用 Sharpe 算是 4.14 倍,用終值算是 4.39 倍,用年化報酬缺口算是 5.75 倍。單挑一個報出來,讀者會以為那是一個穩定的事實。
第二個問題更根本: 分母不顯著。 恐慌性拋售那一格的 p 值是 0.6151,意思是它的代價與零分不開。拿一個分不開的量當分母,算出來的比值不論是 4 倍還是 5 倍,都沒有東西撐著。
所以本文不給倍數。可以講的是:FOMO 的代價被測到了,恐慌賣出的沒有。
為什麼 FOMO 這麼貴?
當你在大盤漲了 2% 的那天把所有資金衝入股市,你買到的是已經漲過的價格。
更糟的是,這往往發生在市場波動劇烈的時期。2020 年 COVID 崩盤後,股市好幾天出現大幅反彈,但那正是波動性最高、風險最大的時期。FOMO 投資人在這種時刻衝入,往往接下來就遇上更大的下跌。
在這份資料裡,這樣的日子共有 159 天,佔全部交易日的 3.3%。
這對你有什麼意義?
1. 我有沒有在「市場大漲那天」忍不住加碼? 這是五種錯誤裡唯一有證據的一種。
2. 我的決策是基於計劃,還是基於當下的感覺? 市場大漲那天做的決定,往往是「恐懼錯過」驅動的,不是理性分析。
3. 再平衡該多勤快? 這份研究 沒有 給出答案:延遲再平衡的差距在統計上分不開。要回答這個問題需要另一個實驗。
4. 那「別恐慌賣出」還算數嗎? 這份研究沒有測到它的代價,但「沒測到」不等於「沒有」。它只是說:在這 19 年、這個資產組合、這個定義下,恐慌賣出的長期傷害無法與零分開。
一個核心 Takeaway
下次你看到市場大漲、心裡開始蠢蠢欲動的時候,先問自己:
「我現在是在執行計劃,還是在跟隨感覺?」
如果是跟隨感覺,這份研究告訴你,那個感覺在過去 19 年平均讓人少賺 336 萬(以起始 100 萬計算),而且這是五項測試裡唯一通過統計檢定的一項。
至於其他四項,這份資料只能說它沒有答案。
本文基於實驗 K743 的行為模擬結果。實驗腳本:experiments/k743/k743_investor_behavior.py;結果數據:experiments/k743/k743_investor_behavior_results.json。數據來源:yfinance,資產 SPY / GLD / VIX,期間 2007-01-03 至 2026-03-27,樣本 4,839 個交易日。所有策略使用 signal.shift(1) 正確 lag。交易成本每腿 5 bps,按實際交易量計,被動漂移不計費。本文所有數字取自該結果檔的具名鍵。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊