賣波動的甜頭沒消失,消失的是能活著領錢的本金
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
賣波動的甜頭沒消失,消失的是能活著領錢的本金
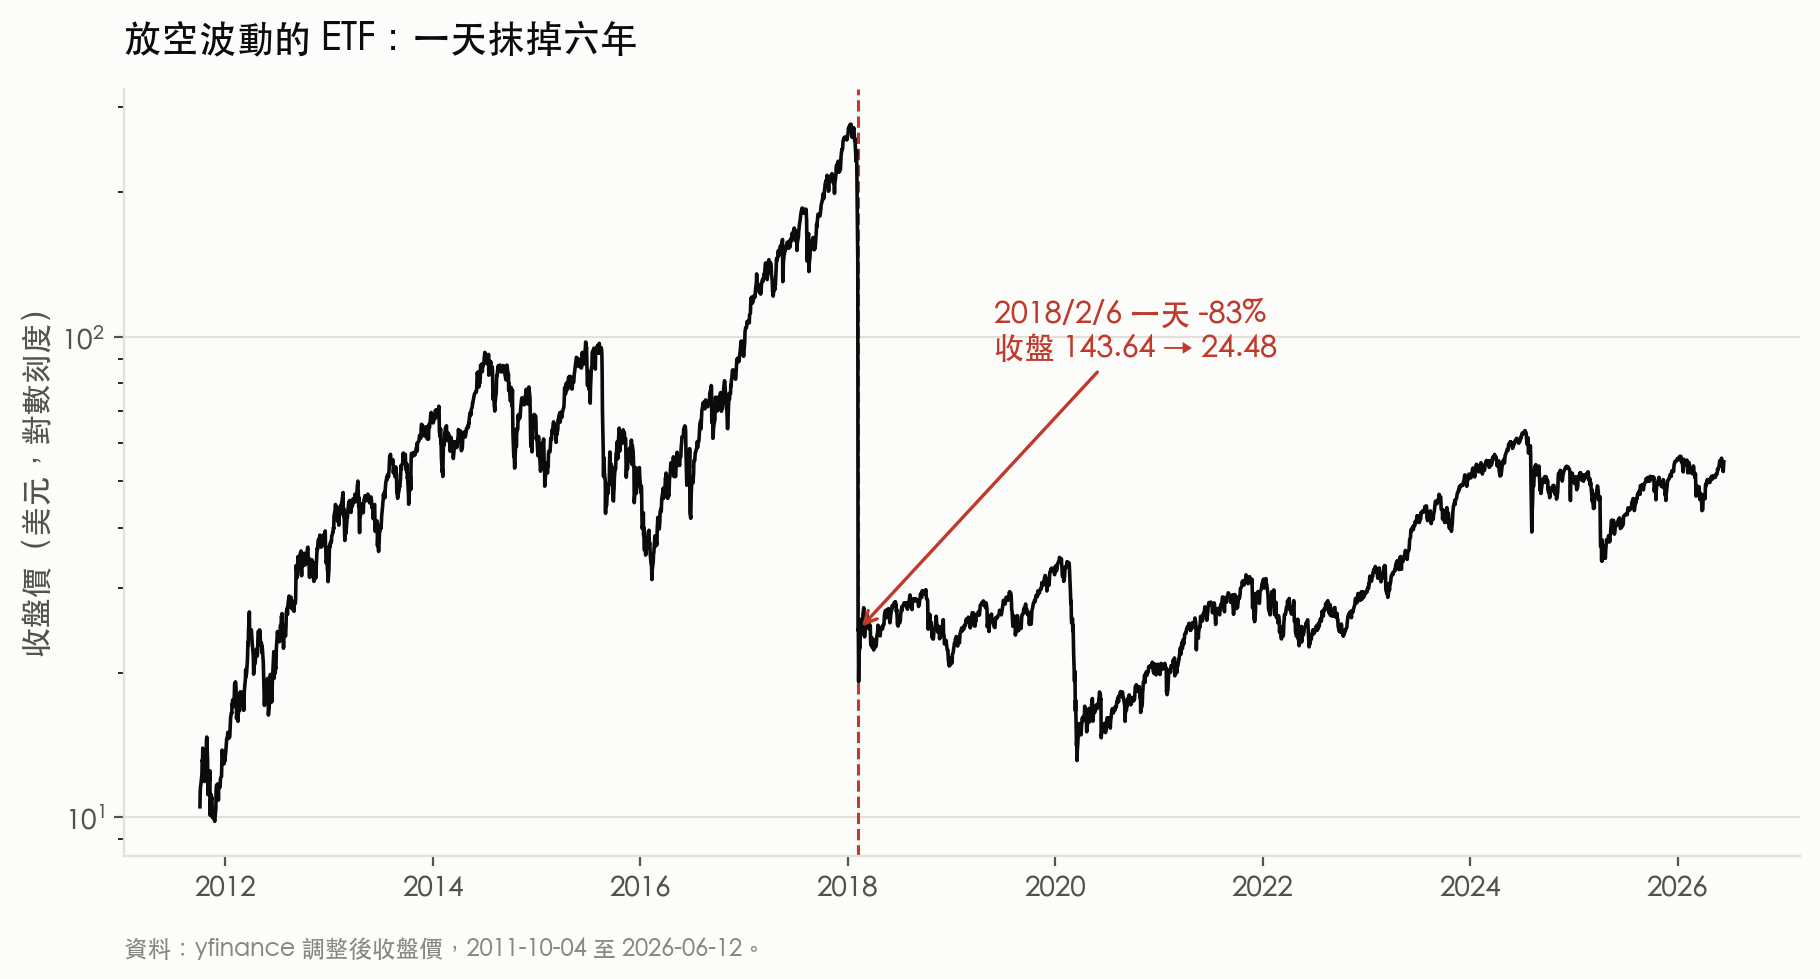
2018 年 2 月 6 日,一檔叫 SVXY 的美股 ETF 收在 24.48 美元。前一天它還是 143.64。一天之內,帳面少掉 83%。再往前推四個交易日,2 月 1 日的收盤價是 243.34,一週之內蒸發 88%。
那檔 ETF 做的事情,用白話講就是「賣波動保險」。市場擔心大跌的時候,願意付比較貴的價錢買保險;如果後來沒真的大跌,收保費的人就把價差賺走。過去十幾年,這是散戶圈子裡最好講的故事之一:只要市場大部分時間都沒事,賣保險的人就一直有錢收。
現在市場在傳的說法
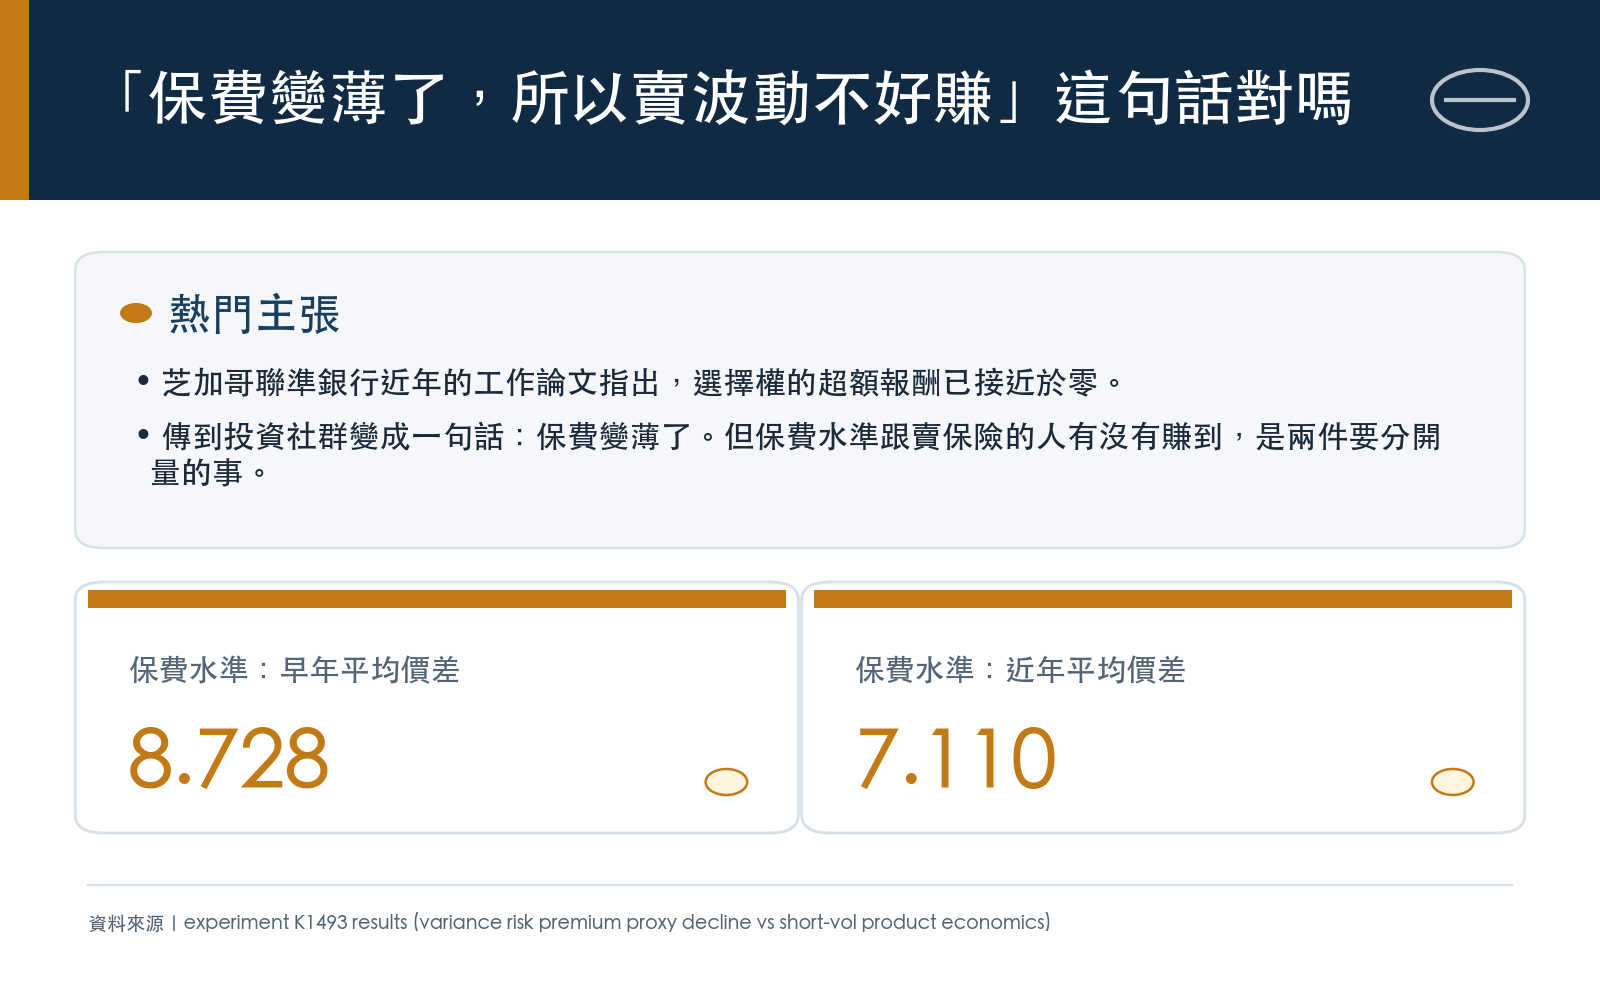
最近兩年這個故事開始被質疑。芝加哥聯準銀行 2025 年的工作論文《The Decline of the Variance Risk Premium》(WP 2025-17)發現,過去十五年選擇權的超額報酬已經接近於零。傳到投資社群,這個結論常常被縮成一句:保費變薄了,所以賣波動不好賺了。
聽起來合理。但「保費變薄」跟「賣保險的人賺不到錢」是兩件可以分開量的事,所以我把它拆成兩個問題分別跑資料。
第一個問題:保費真的變薄了嗎
衡量方式是拿市場當天替未來波動開的價,減掉之後一個月實際發生的波動。差額是正的,代表當天買保險的人付太多、賣的人賺到。資料用 yfinance 的調整後收盤價,樣本從 2006 年 1 月到 2026 年,以 2018 年為界切成前後兩段。
| 期間 | 交易日數 | 平均價差 | 中位數 | 價差為正的天數比例 |
|---|---|---|---|---|
| 2006-2017 | 3,020 | 0.00873 | 0.01059 | 85.0% |
| 2018-2026 | 2,088 | 0.00711 | 0.01334 | 81.7% |
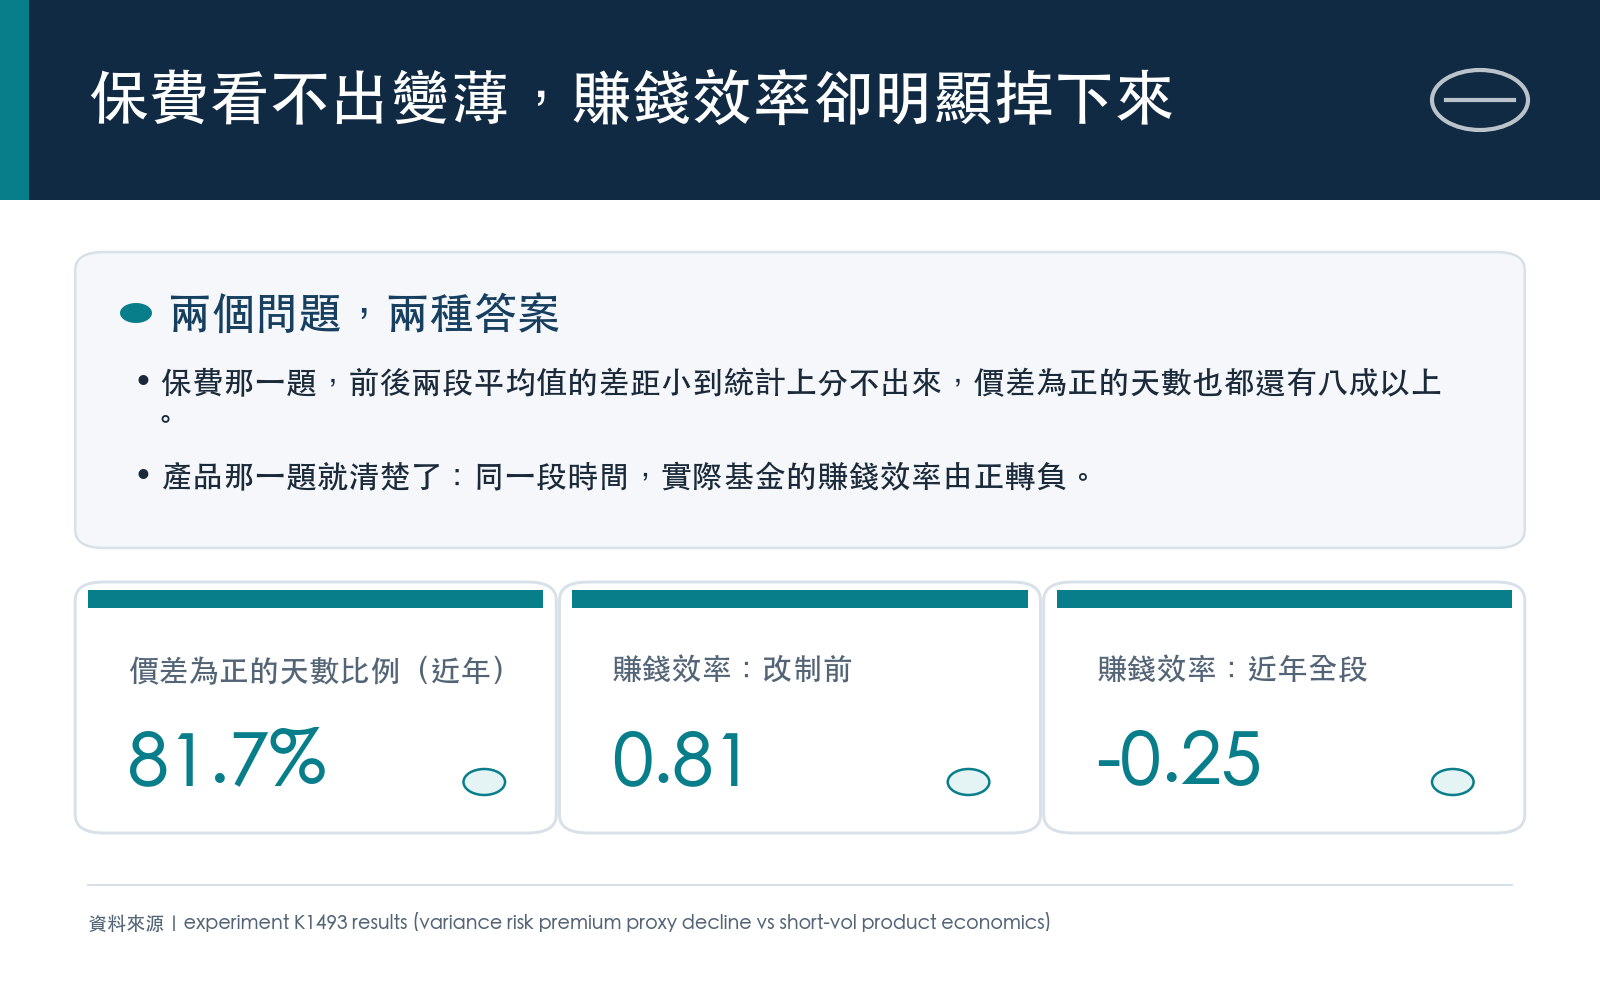
平均值確實低了一點,掉了 0.00162。但兩段資料本身抖動很大,差距小到統計上分不出來。用免費的日頻資料,沒辦法證明保費消失了。中位數 0.01059 甚至還往上走到 0.01334,價差為正的天數也還有八成以上。
結論是:關於第一個問題,資料的答案是「看不出來」,不是「對」。
第二個問題:賣保險的人賺到了嗎
這裡答案就清楚多了。同一段時間,實際那檔 ETF 的成績單如下。表中「賺錢效率」指的是每承受一單位的價格上下震盪,換回多少報酬,數字越高代表越划算;「最大回檔」是從最高點摔到最低點的幅度。
| 期間 | 年化報酬 | 賺錢效率 | 最大回檔 | 最慘的一天 |
|---|---|---|---|---|
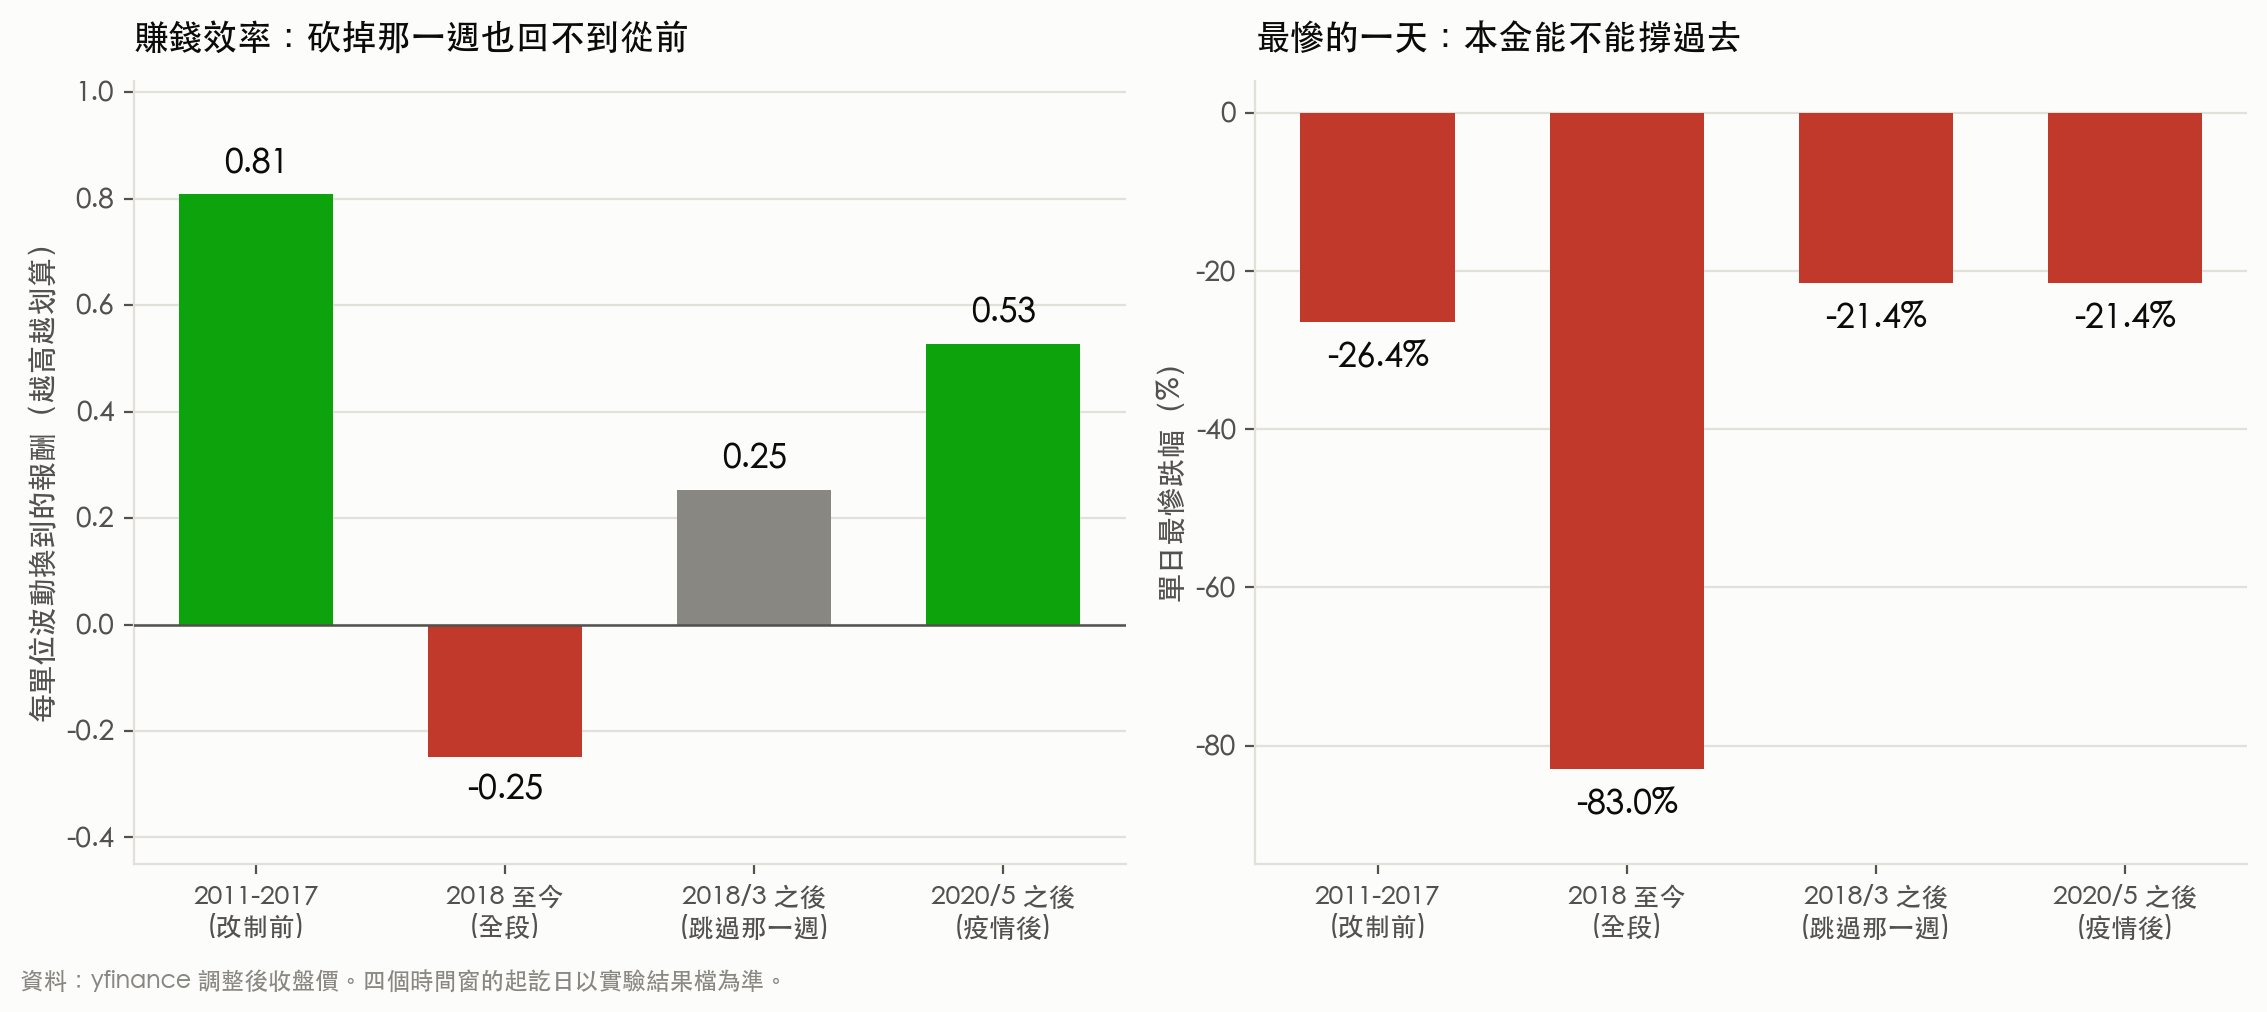
| 2011-2017 | +66.9% | 0.81 | -67.9% | -26.4% |
| 2018-2026 | -16.9% | -0.25 | -95.2% | -83.0% |
前段年化 66.9%,後段變成虧 16.9%。最大回檔從 -67.9% 惡化到 -95.2%,等於一百萬只剩不到五萬。
把那一週拿掉會怎樣
看到 -83% 那個數字,直覺反應是:那是單一意外,扣掉就好。所以我把 2018 年 2 月整段砍掉重算,再往後多砍幾次。
| 起算時間 | 年化報酬 | 賺錢效率 | 最大回檔 | 最慘的一天 |
|---|---|---|---|---|
| 2018 年 3 月起 | +10.1% | 0.25 | -62.2% | -21.4% |
| 2020 年 5 月起 | +21.5% | 0.53 | -46.4% | -21.4% |
| 2023 年起 | +19.5% | 0.50 | -46.4% | -21.4% |
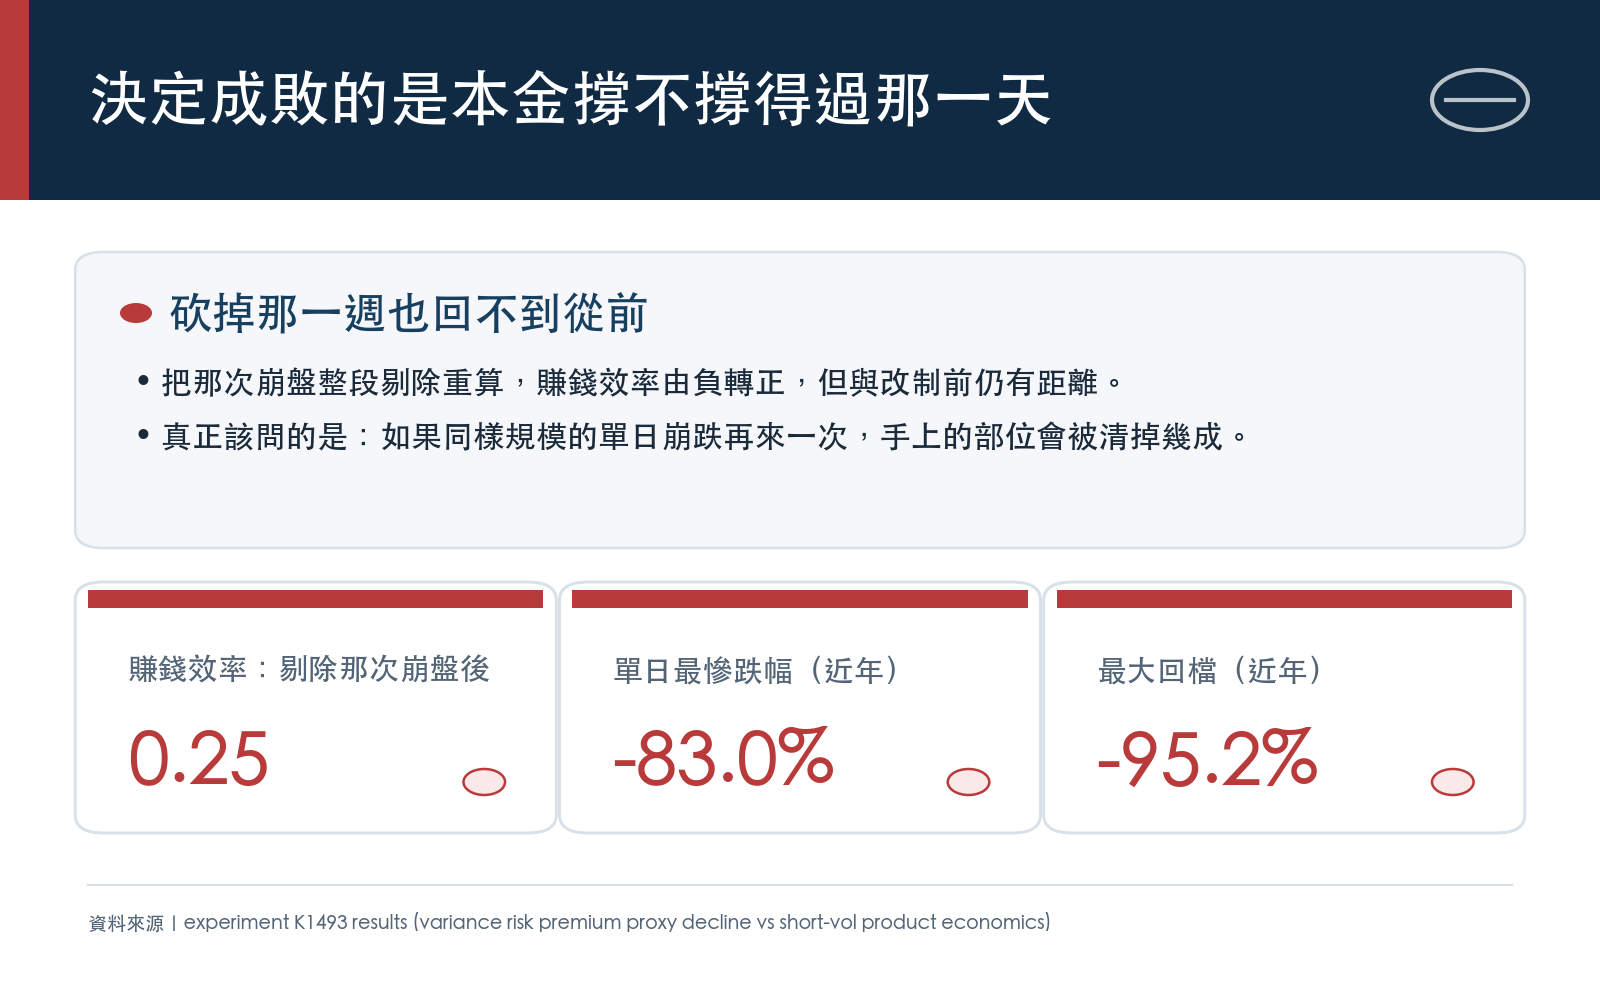
砍掉那一週,賺錢效率從 -0.25 回到 0.25,數字由負轉正。再把 2020 年疫情那段也砍掉,回到 0.53。最近三年是 0.50。
兩個訊息同時成立。第一,後段整體是負的,主要就是 2018 年 2 月那幾天造成的。第二,就算把所有大事都砍乾淨,0.50 跟改制前的 0.81 還是有距離。所以「單一意外」的說法只講對一半:意外解釋了為什麼變成負數,沒解釋為什麼回不到從前。
有人會說,那檔產品後來改制了,兩段不能比
這個反駁是對的:2018 年之後,該檔 ETF 把曝險從一倍降到半倍(ProShares 產品頁)。曝險砍半,報酬當然變小。
但「賺錢效率」是一個比值,分子是報酬、分母是波動幅度。曝險砍半的時候,兩邊會一起縮小,比值大致不動。實際數字也對得上:改制前的年化波動幅度是 63.4%,改制後的 2018 年 3 月起是 38.0%,大約是原來的六成。把後段還原成跟前段一樣大的曝險,報酬和波動會同步放大,0.25 這個比值不會因此變成 0.81。
效率從 0.81 掉到 0.25 這件事,改制解釋不掉。
兩個對照組
為了確認不是單一產品的問題,我另外算了兩組。
直接放空追蹤 VIX 期貨的 VIXY,前段年化 173.3%、效率 1.64、最大回檔 -49.3%;後段年化 67.5%、效率 0.71、最大回檔 -80.6%。報酬還是正的,但要撐過八成的回檔才領得到。
同期間的標普 500 指數 ETF,前段效率 1.27,後段 0.71,最近三年 1.35。把最近三年放在一起比:大盤 1.35,賣波動 0.50。冒著單日可能掉兩成以上的風險,成績反而輸給單純持有大盤。
散戶該記住什麼
保費有沒有變薄,免費資料看不出來。真正把賣波動這門生意打壞的,是本金能不能活著撐到下一次收保費。
前段那種 -26.4% 的最慘單日,用兩倍保證金還撐得住。後段那種 -83%,撐不住。而且那一天不是慢慢跌下去的,是隔夜重新計價,早上開盤時想停損也來不及。
所以「賣波動還能不能做」跟「今年的保費夠不夠肥」關係不大。真正該問的是:如果明天再來一次 2018 年 2 月 6 日,我的部位會被清掉幾成?答案如果是「大部分」,那前面那些年化 20% 就沒有意義,因為你領不到。
這篇不能證明什麼
三件事要說清楚。
第一,量保費的方法用的是事後資料,需要知道未來一個月實際發生了多少波動才算得出來,所以它是體檢指標,不能拿來當進出場訊號。
第二,那檔 ETF 的報酬混了好幾種東西:保費、期貨換倉成本、每天調整部位的損耗、還有槓桿設計本身。效率下滑不能全部推給保費變薄。
第三,直接放空 VIXY 的算法沒有計入借券成本、保證金追繳、被券商強制回補的可能。真的做起來,成績會比表上的數字差。
資料來源:yfinance 調整後收盤價,SPY、VIX、SVXY、VIXY、VXX、BIL,樣本至 2026 年 6 月 12 日。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊