政策標題嚇人,數據沒這麼怕:八次稀土管制公告之後,礦業 ETF 都怎麼走?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
政策標題嚇人,數據沒這麼怕:八次稀土管制公告之後,礦業 ETF 都怎麼走?
2025 年 4 月 4 日,週五傍晚。中國商務部公告,中重稀土相關項目的出口要拿許可證。事件後五個交易日內,LIT(鋰電池產業鏈 ETF)的最大單日絕對報酬,是事件前三十天平均單日絕對波動的 10.5 倍;REMX(稀土礦業 ETF)也跳了 9.2 倍。注意這是絕對值,當週實際最大那一天(4 月 9 日)是反彈不是崩跌。
直覺反應:稀土卡住了,這些產業鏈當然要炸。
但把時間拉長一點,再多看幾場類似的公告,故事會不太一樣。
翻完八場公告,三百多次檢定都不成立
我們把 2023 年 7 月到 2025 年 10 月之間,能找到公開政策來源的八場關鍵礦物出口管制公告攤開:
| 公告日 | 內容 | 來源 |
|---|---|---|
| 2023-07-03 | 中國管制鎵、鍺出口 | 商務部公告 |
| 2023-10-20 | 中國管制石墨出口 | 國際能源署政策追蹤 |
| 2024-08-15 | 中國管制銻與超硬材料 | 商務部公告 |
| 2024-12-03 | 中國針對美國加嚴雙用途礦物 | 商務部公告 |
| 2025-02-04 | 中國管制鎢、碲、鉍、鉬、銦相關項目 | 商務部公告 |
| 2025-02-22 | 剛果民主共和國暫停鈷出口 | 國際能源署政策追蹤 |
| 2025-04-04 | 中國管制中重稀土相關項目 | 商務部公告 |
| 2025-10-09 | 中國擴大稀土相關項目管制 | 商務部發言人聲明 |
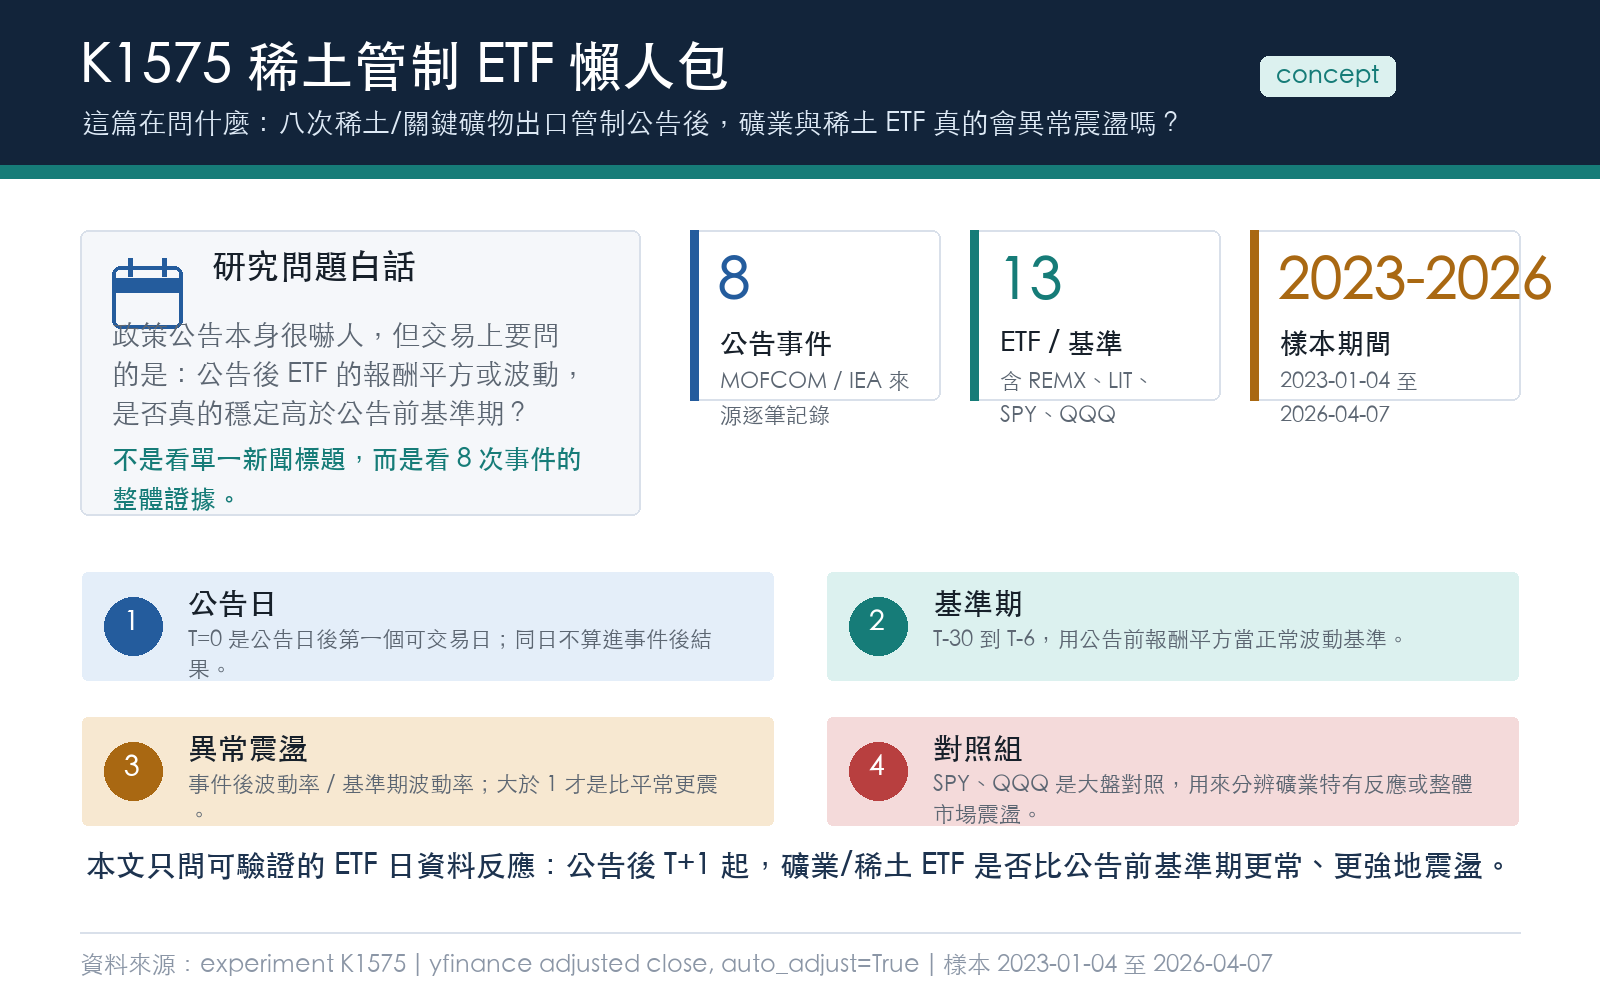
對應 13 檔 ETF:直接礦業(REMX)、電池與清潔能源(LIT、ICLN、TAN)、半導體(SMH、SOXX)、產業金屬(COPX、PICK)、鈾與核能(URA)、國防(ITA)、工業(XLI),加上兩個大盤對照(SPY、QQQ)。
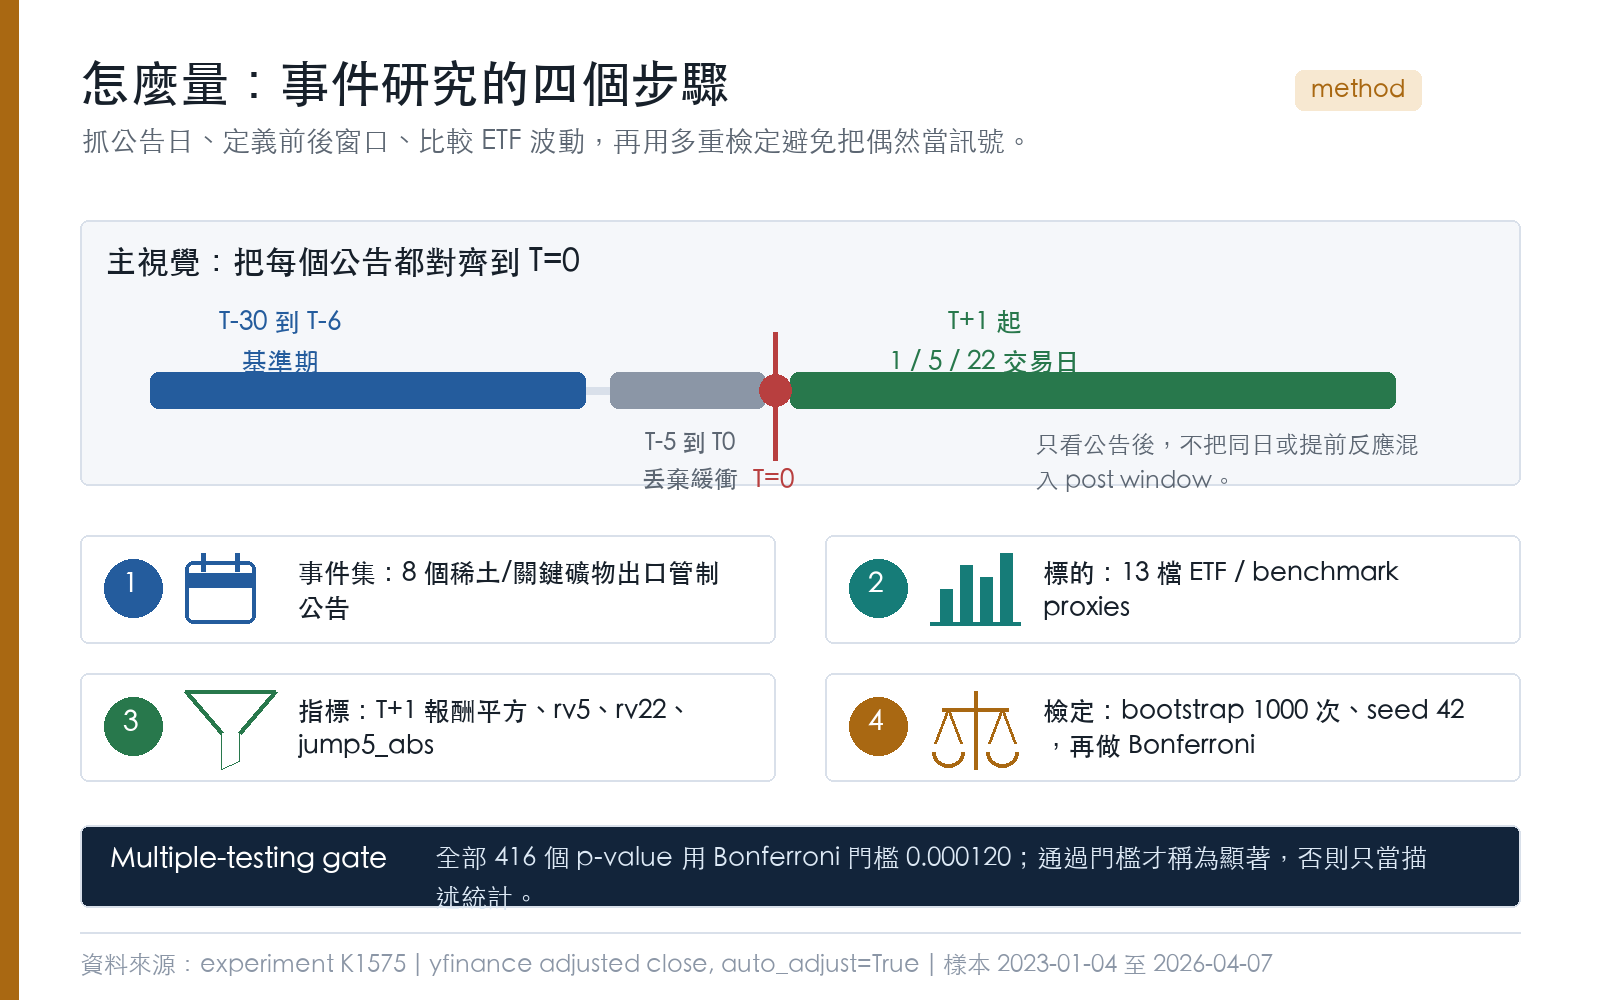
每一場公告,每一檔 ETF,都用同樣的窗口設計檢查事件後的波動率:把事件日當天記為 T,往前回看 T-30 到 T-6 當作基準期,T-5 到 T 這六天因為可能有資訊提前洩漏,整段丟掉,只看 T+1 之後的「乾淨後窗口」。然後問三件事:
- 事件後第一天的單日波動率,是不是比基準高?
- 事件後一週、一個月的平均波動率,是不是比基準高?
- 事件後一週內,有沒有出現異常的「跳一下」?
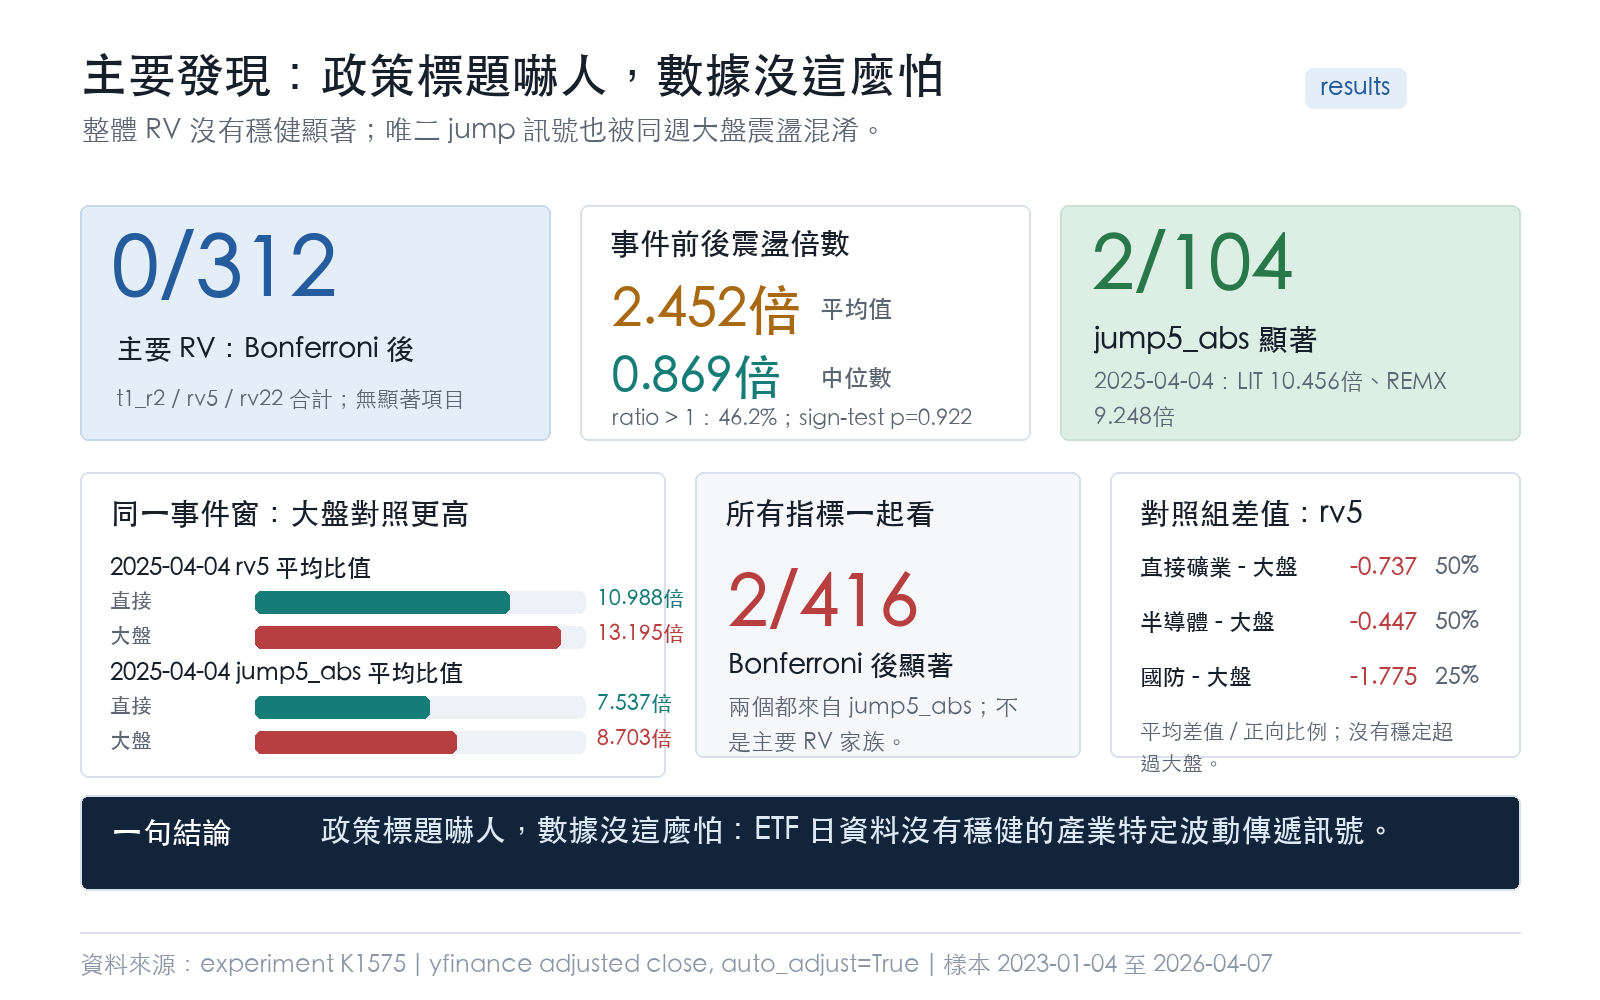
對 312 個事件對 ETF 的波動率檢定,用嚴格的多重檢定門檻過濾後,通過的個數是 0 。
零,不是少,是零。
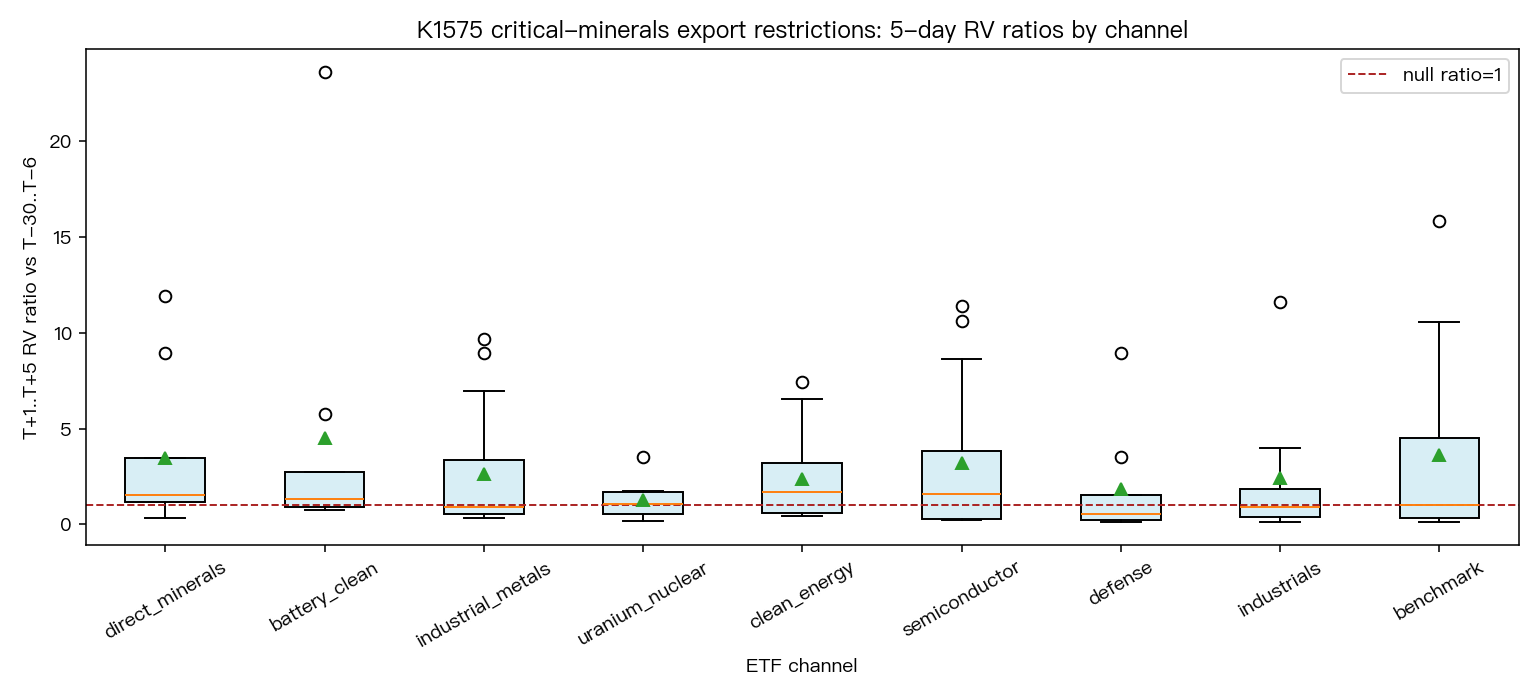
為什麼平均值看起來像有事,但中位數沒事?
如果只看平均,事件後一週的波動率比基準高 2.45 倍,乍看像政策有效應。
但中位數是 0.87,意思是過半的 ETF、過半的事件,事件後的波動率反而比之前低。把所有 312 個檢定的方向加總,比基準高的比例只有 46.2%。換句話說,跟拋硬幣差不多。
平均值被少數高值拉高(RV ratio > 10 的觀測集中在 2025-04-04 與 2025-10-09 兩個事件週的若干 ETF),其中 2025 年 4 月 4 日的那組接下來會看到它的問題。
唯二「跳一下」的訊號,被當週大盤蓋過去
如果改看「事件後一週內的最大單日跳動」,通過嚴格門檻的個數是 2 / 104 。
兩個都是 2025-04-04 的中重稀土事件之後:REMX 跳了 9.2 倍,LIT 跳了 10.5 倍。看到這裡很容易下定論:稀土卡好卡滿,礦業和電池鏈受傷最重。
問題是同一週的對照 ETF:
- SPY 一週平均波動是基準的 15.8 倍
- QQQ 是基準的 10.6 倍
- 直接礦業類股的平均波動, 比同期大盤對照低 2.2
- 跳動的幅度, 也比大盤對照低 1.17
2025-04-04 那一週發生的事不只稀土。當週美中關稅與其他總體新聞同時發酵,整個美股大盤在炸,半導體、國防、工業全部跟著抖。把礦業 ETF 的波動單純歸因到稀土公告,就像下雨天一個人沒帶傘淋濕了,怪他自己沒準備,但那天全城都在淋雨。
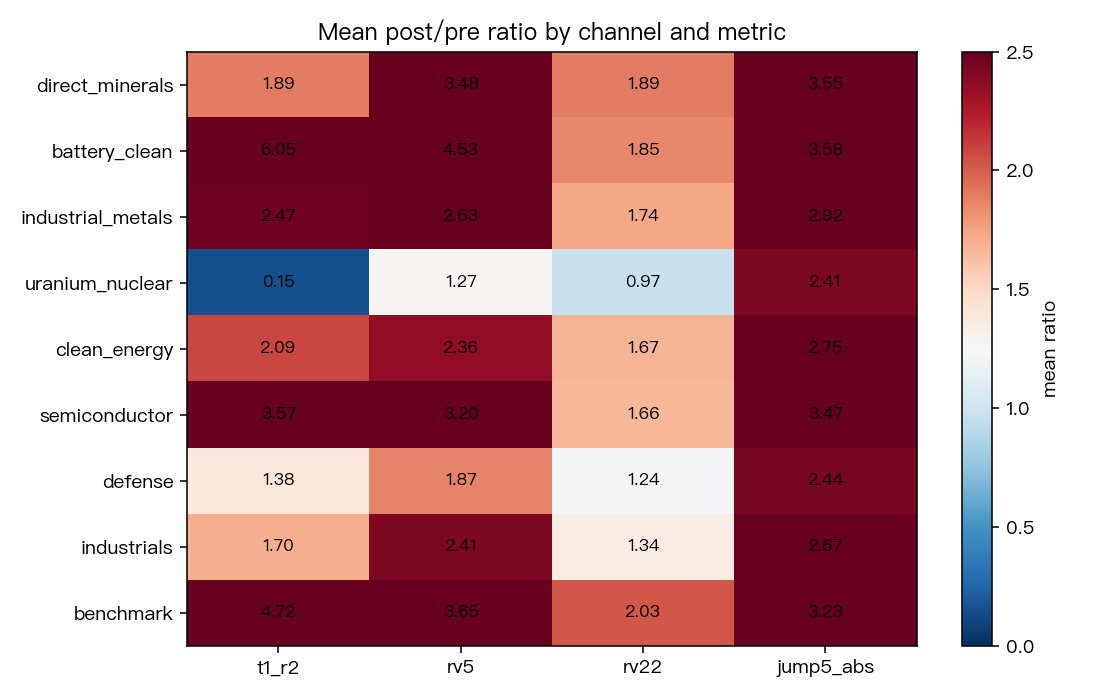
比較直接 vs 大盤,溢出效應沒有出現
如果稀土管制真的傷害了直接受影響的板塊,那「直接礦業 ETF 的波動率 - 大盤 ETF 的波動率」應該是正數。
八個事件平均下來:
| 比較 | 八場事件 | 平均差值 | 正向比例 |
|---|---|---|---|
| 直接礦業 - 大盤(事件後一週) | 8 | -0.74 | 50% |
| 半導體 - 大盤(事件後一週) | 8 | -0.45 | 50% |
| 國防 - 大盤(事件後一週) | 8 | -1.78 | 25% |
| 直接礦業 - 大盤(事件後一月) | 8 | -0.39 | 38% |
四個對照全部是負值。礦業、半導體、國防的事件後波動, 沒有比大盤高 ,甚至略低。
這個結果不漂亮,但很清楚:用日資料看 ETF,沒有看到關鍵礦物公告把波動率單獨打到某個產業鏈上。
怎麼解釋這個結果
幾個合理的可能:
第一,公告本身的資訊可能在前一週已經被市場吸收。中國商務部多次採用「先放風、後正式公告」的節奏,所以事件日當天的價格震盪,可能只是把已知資訊正式化,不是新震撼。
第二,ETF 是組合,不是現貨。REMX 持的不是稀土本身,是稀土相關的礦業上市公司。這些公司的營收結構複雜,出口管制要傳遞到股價,會被一層公司財務和對沖操作稀釋。
第三,地緣政治事件常常跟其他總體事件擠在一起。2025 年四月、十月那兩波稀土公告,就剛好和關稅週、美中談判週重疊。要把波動率乾淨切給單一公告,需要更高頻的資料(小時、分鐘)才有辦法。
對讀者的意涵
下一次看到「中國卡稀土,相關 ETF 大跳水」這類新聞時,三件事值得記一下:
-
單一事件的劇烈反應不代表系統性風險。 八場類似公告攤開來,沒有穩定的「公告後礦業 ETF 變更猛」模式。本樣本下單一大跳很難重複出現,更不是固定可預期的訊號。
-
同期大盤情境比公告本身重要。 2025-04-04 的礦業劇烈波動,看起來像稀土效應,實際上跟當週川普關稅的大盤震盪幾乎重疊。要區分「礦業被特別打到」和「大盤一起被打到」,要看相對於對照組的差異,不是看絕對水位。
-
政策標題的訊號比想像中弱,且本樣本未支持穩定交易訊號。 嚴格用 Bonferroni 多重檢定門檻過濾後,312 次主要波動率檢定、104 次跳動檢定,只有兩個訊號站得住,而且還被同期大盤震盪混淆。本研究是事件研究診斷不是交易回測,能說的是「日資料 ETF 沒有看到穩定、可與大盤區分的波動率訊號」,不適合直接外推到實際交易勝率。
這不是說稀土管制不重要,對下游產業的長期成本結構,當然會有影響。但日資料下的 ETF 波動率反應,沒有給出一條清楚的可交易訊號。讀政策標題的時候,可以多一份耐心,少一份反射動作。
資料與方法說明
- 實驗代號 K1575,腳本路徑
experiments/k1575/k1575.py,結果檔experiments/k1575/k1575_results.json - 八個事件來源:中國商務部與國際能源署(IEA)政策追蹤頁,逐筆 URL 在
experiments/k1575/events.csv - ETF 價格資料來源:yfinance 還原收盤價,期間 2023-01-04 到 2026-04-07
- 窗口:事件前 T-30 到 T-6 為基準期,T-5 到 T0 是丟棄的緩衝區,T+1 起算事件後窗口(無未來資訊洩漏)
- 隨機程序固定種子 42;多重比較校正後門檻 alpha = 0.000120(對 416 個檢定)
- 顯著性檢定用 random-anchor 再抽樣法,每個檢定 1000 次重抽
本文僅供研究與資訊參考,不構成任何投資建議。實際交易請自行評估風險。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊