你以為黃金在股災時會和股票一起跌?數據說:剛好相反
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你害怕股市崩盤嗎?那你對黃金的了解,可能完全反過來了
很多投資人在問:「黃金真的能在股災的時候保護我嗎?還是只是在騙人的神話?」
我們用 20 年的真實數據,加上最先進的「Copula-GARCH 尾部相依分析」,給了這個問題一個精準的答案,而答案出乎意料地令人安心。
平時:SPY 和 GLD 確實有 14% 的機會一起大動
先說壞消息。用數學模型計算,SPY(美股)和 GLD(黃金)在正常時期,有大約 14% 的機率在極端情況下同時大幅波動(這個數字叫做「尾部相依係數 \lambda」)。
14% 聽起來不小。你可能會說:「那不就是說,每 7 次市場大動,就有 1 次黃金也跟著倒楣?」
是的,在平時,黃金並不是「絕對獨立」於股市的。它偶爾會被市場情緒拉著走。
但這只是故事的一半。
關鍵轉折:真正的股災時,黃金反而「出走」了
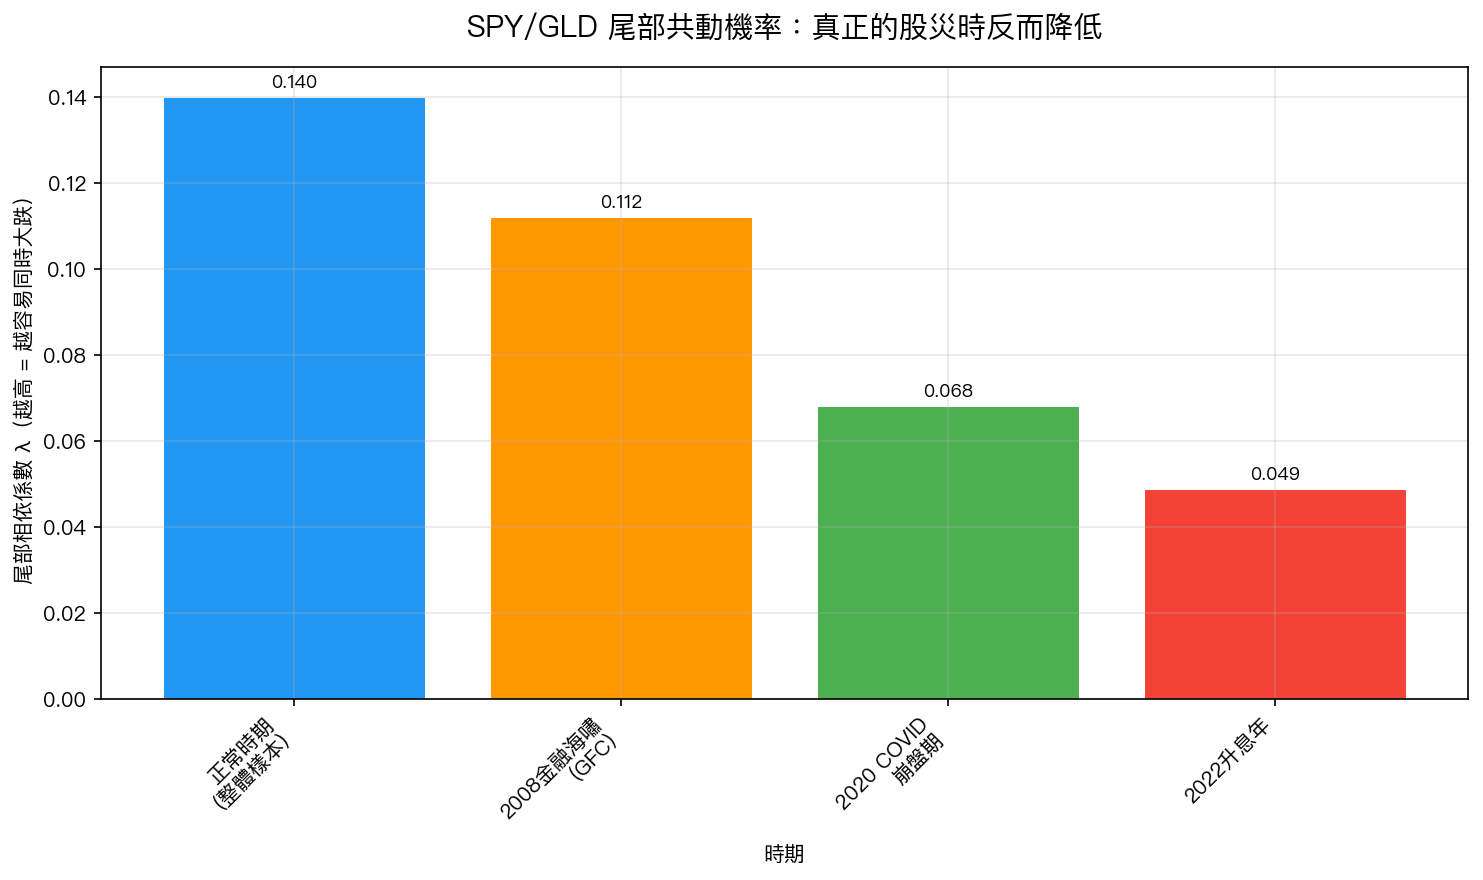 圖1:正常時期尾部共動機率 \lambda=0.14,但 2008 年金融海嘯降至 0.11、2020 COVID 崩盤期更降至 0.07——黃金在最需要保護的時候,反而最獨立。
這張圖是這篇文章最重要的東西。請仔細看:
- 正常時期(整體樣本) :\lambda = 0.14,有一定的共動機率
- 2008 年金融海嘯(GFC) :\lambda = 0.11,稍微降低
- 2020 年 COVID 崩盤 :\lambda = 0.07,明顯降低
- 2022 年升息年 :\lambda = 0.05,最低
不是升高,是 降低 。
這代表什麼?在真正的大股災裡,SPY 和 GLD 之間的極端共動機率反而下降了。黃金在最需要它的時刻,選擇了「走自己的路」。
為什麼會這樣?用「消防員」來理解
把黃金想像成你的鄰居消防員。
平時 :他和你一樣正常生活,週末去超市、偶爾堵車、跟你一起被颱風影響。這就像黃金在正常市場裡,偶爾被資金流動拉著跟股市一起動。
火災時 :他不是和你一起跑出大樓,而是往火場衝過去。他的行為邏輯完全切換了。
黃金在股災時也是這樣。當恐慌席捲市場,投資人瘋狂拋售股票的同時,往往也瘋狂 搶購 黃金作為避風港,結果是股票下跌的同時,黃金的需求反而增加,兩者的走勢「解耦」了。
數字更清楚:2020 年 COVID 崩盤的真相
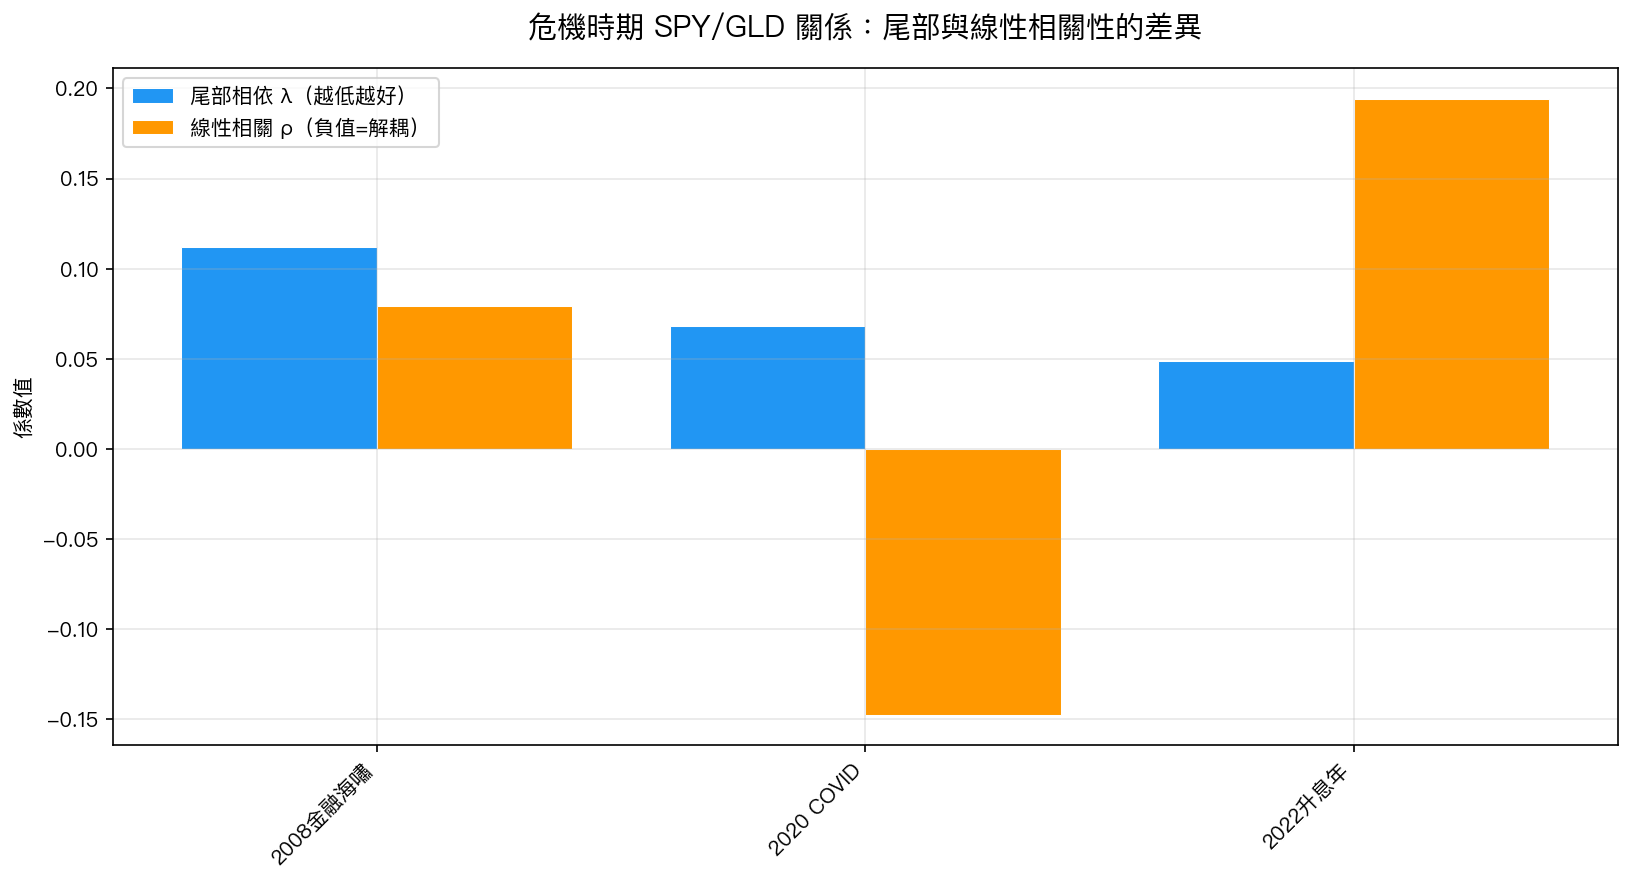 圖2:2020 COVID 期間,SPY/GLD 線性相關係數轉為 -0.15(負相關),尾部共動係數降至 0.07——這兩個數字一起說明,黃金在危機時真正地「走反方向」。
2020 年 3 月,SPY 在短短一個月內崩跌了 34%。同一期間:
- SPY 和 GLD 的線性相關: -0.15 (負相關,股跌金漲)
- SPY 和 GLD 的尾部共動機率: 0.07 (比平時的 0.14 還低)
兩個指標同時指向同一個結論:在最慘的時刻,黃金不只沒有一起跌,它還呈現了一定程度的反向運動。
2022 年的例外:升息年不算真正的股災
你可能會說:「等等,2022 年股票和黃金都跌了啊!」
沒錯,2022 年是個例外。這一年美聯準快速升息,導致股票、債券、黃金都承壓。數據顯示,當時的線性相關係數甚至是正的(0.19),代表確實是「同向」跌。
但仔細看尾部共動的數字: \lambda = 0.049 ,是所有時期裡最低的。
這代表什麼?2022 年的下跌是「都在跌,但程度不同步」,不是同步崩盤式的恐慌共動,而是各有各的理由、各有各的跌法。黃金跌是因為升息讓無息資產更不吸引;股票跌是因為估值壓縮。這是兩個不同的故事,不是一個股災的同步崩盤。
這對你的投資有什麼意義?
這個分析帶來一個非常實用的結論:
50/50 SPY/GLD 的保護力,不需要靠「猜時機」來啟動。
你不需要在股災前「預測」到底了所以提前加碼黃金,也不需要在市場好的時候減持黃金來追求更高報酬。因為黃金的保護機制是 自動的 ——當真正的危機來臨,它的行為邏輯會自動切換,從「平時偶爾跟著動」切換到「危機時獨立保護」。
這就是 50/50 配置的科學基礎:不是永遠完美的對沖,而是在你最需要的時候,自然地提供最多保護。
一句話重點
黃金和股票平時確實有 14% 的極端共動機率,但在真正的股災(2008 金融海嘯、2020 COVID),這個數字降到 7-11%——保護力在最需要的時候反而最強。
這不是神話,是 20 年實證數據的結果。
關注我們的策略研究,我們持續追蹤 50/50 SPY/GLD 組合的實時表現與風險指標。
本文基於實驗 K920 的實證結果(腳本:experiments/k920/k920_copula_garch_tail_dependence.py,結果:experiments/k920/k920_copula_garch_tail_dependence_results.json)。數據來源:yfinance 實證數據,期間:2005-2026,樣本:5,345 個觀測值(SPY + GLD)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊