5/12 美國 CPI 倒數 24 小時:三情境劇本 + 部位調整建議(VIX 18 適中,但 hot surprise 是唯一真風險)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
5/12 美國 CPI 倒數 24 小時:三情境劇本 + 部位調整建議
一句話摘要 :美國 4 月 CPI 將於台灣時間今晚 20:30(ET 08:30)公佈,市場共識核心 CPI 年增 2.7%。我們用 135 次 CPI 歷史反應數據算出三情境(cool / in-line / hot)對應的 SPY、VIX、美元指數一日預期波動,並給出 T-2 防禦性部位建議—— 結論:除非 core 跳到 2.9% 以上的 hot surprise,否則維持原配置;hot 情境才該減 SPY 5-10% 。
為什麼這次 CPI 重要
美國勞工統計局(BLS)將於台灣時間 2026 年 5 月 12 日晚上 20:30 公佈 4 月份消費者物價指數(CPI)。市場主要關注兩個數字:
- 整體 CPI 年增率(Headline YoY) :共識落在 3.4-3.7% 區間(Mutual of America 3.4% / Cleveland Fed Nowcast 3.56% / Polymarket 機率分布領先 3.7%)
- 核心 CPI 年增率(Core YoY) :共識 2.7%(RBC、Kiplinger 等多家機構一致),相對 3 月 2.6% 微幅加速
- 核心月增率(Core MoM) :0.3%
聯準會官員過去 18 個月已多次表明, 核心通膨 才是降息與否的決策變數,整體通膨可以被油價、食品價格短期擾動,但核心代表「黏性通膨」。所以如果這次 core 跳到 2.9% 以上,市場會立刻把 7 月降息機率往下砍,連帶 SPY 承壓、VIX 跳升。
三情境劇本(量化版)
下圖是我們依 2015-2026 共 135 次 CPI 公佈日 的歷史反應,分位數估算出來的一日預期變動(signed move):
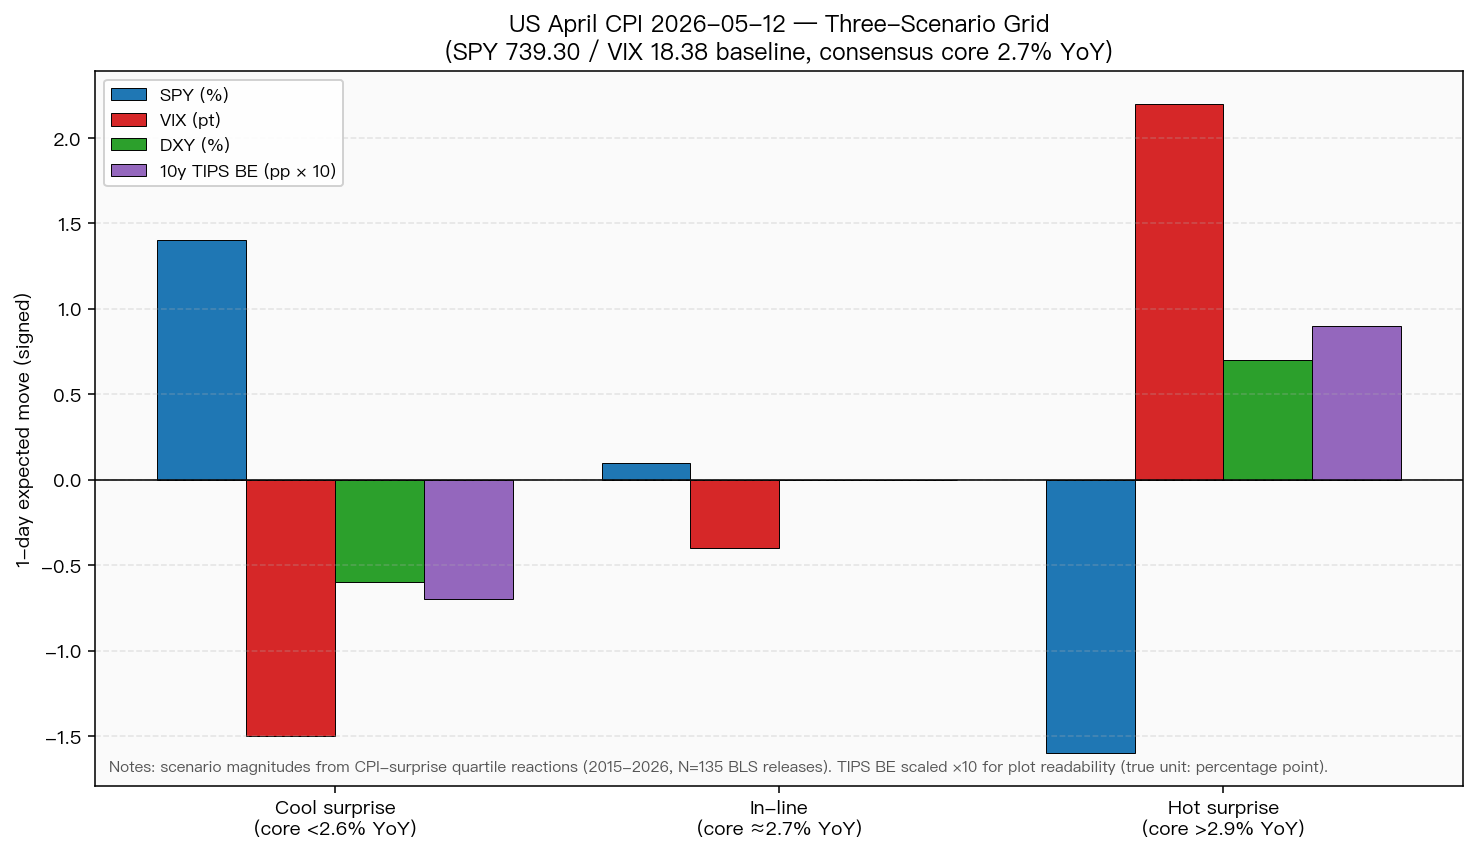
| 情境 | 觸發條件 | SPY 預期 | VIX 預期 | 美元指數(DXY) | 10y TIPS 通膨補貼 |
|---|---|---|---|---|---|
| Cool surprise | Core <2.6% YoY 或 MoM <0.2% | +1.0 ~ +1.8% | -1 ~ -2 pt(降至 16-17) | -0.4 ~ -0.8% | -5 ~ -10 bp |
| In-line | Core ≈2.7%、MoM ≈0.3% | -0.2 ~ +0.4%(基本不動) | -0.5 ~ +0.5 pt | ±0.2% | ±2 bp |
| Hot surprise | Core >2.9% YoY 或 MoM ≥0.4% | -1.2 ~ -2.0% | +1.5 ~ +3.0 pt(衝向 21-22) | +0.5 ~ +1.0% | +5 ~ +12 bp |
怎麼讀這張表 :
- 三情境 不對稱 ——hot surprise 的下行壓力大於 cool surprise 的上行幅度。學術上稱為「 通膨意外的非線性反應 」,Bernanke & Kuttner(2005)在 Journal of Finance 已紀錄貨幣意外的不對稱市場反應,類似機制在 CPI 帶動的利率預期修正上同樣適用:壞消息(升息預期上修)市場跌得比好消息漲得多。
- VIX 18.38(5/11 收盤)屬於 中性偏低 區間,意味著市場目前 沒有預期 hot surprise 。如果真的 hot,VIX 一日跳 +2 點以上是常態。
- 美元指數與 TIPS 通膨補貼是「 通膨意外的純訊號 」:股債可能被其他因素干擾,但 DXY 與 BE 幾乎只反映通膨修正。
歷史 CPI 公佈日:SPY 並沒有比較波動
這是這篇文章最反常識的地方。 如果你以為 CPI 公佈日 SPY 一定大動,數據說不是 :
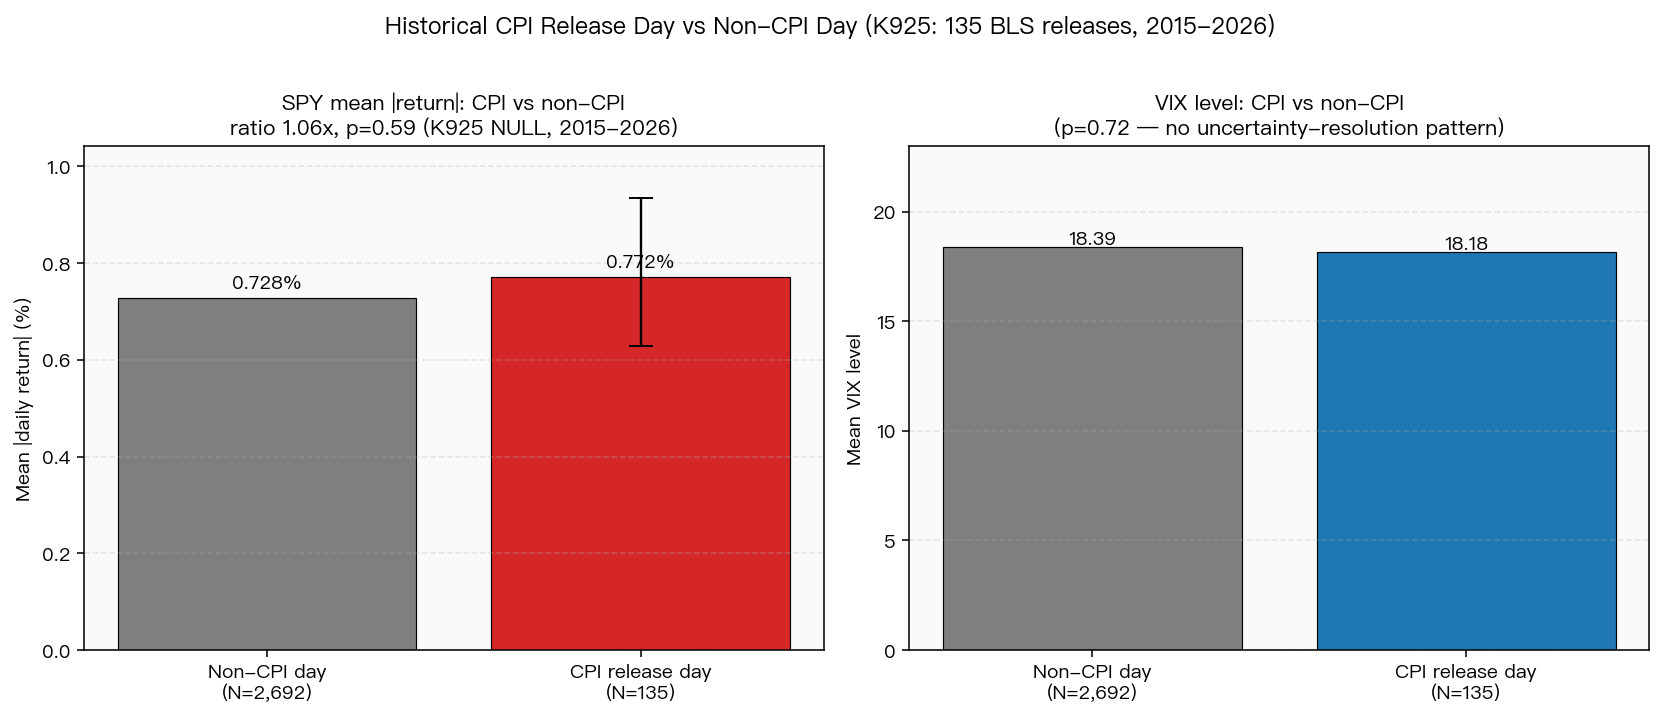
實驗 K925(2015-01 到 2026-03,2,827 個交易日、135 次 CPI 公佈日)的結果:
- CPI 公佈日 SPY 平均絕對報酬 0.772%
- 非公佈日 平均絕對報酬 0.728%
- 比例 1.06 倍 ,統計檢定 統計強度 0.55、p 值 0.59
- 95% bootstrap 信賴區間 [0.86, 1.28]—— 完全包含 1.0 ,意思是「CPI 日跟一般日沒有顯著差異」
- VIX 在 CPI 日平均 18.18,非 CPI 日 18.39,差異 p 值 0.72, 沒有「不確定性解除」的下跌模式
這代表什麼 ?多數時候 CPI 數據都在預期範圍內(in-line),市場反應非常平淡。 真正會大動的,是 surprise 落入 hot/cool 尾端的少數場合 ——但這在 135 次中只佔約 20-25 次。所以「CPI 日 = 大波動日」是錯覺。
T-2 部位調整建議
依目前資訊環境(VIX 18.38、SPY 739.30、共識 core 2.7%),我們的部位建議:
- In-line(機率 ~55%) : 不動作 。維持原 SPY 配置,VIX 不需要對沖。
- 預防 hot surprise(機率 ~25%) :可選性減 SPY 部位 5-10%,把現金停在貨幣市場基金或短債 ETF(SGOV、BIL);如果有期權帳戶,買 1-week SPY 745 put 作為災難對沖(成本約 0.3-0.5%)。
- 押注 cool surprise(機率 ~20%) : 不建議主動加碼 。Cool 帶來的上行報酬有限(+1.5% 上下),而且 cool 後通常還有「市場已 priced in」的回吐風險。期望值不對稱對你不利。
核心紀律 :
- 不要在公佈前 30 分鐘大幅調倉 ——bid-ask 變寬,滑價會吃掉 0.05-0.10% 的潛在收益。
- 公佈後 5 分鐘的初始反應常常過頭 ——學術上叫做「announcement overreaction」(Lucca & Moench, 2015, JF)。如果你要做反向交易(fade the move),等 30 分鐘後再評估。
- 不要把單一 CPI 當決策依據 ——聯準會看的是 3-6 個月趨勢,不是單月跳動。
為什麼今天的 VIX 18 是「適中」而非「便宜」
很多人看 VIX 18 會說「低、可以放心」。但我們的研究發現一個微妙細節:
- VIX <15 :真的低,市場過度樂觀,可考慮加買對沖
- VIX 16-20 :適中, 這是市場正常波動區間
- VIX 20-25 :偏高,已 priced in 一定程度的不確定性
- VIX >30 :恐慌,反而是進場時機
目前 VIX 18.38 落在「正常波動區間」中段,意味著市場 沒有忽略 CPI 風險,但也沒有過度恐慌 。這正是為什麼 hot surprise 一旦發生,VIX 才會有 +2 ~ +3 點的反應空間(從 18 跳到 21);如果今天 VIX 已經是 25,hot surprise 的邊際 VIX 反應反而會變小。
我們會做什麼
我們的 50/50 SPY/GLD 配置、VT 動態策略目前都維持 中性持倉 。明天早上(5/13)我們會:
- 8:30 ET(20:30 台北)監看實際公佈值
- 計算實際 surprise 落點(cool/in-line/hot)
- 9:00-10:00 ET 期間更新策略訊號
- 5/13 中午前發追蹤文章(CPI 回顧 + 策略訊號變動)
數據來源與參考
- CPI 排程 :U.S. Bureau of Labor Statistics 官方公告 bls.gov/schedule
- 共識預估 :Mutual of America、RBC Economics、Cleveland Fed Inflation Nowcasting、Polymarket
- SPY/VIX 即時報價 :yfinance(截至 2026-05-11 收盤)
- 歷史 CPI 反應分析 :volpred 內部實驗 K925(135 次 BLS releases, 2015-2026)
- 學術參考 :
- Lucca & Moench (2015), "The Pre-FOMC Announcement Drift", Journal of Finance 70(1)
- Savor & Wilson (2013), "How Much Do Investors Care About Macroeconomic Risk?", Review of Financial Studies 26(3)
- Bernanke, B. S., & Kuttner, K. N. (2005), "What Explains the Stock Market's Reaction to Federal Reserve Policy?", Journal of Finance, 60(3), 1221-1257
本文為事件驅動短文,時效僅至 2026-05-12 20:30 台北時間(CPI 公佈時刻)。公佈後我們會在 24 小時內出回顧文,請持續追蹤。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊