低波動 ETF 和高貝塔 ETF 最近變得同進同退了嗎?預先註冊的檢定沒有找到證據
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
市場上有一種說法:防守型的低波動股票和進攻型的高貝塔股票,原本一個漲、一個跌,最近卻開始「同步走強」,兩者的關係進入了新階段。 我們把這個說法做成事先註冊的檢定,用 SPLV(低波動 ETF)和 SPHB(高貝塔 ETF)的日報酬,看扣掉大盤之後,兩者的相關有沒有出現結構性的移動。兩項檢定都沒有找到證據。
先講結論
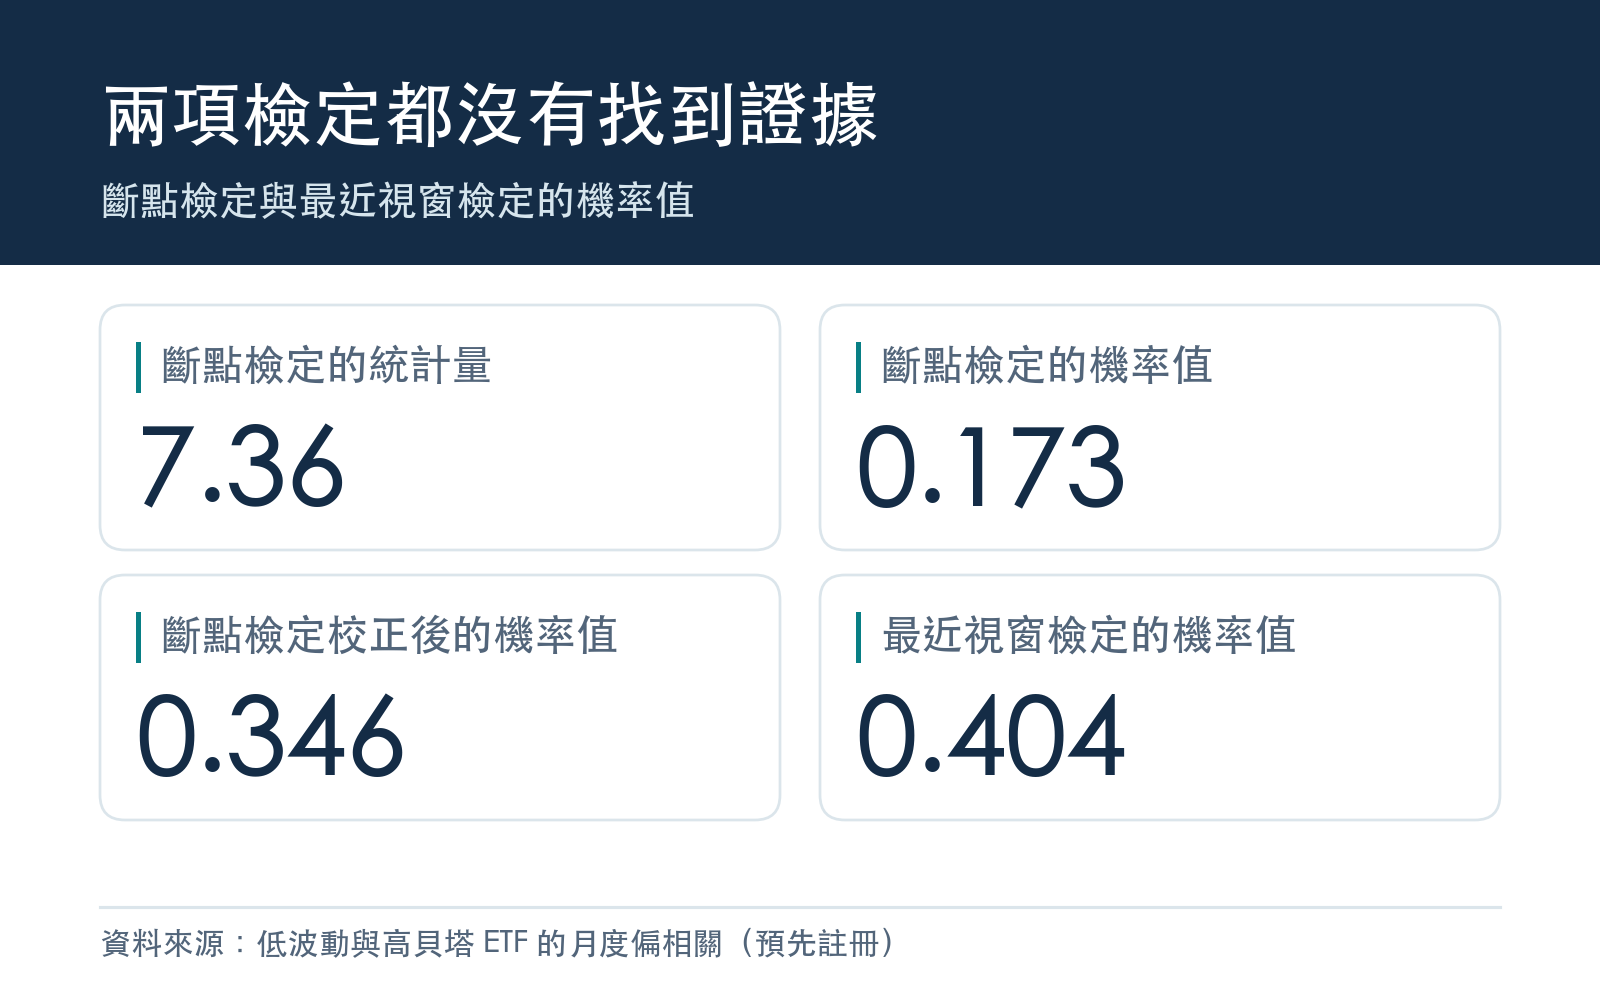
- 沒有找到證據顯示相關出現新階段。 主配對 185 個月(2011 年 5 月至 2026 年 9 月)裡,斷點檢定的機率值是 0.173,校正後 0.346; 最近 24 個月對先前月份的檢定,機率值 0.404。
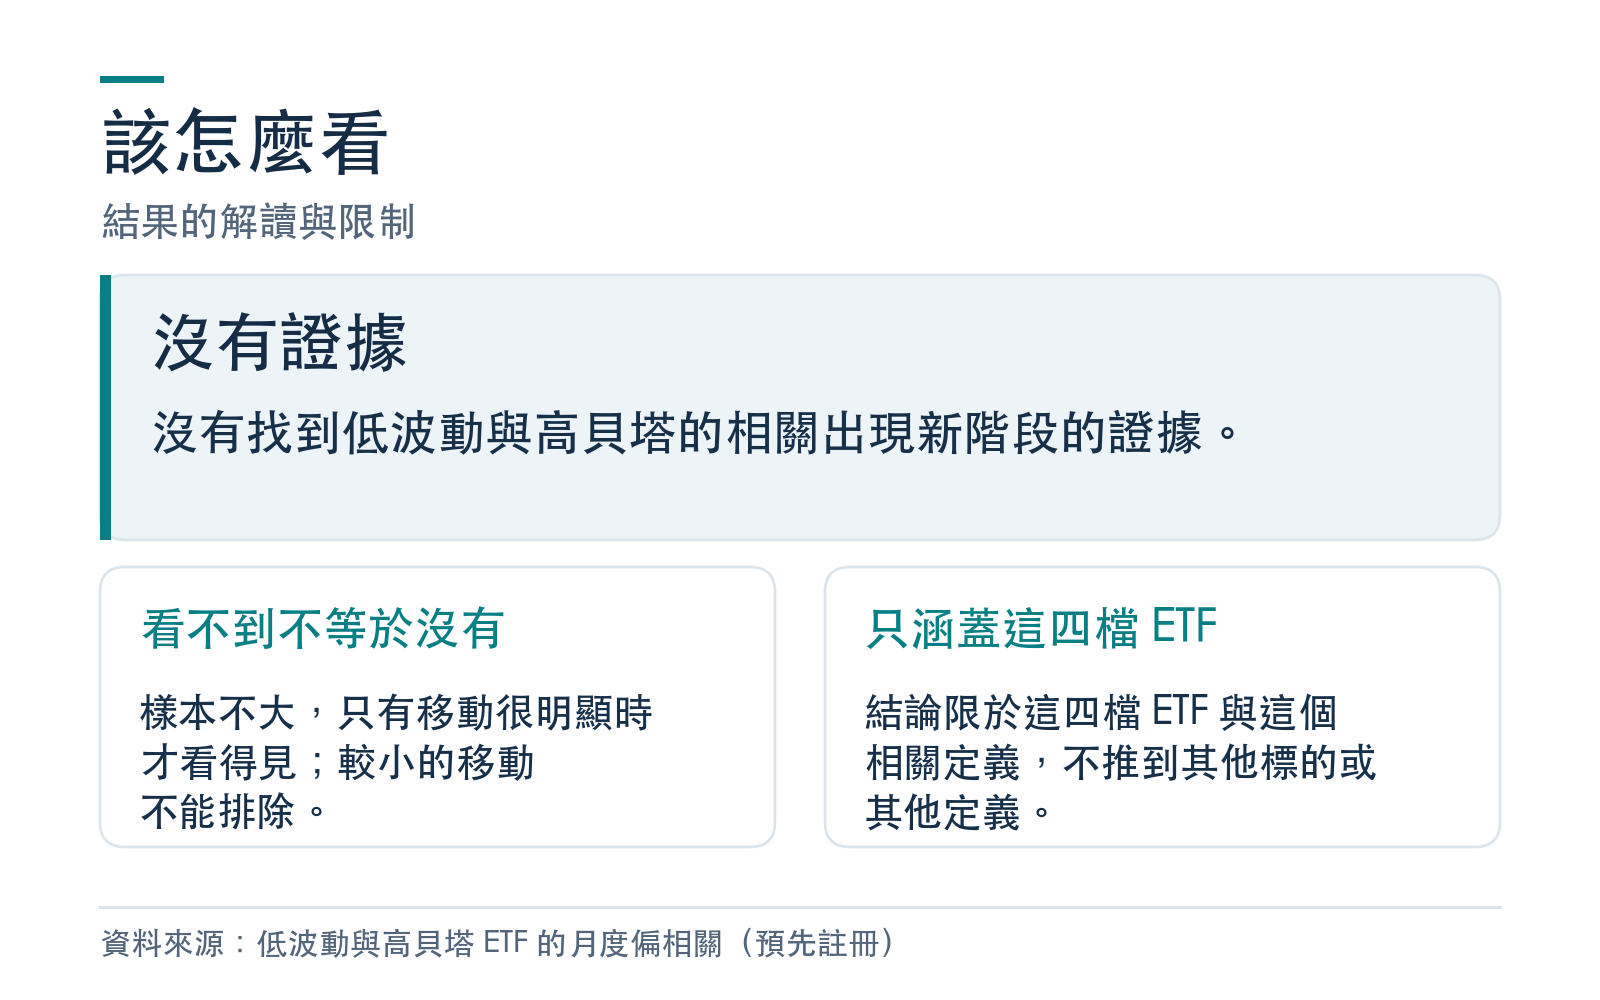
- 這是「沒有證據」,不是「沒有變化」。 樣本不大,只有相關移動得相當明顯,這個檢定才有八成把握看見;較小的移動,這份資料無法排除。
- 結論只涵蓋這四檔 ETF 和這個定義。 「同步走強」在這份資料裡沒有被支持,但這不證明其他定義之下(例如只看報酬同向)不存在這個現象。
- 這是一份預先註冊的檢定結果。 沒有任何交易含義。
我們怎麼檢驗
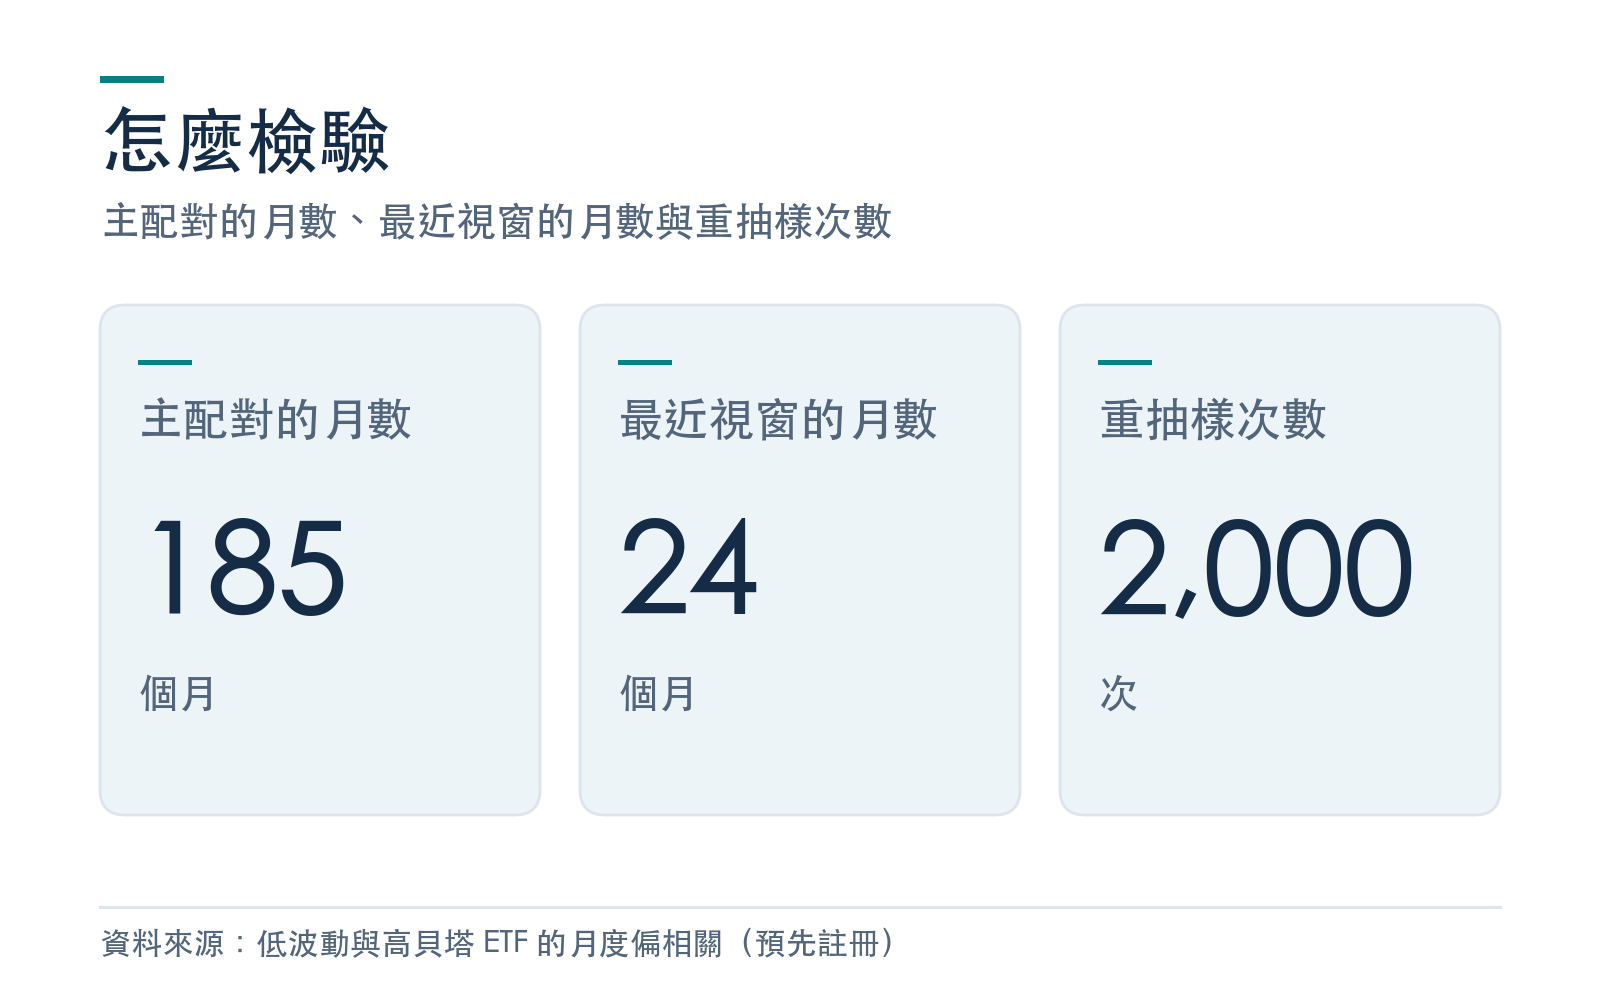
比什麼。 低波動的 SPLV 與高貝塔的 SPHB,是從同一個 S&P 500 母體裡用不同規則挑出來的兩組股票。要問「它們有沒有一起走強」,先得扣掉大盤(SPY)的影響,否則兩者都只是跟著大盤漲跌。 我們每個月(至少 15 個共同交易日)算一次扣掉大盤之後的相關,共 185 個月。這個「扣掉大盤」的相關平均是 −0.454(平均的做法是先把每個月的相關做 Fisher z 轉換、平均之後再換回相關),是負的:一個漲,另一個傾向跌。
兩個問題。
- 有沒有斷點。 這 185 個月的相關水準,有沒有在某個時間點整體移動?用的是 sup-Wald 檢定(在所有可能的斷點裡找最大的移動),並用 AR(1) 的重抽樣(2,000 次)校準,因為月相關本身有序列相依。
- 最近有沒有不同。 最近 24 個月的平均相關,和先前所有月份相比,有沒有差。
兩個問題一起做多重檢定校正(Holm 方法)。另外用三個複製配對(SPLV 對 MTUM、USMV 對 SPHB、USMV 對 MTUM,其中 USMV 是最小波動 ETF、MTUM 是動能 ETF)各做一次同樣的檢定,結果另外校正。
結果
| 配對 | 月數 | 估計斷點 | 斷點檢定的機率值(未校正) | 最近 24 個月 對 先前(平均相關) | 最近視窗的機率值(未校正) |
|---|---|---|---|---|---|
| SPLV 對 SPHB(主) | 185 | 2023-09 | 0.173 | −0.386 對 −0.463 | 0.404 |
| USMV 對 SPHB | 179 | 2023-10 | 0.274 | −0.388 對 −0.485 | 0.375 |
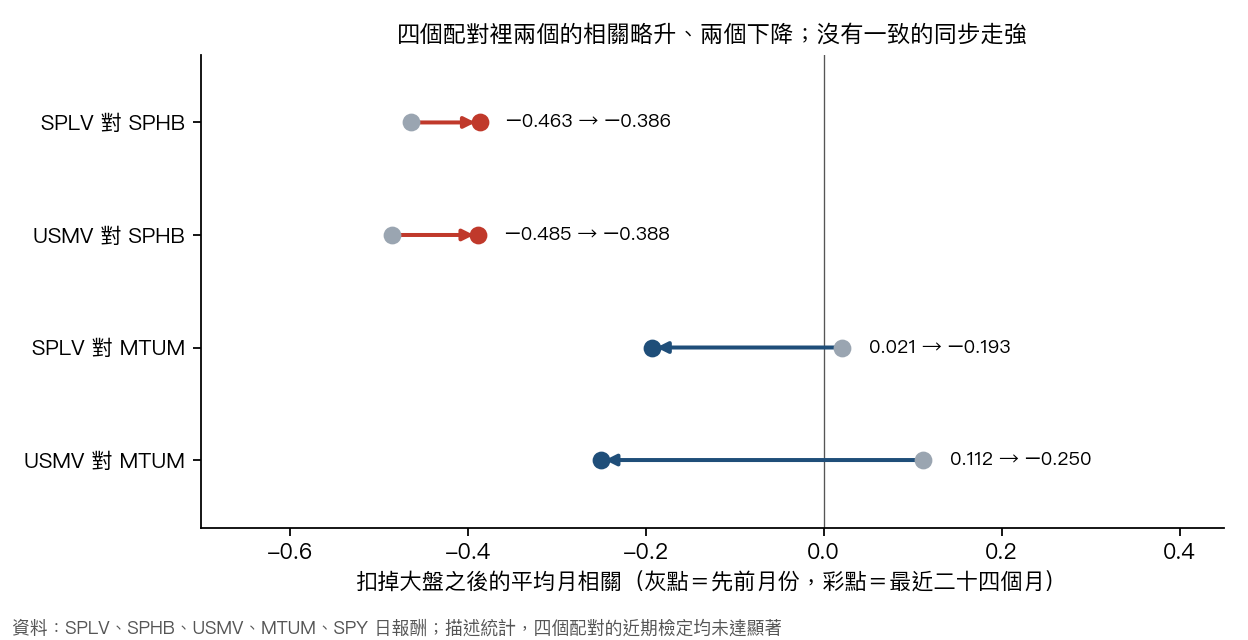
| SPLV 對 MTUM | 161 | 2021-01 | 0.191 | −0.193 對 0.021 | 0.366 |
| USMV 對 MTUM | 161 | 2020-04 | 0.087 | −0.250 對 0.112 | 0.226 |
主配對的斷點檢定,估計斷點落在 2023-09,相關平均由斷點前的 −0.491 變成斷點後的 −0.290,看起來有一點回升;但這個移動的機率值是 0.173,校正後 0.346, 不足以構成主張。最近 24 個月的平均相關 −0.386,也只比先前的 −0.463 略高,校正後機率值 0.404。 三個複製配對校正後的機率值,最小是 0.525;其中含動能 ETF 的兩個配對,近期的相關是下降的,方向與「同步走強」相反。
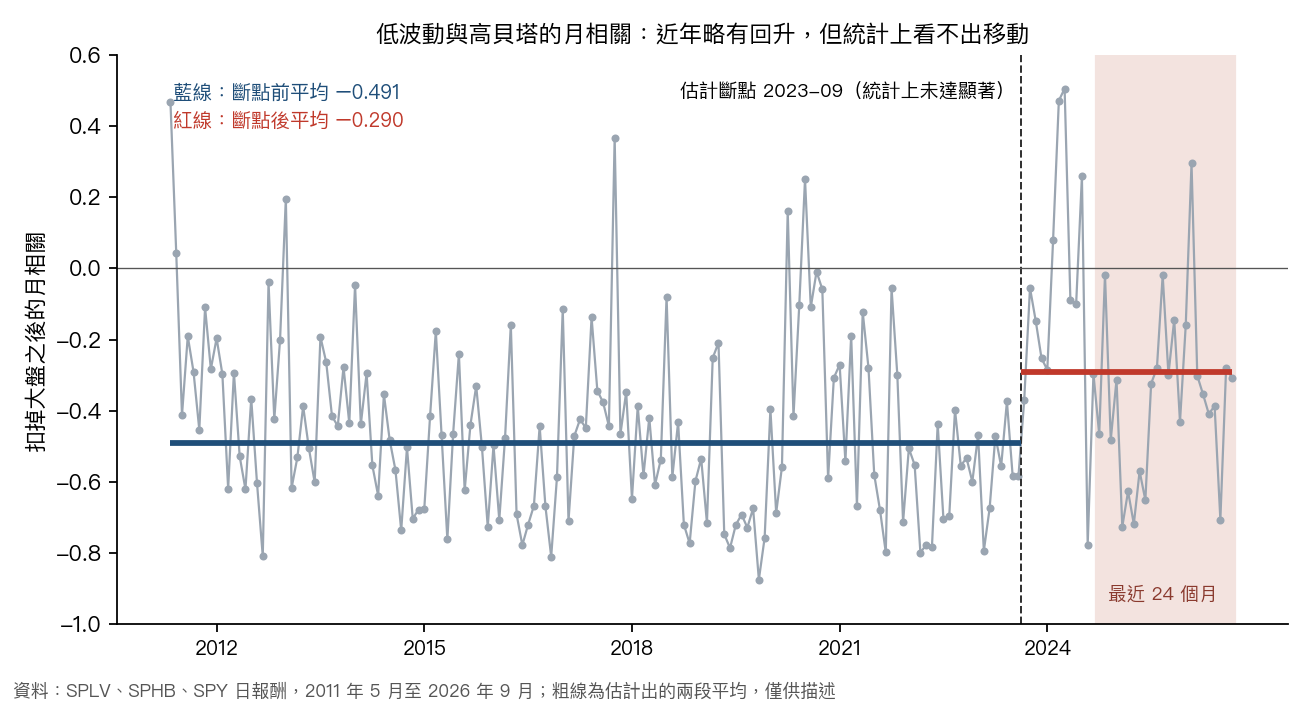
用 120 個交易日滾動算出的現值是 −0.426,落在先前歷史分布的第 61 百分位,也就是說目前的水準在過去的正常範圍內。
為什麼只能說「沒有證據」
預先註冊的檢定力算術(用合成雜訊模擬)顯示:要有八成把握看見最近 24 個月的移動,那個移動得有 0.31 至 0.47 個 Fisher z 單位那麼大(Fisher z 是把相關係數換成便於比較的尺度), 換成相關係數的說法,大約是要把平均相關從負四成多,提高到負兩成上下,甚至接近零。比這小的移動,這個樣本看不見,所以資料與「中等強度的移動」並不矛盾。 月相關的序列持續性約 0.367,我們用的重抽樣在合成資料上偏保守,實際檢定力因此更低。
這份檢定沒有回答的事
- 只涵蓋四檔 ETF。 SPLV、SPHB、USMV、MTUM 是這個題目的代理指標;結論限於它們、扣掉 SPY 之後的月相關、2011 年 5 月至 2026 年 9 月。
- 扣掉大盤本身會讓相關偏負。 SPLV 與 SPHB 是同一個母體裡的兩組股票,扣掉 SPY 之後,兩者的殘差機械性地傾向負相關。這個負的水準偏誤,只有成分穩定時才可能在前後比較中互相抵消。
- 指數編製的影響分不開。 指數的成分與權重會定期調整,這本身就可能製造假的斷點,所以任何斷點都無法和指數編製的機制分開。
- 只有一個事先宣告的主配對。 三個複製配對是輔助檢查。
- 沒有交易含義。 這份分析沒有建立任何策略。
我們該揭露的細節
- 資料檢查的容差在第一次失敗之後才放寬。 第一次資料檢查停了下來,唯一沒通過的項目是「調整價與收盤價的單調性」,原因是資料商的調整價帶有約百萬分之一的浮點雜訊,不是資料缺陷。我們在還沒有輸出或看過任何相關或斷點數值之前,把容差由百萬分之一放寬到十萬分之一再重跑。 這違反了預先註冊裡「不得調整門檻後重跑」的字面規定;審查判定它不影響分析樣本,因為凍結的原始資料可以重算驗證,SPLV 只有三天低於負百萬分之一,其餘四檔都沒有,三天都不是除息日。
- 預先註冊有一句敘述不準確。 註冊文件寫「真實相關係數尚未被計算」,但資料檢查其實在記憶體裡算過月度相關,只輸出了是否有限與月數,沒有輸出相關數值或斷點統計量。這是須保留的揭露瑕疵,不是看過結果大小之後才選門檻的證據。
- 幾個沒有納入主張的輔助數字。 主配對最近 36 個月的敏感度檢定,未校正的機率值是 0.046;USMV 對 SPHB 的同一個 36 個月檢定也是 0.046;USMV 對 MTUM 最近十二個月的檢定是 0.012,而且方向是下降,最近十二個月的平均相關是 -0.534,先前是 0.110;USMV 對 MTUM 的 CUSUM 輔助統計,機率值是 0.043。這些都沒有經過多重檢定校正,事前也不在主張規則內,我們不把它們當證據。
- 不扣大盤的原始相關只作描述。 不控制 SPY 的原始相關,2024 年 6 月之後的平均降到 0.123,是樣本內最低的一段;原始相關主要反映大盤與波動的狀態,不能直接讀成結構變動,但它的方向同樣與「同步走強」相反。
- 重抽樣的限制。 AR(1) 的重抽樣不逐次重新估計日資料的偏相關;斷點的數目與日期只作描述;斷點的信賴區間半寬約兩年到三年半,全寬都超過四年(2023-09 那個斷點的區間是 2021-07 到 2025-11,2014-04 那個是 2011-05 到 2017-11)。
資料與方法
- 資料:Yahoo Finance 的 SPLV、SPHB、USMV、MTUM、SPY 日資料(調整後收盤價),樣本終點 2026 年 9 月 30 日,原始資料與雜湊隨實驗封存。
- 推論:Andrews sup-Wald 檢定(修剪 15%)與 AR(1) 重抽樣,主配對兩項檢定一起做 Holm 校正,三個複製配對另外校正;隨機種子固定。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊