VIX 越高、衝擊越被「吸收」?比例式衝擊倍數的分母陷阱與門檻效應
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
VIX 已經很高時,再來一次 VIX 大跳,SPY 的反應會不會變小?常見的量法是「衝擊倍數」(shock amplification ratio,SAR):衝擊日的 |r| 除以平日的 |r|。這個倍數確實隨前一日 VIX 升高而下降,於是很容易讀成「高波動環境會吸收衝擊」。本文檢驗這個讀法在三個地方站不站得住:分母、門檻,以及外生衝擊。
資料是 SPY 與 VIX 日資料,2006-01-05 至 2026-04-02,共 5092 個交易日;|ΔVIX|>2 的衝擊日 768 天,其中往上跳 409 天。分區用前一日收盤 VIX(事前已知),不用當日 VIX。
一、同一個迴歸,水準與比例兩欄走向相反
在全部 5092 天上估 |r_t| = μ_j + β_j·S_t(j 為前一日 VIX 區間,S_t 為衝擊日指標)。μ_j 是平日基準,β_j 是衝擊日多出來的水準增量,β_j/μ_j 則恆等於 SAR_j − 1(數值誤差最大 1.2e-14)。
| 前一日 VIX | 衝擊日數 | 平日基準 μ_j(pp) | 水準增量 β_j(pp) | 比例 β_j/μ_j | SAR |
|---|---|---|---|---|---|
| 平靜 <15 | 50 | 0.382 | 1.069 | 2.799 | 3.799 |
| 正常 15–20 | 182 | 0.534 | 1.045 | 1.956 | 2.956 |
| 偏高 20–25 | 181 | 0.672 | 1.040 | 1.547 | 2.547 |
| 高 25–30 | 123 | 0.843 | 1.124 | 1.333 | 2.333 |
| 危機 ≥30 | 232 | 1.185 | 1.719 | 1.451 | 2.451 |
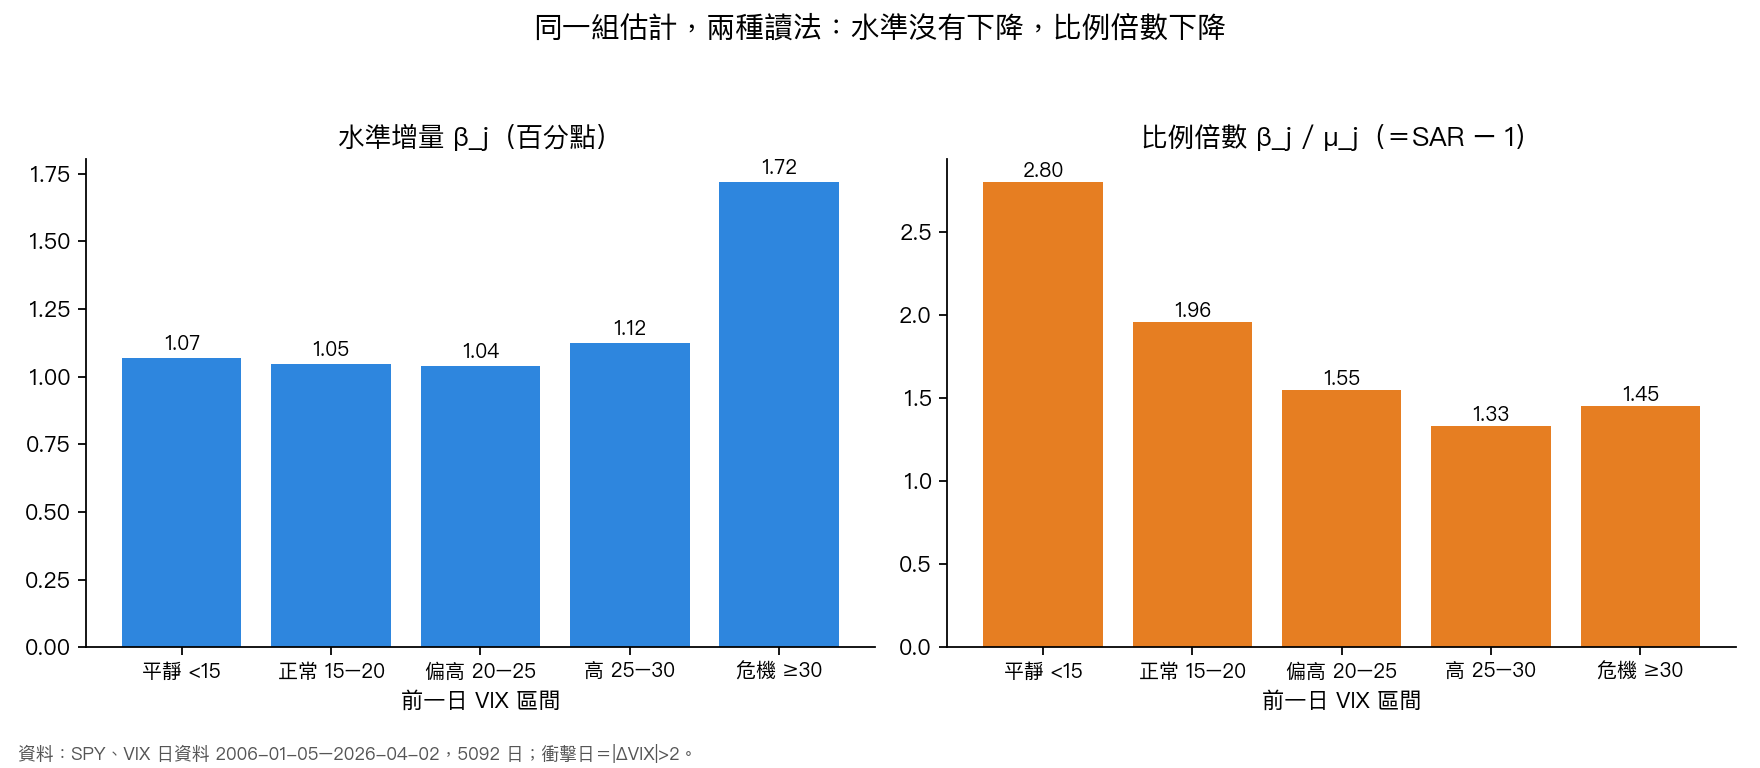
比例欄由 2.799 降到 1.451,但水準欄沒有下降:平靜減高區間 -0.055(HC3 p 0.706),平靜減危機 -0.650(HC3 t -3.43,p 0.0006),也就是危機期的增量反而更大。以 VIX 連續項估平滑斜率,係數 0.0233 為正(Newey-West t 4.83),「增量隨 VIX 下降」的單尾檢定 p 為 0.999。SAR 的下降全部來自分母 μ_j 變大。
二、比固定增量的機械基準還平緩
如果各區間的衝擊增量是同一個常數 δ(估計值 1.514 個百分點),只讓平日基準隨 VIX 上升,SAR 會沿著下圖虛線下降。觀測到的 SAR 路徑比這條機械基準還平緩:兩者差距 Δ 合併估計 -0.7013(bootstrap 95% 區間 [-1.3676, -0.0424],p 0.0356),只看往上跳的衝擊為 -1.3199(p 0.0012)。
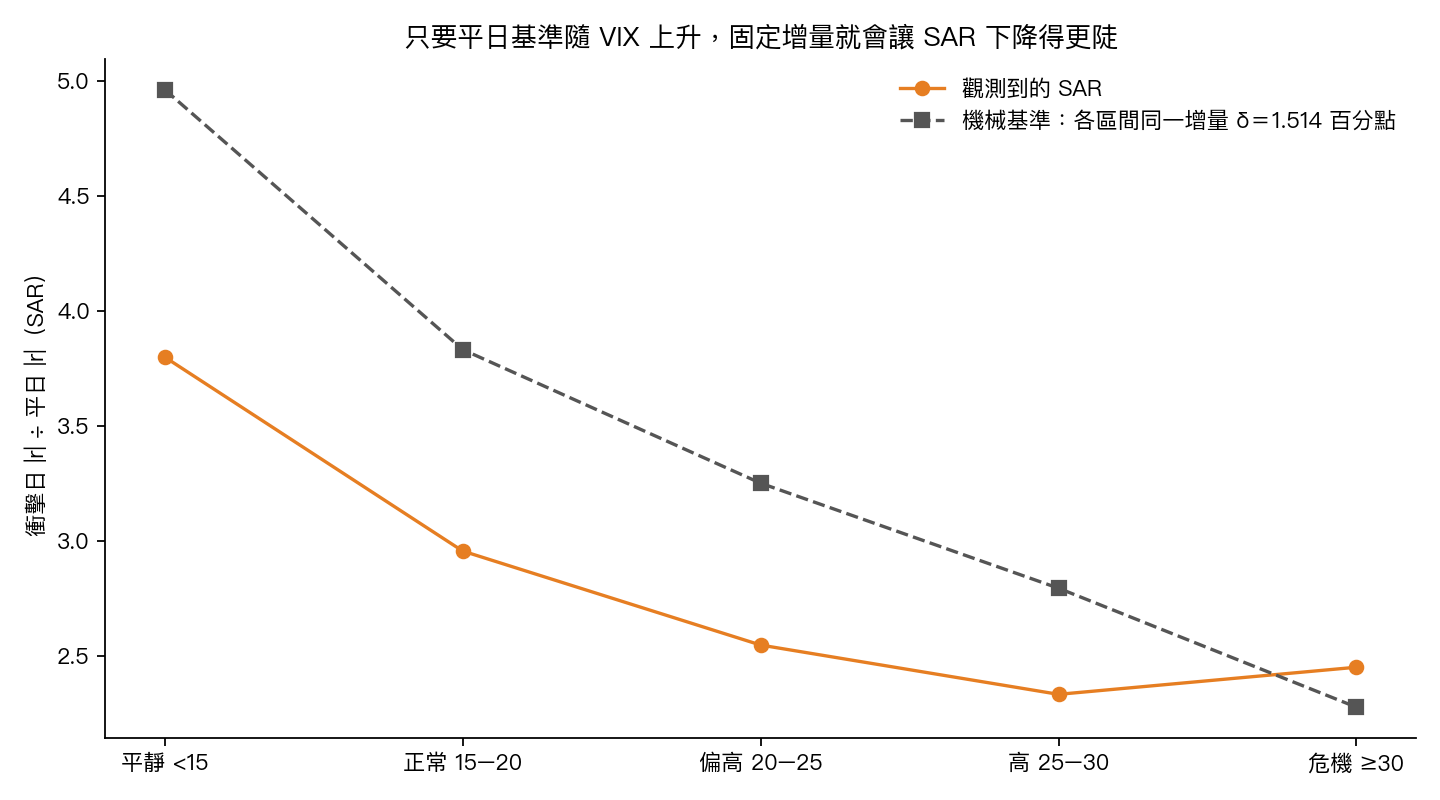
換句話說,機械的分母效應足以解釋、甚至超過觀測到的比例式下降,SAR 路徑本身不構成「吸收」的證據。
三、顯著性來自門檻選擇
「|ΔVIX|>2」是固定門檻。同一條規則在不同區間抓到的衝擊比例差很多:平靜區間 0.028、危機區間 0.517,相差 18.1 倍。把「門檻定義 × 衝擊方向 × 分區方式」的 18 格全部報出來,只有 4 格符合事前的可比較條件。
事前登錄的主格(前一日分區、往上跳、以波動標準化的門檻)下降幅度 0.5818,95% 區間 [-0.0751, 1.1995] 含 0(p 0.0774);換回固定 +2 門檻才顯著(1.0484,區間 [0.3134, 1.7571],p 0.0046);改用相對門檻則是 0.1595(p 0.6112)。合併下降幅度中有 0.5839 的份額來自固定門檻的選擇。
四、外生衝擊:檢定力不足,不能當反證
VIX 衝擊本身是市場的反應,與 SPY 同日決定。改用聯準會決議日、以 Bauer-Swanson 正交化的貨幣政策意外作為外生衝擊,143 次會議(2006-01-31 至 2023-12-13)切成前一日 VIX 三分位:高分位減低分位的水準反應 5.847,wild bootstrap 95% 區間 [-4.773, 16.441],p 0.2717。這一臂的檢定力不足在事前就已載明,所以這個不顯著不能當成「沒有狀態相依」的證據;它只說明外生變異救不回因果語言。
結論
- 衝擊日多出來的水準增量不隨 VIX 下降,危機期反而更大;「高 VIX 吸收衝擊」只存在於比例式讀法。
- 比例式 SAR 的下降比固定增量的機械基準還平緩,分母效應足以解釋。
- 顯著性依賴固定 +2 門檻;事前登錄的標準化門檻主格在 5% 水準不顯著。
- 能說的是描述性的狀態相依:衝擊日的相對倍數隨環境波動而變,不能說成環境「吸收」了衝擊。
限制
- 只有 SPY 與 VIX,單一市場。
- 分區變數與 VIX 落後一日逐日相同(最大差 0.0),排除前視;事前登錄並非盲,已事前宣告。
- 外生衝擊臂的樣本只有 143 次會議,而且正交化序列只到 2023-12-13。
資料來源:SPY、VIX 日資料(凍結 CSV,sha256 已核對),2006-01-05 至 2026-04-02;Bauer & Swanson (2023) 貨幣政策意外序列。實驗:va_w3b_impl。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊