跟單政治人物能否獲利?SPY 代理模擬的結果與限制
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你有沒有看過這種廣告:「跟單國會議員,年賺 XX%!」
這個邏輯聽起來很合理。政客接觸未公開的法規草案、補貼計畫、產業政策,一般人很容易以為他們的資訊比分析師早。如果你知道某人在法案通過前就悄悄買了一批半導體股,你當然想跟著一起買。
這篇不回答「真實的議員交易能不能跟」,因為我們沒有用真實的議員交易或申報資料。它回答一個比較窄的問題: 一個知道未來方向的訊號,晚幾個交易日才拿到,還值多少?
美國有個法律,叫 STOCK Act
2012 年,美國國會通過了 STOCK Act。
其中一條規定: 國會議員的股票交易,要在 45 天內申報。
這篇的模擬用交易日計算延遲。下面說的「延遲 45 個交易日」是模型設定,不等同這條規定的 45 天。
我們用 20 年的 SPY 數據,算一個代理模擬
我們的研究(K823,2005–2024,超過 5,000 個交易日)模擬了一個場景: 假設你能百分之百知道 SPY 接下來的方向,只是要晚幾個交易日才能用,你還能賺錢嗎?
結果如下:
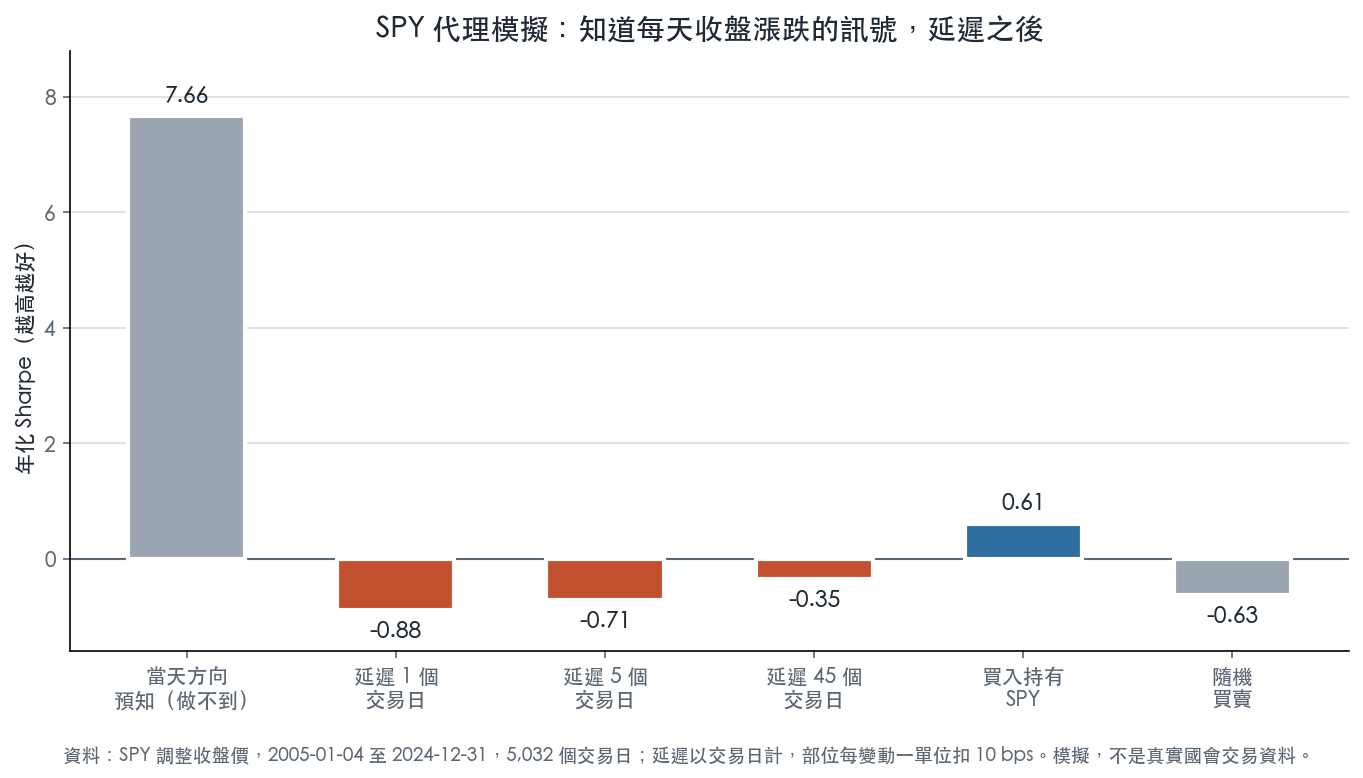
這張圖說的是:
- 當天方向預知(做不到) :如果事先知道每天收盤是漲是跌,Sharpe 是 7.66,相當於每年賺 144%。這是理論上限,真實世界不存在。
- 延遲 1 個交易日 :Sharpe 直接變成 -0.88。 不是少賺,是虧錢。
- 延遲 45 個交易日 :Sharpe -0.35,CAGR 約 -6%。
相比之下, 什麼都不做、直接買入持有 SPY :Sharpe 0.61,CAGR 約 10%。
也就是說,在這個模擬裡,即使每天的方向都完全正確,只要晚 45 個交易日才用, 績效還是輸給什麼都不做的策略 。
為什麼延遲一天,就完全失效了?
這背後有個有趣的市場機制。
股市有一個特性叫「均值回歸」:今天漲比較多的股票,明天往往跌一點;今天跌的,明天有時會反彈。這是市場的短期「換氣」現象。
所以,如果昨天 SPY 漲了,你今天照著「昨天的訊號」買進,剛好逆著這個換氣的方向—— 買在小高點,然後跌給你看 。
在這個模擬裡,當天方向的資訊只對當天有用,隔一個交易日就失效。
那如果資訊是「長線的」呢?
有人會說:「好,我知道政客不是靠預測每天漲跌。他們靠的是大事,像是政府要大力補貼某個產業。這種資訊應該影響更長期吧?」
我們也測試了這個版本:假設知道之後 22 個交易日(約一個月)報酬加總的正負,然後測試延遲多久後訊號還有效。
結果:延遲 22 個交易日時 Sharpe 最高,是 2.41。但這個數字要小心讀:延遲 22 個交易日時,用來決定部位的那 22 天裡,最後一天正好是持有的那一天,等於還看得到當天的報酬。延遲到 23 個交易日,這部分消失,Sharpe 立刻掉到 0.49,已經低於買入持有的 0.61。
延遲 45 個交易日時是 0.28,同樣低於買入持有的 0.61。
所以在這個模擬裡,長線訊號延遲超過 22 個交易日以後,績效大多低於買入持有。這個結果不能用來判斷 45 天的申報期限發揮了什麼作用。
就算訊號百分百正確,這個模擬裡還是跑輸
我們還做了一個測試:在 22 個交易日的訊號上加入噪音,準確率分別設為 55%、60%、65%、70%、80% 和 100%,延遲固定 45 個交易日。
答案: 六個設定都輸給買入持有。
準確率 100% 時,Sharpe 也只有 0.28,低於你直接買 SPY 的 0.61。
要注意,這只是固定隨機種子、單一路徑的六個設定,不代表任何準確率、任何跟單方法都贏不了大盤;議員真實的準確率,我們也沒有資料可以驗證。
那那些「議員跟單賺大錢」的故事是怎麼回事?
你可能在社群媒體上看過:「某某議員持倉報酬 300%!」
這些故事幾乎都有兩個共同點:
第一,選最好的那個人 。美國有 535 個國會議員,每年都有幾個人剛好買到最熱的科技股。但那些買錯的大多數,你不會看到有人轉發。這叫「倖存者偏誤」。
第二,把事前運氣當事後智慧 。一個議員剛好在 AI 熱潮前買了 Nvidia,不代表他是因為「政策資訊」才買,也可能只是剛好。
學術研究在 2004 年發表過參議員交易有統計顯著超額報酬的結果。
實際可行的建議
如果你真的想研究政客交易,可以把它當作 輔助資訊之一 ,而不是直接跟單。
比如:如果多位議員都在增持某個產業,這可能反映某些政策方向正在討論中,你可以用來幫助判斷「哪個產業未來政策環境較好」,而不是直接複製他們的買賣。
但即使這樣,也要記住: 申報資料公開時,交易已經過了一段時間。
結語
這組 SPY 模擬說明的是:知道未來方向的訊號,晚幾個交易日才用,價值掉得很快;長線訊號延遲超過 22 個交易日以後,績效大多低於買入持有。
它沒有用到真實的議員交易,所以不能告訴你某位議員的交易值不值得跟,也不能說明申報期限發揮了什麼作用。想參考政客交易,最多把它當成觀察政策方向的輔助資訊。
本文基於實驗 K823 的實證結果(腳本:experiments/k823/k823_congressional_trading.py,數據來源:yfinance,SPY,期間:2005–2024,超過 5,000 個交易日)。這是 SPY 代理模擬,不是真實國會交易資料。非投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊