東南亞 ETF 的分散效果與壓力期變化:VNM、EIDO、THD、EPHE 的相關係數
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
東南亞 ETF 的分散效果與壓力期變化:VNM、EIDO、THD、EPHE 的相關係數
本文基於實驗 K1466(腳本:experiments/k1466/k1466.py,結果:experiments/k1466/k1466_results.json)。數據來源:yfinance(Yahoo Finance 調整後收盤價),期間 2010-09-29 至 2026-06-09,3,946 筆日報酬。
有一種說法認為,買東南亞 ETF 可以分散美股風險,因為越南、印尼、泰國、菲律賓與美國經濟的關聯不高。這篇文章用相關係數檢查這個說法。標的是四支東南亞 ETF(VNM 越南、EIDO 印尼、THD 泰國、EPHE 菲律賓),基準是美股 SPY 與廣泛新興市場 EEM。
結果分兩段讀。全樣本中,四支 ETF 與 SPY 的 60 日滾動相關係數中位數,都低於 EEM 與 SPY 的中位數。依 VIX 水準分組後,四支 ETF 與 SPY 的相關係數在高 VIX 組都高於低 VIX 組;高 VIX 組的相關係數是 0.68 至 0.75,仍未達完全相關。這是描述性研究,沒有計算任何組合在這些日子的報酬、波動或回撤。
波動率:比 SPY 高出一截
首先看各 ETF 的年化已實現波動率(以 21 日窗口計算,表中是整段樣本的平均與中位數)。
表一:年化已實現波動率(2010-2026)
| 代碼 | 平均年化波動率 | 中位數年化波動率 | 峰態(超額) |
|---|---|---|---|
| VNM(越南) | 22.9% | 20.6% | 4.8 |
| EIDO(印尼) | 23.5% | 20.5% | 8.6 |
| THD(泰國) | 20.2% | 18.0% | 14.8 |
| EPHE(菲律賓) | 19.9% | 17.9% | 29.5 |
| SPY(美股) | 14.5% | 12.2% | 13.3 |
| EEM(廣泛新興市場) | 19.3% | 17.6% | 6.9 |
四支東南亞 ETF 的平均年化波動率是 19.9% 至 23.5%,高於 SPY 的 14.5%。EPHE 的超額峰態是 29.5,是表中最高的。
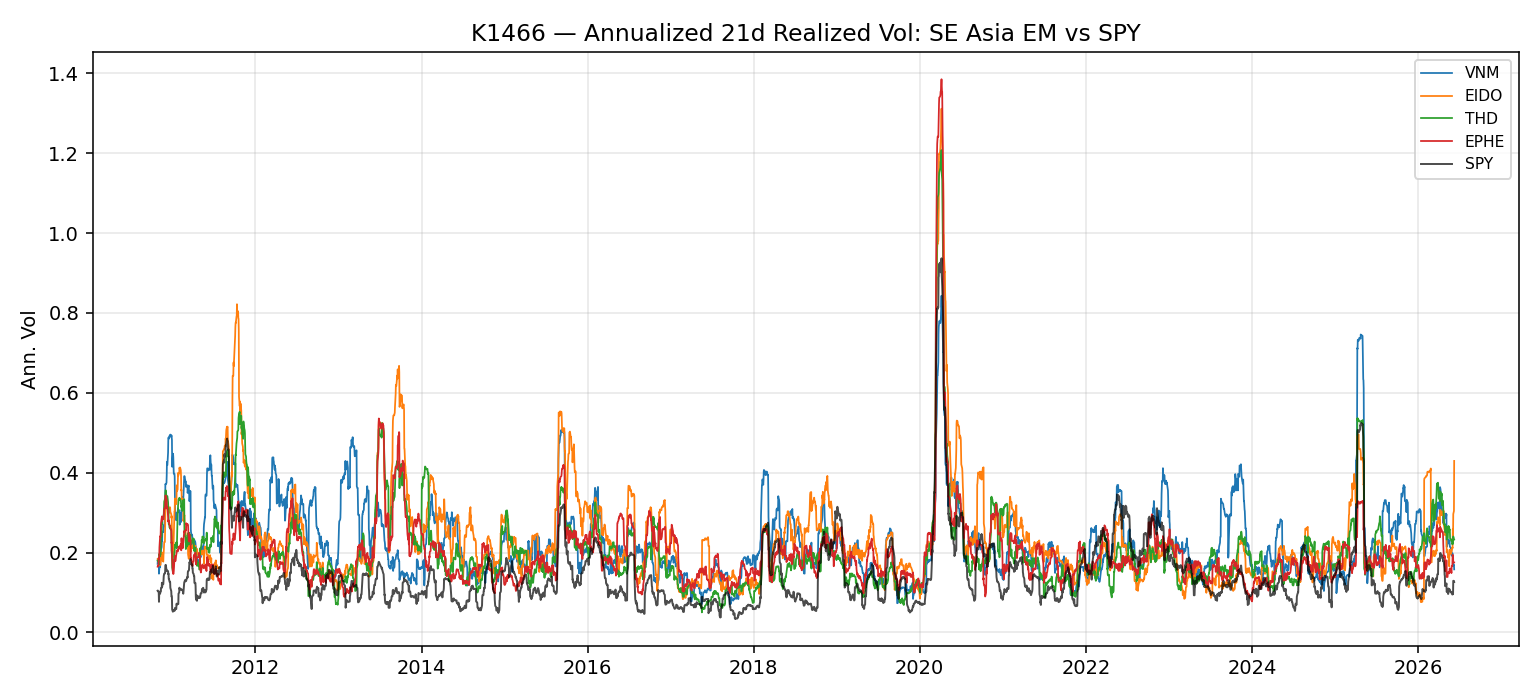
下圖是各標的 21 日滾動波動率時間序列。2020 年疫情期間,年化波動率的峰值:VNM 84.3%、EIDO 131.1%、THD 120.8%、EPHE 138.5%,SPY 是 93.7%。
全樣本的相關性:四支 ETF 的中位數都低於 EEM
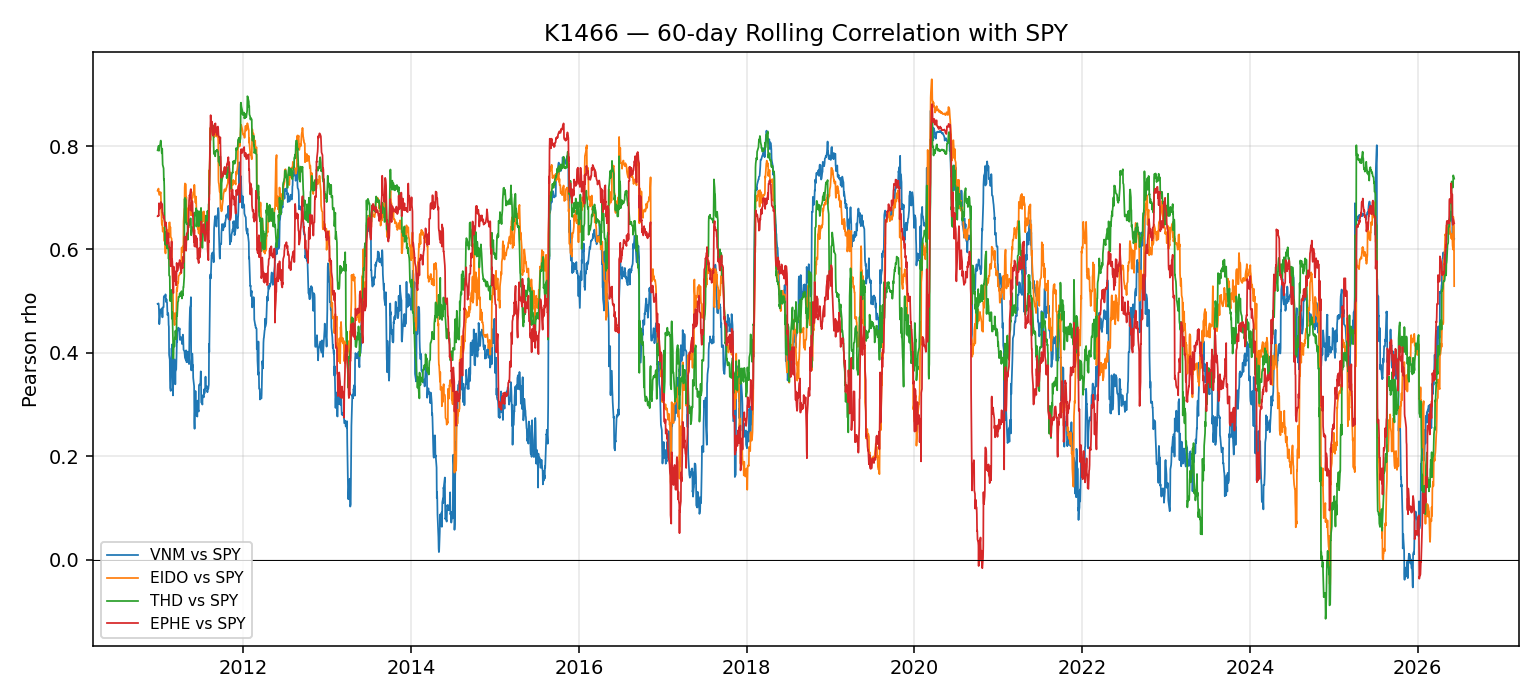
計算方式是 60 天滾動 Pearson 相關係數,取全樣本中位數。
表二:與 SPY 的 60 日滾動相關性(中位數,2010-2026)
| 代碼 | 中位數相關性 | 四分位距(低) | 四分位距(高) |
|---|---|---|---|
| VNM | 0.45 | 0.32 | 0.60 |
| EIDO | 0.55 | 0.42 | 0.66 |
| THD | 0.54 | 0.42 | 0.68 |
| EPHE | 0.51 | 0.36 | 0.64 |
| EEM(基準) | 0.75 | — | — |
四支 ETF 的中位數相關性落在 0.45 至 0.55 之間,比 EEM 與 SPY 的 0.75 低 0.20 至 0.30。這是全樣本的描述統計;本文沒有對「ETF 與 EEM 的中位數差」做成對顯著性檢定。
等權重組合四支 ETF 的分散比(Diversification Ratio,各檔年化波動率的加權平均除以組合的年化波動率)點估計為 1.254。區塊 bootstrap(固定長度區塊 20,重抽 1000 次,seed=42)的 95% 區間是 [1.21, 1.31],下界高於各檔完全相關時的最低值。這個分散比只包含這四支 ETF 彼此之間的分散,沒有包含 SPY;只要各檔報酬不是完全相關,分散比就會高於那個最低值,所以它說明這四支 ETF 彼此並非完全相關,不能單獨用來判斷分散效果的大小。
下圖顯示 60 日滾動相關性的時間變化,橫軸跨越 2010 至 2026 年。
VIX 高低分組:高 VIX 組的相關係數較高
這是整篇分析最需要小心讀的部分。
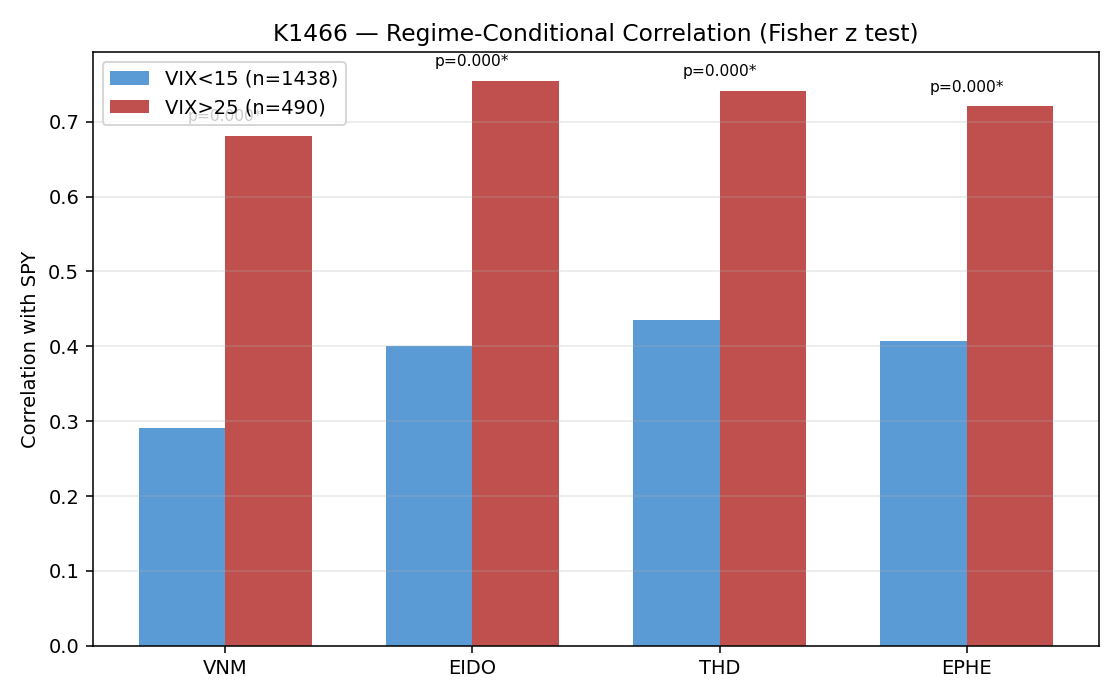
把樣本依當日 VIX 水準分成兩組:VIX 低於 15 的低恐慌日(1,438 個交易日),以及 VIX 高於 25 的高恐慌日(490 個交易日)。然後分別計算兩組中,四支 ETF 與 SPY 的相關係數。
表三:依 VIX 水準分組的相關係數
| 組合 | 低 VIX 相關性(VIX < 15) | 高 VIX 相關性(VIX > 25) | 差值 Δ | Fisher z p 值 |
|---|---|---|---|---|
| VNM-SPY | 0.29 | 0.68 | +0.39 | < 0.001 |
| EIDO-SPY | 0.40 | 0.75 | +0.35 | < 0.001 |
| THD-SPY | 0.44 | 0.74 | +0.31 | < 0.001 |
| EPHE-SPY | 0.41 | 0.72 | +0.31 | < 0.001 |
四個組合的差值介於 +0.31 到 +0.39,Fisher z 雙尾檢定下都達 5% 顯著水準。這個檢定把兩組日報酬當作互相獨立的樣本,兩組是同期 VIX 分出來的描述性分組,不是事前訊號。
VNM 的例子:VIX 低於 15 時,與 SPY 的相關係數是 0.29;VIX 高於 25 時是 0.68。四支 ETF 在高 VIX 組的相關係數是 0.68 至 0.75,都沒有達到完全相關。
下圖以長條圖呈現各 ETF 在高低 VIX 組的相關係數對比。
能支持什麼,不能支持什麼
能支持的:
- 全樣本中,四支 ETF 與 SPY 的 60 日滾動相關係數中位數是 0.45 至 0.55,低於 EEM 與 SPY 的 0.75。
- 等權重四檔組合的分散比是 1.254,95% 區間 [1.21, 1.31]。
- 高 VIX 組的相關係數比低 VIX 組高 0.31 至 0.39,達 0.68 至 0.75。
不能支持的:
- 不能說分散效果在高 VIX 期間「歸零」或「完全失效」。高 VIX 組的相關係數仍低於完全相關,本研究沒有計算任何組合在這些日子的報酬、波動或回撤,所以無法量化分散效果減少了多少。
- 不能把樣本之外的 2008 年金融危機當成這份資料的實測。樣本從 2010 年 9 月 29 日開始。
- 不能把高 VIX 分組當成交易訊號。這個分組使用當日的 VIX,是同期的描述性分析;若要做策略應用,VIX 必須滯後一期。
- 不能說這些 ETF「是」或「不是」下跌時的避險工具。相關係數為正只描述同向變動的程度,本研究沒有檢驗它們在下跌日的表現。
研究限制
交易稀疏與過時價格: 這四支 ETF 的交易可能較稀疏,過時價格的雜訊可能墊高個別波動、壓低同步相關係數。這表示平靜期的低相關係數可能高估實際分散效果。本研究沒有量測成交量。
VIX 分組是同期資料: 本文用 VIX 當日水準切割高低組,做的是描述性分析,不是預測信號。
沒有估計 DCC-GARCH: 本研究使用固定窗口的滾動相關係數,沒有估計能描述連續時變相關的 DCC-GARCH 模型。
等權重配置: 分散比採等權重(各 25%)。逆波動率或最小方差權重可能得到不同的數字,未在此比較。區塊長度 20 是慣例選擇,對不同區塊長度的穩健性沒有正式驗證。
結論
四支東南亞 ETF 與 SPY 的 60 日滾動相關係數中位數,都低於 EEM 與 SPY 的中位數;等權重四檔組合的分散比,bootstrap 區間的下界高於各檔完全相關時的最低值。依 VIX 高低分組後,高 VIX 組的相關係數較高,但仍未達完全相關。這份分析描述相關係數的差異,沒有量化任何組合的分散效果,也不能推出分散效果在高 VIX 期間消失。
延伸閱讀(本文沒有檢驗這些文獻的結論)
- Bekaert, G., & Harvey, C. R. (2003). Emerging markets finance. Journal of Empirical Finance, 10(1-2), 3-55.
- Carrieri, F., Errunza, V., & Hogan, K. (2007). Characterizing world market integration through time. Journal of Financial and Quantitative Analysis, 42(4), 915-940.
- Bekaert, G., Ehrmann, M., Fratzscher, M., & Mehl, A. (2014). The global crisis and equity market contagion. Journal of Finance, 69(6), 2597-2649.
- Engle, R. (2002). Dynamic conditional correlation. Journal of Business & Economic Statistics, 20(3), 339-350.
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊