VIX 到多少你該行動?五個數字幫你判斷
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
VIX 到多少你該行動?五個數字幫你判斷
每次市場震盪,你總會聽到新聞在喊「VIX 飆升」或「VIX 回落」,但你知道 VIX 到底代表什麼嗎?更重要的是: VIX 到了哪個數字,你應該採取什麼行動?
我們用 5088 個交易日(2006–2026,SPY 真實數據)統計了五個 VIX 區間出現的頻率、當下的波動與之後一年的報酬,再對照一條簡單持股規則在各區間的平均持股,整理成一份對照表。
先搞清楚 VIX 是什麼
VIX 是「市場的恐慌溫度計」,由 CBOE 根據 S&P 500 選擇權隱含波動率計算得出。
- VIX = 20 :市場預期未來一年股市年化波動率約 20%,換算每日約 1.26%
- VIX 越高 = 市場越緊張 :大家搶著買保險,恐慌情緒上升
- VIX 越低 = 市場越平靜 :投資人對後市樂觀,防衛性需求低
VIX 的歷史均值約在 19-20 之間,超過 30 屬於高度警戒,超過 40 屬於極端恐慌(COVID-19 時峰值達 82)。
五個關鍵區間的實證數據
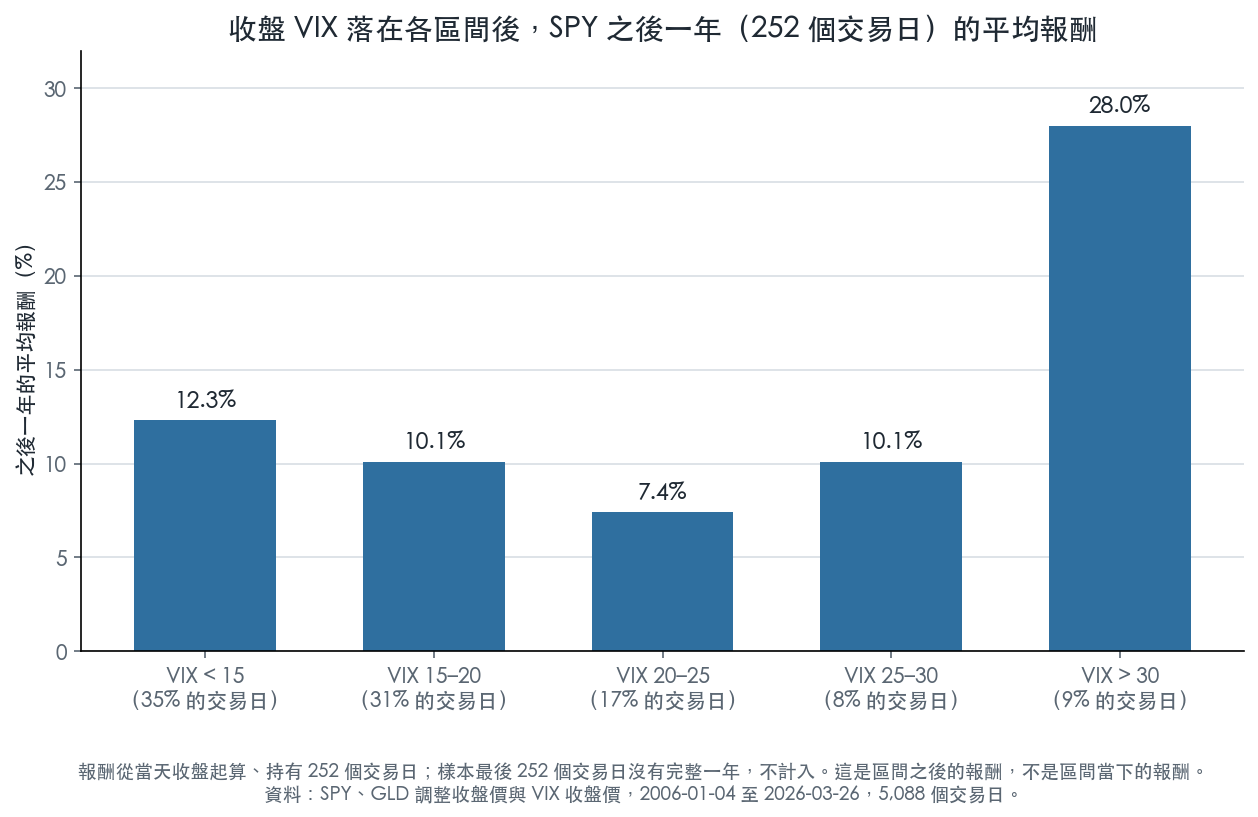
上圖是收盤 VIX 落在五個區間之後,SPY 之後一年的平均報酬。最右邊的數字最高:收盤 VIX 高於 30 的日子,之後一年的平均報酬是 28% 。
| VIX 區間 | 出現頻率 | 之後一年平均報酬 | 當下年化波動率 | 訊號含義 |
|---|---|---|---|---|
| < 15 | 35% | 12.3% | 8.2% | 市場極度平靜,風險可能被低估 |
| 15–20 | 31% | 10.1% | 12.8% | 正常水位,均衡狀態 |
| 20–25 | 17% | 7.4% | 18.3% | 輕度警戒,波動上升 |
| 25–30 | 8% | 10.1% | 23.2% | 均值回歸中,反彈機會漸增 |
| > 30 | 9% | 28.0% | 46.6% | 極度恐慌,歷史上往往是買點 |
五個數字,五種行動
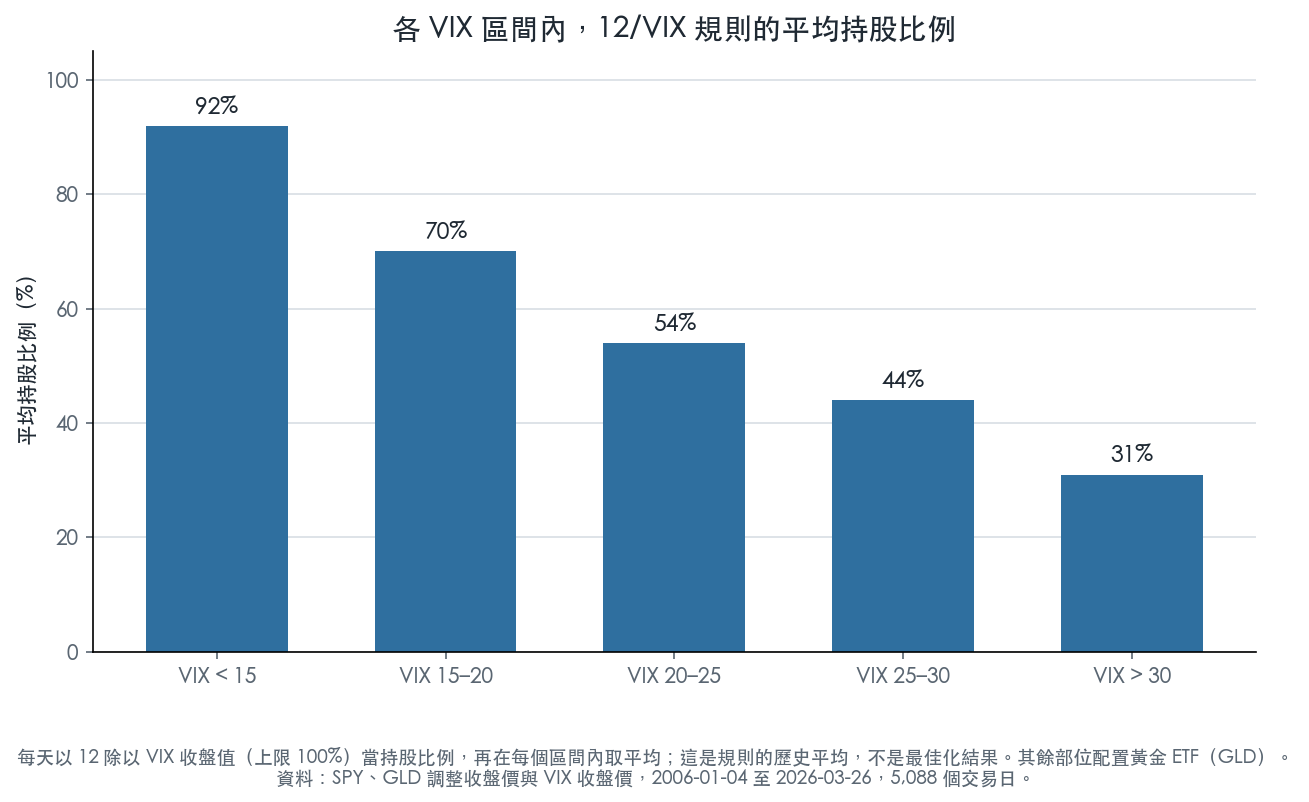
下面各區間的持股比例,是一條簡單規則的歷史平均:每天以 12 除以 VIX 收盤值當持股比例(上限 100%),再在每個區間內取平均。它不是最佳化的結果;這條規則把其餘部位放在黃金 ETF(GLD),不是現金。
VIX < 15:12/VIX 規則的平均持股約 92%
市場極度平靜,VIX 低於長期均值相當多。歷史上,收盤 VIX 落在這個區間之後,SPY 之後一年平均報酬 12.3%,區間當下的年化波動率只有 8.2%,風險低、報酬好。
行動 :這個區間的持股比例來自 12/VIX 規則的歷史平均;這份研究沒有估計這個區間最適合多久看一次盤。
注意 :VIX 太低有時代表市場「過度樂觀」,不要因為平靜而加槓桿,只需要維持正常高持股即可。
VIX 15–20:12/VIX 規則的平均持股約 70%
正常市場水位,約有 31% 的交易日在這個區間。之後一年平均報酬 10.1%,當下波動率 12.8%。
行動 :70% 是這個區間內 12/VIX 規則的歷史平均持股比例,其餘部位配置黃金 ETF(GLD),不是現金。這份研究沒有估計這個區間最適合多久看一次盤,也沒有測試「VIX 突破 20 就切換操作模式」的規則。
VIX 20–25:平均持股約 54%,開始減碼
開始進入警戒區。之後一年平均報酬下降到 7.4%,當下波動率跳升到 18.3%,報酬相對風險變差。
行動 :把持股降到 54%,目的是在合理的風險控制下保住彈藥,並非「逃跑」。這個時候不要追強,等待更好的時機。
VIX 25–30:平均持股約 44%,注意反彈訊號
這是一個有趣的區間:之後一年平均報酬 10.1%,比 20–25 區間還高。原因? 均值回歸效應 ——VIX 衝高後往往會回落,市場在消化衝擊後出現反彈。
行動 :維持 44% 持股(守住部位),但眼睛要放亮:如果 VIX 開始回落(從 28 降到 25 以下),可以考慮分批加碼。這個區間是「高風險但機會漸現」的過渡帶。
VIX > 30:平均持股約 31%,但未來報酬最好
這是最反直覺的發現: 收盤 VIX 高於 30 之後,SPY 之後一年的平均報酬高達 28% ,是所有區間中最高的。恐慌當下並不好過:VIX 高於 30 的那些交易日,SPY 平均每天跌 0.32%。
為什麼?因為恐慌往往是市場超賣的訊號。大家都在賣,股價被壓到低點。但股市長期向上,低點買進的報酬自然最高。
行動 :
- 短期 :持股降到 31%,因為波動率 46.6% 代表可能繼續下跌,心理承受難度很高
- 中長期視角 :這個區間是分批建倉的好時機,不要全押,每下跌 5% 買一批
- 不要清倉 :歷史顯示,恐慌期往往是短暫的,空手者容易錯過最大漲幅
實務操作:每日 VIX 怎麼看?
查 VIX 的方法:
- Google 搜尋「VIX」,第一個結果通常就是即時報價
- Yahoo Finance:搜尋
^VIX - CBOE 官方網站:cboe.com/vix
調倉門檻與頻率:
原程式以 VIX 一天變動達 2 點以上為門檻。以前一交易日收盤 VIX 決定部位時,2006–2026 整段期間,這一組記錄 769 次調整、夏普值 0.8508;不設門檻的那一組記錄 4,586 次調整、夏普值 0.8014。兩組都已扣掉各自的調倉成本,點估計是 2 點門檻那一組較高,這個差異沒有做正式檢定。
以這個門檻為例:前一交易日 VIX 收在 21.5、當天收在 22.3,變動 0.8 點,沒有達到門檻。 如果當天收在 24.6,變動 3.1 點,達到門檻。
一張完整行動表
| VIX | 情緒 | 12/VIX 規則平均持股 | 區間頻率證據 | 核心動作 |
|---|---|---|---|---|
| < 15 | 極平靜 | 92% | 未估計最佳頻率 | 持有,不加槓桿 |
| 15–20 | 正常 | 70% | 未估計最佳頻率 | 維持 |
| 20–25 | 輕度警戒 | 54% | 未估計最佳頻率 | 減碼,等機會 |
| 25–30 | 恐慌升溫 | 44% | 未估計最佳頻率 | 守住,留意反彈 |
| > 30 | 極度恐慌 | 31% | 未估計最佳頻率 | 低持股但分批建倉 |
以前一交易日收盤 VIX 決定持股時,在五種全期間固定的調倉間隔中,每 10 個交易日調整一次的夏普值最高,為 0.8689,高於每天調整的 0.8014 與每 21 個交易日調整的 0.8342。這是同一段歷史資料上的比較,沒有估計各 VIX 區間最適合多久看一次盤,也沒有單獨拆出交易成本對績效差距的影響。
最重要的心理準備
這套系統最難的地方在「做到」,「知道」反而容易。
當 VIX 衝破 30,你的情緒會叫你清倉;但數據告訴你,這是未來一年報酬最好的入場點。
規則的存在,是為了讓你在恐慌時仍能理性行動。把這張表存起來,下次市場崩跌時拿出來看一眼。
VIX 只是溫度計,不是指揮官。 懂得解讀它,而不是被它嚇到,才是關鍵。
各 VIX 區間的統計與持股比例來自 VIX 區間行動門檻實驗;以前一交易日收盤 VIX 決定持股的調倉門檻與頻率比較,來自同一套規則延後一個交易日的重算(數據來源:yfinance SPY、GLD 與 CBOE VIX,期間:2006–2026,n=5088 個交易日)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊