省下來的人事費,換來的是三倍到九倍的機器帳單
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
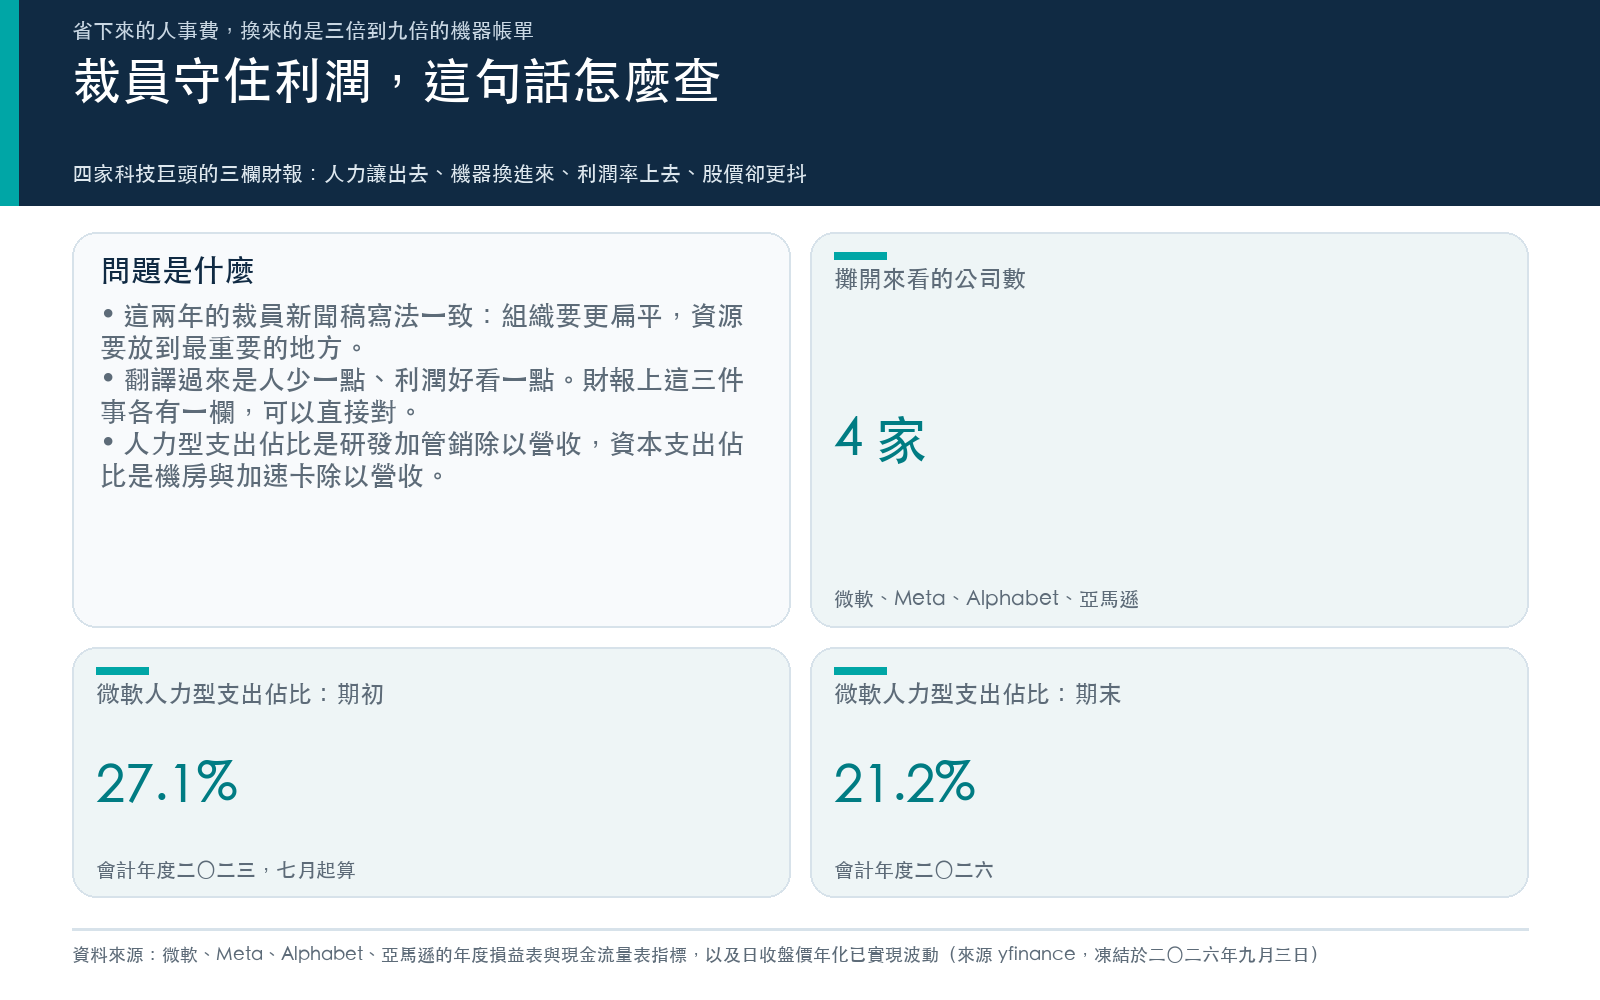
裁員的新聞稿這兩年寫法都差不多:組織要更扁平,要把資源放到最重要的地方去。翻譯過來是同一件事,人少一點,利潤好看一點。
這個說法可以查。財報上有一欄是人的成本,有一欄是機器的成本,還有一欄是利潤率。把四家最常被拿來講這件事的公司攤開,看那三欄同時往哪裡走。
本站查過相鄰的兩塊。〈同一份 AI 帳單,兩家漲 14%、兩家跌 8%:市場真正在看的是折舊〉問的是市場怎麼定價那張帳單;〈AI 會吃掉軟體公司的利潤嗎?三年財報說:還沒有,但最近一年方向變了〉問的是軟體公司的毛利有沒有被吃掉。這一篇問的是另一個問題: 買單的那四家,是不是真的靠減人賺到了那些利潤 。
三欄一起看
資料取自 yfinance 的年度損益表與現金流量表,以及日收盤價。原始表已經凍在證據檔裡,重跑不連網。
三個欄位的定義先講清楚,不然後面每個數字都可以吵:
- 人力型支出佔比 = (研發費用 + 管銷費用)÷ 營收。這不是薪資,是最接近薪資的公開欄位。
- 資本支出佔比 = 資本支出絕對值 ÷ 營收。伺服器、機房、加速卡都在這裡。
- 營業利益率 = 營業利益 ÷ 營收。
| 公司 | 期間 | 人力型支出佔比 | 資本支出佔比 | 營業利益率 | 替換倍數 |
|---|---|---|---|---|---|
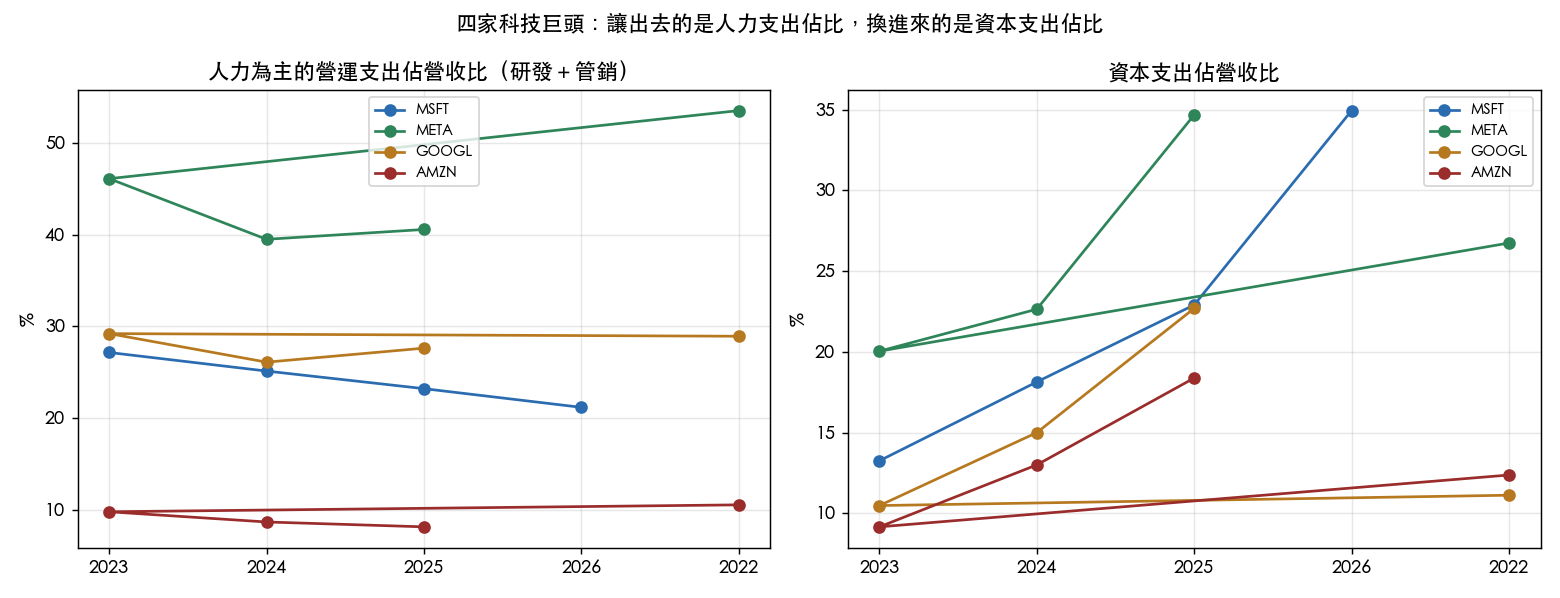
| 微軟 | 2023 → 2026 會計年度 | 27.1% → 21.2% | 13.3% → 34.9% | 41.8% → 46.8% | 3.62 |
| Meta | 2022 → 2025 | 53.5% → 40.6% | 26.7% → 34.7% | 24.8% → 41.4% | 0.61 |
| Alphabet | 2022 → 2025 | 28.9% → 27.6% | 11.1% → 22.7% | 26.5% → 32.0% | 8.91 |
| 亞馬遜 | 2022 → 2025 | 10.5% → 8.1% | 12.4% → 18.4% | 2.4% → 11.2% | 2.50 |
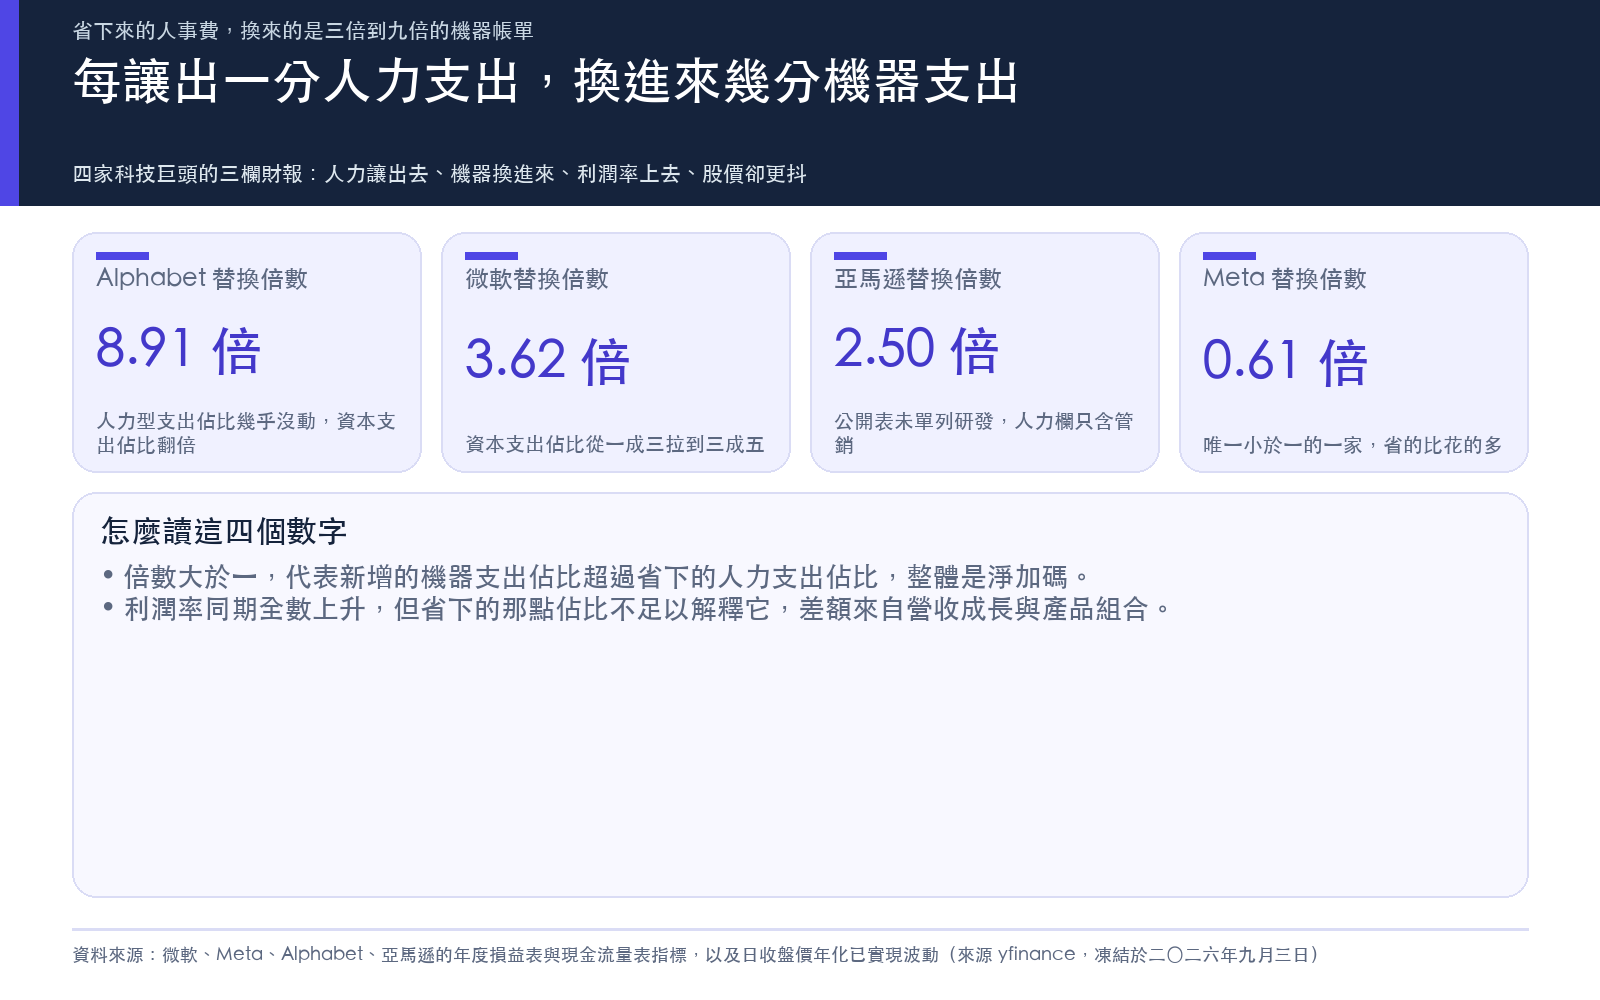
最後一欄是這篇的重點。 替換倍數 = 資本支出佔比上升了幾個百分點 ÷ 人力型支出佔比下降了幾個百分點 。它回答一句話:每讓出一塊錢的人力支出佔比,換進來幾塊錢的機器支出佔比。
前半段是對的
四家的人力型支出佔比都在下降,營業利益率都在上升。敘事該拿的分數先給它。Meta 的幅度最誇張,人力型支出佔比從 53.5% 掉到 40.6%,利潤率從 24.8% 翻到 41.4%。
亞馬遜的利潤率從 2.4% 到 11.2%,看起來是四家裡改善最猛的一家。
後半段對不上
問題在替換倍數。
微軟讓出的人力支出佔比,換進來的是 3.62 倍的資本支出佔比。Alphabet 是 8.91 倍,它的人力型支出佔比幾乎沒動,28.9% 到 27.6%,同一段時間資本支出佔比從 11.1% 拉到 22.7%。亞馬遜 2.50 倍。
四家裡只有 Meta 的倍數小於一,0.61。也就是說,只有 Meta 這一家,省下來的人力支出佔比大於新增的機器支出佔比。
這代表什麼?如果利潤率的改善主要來自減人,那麼省下的支出佔比應該足以解釋利潤率的上升。Alphabet 的人力型支出佔比三年只讓出一點多個百分點,利潤率卻上去了五個多百分點。差額不在這一欄裡,在別的地方,營收成長本身、產品組合、雲端定價。減人不是主因,是新聞稿裡比較好講的那一段。
而且兩欄的性質不一樣。人力支出當期就進損益表,砍掉當期就看得到。資本支出不進當期損益,它變成資產,往後好幾年一點一點折舊出來。所以這張表描述的不只是「換一種花錢方式」,是 把成本從當期推到未來 。今天的利潤率因此比較好看,這是會計,不是效率。
Alphabet 的折舊欄位在近三個年度的公開表裡取不到,所以這篇不談它的折舊軌跡,只談看得到的兩欄。
那股價變穩了嗎
利潤率變好、成本結構變得比較「可控」,直覺上股價的震盪應該小一點。
把每一年的日報酬標準差年化,得到的是相反的東西。
| 公司 | 2024 年 | 2025 年 | 2026 年至今 |
|---|---|---|---|
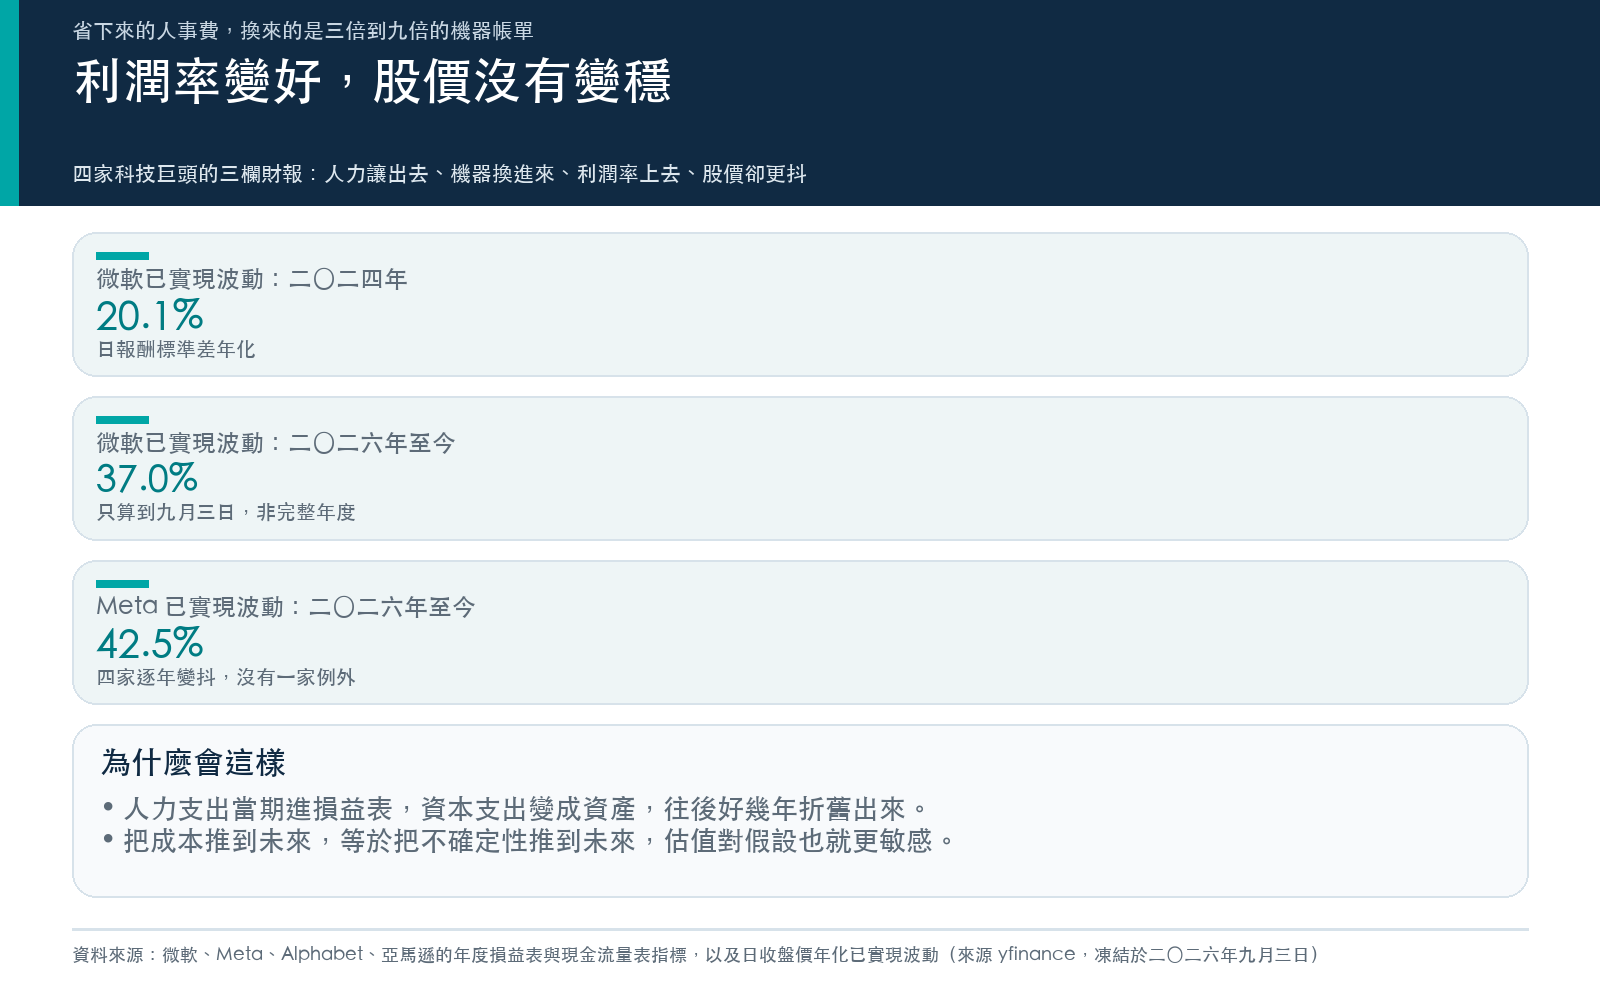
| 微軟 | 20.1% | 24.1% | 37.0% |
| Meta | 35.7% | 37.8% | 42.5% |
| Alphabet | 28.0% | 32.3% | 32.9% |
| 亞馬遜 | 28.1% | 34.3% | 35.6% |
四家全部逐年變抖,沒有一家例外。微軟從 20.1% 到 37.0%,接近翻倍。
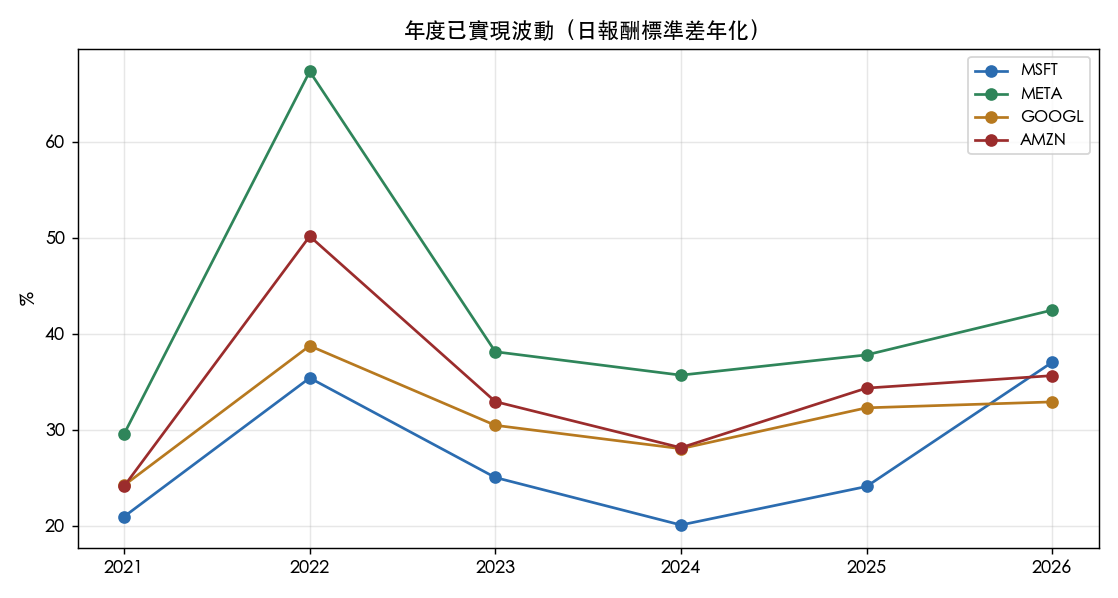
2026 年這一欄只算到九月三日,不是完整年度,數字會隨剩下的四個月移動。但方向上四家一致,而且 2024 到 2025 那一段是完整年度,也已經是全部往上。
利潤率改善與股價變穩不是同一件事。這不奇怪:市場在替一個尚未回收的資本支出計畫定價,計畫愈大,估值對假設的敏感度愈高。 把成本推到未來,也就是把不確定性推到未來。
這張表能讀出的三件事
一、「裁員守住利潤」這句話,前半段成立、後半段不成立。 人力型支出佔比確實下降,但它讓出的幅度太小,不足以解釋利潤率的改善。把利潤歸功於減人,是把一個小項目講成主因。
二、四家裡只有 Meta 是淨減支出。 其餘三家是淨加碼,加碼的錢走資產負債表,不走當期損益。看利潤率就以為成本在縮的人,看漏了那一欄。
三、股價的震盪跟利潤率脫鉤了。 想靠「這家公司利潤率變好」推論「它的部位比較安全」,過去兩年多的數字不支持。持有這四家的人,實際承受的波動一年比一年大。
下一個可以查的問題:折舊年限。同一張帳單攤三年還是攤六年,會讓未來幾年的利潤率長得完全不同,而這個假設各家自己選。那要拆年報附註,不是 yfinance 這幾欄能回答的。
資料與復現 :原始表凍結於 storage/drafts/assets/trending_20260903_ai_headcount/raw_yfinance.json(來源 yfinance,抓取日 2026 年九月三日),指標與圖表由 storage/drafts/trending_20260903_ai_headcount_charts.py 不連網重算,計算結果在 evidence.json。微軟的會計年度七月起算,與其餘三家的曆年不對齊,跨公司比較的是各自的期初到期末變化,不是同一段日曆時間。亞馬遜的公開損益表未單列研發費用,其人力型支出佔比只含管銷,與另外三家不可直接橫比,替換倍數仍以其自身的期初期末計算。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊