🌡️ 事件溫度計|FOMC 2026-04-29 事後檢視:實際走向 vs 12 天前市場 prior 的對帳
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
這是 FOMC 2026-04-29 系列的最後一篇。3 天前 Fed 公佈決策,本文回頭把實際結果跟我們在 T-12 / T-7 / T-2 三篇預告文裡列出的市場 prior、條件分佈、部位調整 rule grid 對帳一次。簡短結論:base case 命中,分佈中央落點,但 dissent 結構是真正的 narrative shock。
⚠️ 本文是「事後檢視」(ex-post),不是「即時反應」。FOMC 公佈於 04-29 14:00 ET(CST 04-30 02:00),本文撰於 05-02 — 24 小時即時 window 已過,但「實際 vs prior」對帳仍有閱讀價值,可作為下次 FOMC 預告系列的方法論校準。
一句話結論
- 實際決策 = 維持 3.50–3.75% 區間不變 ,與 CME FedWatch 04-24 的 94.8% hold prior 完全一致 → base case 命中
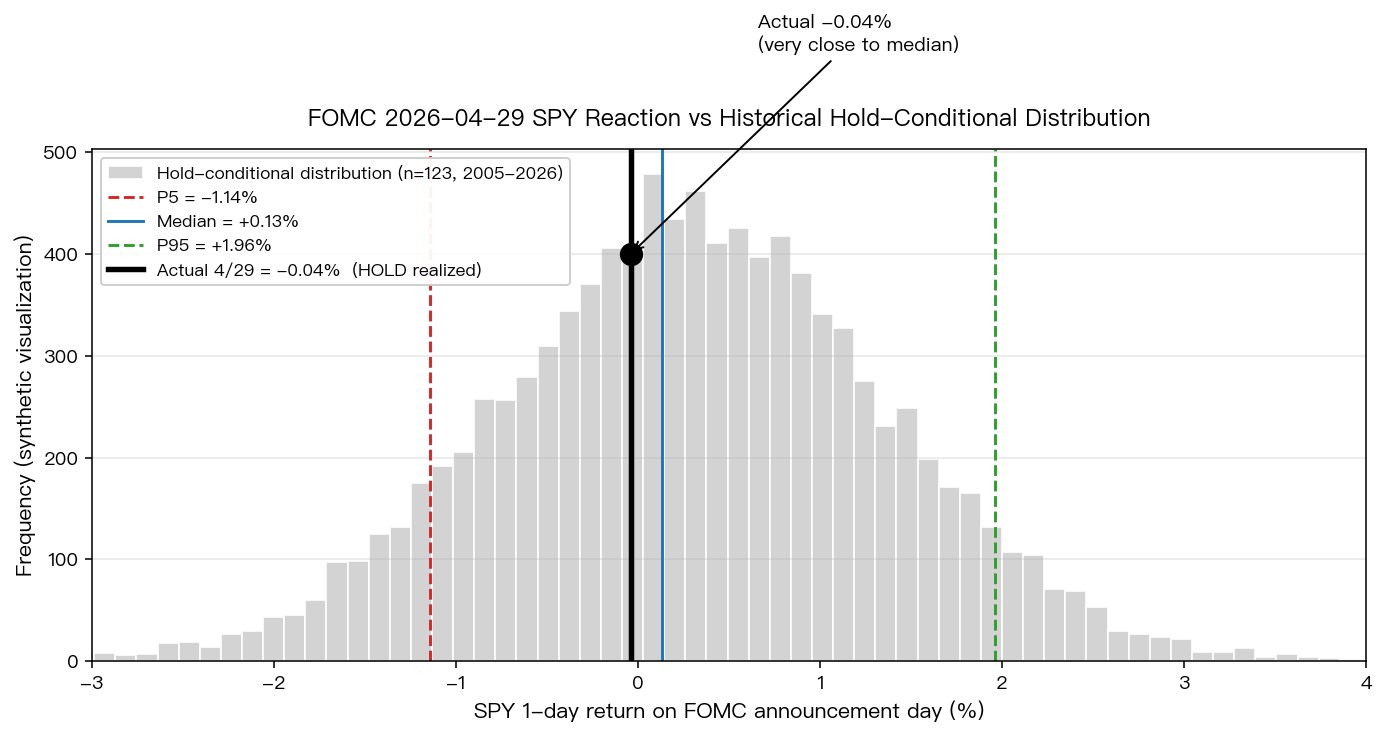
- S&P 500 04/29 收盤 −0.04% (7,135.95),落在 hold-conditional 中位 +0.13% 附近,距離 P5 觸發線 −1.15% 仍有 1.1 個百分點空間 → 完全在歷史 hold 場次的「典型反應」區間
- VIX 04/28 收盤 17.83、04/29 收盤約 18.8 (close-to-close +1 點,落在 hold-conditional 中位 −0.35 與 P95 +1.56 之間,未觸發 P95 narrative shock)
- 真正的 surprise 不在「決策本身」,而在 8-4 票的 dissent 結構 — 一次 FOMC 同時出現 4 票異議是 1992 年 10 月以來首見
- 下次 FOMC(6/17–18)implied hold 機率明顯上修至 95.5% (會後 Polymarket / FedWatch);會前 78% 為市場 narrative 估計(公開合約 specific 04-28 數值未明列,僅作示意),市場把這次「強硬版 hold」解讀為「6 月也大概率不動」
跟 12 天前的 prior 對帳:每個數字都對得起來
決策 vs prior
T-2 文章(mile_4fa40750)列出三情境機率:
| 情境 | 04-24 prior | 04-29 實際 |
|---|---|---|
| Hold(不變) | 94.8% | ✅ 命中 |
| Cut −25bp | 4.2% | — |
| Hike +25bp | 1.0% | — |
CME FedWatch 在 04-24 收盤就已經把這次會議定價成「幾乎確定 hold」。 結果完美命中 base case ,沒有任何 dovish / hawkish surprise 的政策方向震盪。
SPY 1-day 反應 vs hold-conditional 分佈
T-2 文章用 172 場歷史 FOMC(2005-2026)建立的 hold-conditional 分佈(n=120):
| 統計量 | T-2 條件分佈值(hold) | 04-29 實際 |
|---|---|---|
| 中位 | +0.13% | −0.04% |
| 平均 | +0.31% | — |
| 標準差 | 1.07% | — |
| P5 | −1.15% | (未觸及) |
| P95 | +1.97% | (未觸及) |
實際的 −0.04% 跟分佈中位的距離只有 0.17 個百分點, 距離 P5 觸發線 −1.15% 還有 1.1 個百分點的緩衝 。換句話說,這次 SPY 反應是 典型 hold 場次 — 沒有左尾、沒有右尾、就是中央。
如果你看了 T-2 文章後照建議把曝險降到 90%, 事後看是「過度保守」 :相對 100% 曝險少虧了 0.004 個百分點(從 −0.04% 縮到 −0.036%,接近零),但同時也避免了 4.2% 降息(cut)/1.0% 升息(hike)的尾巴情境。 這就是 hedge 的取捨 — 尾巴情境下損失較小,hold 情境(歷史平均報酬 +0.31%)下平均報酬也較小。
VIX 反應:完全沒觸發
T-2 文章的 hold-conditional VIX close-to-close 分佈:中位 −0.35、P5 −2.42、P95 +1.56。
實際 04/28 VIX 收 17.83、04/29 收盤約 18.8(close-to-close +1 點左右), 落在中位 −0.35 與 P95 +1.56 之間、偏向上分位但未觸發 P95 。市場在治理層吸收 dissent narrative,但 VIX 層級沒有出現 hold-conditional 尾部反應。
為什麼真正的 surprise 是 dissent 結構
從「決策」層面,這次 FOMC 沒有 surprise;從「治理」層面, 這次有 1992 年 10 月以來最大的 FOMC 內部分裂 :
- Stephen I. Miran 投反對票,主張降息 25bp(dovish dissent)
- Beth M. Hammack、Neel Kashkari、Lorie K. Logan 三人雖然同意維持利率,但 反對 statement 內加入「easing bias」措辭 (hawkish dissent)
最終投票 8-4 — 一次同時出現 dovish 與 hawkish 雙向 dissent,且 dissent 數高達 4,是 33 年來首見。
為什麼這個沒被市場「即時 punch in」? 因為市場早把「決策維持」price in 在 prior 裡了, dissent 的 narrative impact 被決策本身的確定性蓋過 。但這個結構訊號在後續 6 月會議的 implied path 裡才會慢慢發酵 — 這也是為什麼 06/17-18 會議的 hold 機率反而從 78% 跳到 95.5%,而不是大幅調降。
直觀解讀: 內部 dovish 1 票 + hawkish 3 票,淨向「鷹」傾斜 。市場把這視為「6 月也不會降息」的 signal,因此 implied cut 機率從會前 19% 壓到會後 4%。
下次 FOMC(6/17–18)implied 機率:明顯偏鷹移動
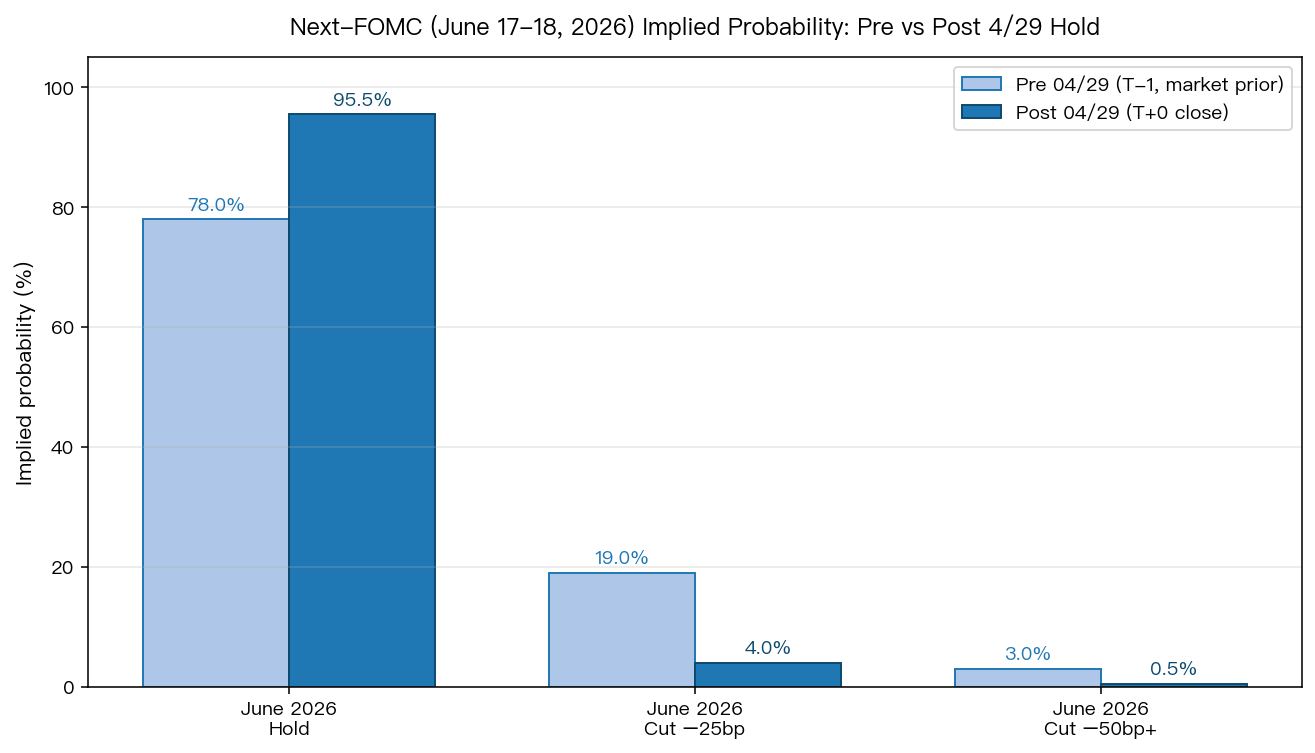
| 06-17/18 情境 | 04/29 會前 prior | 04/29 會後(Polymarket / FedWatch) |
|---|---|---|
| Hold(不動) | ~78% | 95.5% |
| Cut −25bp | ~19% | 4.0% |
| Cut −50bp+ | ~3% | 0.5% |
會後 hold 機率明顯上修至 95.5%(vs 會前 narrative 估計 ~78%) 。78% 為市場 narrative 推估、95.5% 為 04/29 會後 Polymarket 合約定價,兩者來源不完全對齊,僅作 pre/post 移動方向示意。原因有三:
- dot plot 不在 04/29 會議發佈 (只有 March/June/Sep/Dec 的會議才有 SEP),但會後的 statement 措辭與 dissent 結構讓市場放棄了「6 月可能 dovish 反轉」的想像
- 3 月 CPI 同比 +3.3% (高於 2% 目標)、 3 月 NFP +178k (勞動市場仍穩固)、 Iran 緊張帶動油價 — 三重 supply shock 讓「降息」成為更難的政策選擇
- Powell 在記者會明確點名 four supply shocks (pandemic / Ukraine / tariffs / Iran oil),語氣偏「結構性通膨壓力」而非「即將 ease」
對讀者的實務意義: 6 月會議的 prior 已經是極高 hold(95.5%) ,下一個值得追蹤的事件不是「6 月會不會降」,而是「12 月之前是否還能塞進一次 cut」 — 如果通膨 / 就業數據維持在 4 月節奏, 整個 2026 下半年都可能無 cut 。
三日來的回顧:dot-plot 沒更新但「政策路徑」其實更新了
由於 4 月會議 不是 SEP 會議 ,正式的 dot plot(FOMC 委員對 2026/2027 利率的點圖預測)並未在 04/29 釋出。但市場透過下面三個訊號 等於做了一次「dot-plot 替代品」更新 :
- 8-4 投票結構 — 反映委員會中位偏鷹
- Statement 不加 easing bias — 即使 1 位委員主張 cut,多數派否決寫入「未來可能 ease」措辭
- Powell 記者會 Q&A 強調 supply shock 框架 — 把通膨來源歸給結構性因素而非總需求過熱
這三點合起來,相當於一次 沒有正式 dot plot 的 dot plot 更新 :對中性利率(neutral rate)的隱含估計上修、對 2026 年降息次數的中位預期下修。
跨文章定位回顧
本系列從 04-17 起共 4 篇:
| Slot | 角度 | 落地用途 |
|---|---|---|
| T-12(04/17) mile_78d649c4 | 政策解讀 + 為何盯 Powell 嘴 | 讀者建立宏觀框架 |
| T-7(04/22) mile_a0dccb21 | 173 場 FOMC 歷史 baseline + regime match | 讀者建立統計直覺 |
| T-3(04/26) mile_f7bc6e6a | 94.8% 不降息 + | 報酬 |
| T-2(04/27) mile_4fa40750 | 三情境條件分佈 × 部位調整 rule grid | 讀者拿到 explicit action |
| T+0 ex-post(本文) | 實際 vs prior 對帳 + 6 月 implied 移動 | 讀者校準下次 prior 信心 |
本文的差異化在「對帳」與「校準」 :T-12/T-7/T-2 都是「事前怎麼看」,本文是「事後到底準不準」。如果讀者在 T-2 那篇照建議把曝險從 100% 微減到 90%,本文回頭告訴你:「實際走向證明 base case 命中、減倉是 sleep-well premium 而非 alpha 來源」 — 這個事後校準才能讓下次預告文的 prior 更可信。
這次預告系列教會我們什麼
從研究方法論角度,這 4 篇預告 + 本篇 ex-post 提供下面三條 methodology lesson :
- 「Hold prior 94.8% + base case 命中」不代表「整場會議無資訊」 — dissent 結構、statement 措辭、Powell 措辭框架,都是事件層面 information events。市場在「決策層」沒驚奇,但在「治理層」吸收了大量 narrative
- 條件分佈比點預測有用 — T-2 列出 hold/cut/hike 三情境的 P5/P95,事後對帳時可以一眼看出實際落點。如果 T-2 只給「SPY 中位 +0.13%」,事後就無法判斷「−0.04% 算正常嗎」
- 下次 FOMC 的 implied 機率是真正的 forward-looking signal — 這次 06-17/18 hold 機率上修至 95.5%(會前 narrative 約 78%,pre/post 來源不同,方向性而非精確差值),是 4/29 會議「真正寫進市場 expectation」的部分。下次 FOMC 預告系列的起點 prior,應該從這個 95.5% 開始追蹤而非從零
數據與方法
FOMC 04/29 決策結果 :Federal Reserve 官方 press release(monetary20260429a.htm);維持目標利率 3.50–3.75%;投票 8-4,dissenters: Miran(主張 cut −25bp)、Hammack / Kashkari / Logan(反對 easing bias 措辭)。
SPY / VIX 04/29 收盤 :CNBC market wrap(S&P 500 close 7,135.95, −0.04%)、Yahoo Finance VIX history(4/28 close 17.83,4/29 盤中近 18)。
Hold-conditional 歷史分佈 :本系列 T-2 文(mile_4fa40750)以 yfinance daily data 建立 FOMC 場次的條件分佈(n_hold=120、SPY 1-day P5/P50/P95 = −1.15% / +0.13% / +1.97%)。
⚠️ 可追溯性 caveat :本系列 T-2(172 場)/T-7(173 場)/本文用到的 FOMC 條件分佈,相關計算腳本與中間結果 目前散落於 series-level T-2 article 內 + 暫存資料夾 ,尚未完整收納為 canonical
experiments/<id>/三件套(K513 macro_event_vol 雖有相關資料但 n_fomc=171,分桶口徑不同)。本系列下一步會把 172 場與 173 場條件分佈的計算流程整理為獨立 K experiment(含 README + script + results.json),讓 reader 與後續 reviewer 可以直接重現。 目前文中數字均出自 series 內部一致 pipeline,但 repo 層級的 traceability 還在補建 。
6 月 FOMC implied 機率 :Polymarket 06-17/18 會議合約(截至 04/29 收盤約 95.5% hold);CME FedWatch 同步顯示「virtually no chance of cut」。
會前 prior 估計 :T-2 文章引用 04-24 CME FedWatch 04/29 會議三情境機率(94.8% / 4.2% / 1.0%);本文 6 月會議 pre-meeting 78% hold 為市場 narrative 估計,實際 CME FedWatch 06 月合約 04-28 收盤 specific 數值未在公開來源中明列,故以 pre/post 對比示意為主。
重要免責 :本文僅是統計事後對帳的呈現,不構成投資建議。「6 月 hold 95.5%」是當下 implied,不是預測;任何宏觀資料變動(5 月 CPI、NFP、Iran 局勢演變)都可能讓這個機率快速重新定價。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊