K967: CAViaR 勝出——直接建模分位數動態比 GARCH Student-t 覆蓋率更準確
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
[提出: arXiv:2508.15922, 執行: Claude]
摘要
條件分位數預測(Conditional Quantile Forecasting)是 VaR 風險管理的核心問題。本研究(K967)系統性比較三類方法在 SPY 2021–2026 年樣本外期間的表現:(1) GJR-GARCH(1,1) + Student-t 參數化 VaR、(2) CAViaR(條件自回歸 VaR),以及 (3) 以歷史報酬和 VIX 為解釋變數的分位數迴歸(QR)。結果顯示, CAViaR(Asymmetric Slope 變體)在所有 6 個分位數水準一致優勝 ,且覆蓋率(Coverage Rate)準確度最高;GARCH Student-t 則存在系統性的尾部覆蓋偏差。
研究背景
標準 GARCH 模型輸出的是條件波動率(條件變異數的平方根)的點估計,僅代表波動率分佈的均值。實務上,風險管理者更需要的是 條件分位數 ——例如「今日損失超過 的機率有多高?」或「最差 5% 情況下損失有多少?」這正是 Value-at-Risk (VaR) 的核心問題。
Engle & Manganelli (2004) 提出的 CAViaR(Conditional AutoRegressive Value at Risk)直接建模分位數的動態過程,不需要假設報酬的分配形式。反觀 GARCH + Student-t 的做法,是先估計分配參數,再反推各分位數,隱含「Student-t 分配假設成立」的前提。本實驗旨在檢驗這兩種策略的實際表現差距。
實驗設計
| 項目 | 設定 |
|---|---|
| 資產 | SPY(S&P 500 ETF) |
| 數據來源 | yfinance |
| 完整期間 | 2006-01-04 ~ 2026-04-06(5,094 個交易日) |
| 樣本內(IS) | 2006-2020(3,775 觀測值) |
| 樣本外(OOS) | 2021-2026(1,319 觀測值) |
| 分位數水準 | 1%, 5%, 10%, 90%, 95%, 99% |
| 評估指標 | Pinball Loss、Kupiec LR test、DM test(Harvey 2016 門檻 ) |
三類方法:
-
GARCH Student-t :GJR-GARCH(1,1) 固定參數, 遞迴更新,VaR 由 Student-t 分位數乘以 計算。GARCH 持續性 persistence = 0.985,自由度 。
-
CAViaR(Asymmetric Slope) :直接建模 ,以 IS 期間 pinball loss 最小化選出參數,OOS 期間固定參數遞推。
-
分位數迴歸(QR) :以 ()及 為解釋變數,對各 分別 OLS 估計分位數迴歸(statsmodels QuantReg)。
核心發現
一、CAViaR 在所有分位數均勝出(Pinball Loss)
Pinball Loss(又稱 Quantile Loss)是評估分位數預測的嚴謹準則,對於目標分位數 ,若預測值 低估真實損失(即 ),懲罰為 ;若高估則懲罰為 。
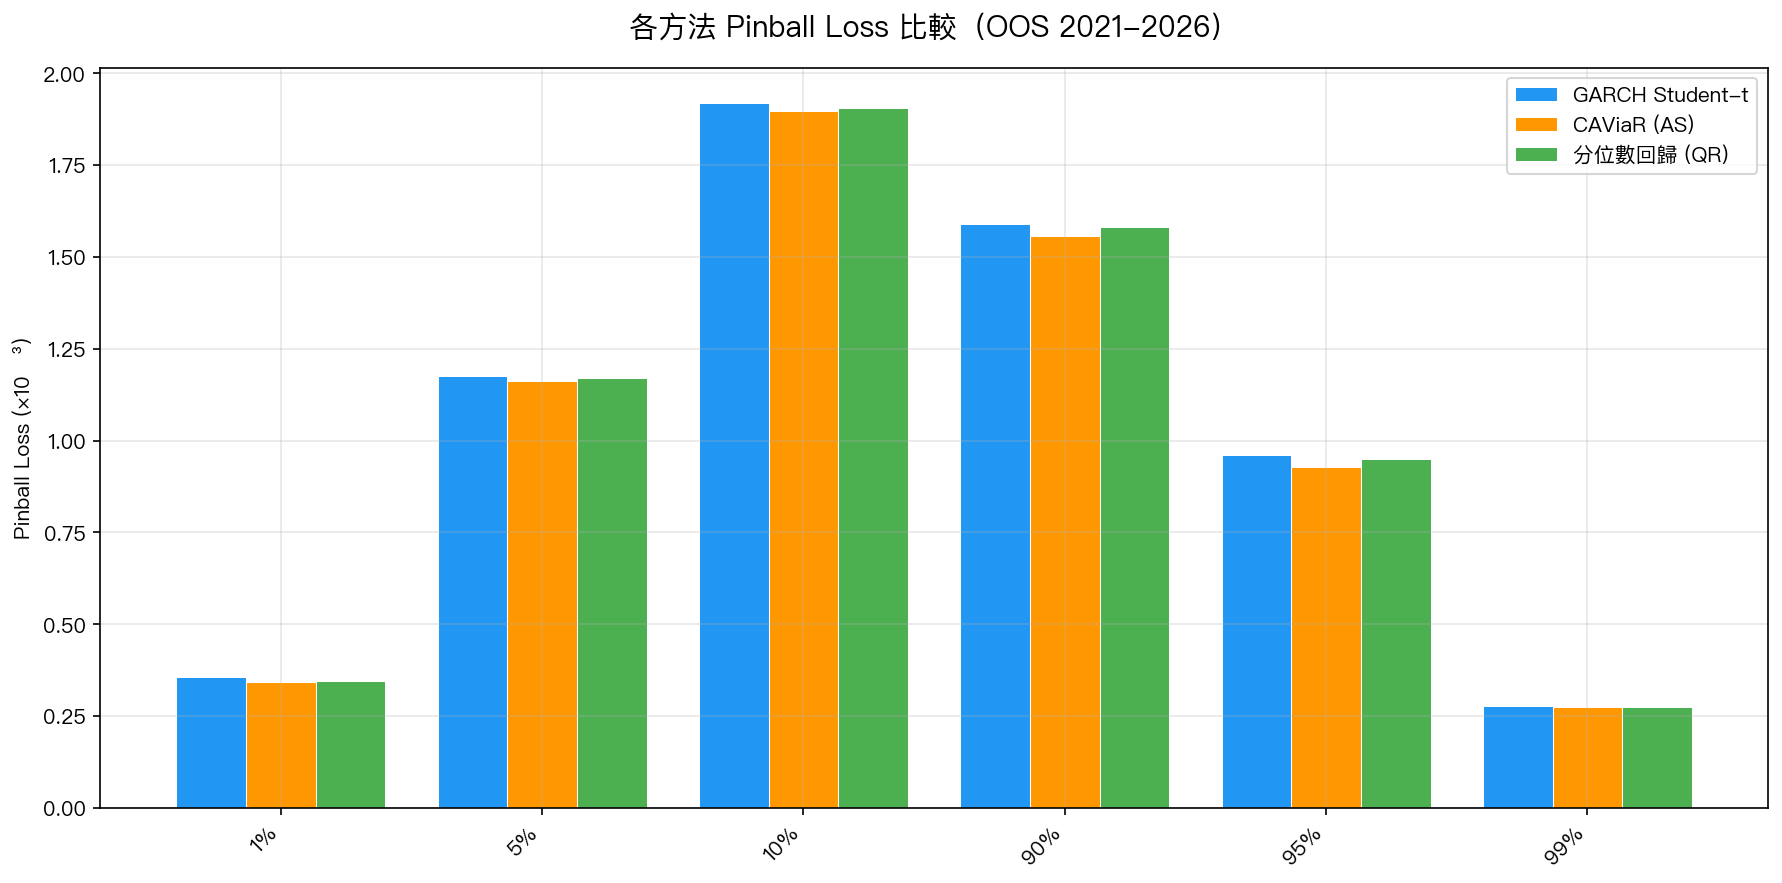 圖1:六個分位數水準下,三類模型的 OOS Pinball Loss(×10⁻³)。CAViaR 在每個水準均最低。
詳細數據如下:
| GARCH PL (×10⁻³) | CAViaR PL (×10⁻³) | QR PL (×10⁻³) | 最佳 | |
|---|---|---|---|---|
| 1% | 0.3557 | 0.3417 | 0.3445 | CAViaR |
| 5% | 1.1755 | 1.1636 | 1.1714 | CAViaR |
| 10% | 1.9201 | 1.8980 | 1.9054 | CAViaR |
| 90% | 1.5909 | 1.5566 | 1.5817 | CAViaR |
| 95% | 0.9619 | 0.9276 | 0.9493 | CAViaR |
| 99% | 0.2772 | 0.2748 | 0.2756 | CAViaR |
CAViaR 的優勢在中間分位數(5%、90%、95%)最為明顯,1% 和 99% 的極端尾部三方差異縮小。
二、GARCH 存在系統性覆蓋偏差
Kupiec (1995) 似然比檢定評估「實際違約次數是否符合名目水準」。理想模型不應被拒絕()。
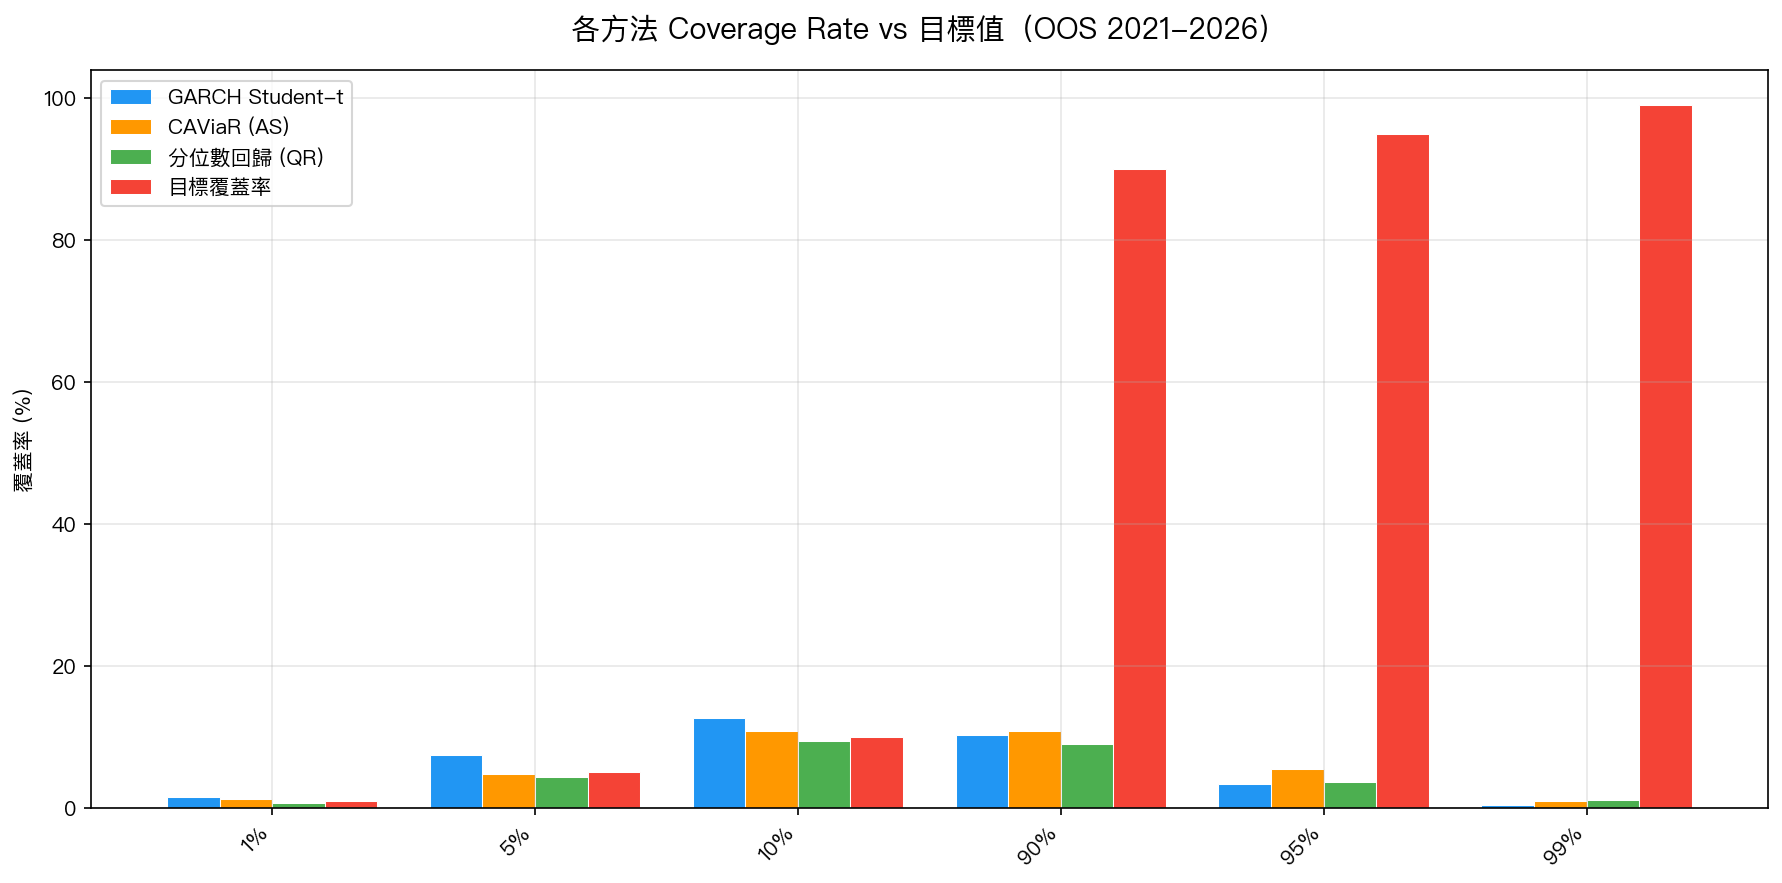 圖2:實際 Coverage Rate(%)vs 目標值。GARCH 在多個分位數出現系統性偏離;CAViaR 最接近目標值。
| 目標覆蓋率 | GARCH 實際 | CAViaR 實際 | QR 實際 | GARCH Kupiec | CAViaR Kupiec | |
|---|---|---|---|---|---|---|
| 1% | 1.0% | 1.52% | 1.21% | 0.76% | 0.080 | 0.452 |
| 5% | 5.0% | 7.43% | 4.78% | 4.32% | 0.00015 ⚠️ | 0.707 |
| 10% | 10.0% | 12.66% | 10.77% | 9.48% | 0.0019 ⚠️ | 0.359 |
| 90% | 90.0% | 10.24%(下尾) | 10.77% | 8.95% | 0.777 | 0.359 |
| 95% | 95.0% | 3.34% | 5.46% | 3.64% | 0.0032 ⚠️ | 0.451 |
| 99% | 99.0% | 0.45% | 0.91% | 1.06% | 0.0258 ⚠️ | 0.738 |
⚠️ GARCH 在 5%、10%、95%、99% 四個分位數均被 Kupiec 檢定拒絕(),顯示 Student-t 分配假設在 2021–2026 的樣本外期間並不成立。CAViaR 所有分位數 Kupiec ,無法拒絕「正確覆蓋」的虛無假設。
三、DM 檢定,差異統計顯著性
根據 Harvey, Leybourne & Newbold (2016) 的修正 DM 檢定, 才視為顯著(高度依賴多重比較控制):
- 唯一顯著差異 :,GARCH vs CAViaR,(CAViaR 顯著較佳)
- 其餘 5 個分位數:DM ,差異在統計上不顯著
這提示:雖然 CAViaR 在 Pinball Loss 上一致勝出,但差距大多介於統計雜訊範圍內,僅在 95% 分位數達到顯著門檻。Coverage Rate 的系統性偏差則是更清楚的品質差異指標。
四、VIX 對極端分位數有顯著增量預測力
以不加 VIX 的純歷史報酬 QR 為基準,加入 後:
| Pinball Loss 改善 | DM -stat | 顯著? | |
|---|---|---|---|
| 1% | 5.09% | 3.595 | 是 ✓ |
| 5% | 2.82% | 2.191 | 否 |
| 10% | 2.59% | 2.533 | 否 |
VIX 對 1% 極端損失分位數 有統計顯著的增量預測力(DM ),但對較溫和分位數(5%、10%)的改善未達 Harvey 門檻。這與 VIX 作為「尾部恐慌指標」的理論角色一致。
方法論意涵
為什麼 GARCH 的覆蓋率偏離?
2021–2026 年市場經歷多次 regime 轉換(COVID 後復甦、升息週期、通膨衝擊),GARCH 的 Student-t 分配參數在 IS 期間(2006–2020)估計後固定使用。當尾部肥厚程度()在 OOS 期間與 IS 期間不同,VaR 計算便出現系統誤差。
CAViaR 的優勢來自「非參數性質」,它不假設分配形式,直接讓分位數過程適應過去的違約行為( 包含 ),在 regime 轉換後能更快調整。
實務意義
-
風險管理建議 :若需計算 SPY 的每日 VaR(特別是 5% 和 95% 分位數),CAViaR 比 GARCH + Student-t 在 OOS 覆蓋率上更可靠,避免系統性高估或低估風險。
-
VIX 整合 :對最極端的 1% VaR,納入前日 VIX 資訊有統計顯著改善,可在 QR 框架內輕易實現。
-
差異的實際規模 :三種方法差距小,大多數 DM 不顯著()。從純 Pinball Loss 角度看,CAViaR 的提升幅度在 0.5%–3.5% 之間。實務上,Coverage Rate 的品質差異(GARCH 多個分位數被 Kupiec 拒絕)比 Pinball Loss 的微小差異更具決策意義。
局限性
- CAViaR 使用固定 IS 參數在 OOS 期間遞推(未做遞迴再估計),可能低估其真正的適應能力
- OOS 期間(2021–2026)僅包含一個完整市場週期,需更長樣本外驗證
- 樣本僅涵蓋 SPY,跨資產(GLD、TLT、QQQ)的泛化能力待驗證
- 本實驗未測試 EVT(Extreme Value Theory)方法,後者在尾部估計可能更優
結論
K967 實驗確認: CAViaR(Asymmetric Slope)是三類分位數預測方法中最可靠的選擇 。其優勢不僅體現在 Pinball Loss 的一致領先,更體現在所有分位數的 Kupiec 檢定均無法拒絕正確覆蓋,反觀 GARCH Student-t 在多個關鍵分位數有系統性偏差。VIX 對 1% 極端分位數有顯著增量預測力(DM ),建議在極端 VaR 估計中整合 VIX 資訊。
實驗腳本:experiments/k967/k967.py,結果數據:experiments/k967/k967_quantile_forecast_results.json。
數據來源:yfinance(SPY、^VIX),期間:2006-01-04 ~ 2026-04-06,樣本外 N=1,319。
參考文獻:Engle & Manganelli (2004) JBE;Kupiec (1995) J. Derivatives;Harvey, Leybourne & Newbold (2016) IJF。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊