K2001:懲罰式平滑波動濾波器對 HAR 與 GARCH——QLIKE 部分勝出,MSE 不重現,一格取決於 HAR 的極小預測
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K2001:懲罰式平滑波動濾波器對 HAR 與 GARCH——QLIKE 部分勝出,MSE 不重現,一格取決於 HAR 的極小預測
K2001 是預註冊實驗,本文報告它唯一一次正式執行的結果。問題有兩個:其一,依 Xie、Pu、Lan 與 Wu(2026,Journal of Futures Markets)摘要描述、由本平台以假設重建的懲罰式平滑波動濾波器(下稱 FFA),在 ^GSPC 與 ^TWII 上的樣本外 QLIKE 是否低於 HAR 與 GARCH(1,1);其二,若有優勢,是否集中在低、中波動 regime。正式結果標籤為 PARTIAL:確認性家族 36 個假說經 BH 校正後拒絕 9 個,其中 H1 的 4 個拒絕全部是 FFA_BETTER,沒有 FFA_WORSE;H3 沒有任何拒絕;換成 MSE 後 36 個假說拒絕 0 個。事後診斷另顯示,GSPC h=1 對 HAR 這一格的 H1 判定取決於 HAR 的極小預測。本文把正式結果與事後診斷並列,並說明哪些說法得不到這些結果的支持。
設計與判定規則
- 資料與樣本外區間。 ^GSPC 與 ^TWII 為確認性市場,台指期(TX)只做描述。GSPC 的 h=1 樣本外原點從 1999-11-26 到 2026-10-15,共 6762 個。
- 預測。 期距 h 為 1、5、22 個交易日;FFA 每 21 個交易日重新估計一次,在 192 組(λ1、λ2)網格上選參數。基準為 HAR 與 GARCH(1,1)。
- 損失。 主要損失是 QLIKE(actual/predicted 方向),穩健性損失是 MSE。target 是含隔夜的收盤對收盤報酬平方。
- H1。 每格以 canonical
dm_test檢定 d = L_FFA − L_B;t 為負表示 FFA 的損失較低。 - H2 與 H3。 以預測原點當下已知的 VIX 三分位分組,對 d 做三個 regime 虛擬變數的 OLS,共變異數用 Newey–West。H2 的對立假說是低、中原點合併後 d 的平均小於 0(FFA 在低、中 regime 較佳);H3 的對立假說是高 regime 的 d 比低、中合併更大(FFA 在高 regime 相對較差)。
- 多重檢定與判定。 12 格 × 3 個假說共 36 個 p 值,做 BH-FDR(q = 0.05);Harvey 門檻 |t| > 3;MCS 為支持性證據(α = 0.1,10,000 次 bootstrap,seed 2001)。CONCENTRATED 需要 H2 與 H3 同時被拒絕;H2 被拒絕而 H3 未被拒絕,記為 ADVANTAGE_NOT_CONCENTRATED。
正式結果:12 格中 4 格 FFA_BETTER,8 格 NO_DIFFERENCE,0 格 FFA_WORSE
| 市場 | h | 對手 | n | mean_d | H1 t | H1 BH p | H1 判定 | H2 BH 拒絕 | H3 BH 拒絕 | concentration |
|---|---|---|---|---|---|---|---|---|---|---|
| GSPC | 1 | HAR | 6762 | -276.8 | -1.6734 | 0.155 | NO_DIFFERENCE | 否 | 否 | NO_LOW_MID_ADVANTAGE |
| GSPC | 1 | GARCH | 6762 | -0.05008 | -5.9256 | 5.88e-08 | FFA_BETTER | 是 | 否 | ADVANTAGE_NOT_CONCENTRATED |
| GSPC | 5 | HAR | 6758 | -0.02887 | -2.7589 | 0.0262 | FFA_BETTER | 是 | 否 | ADVANTAGE_NOT_CONCENTRATED |
| GSPC | 5 | GARCH | 6758 | -0.03167 | -3.2137 | 0.00677 | FFA_BETTER | 是 | 否 | ADVANTAGE_NOT_CONCENTRATED |
| GSPC | 22 | HAR | 6741 | -0.6094 | -1.0048 | 0.405 | NO_DIFFERENCE | 否 | 否 | NO_LOW_MID_ADVANTAGE |
| GSPC | 22 | GARCH | 6741 | 0.05971 | 1.5321 | 0.197 | NO_DIFFERENCE | 否 | 否 | NO_LOW_MID_ADVANTAGE |
| TWII | 1 | HAR | 4674 | -0.02292 | -2.1046 | 0.102 | NO_DIFFERENCE | 否 | 否 | NO_LOW_MID_ADVANTAGE |
| TWII | 1 | GARCH | 4674 | -0.02519 | -1.7260 | 0.152 | NO_DIFFERENCE | 是 | 否 | ADVANTAGE_NOT_CONCENTRATED |
| TWII | 5 | HAR | 4670 | -0.02721 | -2.5417 | 0.0443 | FFA_BETTER | 否 | 否 | NO_LOW_MID_ADVANTAGE |
| TWII | 5 | GARCH | 4670 | -0.02618 | -1.9041 | 0.121 | NO_DIFFERENCE | 是 | 否 | ADVANTAGE_NOT_CONCENTRATED |
| TWII | 22 | HAR | 4653 | -0.03275 | -2.0878 | 0.102 | NO_DIFFERENCE | 否 | 否 | NO_LOW_MID_ADVANTAGE |
| TWII | 22 | GARCH | 4653 | -0.03178 | -2.0884 | 0.102 | NO_DIFFERENCE | 否 | 否 | NO_LOW_MID_ADVANTAGE |
BH 在 36 個假說中拒絕 9 個:H1 4 個、H2 5 個、H3 0 個。9 是假說的個數,不是 H1 勝出的格數。H1 的 |t| 超過 Harvey 門檻的有 2 格:GSPC h=1 與 h=5 對 GARCH,t 分別為 -5.9256 與 -3.2137。h=22 的 H1、H2、H3 都沒有被拒絕。台指期的 18 個描述性假說拒絕 0 個。
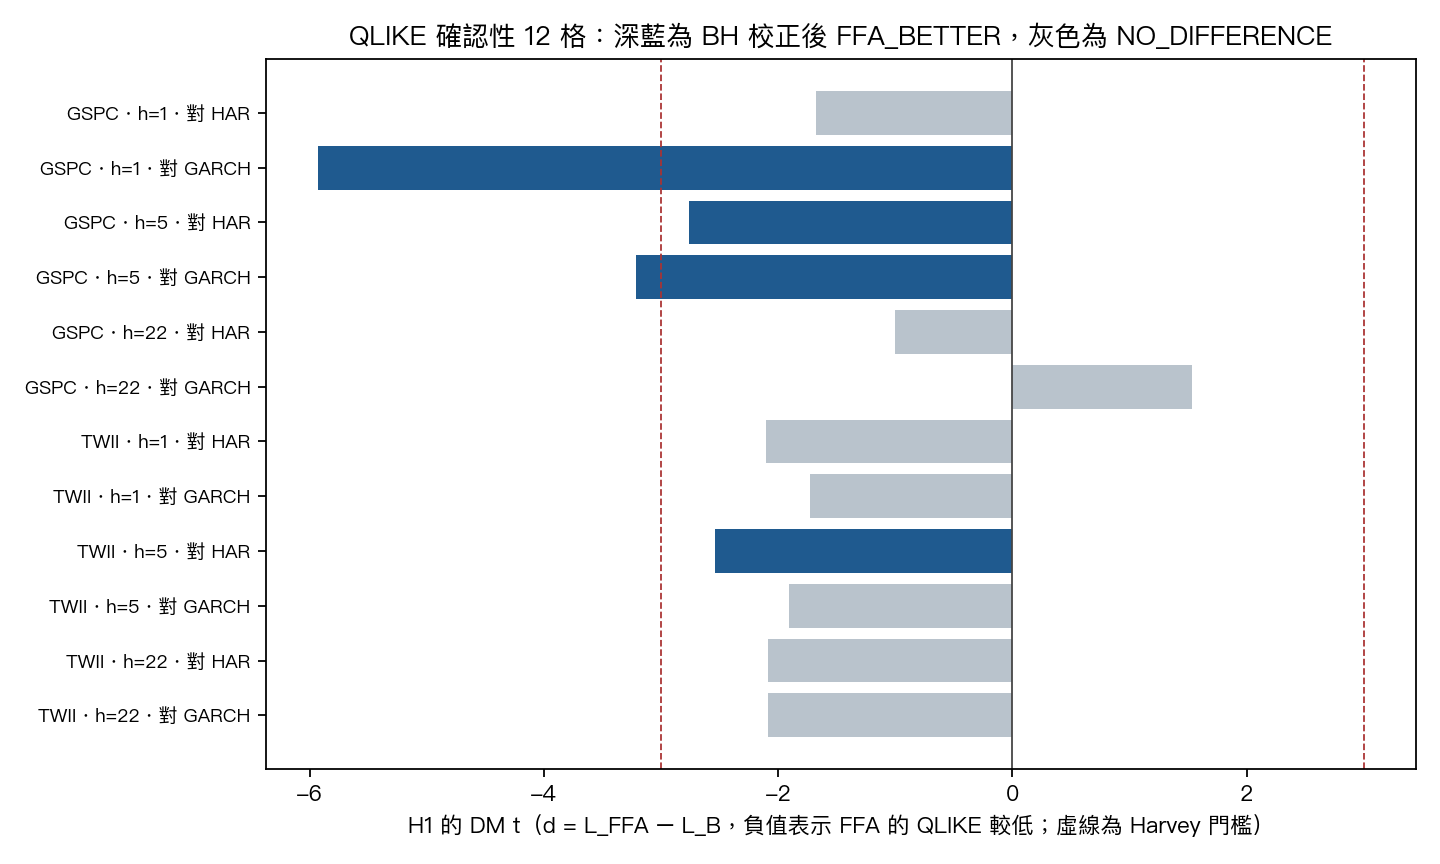
集中假說:H2 在 5 格被拒絕,H3 在 0 格被拒絕
兩個市場的 concentration 標籤都是 NULL,沒有任何 CONCENTRATED 的格。這個結果要讀得精確:H2 被拒絕,表示在這些格上低、中 regime 合併後 FFA 的損失顯著較低;H3 未被拒絕,只表示沒有證據顯示 FFA 在高 regime 相對較差,不表示各 regime 的優勢相同。四個 FFA_BETTER 格的高 regime HAC 標準誤都大於低 regime,對高 regime 差異的檢定因此較不敏感。
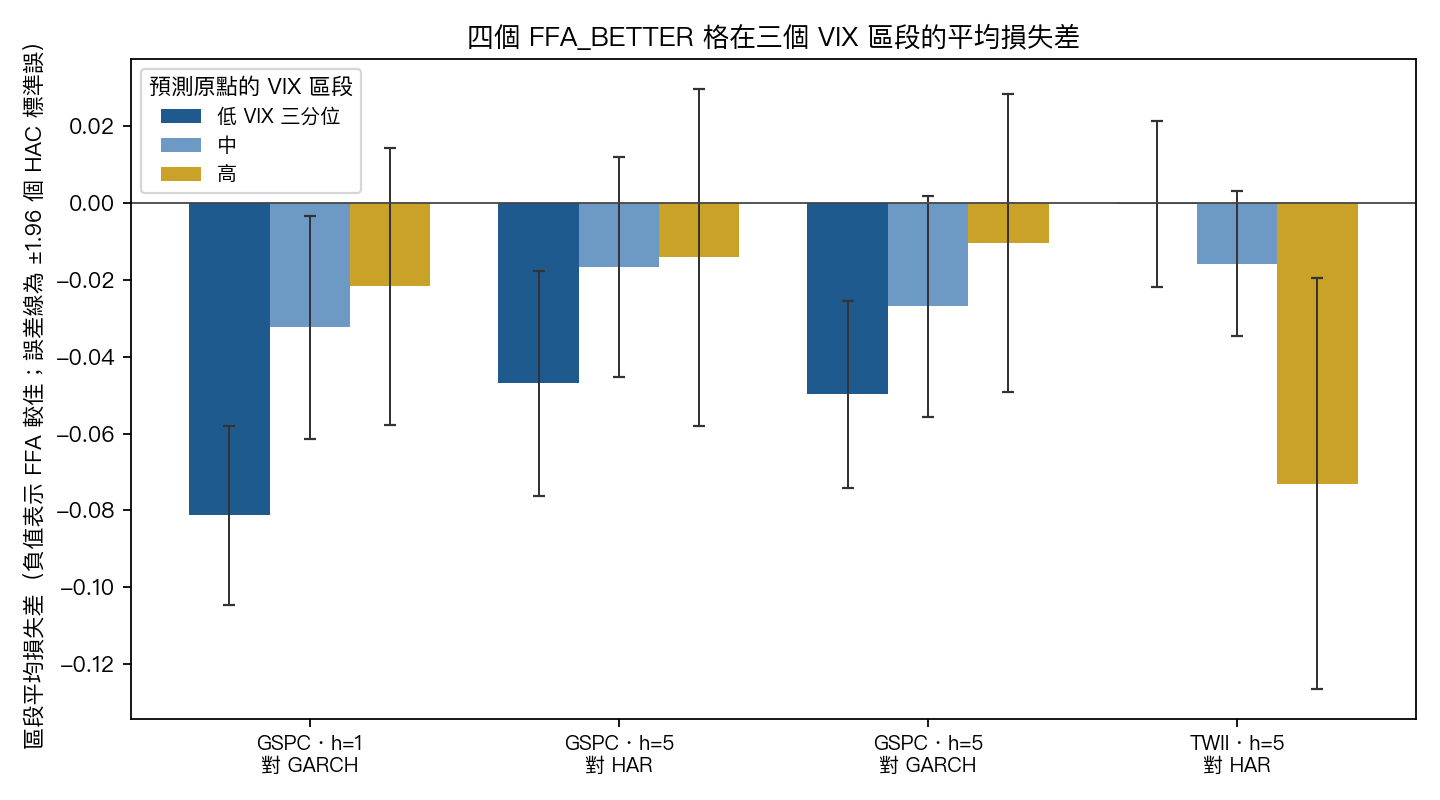
點估計的方向因市場而異:GSPC 三個 FFA_BETTER 格的低 regime 平均損失差都比高 regime 更負,TWII h=5 對 HAR 則相反。GSPC h=1 對 GARCH 的區段平均損失差在低 regime 為 -0.0813,在高 regime 為 -0.0217,H3 的 t 為 1.9510;TWII h=5 對 HAR 的方向相反,低 regime 為 -0.0002,高 regime 為 -0.0730,H3 的 t 為 -2.3733。H3 是單尾檢定,本文不對反向結果作顯著性主張。
事後診斷:HAR 的極小預測
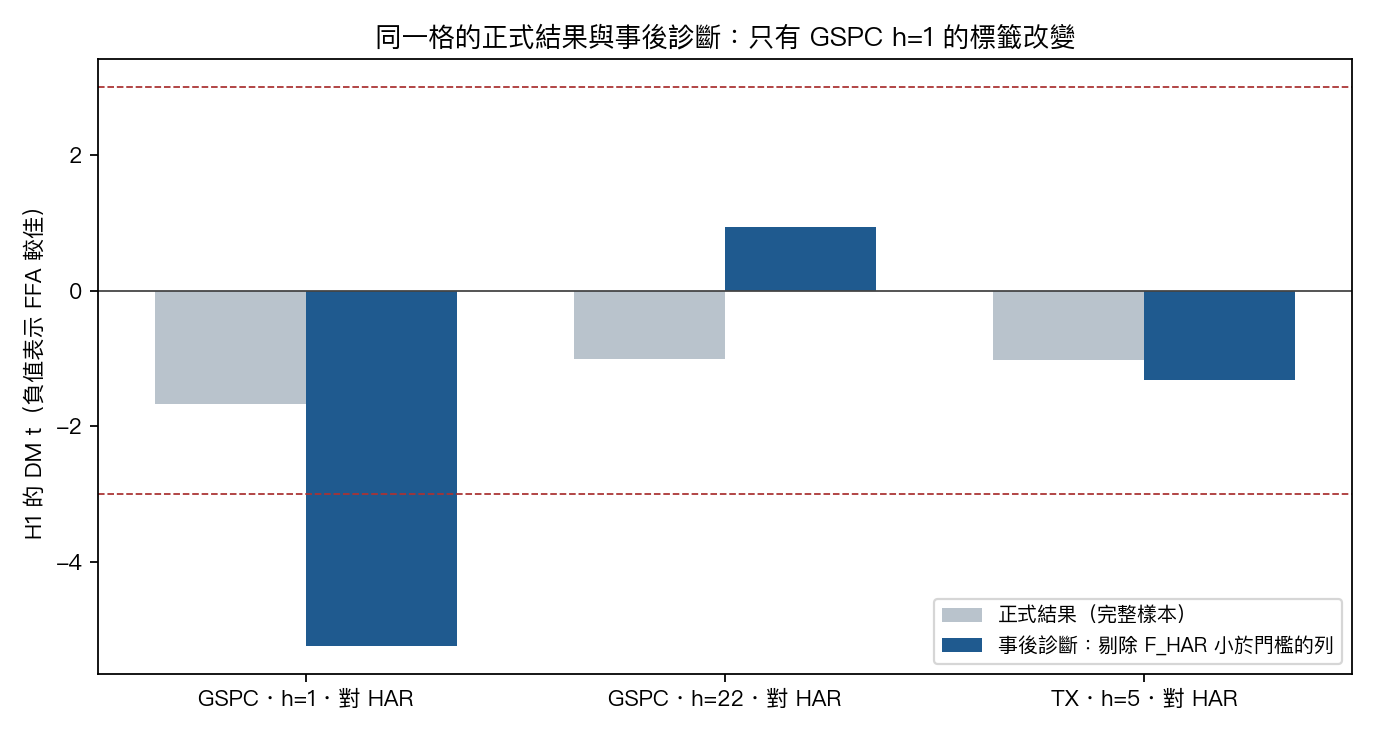
QLIKE 的 actual/predicted 項在預測值極小時會很大。依預註冊 §5.2,HAR 預測不為正時改用該次重新估計訓練列上最小的正 fitted value;GSPC h=1 有 143 次這樣的取代。預測序列檔沒有取代旗標,能辨識的只有 F_HAR 小於 1e-06 的列:GSPC h=1 有 158 列。 1e-06 是看過結果之後選的診斷門檻,不是預註冊的篩選 ,下表只用來顯示敏感度,不是另一組確認性結果;剔除列後保留原日期順序,HAC 統計量在保留的序列上計算。
| 格 | 情境 | 剔除列 | 保留 n | mean_d | H1 t | H1 BH p | H1 判定 | concentration |
|---|---|---|---|---|---|---|---|---|
| GSPC h=1 對 HAR | 正式(完整樣本) | 0 | 6762 | -276.8 | -1.6734 | 0.155 | NO_DIFFERENCE | NO_LOW_MID_ADVANTAGE |
| 剔除 F_HAR 小於門檻的列 | 158 | 6604 | -0.1721 | -5.2364 | 1.52e-06 | FFA_BETTER | ADVANTAGE_NOT_CONCENTRATED | |
| 再剔除零 target 列 | 161 | 6601 | -0.1722 | -5.2354 | 1.53e-06 | FFA_BETTER | ADVANTAGE_NOT_CONCENTRATED | |
| GSPC h=22 對 HAR | 正式(完整樣本) | 0 | 6741 | -0.6094 | -1.0048 | 0.405 | NO_DIFFERENCE | NO_LOW_MID_ADVANTAGE |
| 剔除 F_HAR 小於門檻的列 | 12 | 6729 | 0.02355 | 0.9361 | 0.434 | NO_DIFFERENCE | NO_LOW_MID_ADVANTAGE | |
| TX h=5 對 HAR | 正式(完整樣本) | 0 | 482 | -4.556 | -1.0279 | 0.997 | NO_DIFFERENCE | NO_LOW_MID_ADVANTAGE |
| 剔除 F_HAR 小於門檻的列 | 1 | 481 | -0.06374 | -1.3226 | 0.997 | NO_DIFFERENCE | NO_LOW_MID_ADVANTAGE |
GSPC h=1 對 HAR 的正式標籤是 NO_DIFFERENCE,mean_d 為 -276.8,平均值由少數極小預測主導。剔除 F_HAR 小於門檻的列後,mean_d 變成 -0.1721,H1 t 由 -1.6734 變為 -5.2364,判定翻成 FFA_BETTER。同一個診斷下,家族拒絕數由 9 變為 11,Harvey 格由 2 變為 3,兩個市場的 dominance、concentration 與整體標籤 PARTIAL 不變。GSPC h=22 與 TX h=5 剔除後仍是 NO_DIFFERENCE;h=22 的 mean_d 符號因此改變,但 t 遠低於任何門檻。正式標籤是凍結規則對完整樣本的輸出,維持不變。
零 target 另行處理:收盤等於前一日收盤時 target 為 0,GSPC h=1 有 3 列、TWII h=1 有 2 列,沒有刪除,canonical QLIKE 以 1e-16 的下限處理。只剔除零 target 的診斷沒有改變任何格的標籤。
MSE 穩健性與 MCS
MSE 家族 36 個假說拒絕 0 個,整體標籤 NOT_REPLICATED。loss_dependent 在兩個市場都是 false,原因是 MSE 的 NULL 不屬於預註冊定義的 loss-dependent 組合,這不表示 MSE 重現了 QLIKE 的結果。MCS(QLIKE,α = 0.1)在 9 個市場 × 期距組合中,只有 GSPC h=5 把集合縮成 FFA 一個(FFA 的 MCS p 為 1.0,HAR 與 GARCH 均為 0.0946);其餘 8 個組合三個模型都留在集合內。
與事前預期相反的結果
預註冊 §8 的非約束性事前預期是:h=1 時 FFA 對 GARCH 為 FFA_WORSE 或 NO_DIFFERENCE。實際上 GSPC h=1 對 GARCH 為 FFA_BETTER(mean_d -0.05008,H1 t -5.9256),方向與預期相反;TWII h=1 對 GARCH 的 H1 為 NO_DIFFERENCE(t -1.7260),只有 H2 被拒絕。本文不以事後敘事把這個方向說成可預期。
這些結果不支持什麼
- 不支持「FFA 全面優於 HAR 或 GARCH」。 QLIKE 十二格中只有四格 FFA_BETTER,其餘八格 NO_DIFFERENCE;MSE 與台指期描述性比較均為 0 個拒絕;整體標籤是 PARTIAL。
- 不支持「優勢集中在低、中 regime」,也不支持「各 regime 的優勢相同」。 H2 在 5 格被拒絕,H3 在 0 格被拒絕,concentration 兩市場皆 NULL。
- 不驗證也不否定原文。 FFA 的輸入、懲罰形式、單邊用法、預測形式、λ 選法、尺度校正與視窗長度,全部是本平台的假設 A1–A8;原文全文無法取得。
- 資訊集不同,不能把對 GARCH 的差異歸因於平滑本身。 FFA 與 HAR 的輸入是不含隔夜的每日 Parkinson range,GARCH(1,1) 的輸入是收盤對收盤報酬,target 則含隔夜。
- 這是預測損失的比較,不是交易績效。 本文沒有訊號、部位或成本。
復現與資料來源
結果檔為 experiments/K2001/k2001_results.json(正式執行)與 experiments/K2001/k2001_floor_sensitivity_results.json(事後診斷,只讀凍結的預測序列 k2001_forecasts.csv 與正式結果)。價格資料為 Yahoo Finance 的 ^GSPC 與 ^TWII 日線,台指期日盤資料取自本平台既有的期交所整理檔。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊