K2007:連假前報酬與連假後報酬平方的預註冊檢驗,台股與道瓊四個假說均未達支持門檻
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K2007:連假前報酬與連假後報酬平方的預註冊檢驗,台股與道瓊四個假說均未達支持門檻
K2007 檢驗兩個關於交易所休市日的老說法:連假前最後一個交易日(PRE)的平均報酬高於一般日,連假後第一個交易日(POST)的報酬平方(原始二階動差)高於一般日。主檢定以 ^TWII 為主、^DJI 為對照,報酬日期 2003-01-02 至 2026-09-30,依未修改的預註冊 r2 執行。四個假說經 Holm 校正後,H1(TW 報酬)、H2(US 報酬)、H4(US 報酬平方)不支持;H3(TW 報酬平方)的 HAC z 為 2.8719、Holm p 為 0.008161,Holm 條件已成立但 z 未達預選的 3.0 門檻,依決策規則的順序分類為無法判定。這是 null/mixed 結果:沒有任何假說達到支持,「不支持」也不能讀成效果為零。
文獻位置與增量
早期美國研究(Ariel 1990;Lakonishok & Smidt 1988)在 1960 至 1980 年代的道瓊與 CRSP 指數樣本中報告節前日平均報酬偏高,Kim & Park (1994) 另在英國與日本報告同方向的結果;McLean & Pontiff (2016) 發現學術文獻發表的報酬可預測性在發表後平均衰退。本樣本對這些文獻而言全是發表後樣本。以上方向依其公開摘要引用。本題的增量限於:^TWII 的節前價格報酬與節後二階動差、^DJI 對照、排除普通週末與非排程缺口的可重現日曆定義,以及固定的樣本與推論規格;不宣稱首次發現假日效應。
設計
- 資料。 凍結的 Yahoo Finance 價格指數(^TWII、^DJI;價格指數,不含股利)與 XTAI/XNYS 交易所日曆的 final vintage;沒有逐年公告 vintage。兩個市場分開估計,不以同一日期 join 兩市場資訊。
- 事件定義。 r_t 為當地收盤對前一交易日收盤的對數報酬。缺口只計週一至週五的休市日,週末不算。PRE 是缺口在 t 與下一個交易日之間的日子,POST 是缺口在前一交易日與 t 之間的日子,其餘為一般日;缺口含非排程休市或資料衝突日期者改列 EXCL,排除於主要與穩健性迴歸之外。
- 計數。 TW 的 PRE、POST、EXCL、一般日分別為 165、166、60、5,426;US 分別為 214、215、10、5,535。
- 主要檢定。 對 r_t(H1、H2)或 r_t²(H3、H4)做 OLS,解釋變數為常數、PRE、POST,statsmodels 0.14.6 的 Bartlett HAC 共變異數;落後期 L 取 max(1, min(ceil(n^(1/3)), n // 4)),TW 為 18,US 為 19。z 是係數除以 HAC 標準誤,單尾 p 由常態近似取得。
- 多重檢定與分類。 主要檢定族為 H1 至 H4 的單尾 p,Holm(family-wise α = 0.05)決定分類,BH 只供比較。依序套用:z 或 Holm p 非有限值為無法判定;z 小於 2.0 為不支持;z 小於 3.0(研究者參考 Harvey、Liu 與 Zhu 2016 預選的保守門檻,不是該文對本檢定的錯誤率保證)或 Holm p 不低於 0.05 為無法判定;其餘為支持。之後 R7 落後期翻轉與負對照降級各自可把分類改為無法判定。
- 預註冊的盲性。 盲性是 target-specific 的自我聲明:作者事前知道文獻摘要所寫的方向,沒有宣稱所有既有研究完全盲;這個限定也適用於下游引用。
主要結果
| 假說 | 市場 | 係數 | 估計值 | HAC z | 單尾 p | Holm p | n/事件日/一般日 | L | 最終分類 |
|---|---|---|---|---|---|---|---|---|---|
| H1 | TW | b_pre(r) | 0.001344 | 1.7736 | 0.03807 | 0.1142 | 5757/165/5426 | 18 | 不支持 |
| H2 | US | b_pre(r) | 0.0006942 | 1.2743 | 0.1013 | 0.2026 | 5964/214/5535 | 19 | 不支持 |
| H3 | TW | g_post(r²) | 0.0002079 | 2.8719 | 0.00204 | 0.008161 | 5757/166/5426 | 18 | 無法判定 |
| H4 | US | g_post(r²) | -1.078e-05 | -0.4375 | 0.6691 | 0.6691 | 5964/215/5535 | 19 | 不支持 |
估計值的單位是小數 log return(H1、H2)或其平方(H3、H4)。H1 的 b_pre 是 0.134 個百分點,H2 是 0.069 個百分點,兩者的 z 都小於 2.0。H3 是唯一落在中間的假說:z 為 2.8719,Holm p 為 0.008161,BH p 為 0.008161;決策規則第三步先命中「z 小於 3.0」,所以分類為無法判定,而不是支持。H4 的估計值為負,z 為 -0.4375。
分類對落後期與負對照的敏感度
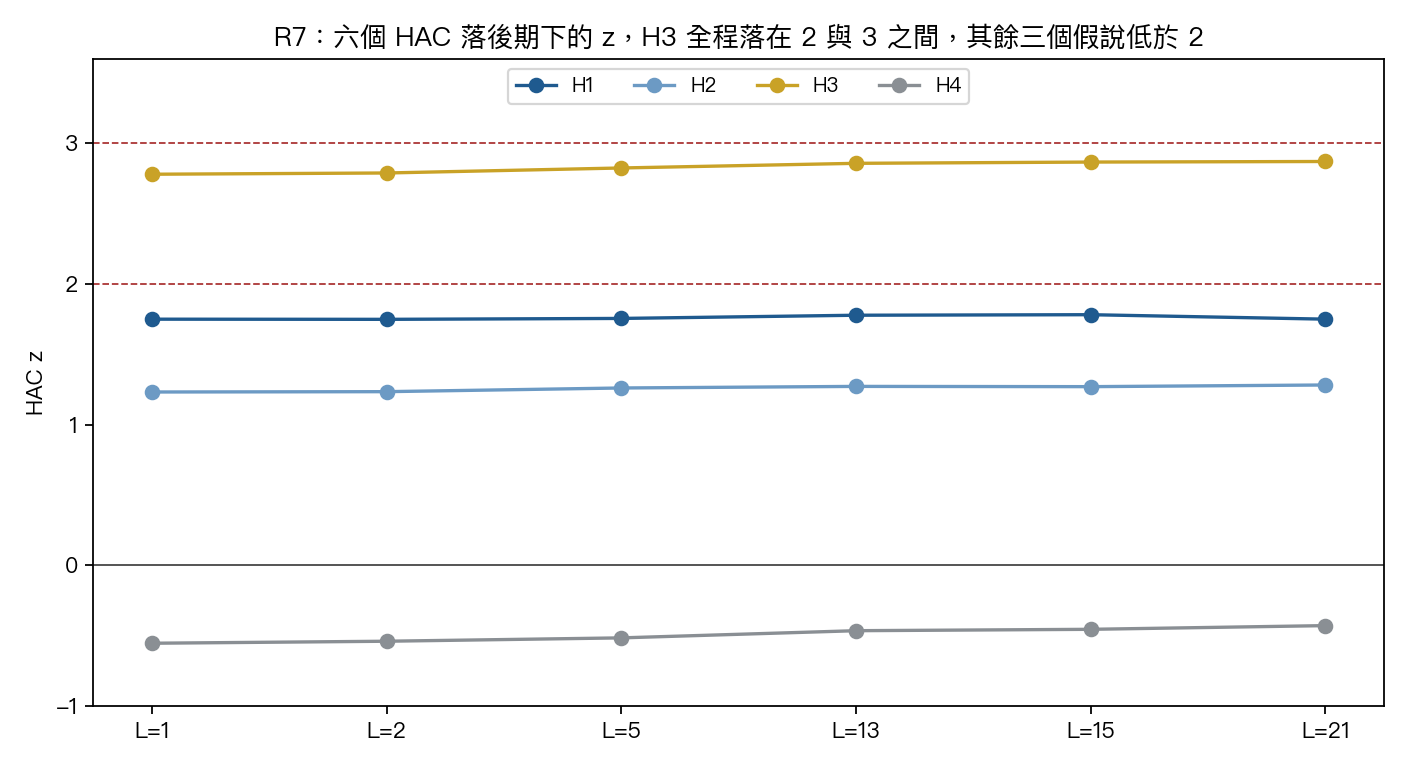
R7 在 L 取 1, 2, 5, 13, 15, 21 時各自重算四個假說的 z 與 Holm p,所有落後期的分類都與主要規格相同,沒有翻轉;H3 的 z 在 2.780 至 2.870 之間。NC1 把事件日往前與往後各平移 10 個交易日,四個假說都沒有觸發降級。NC2 從一般日隨機抽 1,000 次與事件日同數量的安慰劑日,z 達 3 的次數在 H1 至 H4 依序為 1、1、0、0,非有限值為 0 次,沒有達到降級條件。這些負對照只可能削弱支持,不能證明沒有混淆,也不提供 randomization p-value。
穩健性:各自單獨計算,只報告
| 規格(只報告,不改分類) | H1 z(TW 報酬) | H2 z(US 報酬) | H3 z(TW 報酬平方;R5 為絕對報酬) | H4 z(US 報酬平方;R5 為絕對報酬) |
|---|---|---|---|---|
| 主要規格 | 1.774 | 1.274 | 2.872 | -0.437 |
| R1 前半段(到 2015-05-29) | 2.550 | 1.290 | 2.159 | -0.355 |
| R1 後半段(2015-06-01 起) | -0.395 | 0.398 | 2.367 | -0.288 |
| R2 排除 6–9 月 | 1.356 | 1.289 | 2.729 | -0.440 |
| R3 剔除最長連假(TW 春節;US 聖誕與元旦)相鄰日 | 1.108 | 1.536 | 2.269 | -1.068 |
| R4 加星期與月初月底控制 | 1.117 | 1.390 | 2.764 | -0.283 |
| R5 替代度量(簡單報酬;絕對報酬) | 1.727 | 1.220 | 5.312 | 0.556 |
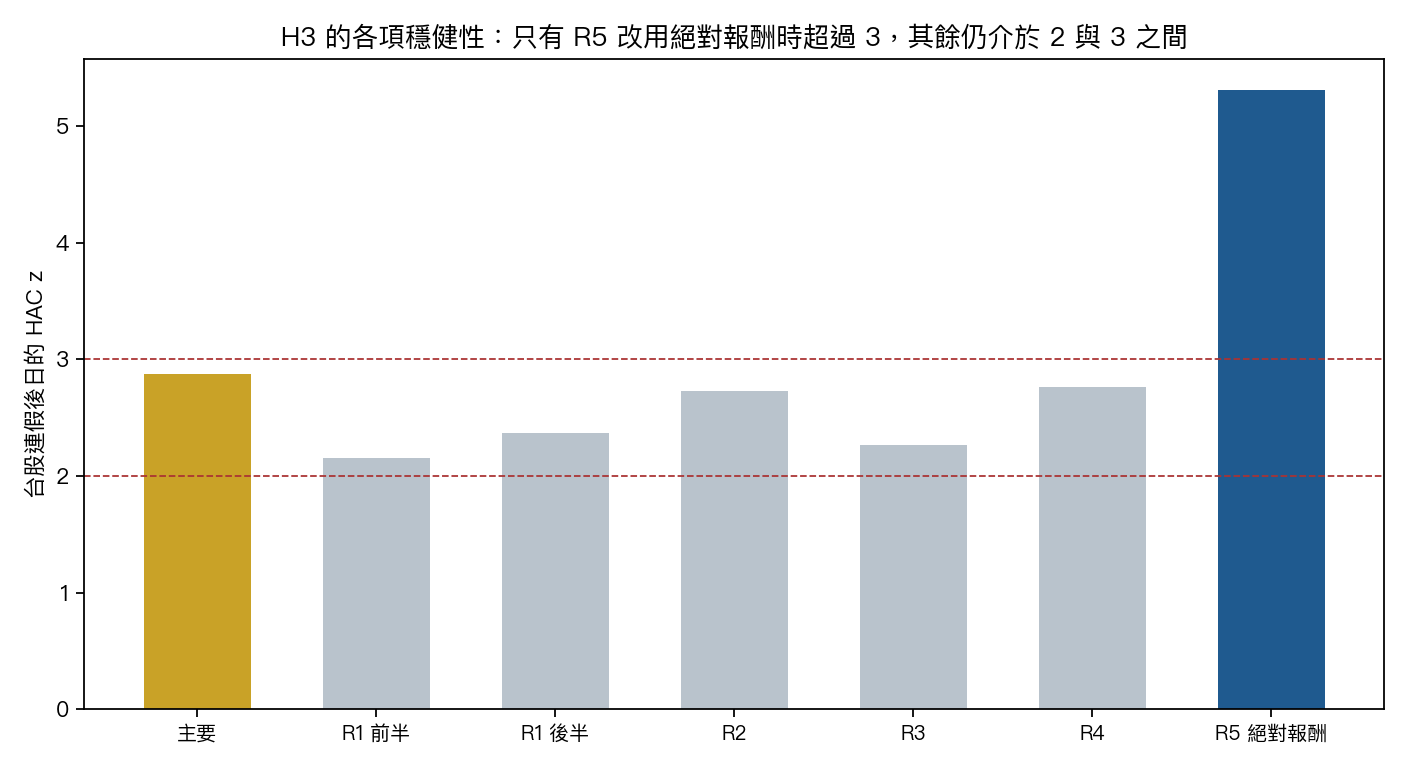
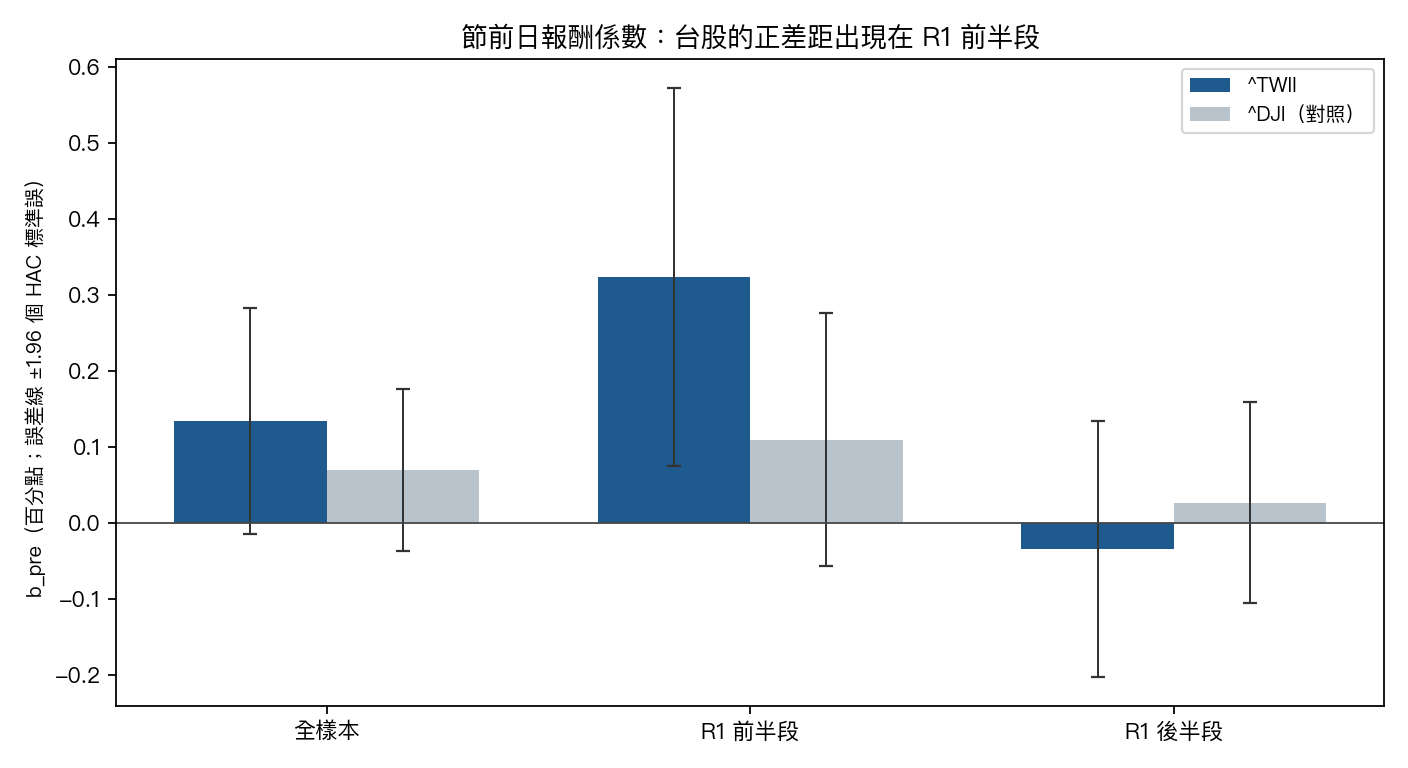
R1 至 R5 各自相對主要規格單獨計算,不交叉組合,也不改變分類。TW 的 H1 在剔除最長連假相鄰日(R3)後 z 由 1.774 降到 1.108,在前半段為 2.550、後半段為 -0.395;b_pre 在前半段為 0.32 個百分點、後半段為 -0.03 個百分點。兩個子樣本的事件日各只有 76 與 89 個,也沒有校正,不能據以推翻或確認主要規格。H3 在 R1 至 R4 的 z 都沒有達到支持門檻,也都高於不支持的下限,與主要規格同在無法判定的區間;R5 改用絕對報酬後 H3 的 z 為 5.312,比 r² 的規格高很多。分類只依預先登記的 r²,R5 不改分類,但它提示 H3 的無法判定,部分原因可能是 r² 對少數極端日的敏感度,而不只是效果大小。
次要分析:只報告,不改分類
- S1 春節(台股,描述性)。 春節前最後一個交易日共 22 次,上漲比例 90.9%,平均報酬 0.44%,中位數 0.31%;事件數約二十餘個,不作顯著性主張,也沒有納入檢定族。春節後第一個交易日的上漲比例為 68.2%。
- S2 量級。 TW 的 b_pre 為 0.134 個百分點,樣本內 PRE 事件每年約 6.95 次;事先固定的假設往返成本是 0.385 個百分點,只是靜態量級參考,不是任何商品的實際費率。指數不可直接交易,本題不推論扣成本後的獲利。
- S3 final-calendar pseudo-OOS(Clark–West)。 以過去報酬的擴張平均為小模型、以同類日(PRE、POST、一般日)的擴張平均為大模型,TW 的 Clark–West z 為 0.7616(n = 4533,單尾 p 0.2232),US 為 -0.4069(n = 4710,單尾 p 0.6580)。TW 的大模型 MSE 為 0.0001462,略高於小模型的 0.0001458。日曆旗標是 final vintage,這只是 pseudo-OOS 診斷,不能宣稱即時可交易的績效。
- S4 節後 r² 倍數(描述性)。 依缺口平日數分組,r² 的平均相對一般日的倍數如下,這不是 French 與 Roll 式的交易/非交易變異分解。
| 節後日分組 | 事件日 | r² 平均相對一般日的倍數 |
|---|---|---|
| TW,缺口 1 個平日 | 106 | 1.93 |
| TW,缺口 2 個平日 | 35 | 3.48 |
| TW,缺口 3 個平日以上 | 25 | 3.28 |
| US,缺口 1 個平日 | 215 | 0.91 |
這些結果不支持什麼
- 不支持「連假前報酬較高」。 H1、H2 在兩個市場都未達支持門檻,點估計為正但 z 小於 2.0。
- 不把 H3 讀成發現,也不讀成否證。 H3 是無法判定;H4 的對照不支持。
- 不把「不支持」寫成效果為零。 事前檢定力估計,本設計要節前日平均比一般日高約零點二三到零點三五個百分點才容易達到 3.0 門檻;觀察到的 b_pre 低於這個量級,所以只偵測得到早期文獻那種量級的效果。
- E[r²] 不是條件變異數。 H3、H4 衡量 Var(r) + E[r]² 的差異,不能直接解讀為條件變異數增加。
- 日曆與 EXCL 是事後的 final vintage。 沒有歷史公告時間戳,不能證明 prev(t) 收盤當時已知每個事件與排除旗標;EXCL 為事後排除,不能據此宣稱排除了前視。
- 這是兩個市場分開估計的歷史日曆關聯 ,不是因果識別,也不是跨市場交易訊號;價格指數不含股利,不可直接交易。
復現與資料來源
結果檔為 experiments/research_preholiday_effect_tw_us/research_preholiday_effect_tw_us_results.json,由同一入口一次寫入結果與 reproduce spec;離線重跑指令見該目錄 README。價格資料為 Yahoo Finance 的 ^TWII 與 ^DJI 日線,日曆為 XTAI 與 XNYS 交易所日曆的 final vintage。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊