分散投資的幻覺:你以為無關的資產,其實偷偷牽動著你整個組合
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
假設你手上有五個資產:美股 SPY、台股 0050、比特幣、鈾礦 ETF(URA),再放點日股。直覺上這配置很「分散」,畢竟四個地區、五種屬性、橫跨股票與另類資產。
不過資產類別不同,不等於日報酬各走各的。相關係數可以量出它們同步的程度,而同一組資產在平靜期和高波動期量到的相關係數可能不一樣。
這篇導讀把過去兩個半月做過的幾個跨資產實驗串成一條線,檢查一件事:平靜期算出的相關係數,能不能當成分散效果的保證。答案是不能直接當保證;下文逐項說明每個實驗量到什麼、沒量到什麼。
開頭先放一組參照數字:2026 年 6 月 23 日收盤,VIX 為 19.49,落在一般認定的「正常」區間。法說季前,Mag 7 的 RV30 全數高於 SPY 的 15.2%,TSLA 為 48.2%,約是 SPY 的三倍。指數表面平靜,個股之間的波動水準差距很大。
第一層:鈾礦 ETF 與美股同向變動,但沒有達到完全相關
URA 是全球鈾礦 ETF。它的日報酬與美股同步到什麼程度,是檢查它能不能分散風險的第一步。實驗 K1445 的兩個相關係數樣本不同,不能混用。
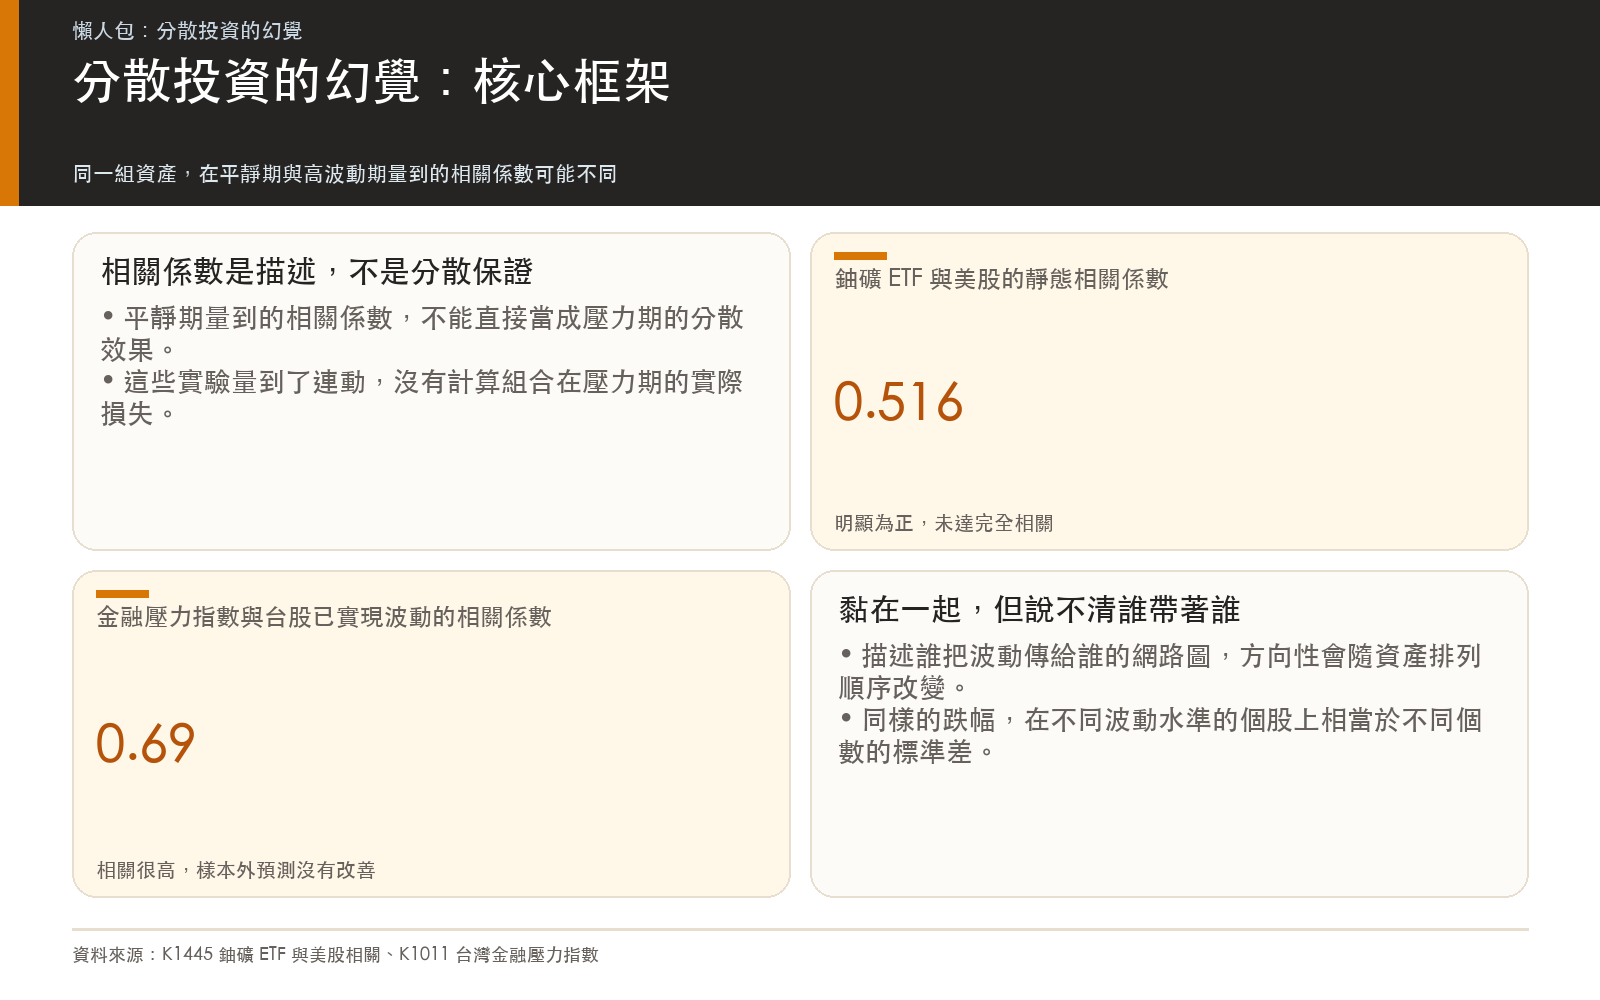
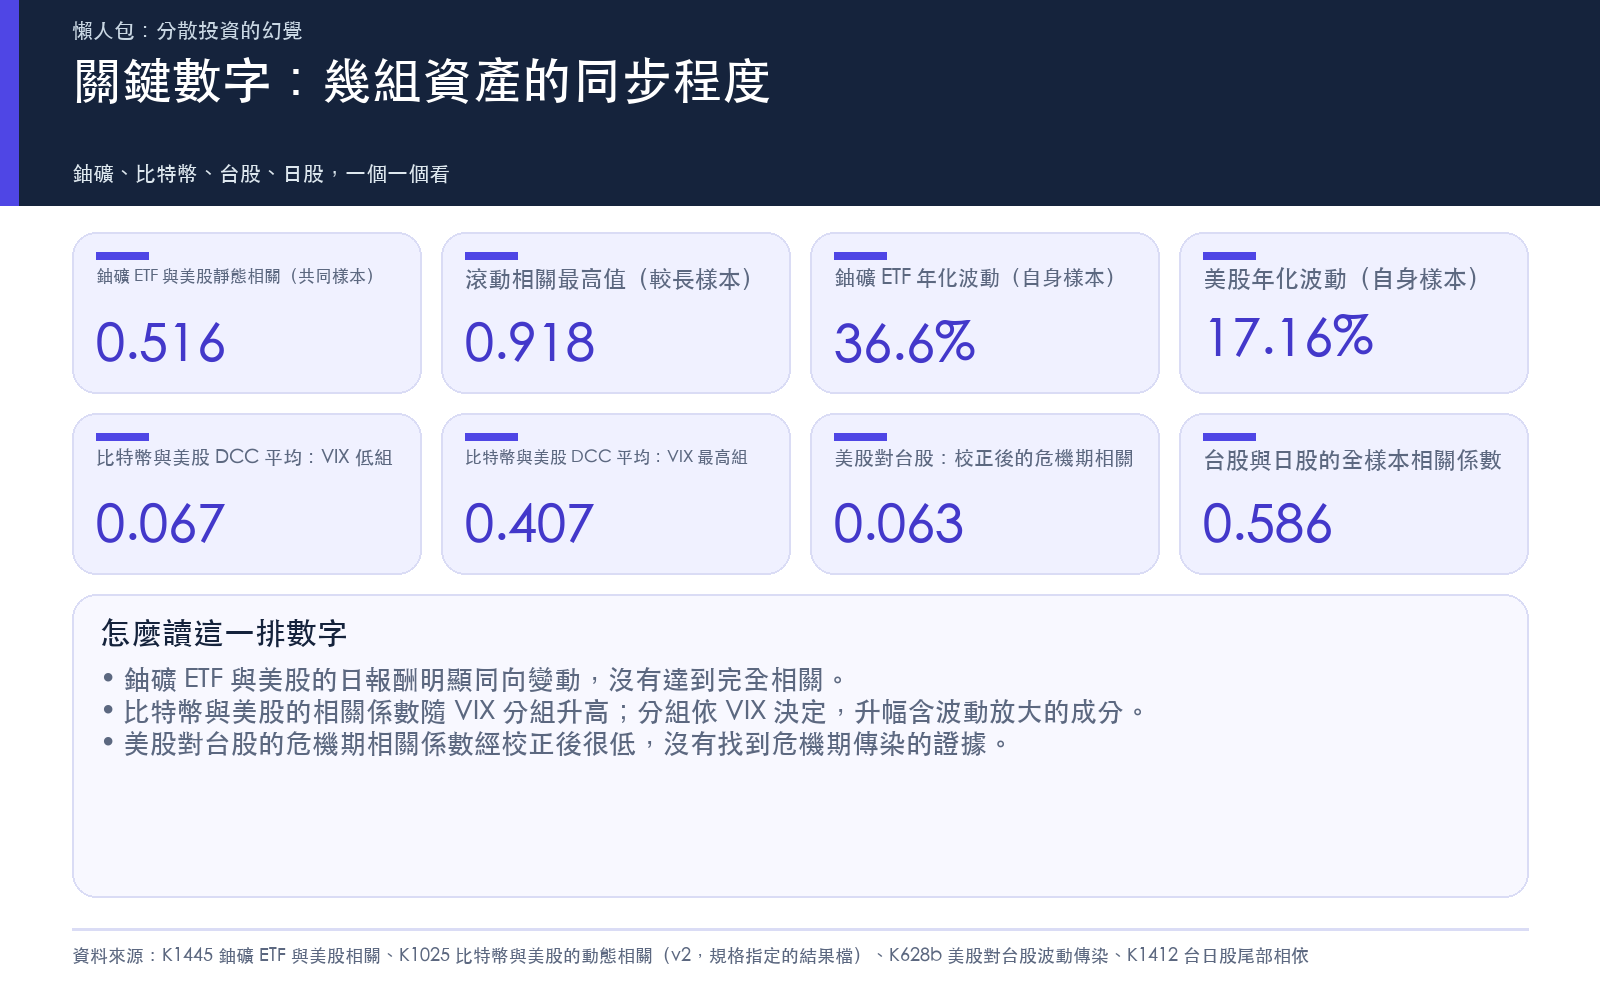
- 靜態相關係數 0.516 :URA、KRBN、SPY、TLT 四個資產的共同樣本,2020 年 8 月 3 日至 2026 年 6 月 9 日,1,470 筆日報酬。
- 60 日滾動相關係數:URA 與 SPY 的重疊樣本,2010 年 11 月 8 日至 2026 年 6 月 9 日,共 3,860 個滾動點。平均 0.531 ,最大 0.918 ,最小 -0.108 ,最近一個滾動點(2026 年 6 月 9 日)為 0.765 。
0.516 表示兩者的日報酬明顯同向變動,沒有達到完全相關。K1445 沒有估計 URA 對 SPY 的 beta,也沒有計算任何組合的波動或回撤,所以這個數字支持「URA 與美股有共同波動」,不支持「URA 完全不能分散」,也不支持「URA 是美股的放大版」。URA 自 2010 年 11 月起的樣本年化波動率是 36.6%,SPY 自 2010 年 1 月起的樣本是 17.16%,兩者的樣本期間不同。
比特幣要分開看。實驗 K1025 用 2015 年 2 月 2 日至 2026 年 4 月 8 日共 2,812 個交易日,依當日 VIX 水準把樣本分成四組,估計比特幣與 SPY 的動態條件相關係數(DCC)平均:VIX 低於 15 的 1,037 天為 0.067 ,15 至 25 的 1,386 天為 0.266 ,25 至 35 的 326 天為 0.454 ,高於 35 的 63 天為 0.407 。相關係數隨 VIX 分組升高;最高一組只有 63 天,估計的不確定性較大。
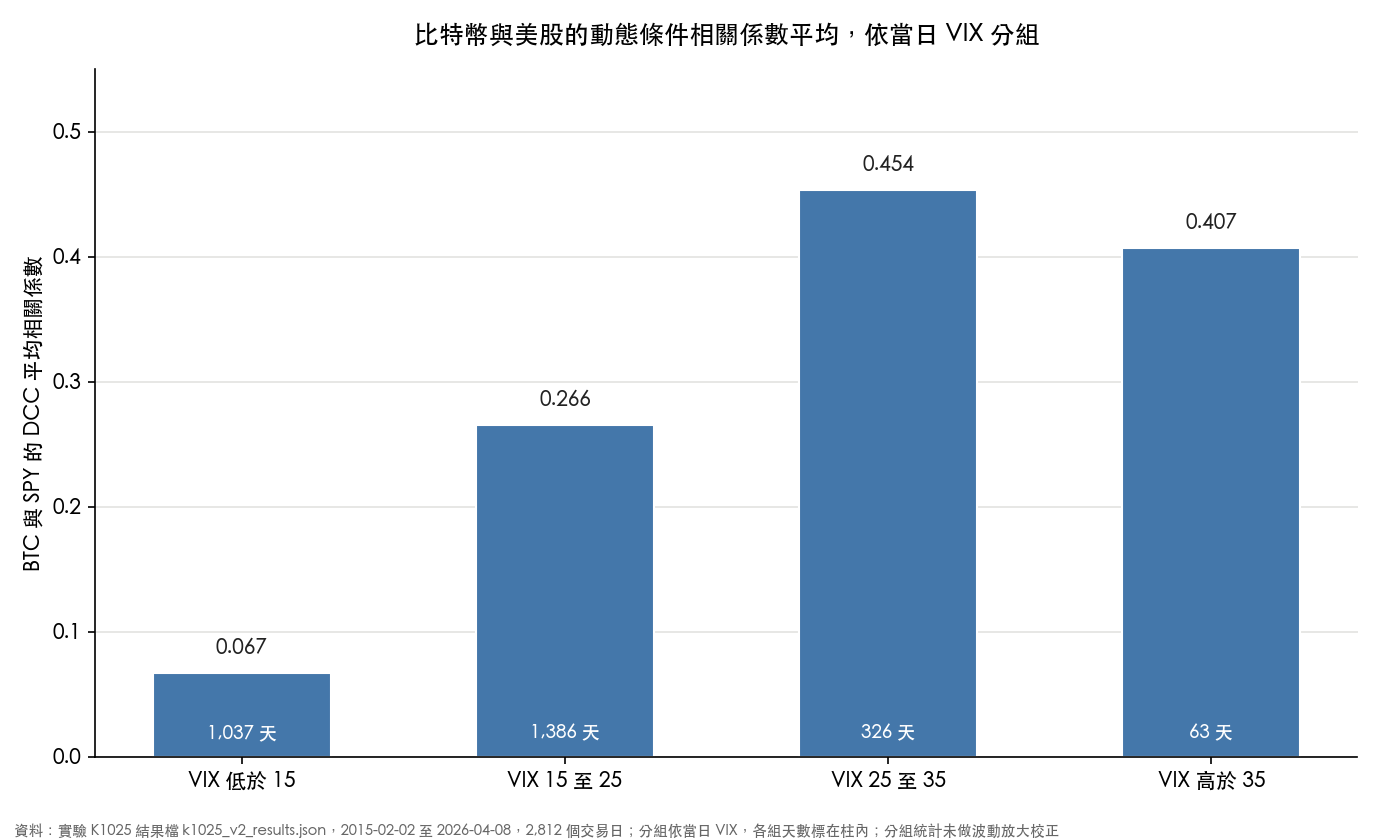 圖:比特幣與美股的動態條件相關係數(DCC)平均,依當日 VIX 分四組。樣本為 2015 年 2 月 2 日至 2026 年 4 月 8 日的 2,812 個交易日。資料來源:實驗 K1025。
這個升幅不能全部讀成「壓力期的連動變強」。分組本身依 VIX 決定,高波動樣本的相關係數會因分組方式而偏高(第二層的 Forbes-Rigobon 校正處理的就是這件事),K1025 的這組統計沒有做這項校正。K1025 的後續修訂也沒有支持「比特幣把恐慌傳給美股」:在迴歸中加入前一期 VIX 作為控制變數後,0.95 分位的係數為 0.42,95% 區間從 -0.61 到 1.14,包含零;樣本外預測的 Clark-West 統計量全樣本為 -0.12,沒有比特幣波動改善 VIX 預測的證據,但這不等於增量資訊為零。
把 URA 和比特幣放在一起,只能得到一個有限的結論:平靜期量到的相關係數,不能直接當成高波動期的分散效果。URA 的相關係數明顯為正;比特幣的相關係數依 VIX 分組而變。這些實驗都沒有計算組合在壓力期的實際損失,所以無法量化分散失效的程度。
第二層:跨市場的連動量得到,但歸因要小心
美股與台股、日股與台股的連動,在長樣本中都量得到;量到連動,不等於能指出誰影響誰。
實驗 K628b 用 2010 年 1 月至 2026 年 3 月的 4,211 個交易日,看 SPY 對 0050.TW 的波動率傳染。Granger 因果檢定在高波動期間的顯著水準極高,幾乎不可能是巧合。但危機期的相關係數經 Forbes-Rigobon 校正後只剩 0.063 (未校正為 0.150 ),沒有高於平靜期的 0.107 ,檢定沒有找到危機期傳染的證據(p 值 0.221 )。
這個檢定只能檢驗「危機期的相關結構有沒有改變」,不能說明兩邊為什麼一起動。全球風險偏好等共同因素是可能的解釋之一,K628b 沒有直接檢驗。
台日股的關係,實驗 K1412 比較台灣 50 與日經指數各占一半的組合:預測每日風險時,Student-t copula、Clayton copula 與只用相關係數的基準模型誰較準。全樣本相關係數是 0.586 。Student-t copula 相對基準的檢定量在五個樣本外起點都過了 Harvey 修正的門檻,Clayton copula 五個起點都沒過。這五個起點的樣本外區間大部分重疊,不是五次獨立重測;K1412 評估的是組合變異的預測,沒有計算兩個市場同時暴跌的實際頻率。
這兩個實驗合起來只能支持:這幾組市場之間的連動,在各自的樣本中量得到。它們沒有檢驗連動是否隨年代穩定,也沒有計算以亞洲股票配置美股組合時風險實際減少多少。
第三層:黏,不等於可以拿來預測
到這裡很多讀者會想:那我反過來用呢?既然金融股跟台股這麼黏、美股跟亞股這麼黏,我用 A 的波動去預測 B,是不是就能搶到一點 alpha?
實驗 K1011 直接做了這件事。我們追蹤台灣四大金融股(富邦金、國泰金、兆豐金、中信金)長達 14 年的波動率,合成一個「金融壓力指數」,看它能不能預測 0050 的波動。
金融壓力指數與 0050 已實現波動率的相關係數是 0.69 (2012 年至 2026 年,3,448 個樣本)。在金融市場這算很高的數字。
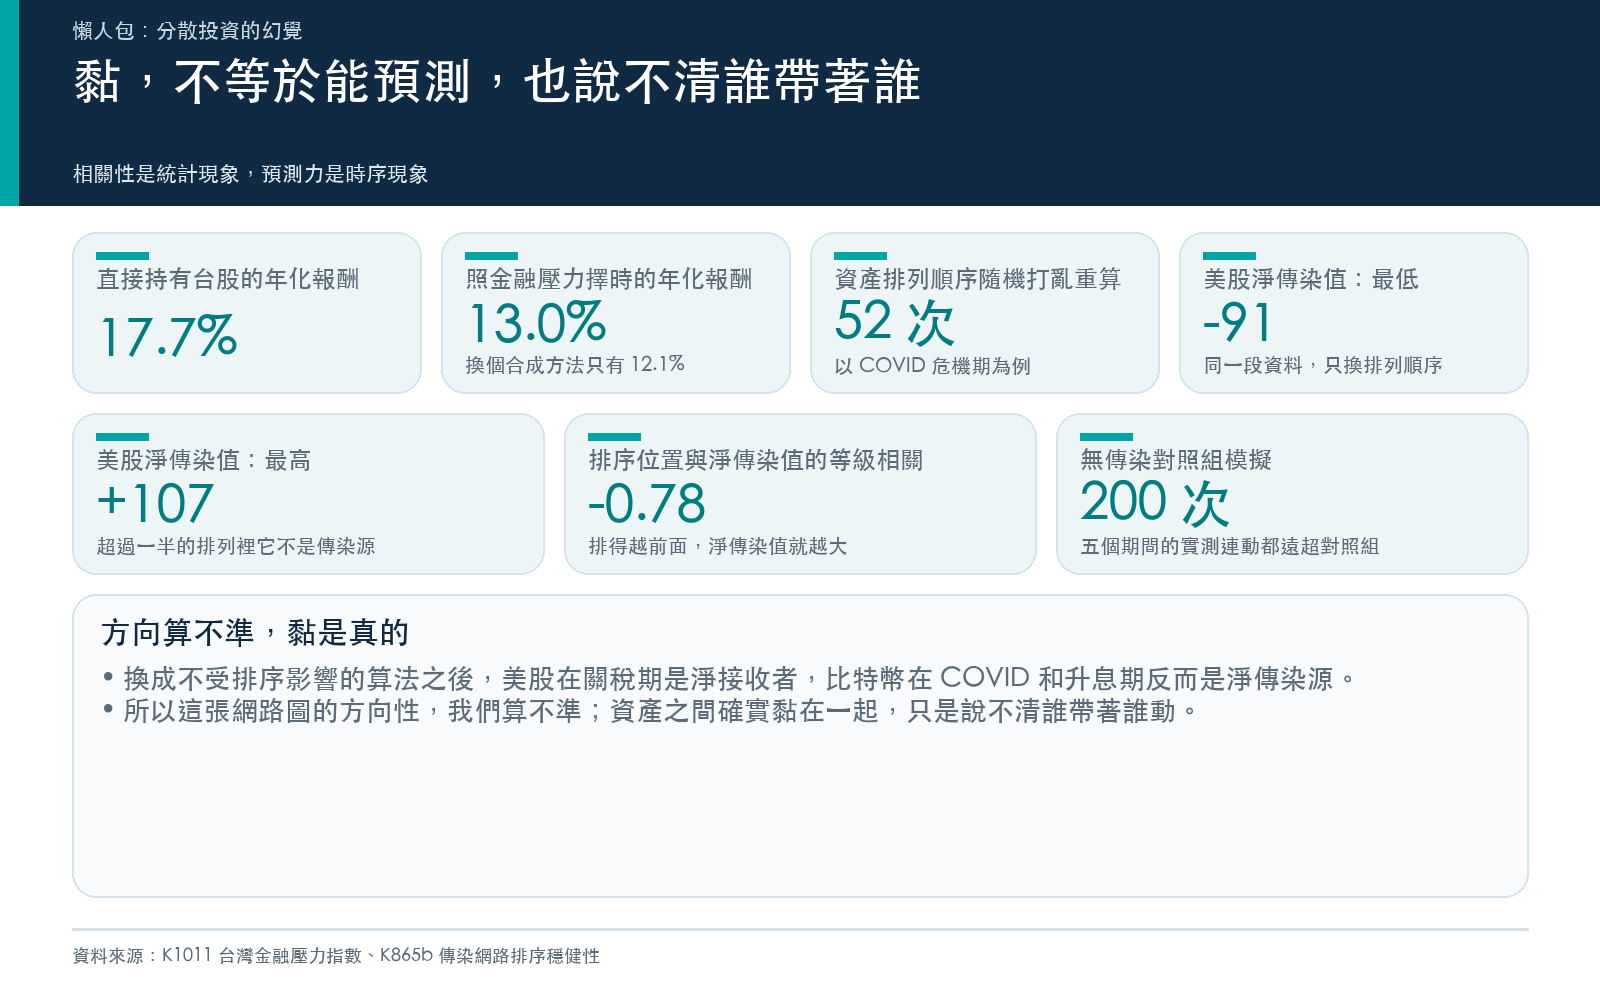
實際拿去做預測呢?樣本外(2024 年 3 月 7 日至 2026 年 4 月 7 日)的 R² 在加入金融壓力指數後為 0.9633 ,基準模型為 0.9634 ,沒有改善。把它做成擇時策略,年化報酬率是 13.04% (另一種合成方法為 12.07% ),低於直接持有 0050 的 17.66% (同為 3,448 個交易日)。
這結果不是 bug,是這個學科最重要的一條教訓: 相關性是統計現象,預測力是時序現象,這兩件事不一樣 。
兩個資產一起動,可能是因為它們同時受第三個變數驅動(全球風險偏好、流動性、美元指數)。這時候即使相關係數很高,A 也未必「領先」B;同步反應和領先關係是兩件事。把同步當成領先去做策略,在轉折點容易失靈。
第四層:黏在一起,但說不清誰帶著誰
描述「誰把波動傳給誰」的傳染網路,常用的算法對「資產排列順序」極度敏感。排序穩健性檢驗(實驗 K865b)把七個資產的順序重排 52 種重算,以 COVID 危機期為例,SPY 的淨傳染值從 -91 一路橫跨到 +107,超過一半的排列裡它根本不是傳染源;而且 SPY 排得越前面,它的淨傳染值就越大(等級相關 -0.78)。
換成完全不受排序影響的算法(GFEVD)之後,SPY 在關稅期是淨接收者,比特幣在 COVID 和升息期反而是淨傳染源。所以這張網路圖的方向性,我們算不準。
倒是有一件事站得住。我們拿「七個資產各走各的、彼此完全沒有傳染」的假資料當對照組跑了 200 次,五個期間的實測連動程度都遠遠超過對照組能生出來的水準。資產之間確實黏在一起,我們只是沒辦法說清楚誰帶著誰動。
第五層:連資產類別這個分類本身也不夠用
我們講了一整篇跨資產的連動,但如果你以為「同一類資產就會有類似行為」,這個假設同樣需要檢查。
來源文章 mile_10a52949 檢查了一個極端案例:SpaceX 掛牌後第 11 個日曆日,單日下跌 16.43%。新聞會說這是「崩盤」。該文以 SpaceX 掛牌以來 5 根日報酬估得年化波動率 231%(樣本很小,只能當量級參考),單日標準差約 14.5%,16% 的跌幅約為 1 個標準差。同樣一天下跌 16%,對年化波動率約 30% 的 Google 約為 8 個標準差,是教科書級別的尾部事件。
同樣是「科技股」,同樣是「個股」,波動水準可以差好幾倍。你用 SPY 的波動感去看 SpaceX,會把日常當成黑天鵝;你用 SpaceX 的尺去看 Google,會把黑天鵝當成日常。
這個案例提醒我們:跨資產分析不只是看相關係數, 還要看每個資產自己的波動水準 。兩個波動水準差很遠的資產,即使相關係數很高,同一天的漲跌幅度也相差很遠。
把五層串起來:實務上你該怎麼想分散?
如果這篇導讀有一個實務 takeaway,會是這個:
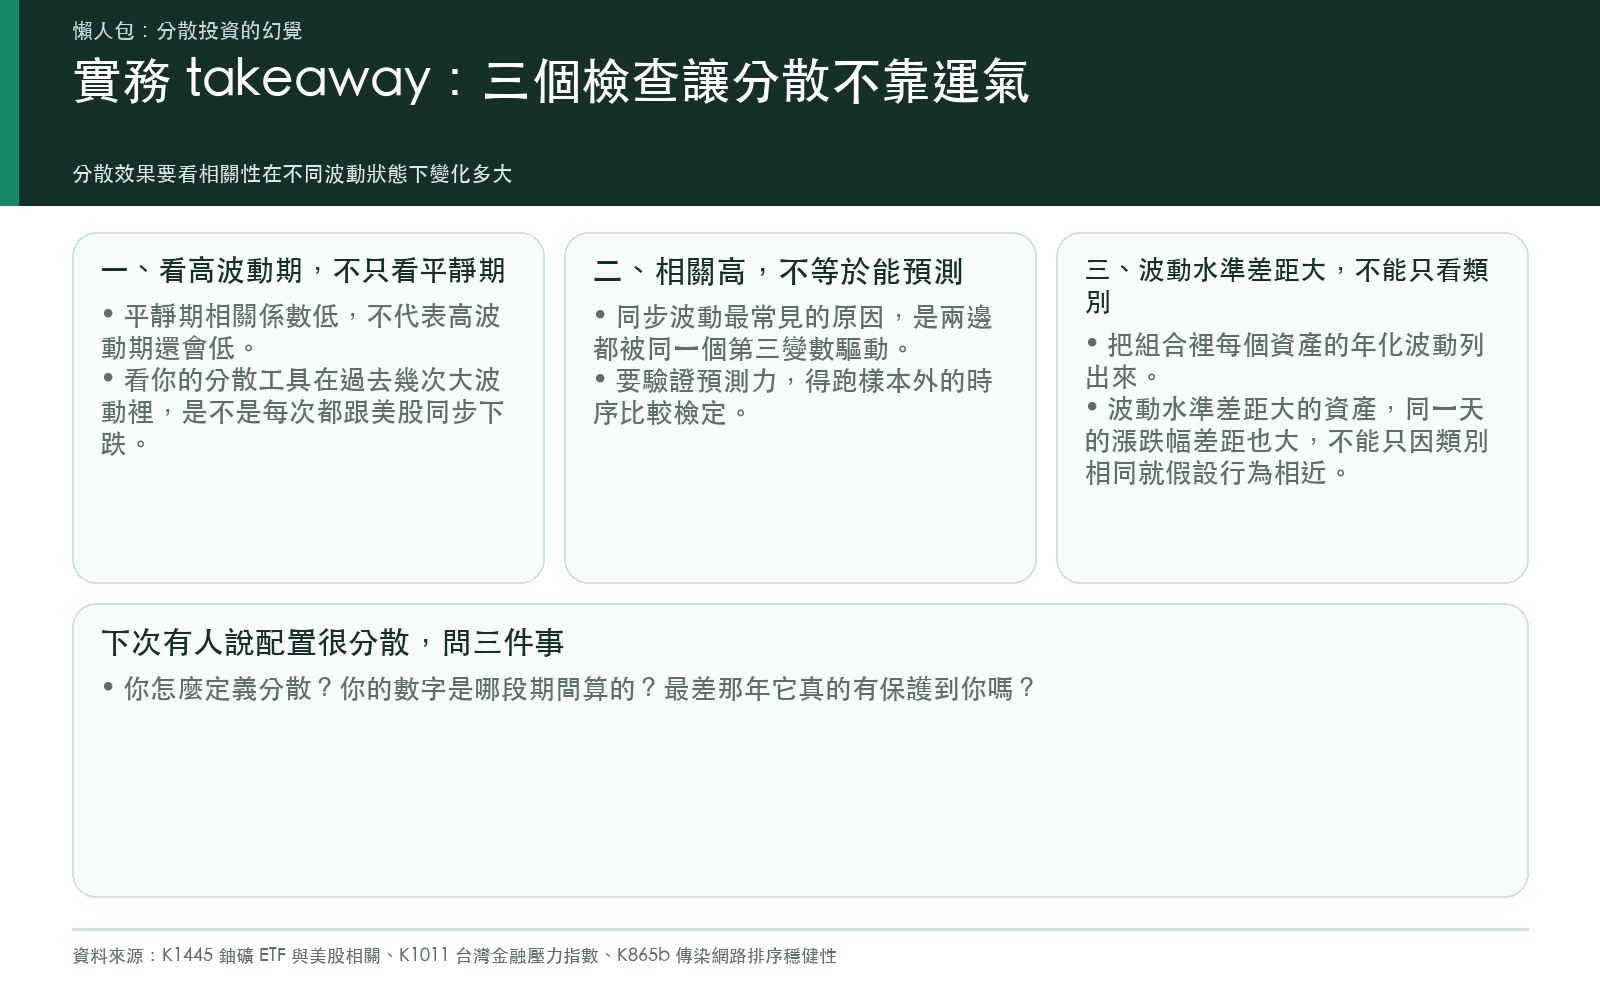
「分散」不是看資產類別有沒有不一樣,是看相關性在不同波動狀態下變化多大。
具體三個檢查:
一、平靜期相關係數低,不代表高波動期還會低。看你買的「分散工具」在過去幾次大波動裡的行為(2018Q4、2020Q1、2022 升息週期)。如果幾次都跟 SPY 同步下跌,它在那幾次提供的分散效果就很有限。
二、相關係數高,不代表可以做預測。同步波動常見的原因之一,是兩邊都被同一個第三變數驅動,不是 A 領先 B。要驗證預測力,得跑樣本外的時序比較檢定,光看相關係數沒辦法替代。
三、波動水準差距大的資產,不能只因為類別相同就假設行為相近。把組合裡每個資產的年化波動列出來比較。
下次有人說「我這個配置很分散」,問三件事:你怎麼定義分散?你的數字是哪段期間算的?最差那年它真的有保護到你嗎?
這三個問題能答完,分散才不是運氣。
本期精選
- 金融股跌了台股就會大跌?相關性不等於預測力:相關 0.69,但樣本外預測沒有改善,K1011
- 比特幣能避險嗎?它與美股的相關係數隨 VIX 升高,但還不能直接下結論:K1025,比特幣與美股的相關係數依 VIX 分組的變化
- 鈾礦 ETF 與美股的共同波動:URA 與 SPY 的相關係數約 0.52:相關係數 0.516,明顯為正但未達完全相關
- 台股加日股的風險預測:Student-t Copula 在五個起點都勝過基準,但這五次不是獨立重測:K1412,五個樣本外起點的預測比較
- 一根 16% 的黑K,對 Google 是八個標準差:同樣的跌幅,在不同波動水準的個股上相當於不同個數的標準差
資料來源:VolPred 平台實驗 K1011 / K1025 / K865b / K628b / K1445 / K1412;SpaceX/Google 量級例子取自來源文章 mile_10a52949 的 yfinance 日線整理。前述實驗數字可在對應 results.json 與文章內文驗證。VIX 19.49 取自 2026-06-23 收盤(mile_366ef29b)。法說季 Mag 7 RV30 數據取自 yfinance 2026-06-23 收盤(mile_b221e550)。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊