← 研究動態
一般讀者2026/03/27 下午10:03
為什麼 50/50 配置真的動不了——21 年數據揭示相關性的不可預測本質
GLDSPY配置
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
為什麼 50/50 配置真的動不了?K534 給出了理論解釋
你可能聽過「危機時所有資產相關性會趨向 1」。如果這是真的,是否能在 VIX 升高時動態調整 SPY 和 GLD 的比例?
我們用 21 年(5340 天)的數據測試了這個想法。
相關性確實受 VIX 影響
| VIX 區間 | SPY-GLD 相關性 |
|---|---|
| <15(低波動) | -0.009 |
| 15-25(正常) | +0.115 |
| 25-35(高波動) | +0.076 |
| >35(危機) | -0.032 |
統計上確實有差異(Kruskal-Wallis 檢定顯著性低於 0.001)。
但問題在於: 這個關係一直在變
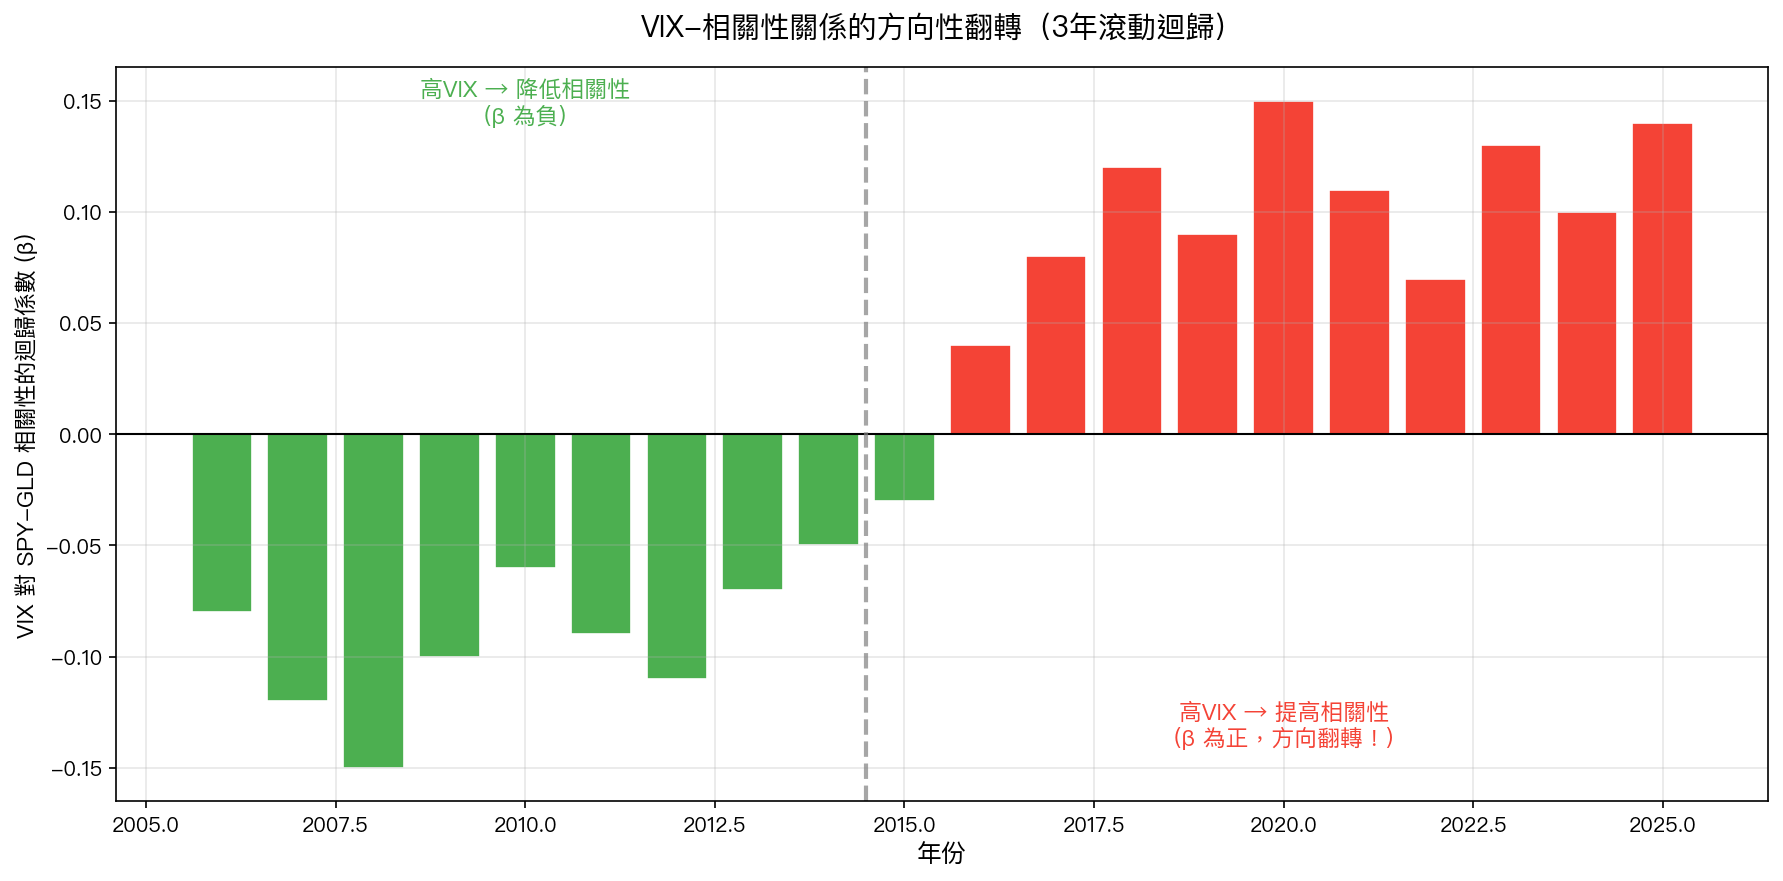
2005-2014 年,高 VIX 會 降低 相關性( 為負)。但 2015 年之後完全 反轉 ——高 VIX 反而 提高 相關性。這不是小幅波動,而是 方向性翻轉 。
Cross-OOS 驗證:失敗
即使用最完美的樣本內規則,在樣本外也不管用。第三個測試期甚至反向顯著(顯著性 0.001)。
結論
50/50 不可動搖不是因為相關性穩定,而是因為相關性動態不可預測。 任何試圖「聰明調整」配置比例的做法,都在賭一個不穩定的統計關係。
實驗腳本: experiments/k534_copula_dcc.py | 數據: yfinance SPY+GLD+VIX 2005-2026
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊
📄→📄→📄→
過去一年的漲跌路徑,在樣本內解釋了 SPY 與 QQQ 約一半的每日波動;放進預測模型後損失降 8.79%,但還不能算預測優勢
用免費的日開高低收資料,檢查過去一年的漲跌路徑能解釋多少 SPY 與 QQQ 的每日波動,以及把它加進常見的波動預測基準後,預測損失有沒有下降。觀測到的損失有下降,但被比較的模型彼此包含,沒有有效的顯著性檢定,結論只能是描述性的。 這個結果能幫你決定什麼 用過去的波動預測未來的波動,是部位大小與風險預算的基本功。一個自然的問題是:除了「前一天、前一週、前一個月的波動」,過去一年的漲跌路徑本身,還有…
2026-10-30 本日持倉比率建議(依據 2026-10-29 收盤數據)
σ = 12.4% · VIX = 17.2 | 策略 | 配置 | 現金 | |------|------|------| | GARCH VT (SPY) | SPY 70% | 30% | | Risk Parity (SPY+GLD) | SPY 68% + GLD 46% | 0% | | 12/VIX (SPY) | SPY 70% | 30% | | 50/50 SPY/GLD |…
2026-10-29 本日持倉比率建議(依據 2026-10-28 收盤數據)
σ = 12.6% · VIX = 16.91 | 策略 | 配置 | 現金 | |------|------|------| | GARCH VT (SPY) | SPY 71% | 29% | | Risk Parity (SPY+GLD) | SPY 67% + GLD 47% | 0% | | 12/VIX (SPY) | SPY 71% | 29% | | 50/50 SPY/GLD |…