股票加黃金的風險值,為何受相關性設定影響?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
如果你手上有一個「股票一半、黃金一半」的組合,有人問你明天最糟會虧多少,你大概會給一個數字。
那個數字是算出來的。算的時候你必須先假設兩件事:每個資產自己會抖多大,以及這兩個資產會不會一起跌。
第二個假設是這篇要檢查的地方。相關係數會隨時間改變,所以有些模型讓它隨時間浮動,有些模型把它固定。
這篇用實驗 K1041 檢查一個具體問題:同一個組合、同一段期間,固定相關與浮動相關的風險數字,實際被市場打穿的次數差多少;這個差異有多少來自相關性,有多少來自單一資產的波動設定。
拿一個真實的組合去試
我們用股票指數 ETF(SPY)與黃金 ETF(GLD)各一半的組合,資料從 2005 年開始。模型的預測從 2019 年 1 月起,共 1,828 個交易日,前面那一段全部拿去估參數,評估期間的每一天,模型只看得到那一天之前的資料。風險值回測需要先累積 252 個交易日的標準化殘差,所以回測樣本是 1,576 個交易日。
要算的東西是:明天的虧損,有多少機率會超過某個門檻。
門檻設兩個。一個是「這條線平均每四十天該被打穿一次」(也就是 2.5%),另一個是「每一百天被打穿一次」(1%)。
這種數字的檢驗方式很單純:把整段期間跑完,數實際被打穿幾次。設定 2.5% 的那條線,在 1,576 個交易日裡應該被打穿約 39 次。打穿太多,代表風險算小了;打穿太少,代表風險算得太保守。
四種算法一起跑。差別只有兩個維度:
- 相關性 :固定的,還是讓它隨時間浮動。
- 單一資產的波動 :只用價格本身推,還是額外把市場的恐慌程度(VIX)也放進去。
兩個維度各兩種選擇,剛好四種組合。
第一個結果:四個版本被打穿的次數都高於目標
| 算法 | 打穿次數(2.5% 那條線) | 實際比率 | 打穿次數(1% 那條線) | 實際比率 |
|---|---|---|---|---|
| 固定相關+基本波動設定 | 54 | 3.43% | 24 | 1.52% |
| 浮動相關+基本波動設定 | 47 | 2.98% | 22 | 1.40% |
| 固定相關+加入市場恐慌程度 | 49 | 3.11% | 26 | 1.65% |
| 浮動相關+加入市場恐慌程度 | 43 | 2.73% | 23 | 1.46% |
(回測樣本 1,576 個交易日;2.5% 那條線的目標是約 39 次,1% 那條線的目標是約 16 次。)
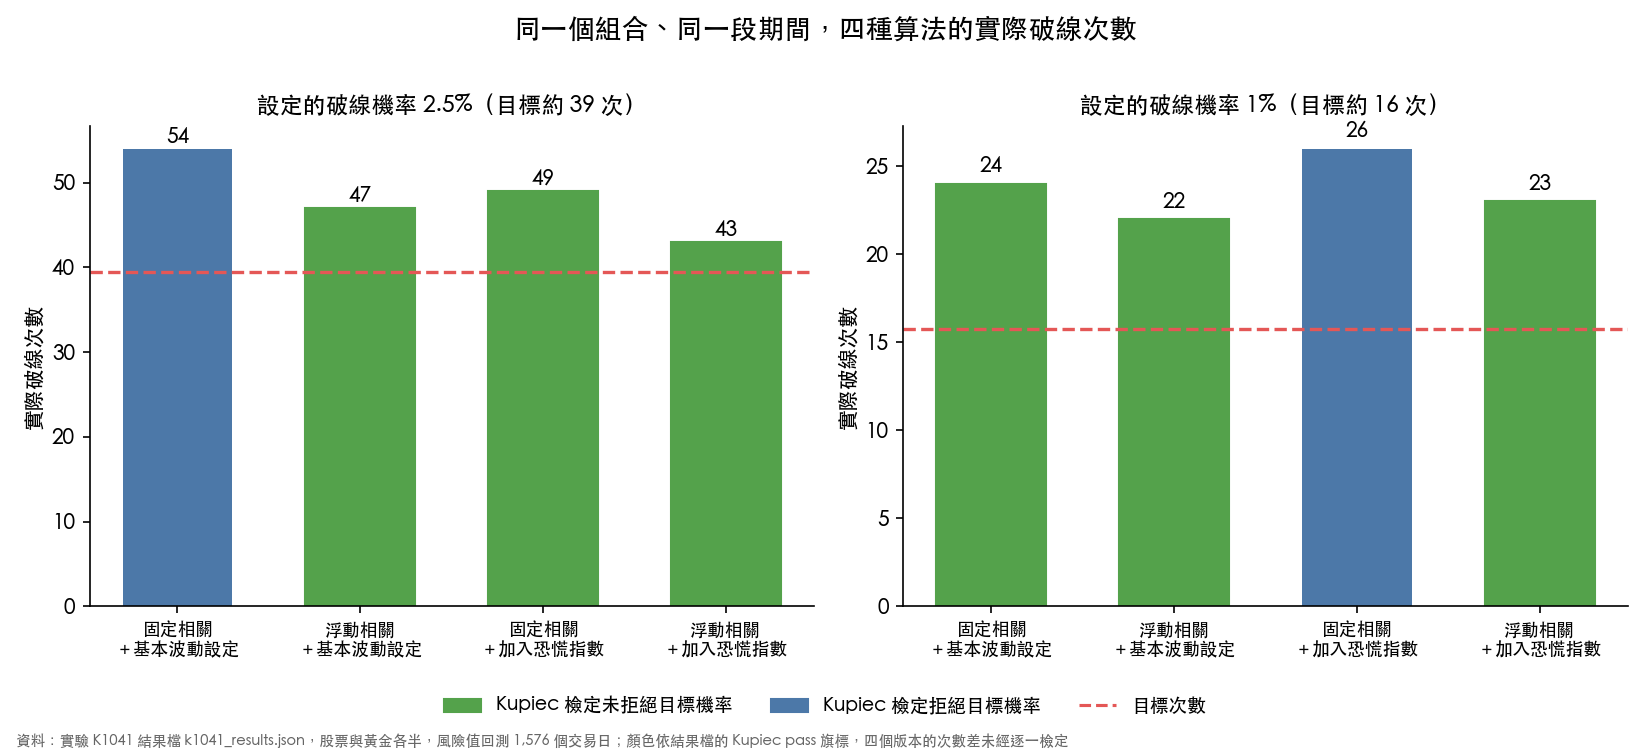
四個版本全部都被打穿得比目標多:2.5% 那條線實際在 43 到 54 次之間,1% 那條線實際在 22 到 26 次之間。這是一個組合、一段期間的結果,不能推論所有風險模型都偏樂觀。
四個版本的次數不同。在 2.5% 那條線上,固定相關加基本波動設定的版本被打穿最多次(54 次,實際比率 3.43%),Kupiec 檢定拒絕「實際機率等於設定值」的假設(p 值 0.026);其餘三個版本沒有被拒絕。被打穿最少的是浮動相關加入市場恐慌程度的版本(43 次,實際比率 2.73%)。
這個差距有兩個限制,不能直接讀成「相關性要不要動」的效果:
- 54 次與 43 次的兩個版本同時改了兩件事:相關性從固定改成浮動,波動設定也從基本改成加入恐慌程度。
- 只換相關性的兩組比較,基本波動設定下是 54 次對 47 次,加入恐慌程度下是 49 次對 43 次。兩組預測損失差的檢定統計量分別是 2.671 與 2.550,都沒有跨過比較嚴格的那道門檻(校正後的統計量需大於三)。
有一個反例值得注意。固定相關但加入市場恐慌程度的那個版本,在 1% 那條線上反而是四個裡面最差的(打穿 26 次,實際比率 1.65%)。把某一個環節做得更細,不保證整體會更好。
第二個結果:固定相關性在 COVID 子樣本裡不動
這裡有個容易誤解的地方。所謂固定相關,並不是整段期間都用同一個數字,參數每隔一段時間(K1041 設定為每 63 個交易日)會重估一次,所以它會跳。真正的問題是 兩次重估之間它完全不動 。
看 2020 年 2 月至 6 月的 COVID 子樣本:
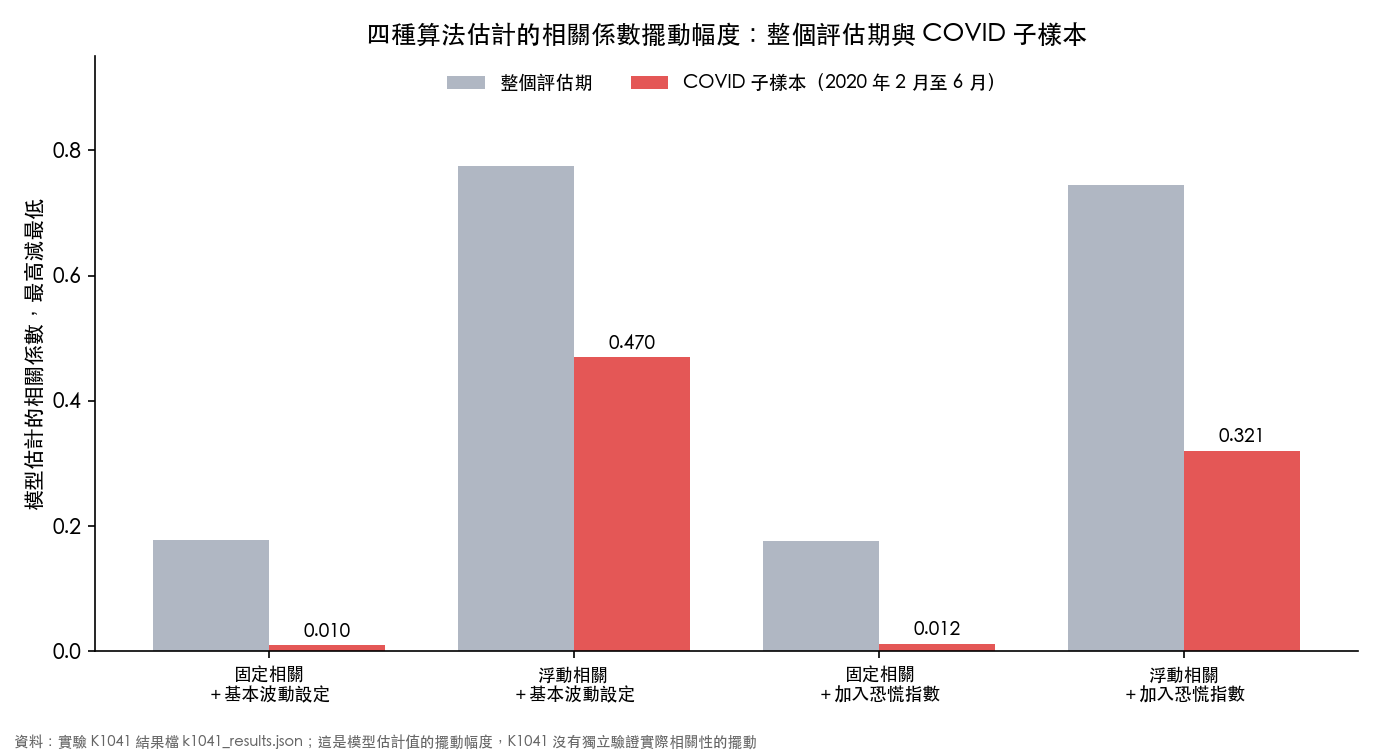
這五個月裡,固定相關的兩個版本,估計的相關係數最高值減最低值是 0.010 與 0.012,實質上是一條水平線。浮動相關的兩個版本則是 0.470 與 0.321。
這是模型估計值的擺動幅度。K1041 沒有獨立驗證那段期間實際相關性移動了多少,所以只能說:浮動設定允許估計的相關係數移動,固定設定在兩次重估之間不允許;不能說浮動設定估得比較準。
第三個結果:兩個設定各自帶來多少改善
到這裡看起來結論是「相關性很重要」。實際數字說的不完全是這樣。
拿同一個誤差指標比,改善幅度是:
| 換掉哪一個環節 | 誤差改善 |
|---|---|
| 相關性從固定改成浮動(基本波動設定下) | 0.23% |
| 相關性從固定改成浮動(加入恐慌程度後) | 0.17% |
| 波動設定加入市場恐慌程度(固定相關下) | 0.53% |
| 波動設定加入市場恐慌程度(浮動相關下) | 0.47% |
換波動設定帶來的改善,比換相關性設定大了一倍以上。
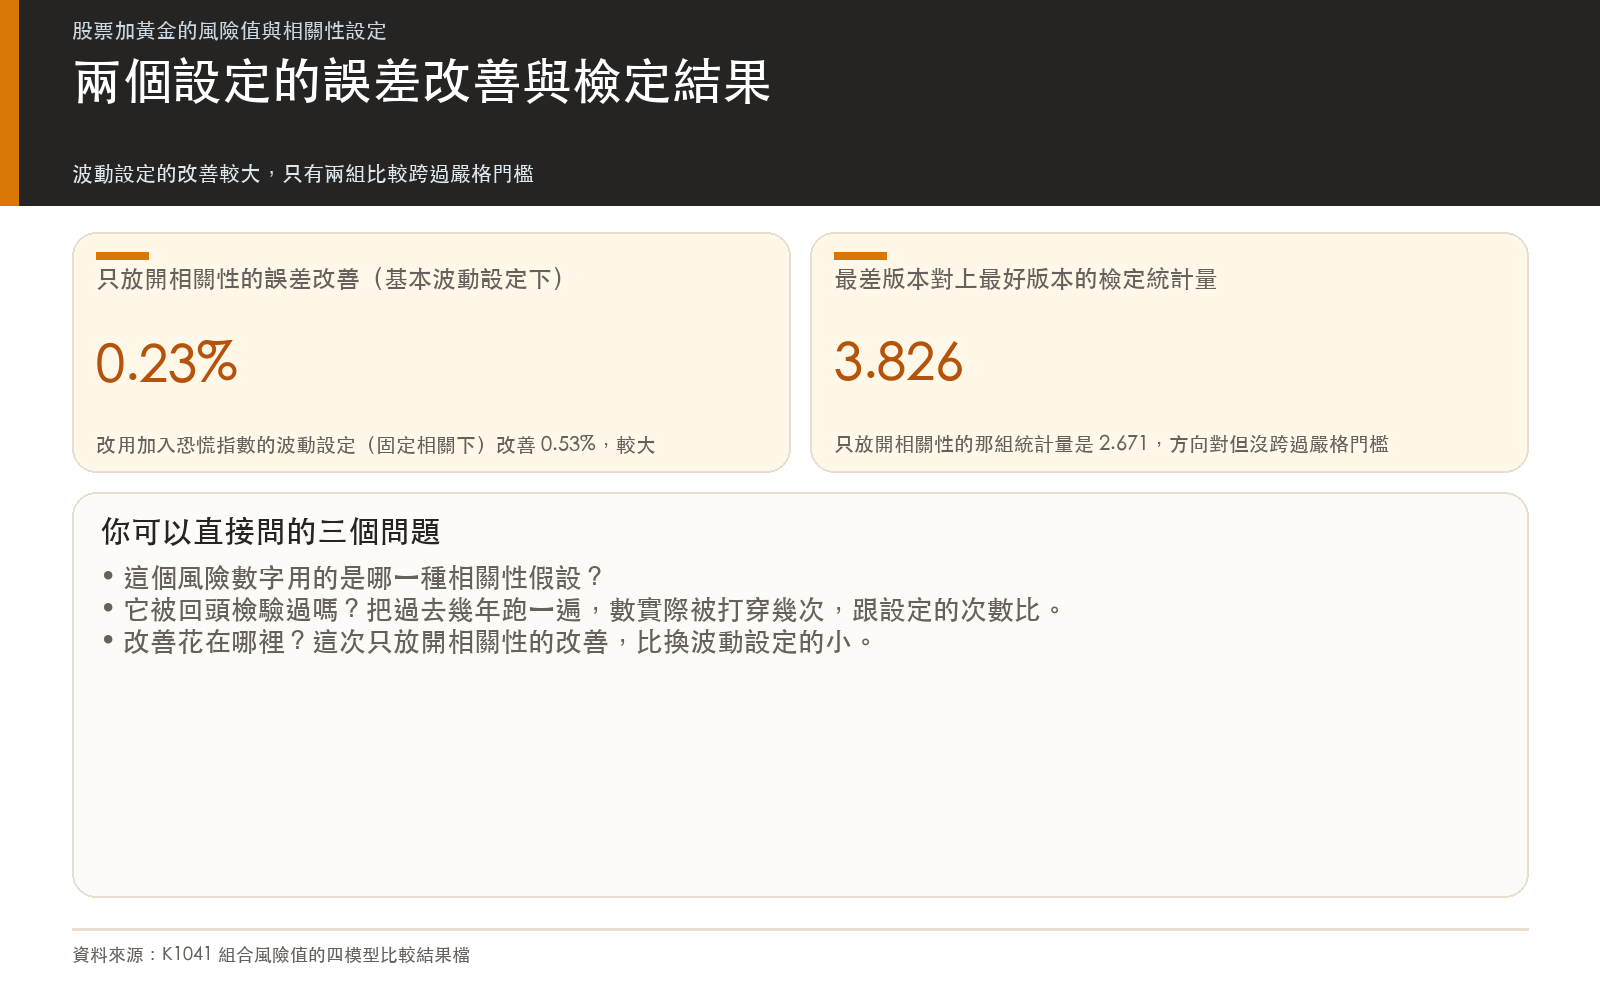
做兩兩比較的統計檢定時,只有兩組跨過了比較嚴格的那道門檻(校正後的統計量要大於三):一組是在固定相關下換波動設定(統計量 3.086),另一組是從最差版本一路換到最好版本(統計量 3.826)。其他三組沒有跨過:單獨把相關性放開的兩組是 2.671 與 2.550,在浮動相關下換波動設定是 2.884。
所以更準確的說法是:在這組資料裡,換波動設定的誤差改善比只換相關性大,但這個優勢也只在固定相關下跨過嚴格門檻;兩個設定的證據強度,用比較保守的判準看,都不到「確定」。
這件事對你的意義
如果你自己在算組合風險,或者你在看別人給你的風險報告,這篇給的是三個可以直接問的問題:
- 這個數字是用什麼相關性假設算的? 固定相關的設定,在兩次重估之間不會跟著市場移動。
- 它被回頭檢驗過嗎? 檢驗方式不需要懂模型:把過去幾年跑一遍,數實際被打穿幾次,跟設定的次數比。差太多就是不能用。
- 改善花在哪裡? 這次只放開相關性的改善,比換波動設定的小。
這次做不到的事
- 只有一個組合、一種權重。 股票加黃金各一半。換成別的資產、別的權重,結論不保證成立。
- 評估期間只含一次重大危機。 回測樣本裡只有 COVID 這一次,結論不能推到其他類型的壓力期。
- 1% 那條線上的差距很小。 四個版本的打穿次數落在 22 到 26 之間,樣本量不足以把它們分得很開。
- 只換相關性的優勢沒跨過嚴格門檻。 它在兩個比較裡方向都一致,但用比較保守的判準看,證據強度不到「確定」。
- 這是預測風險數字的準確度,不是投資績效。 風險算得準跟賺得多是兩件事,這次沒有測後者。
資料與方法
股票指數 ETF(SPY)與黃金 ETF(GLD)的每日價格取自公開行情資料,另取 VIX 日資料作為外生輸入。資料期間 2005-01-01 至 2026-04-10,模型預測自 2019-01-01 起共 1,828 個交易日,風險值回測 1,576 個交易日。滾動估計視窗 2,000 個交易日,每 63 個交易日重估一次參數,隨機種子固定為 42。
完整程式碼、參數與結果檔在 experiments/k1041/,本文所有數字都取自該目錄的結果檔;圖表直接讀該結果檔繪製,沒有另外手動輸入數字。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊