十年期美債殖利率兩個交易日掉 16.4 個基點、跌回 5% 以下:沒鎖到的人,歷史上六成等得到回頭票,但三個月後還留著的不到四成
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
十年期美債殖利率兩個交易日掉 16.4 個基點、跌回 5% 以下:沒鎖到的人,歷史上六成等得到回頭票,但三個月後還留著的不到四成
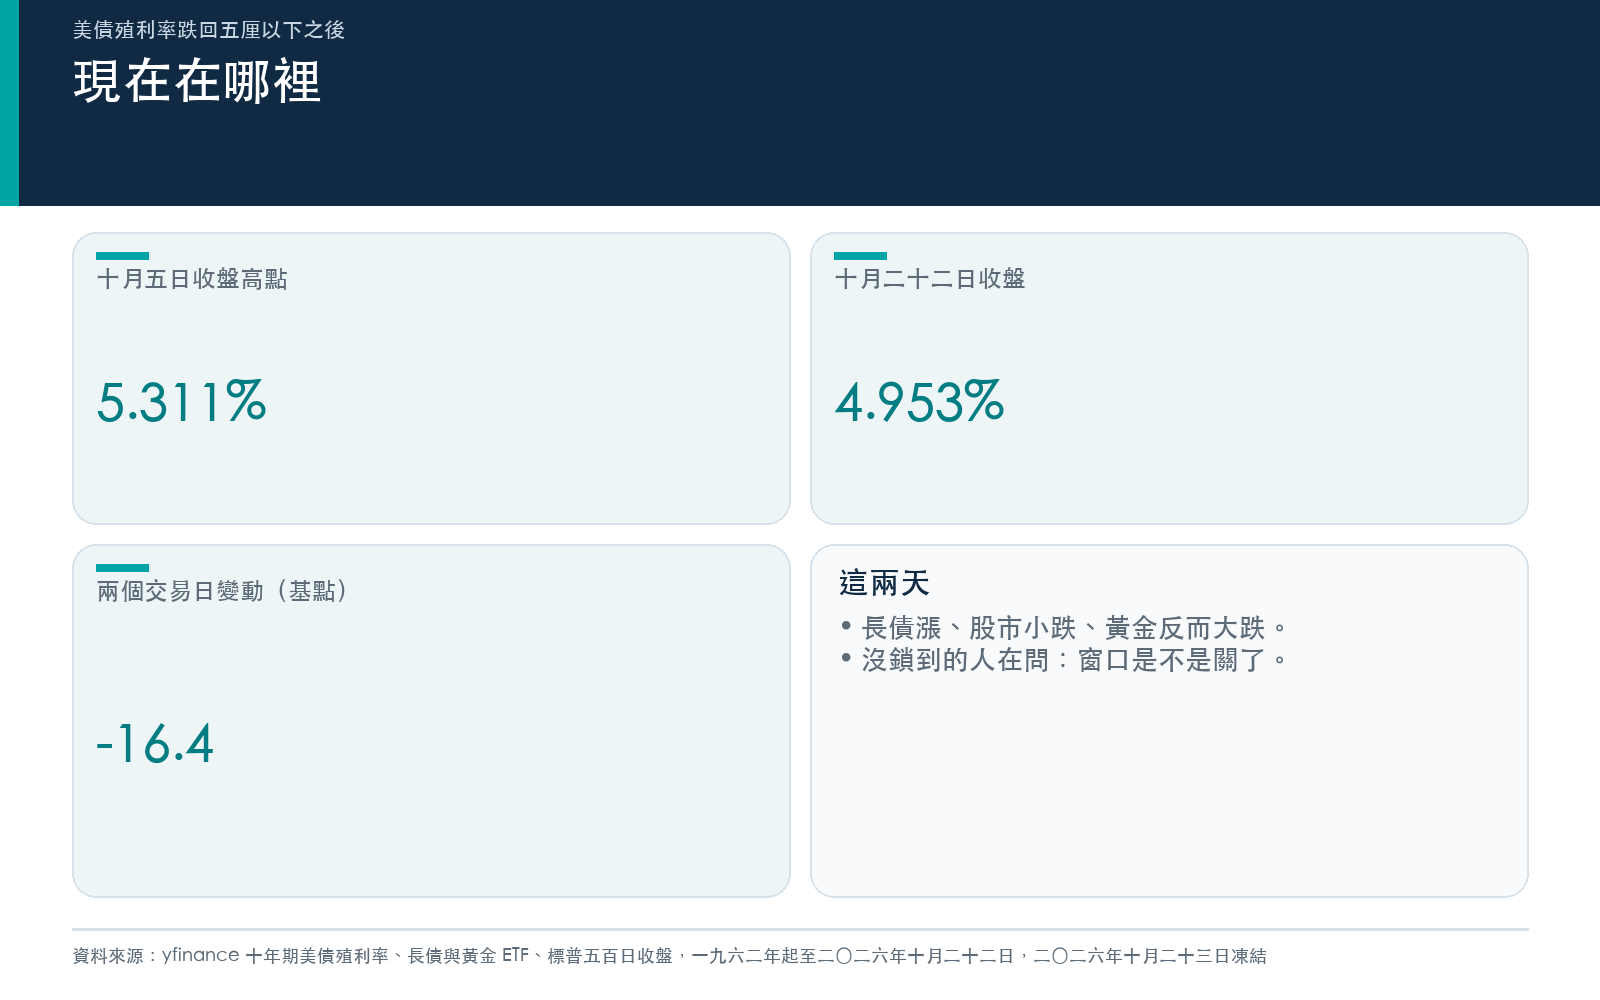
十年期美債殖利率十月五日收在 5.311%,是二〇二六年以來的最高收盤。之後慢慢往下,二十日收 5.117%,二十二日收 4.953%,兩個交易日掉了 16.4 個基點,從高點算是 -35.8 個基點。這是九月二十二日之後,它第一次收在 5% 以下。
同樣這兩個交易日,二十年期以上美債 ETF(TLT,含配息)漲了 2.01%,標普五百跌 0.64%,黃金 ETF(GLD)跌了 2.29%。
九月中殖利率剛站上 5% 的時候,〈五年來第一次站上 5%〉記下的數字是 5.006%;十月初〈要不要把股票的錢搬去鎖住 5%〉寫的時候,它還站在 5.28%。那時想著「再等等看」的人,現在大概在問同一句話:是不是錯過了?
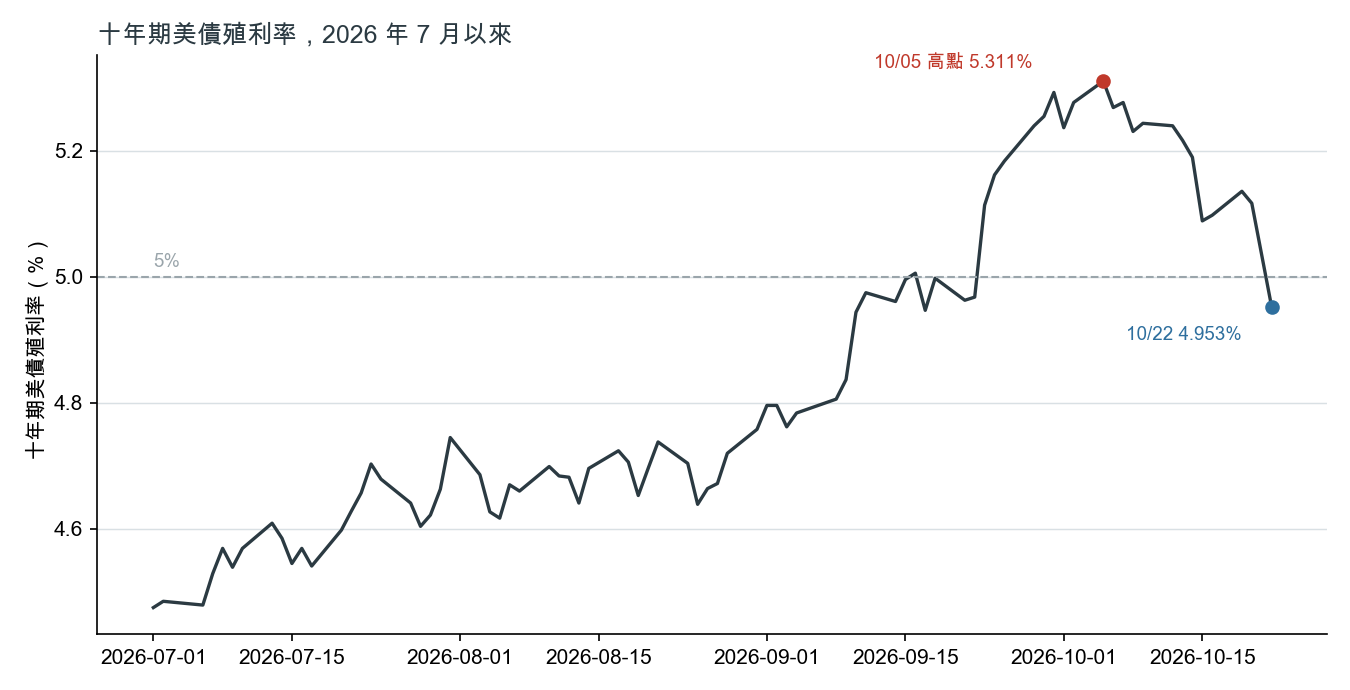
圖一|十年期美債殖利率日收盤,2026 年 7 月 1 日到 10 月 22 日,虛線是 5%。資料:yfinance ^TNX,2026-10-23 凍結;資料源缺十月二十一日這一列。
回頭票:跌完之後,還有沒有機會回到跌前的價位
「錯過了嗎」這句話,其實在問一件可以查的事:殖利率一口氣掉了一段之後,接下來幾個月,會不會再回到掉之前的水準,讓沒上車的人再上一次車。我叫它「回頭票」。
先把規則寫死。用一九六二年以來十年期殖利率的日收盤,事件是「兩個交易日內掉滿十五個基點」;前二十個交易日內已經有一次事件的,不重複算。用兩個交易日而不是一天,是因為這次資料源剛好缺了十月二十一日,歷史和這一次要用同一把尺。之後看六十個交易日,大約三個月;還沒走完三個月的事件不算。
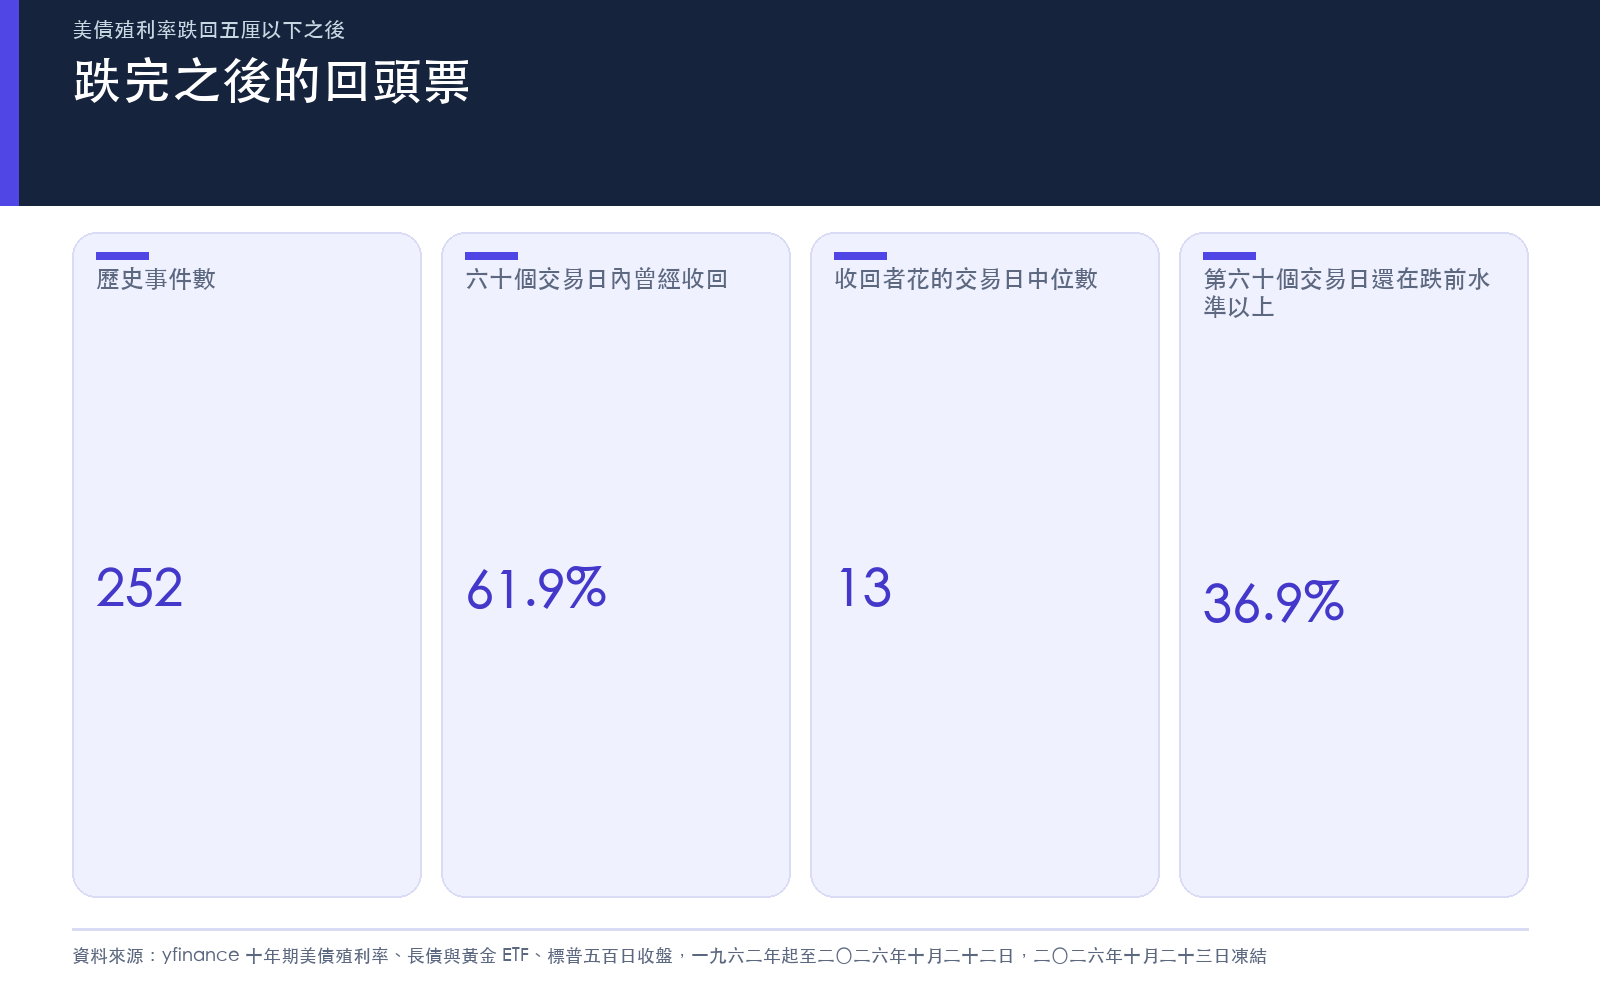
符合的有 252 次,第一次在一九六六年,最近一次在二〇二五年。
| 跌滿十五個基點之後 | 全部(一九六六年起) | 二〇〇〇年起 |
|---|---|---|
| 事件次數 | 252 | 93 |
| 六十個交易日內,曾經收回跌前水準 | 61.9% | 62.4% |
| 收回者花的交易日中位數 | 13 | 10 |
| 第二十個交易日,收在跌前水準以上 | 27.4% | 26.9% |
| 第六十個交易日,收在跌前水準以上 | 36.9% | 28.0% |
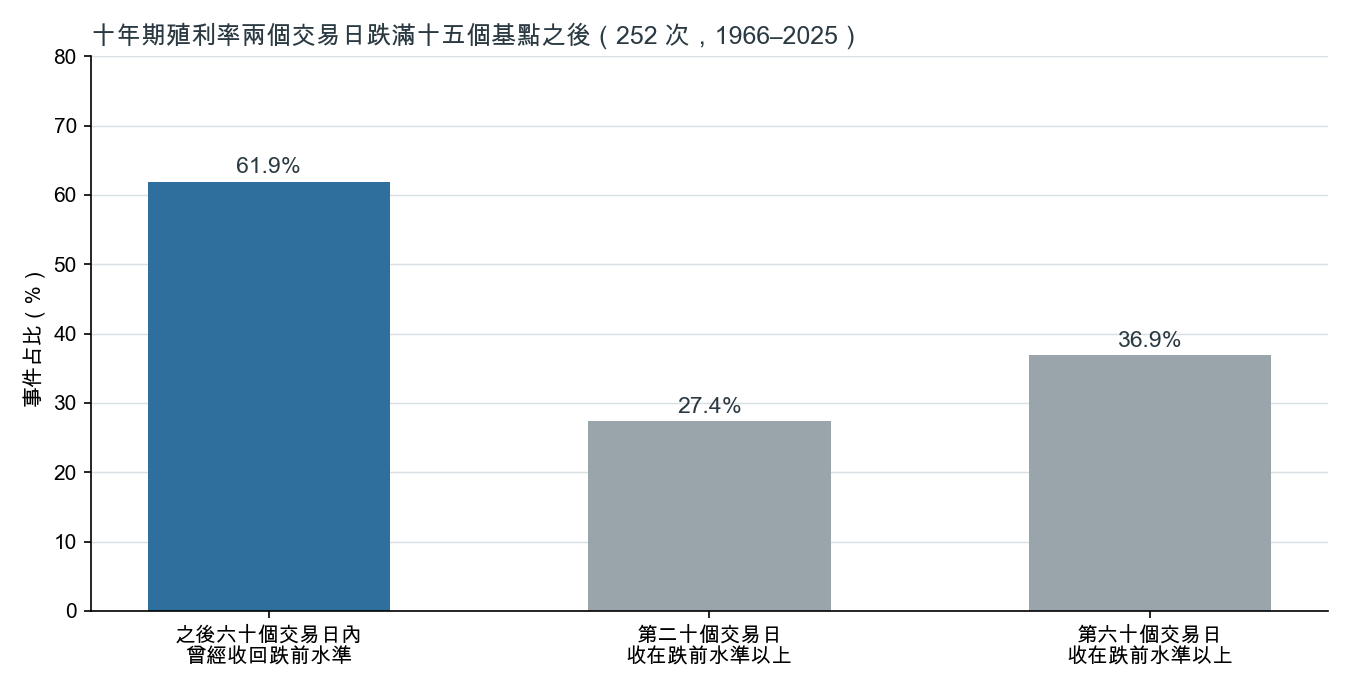
圖二|252 次事件,一九六六到二〇二五年。資料:yfinance ^TNX。
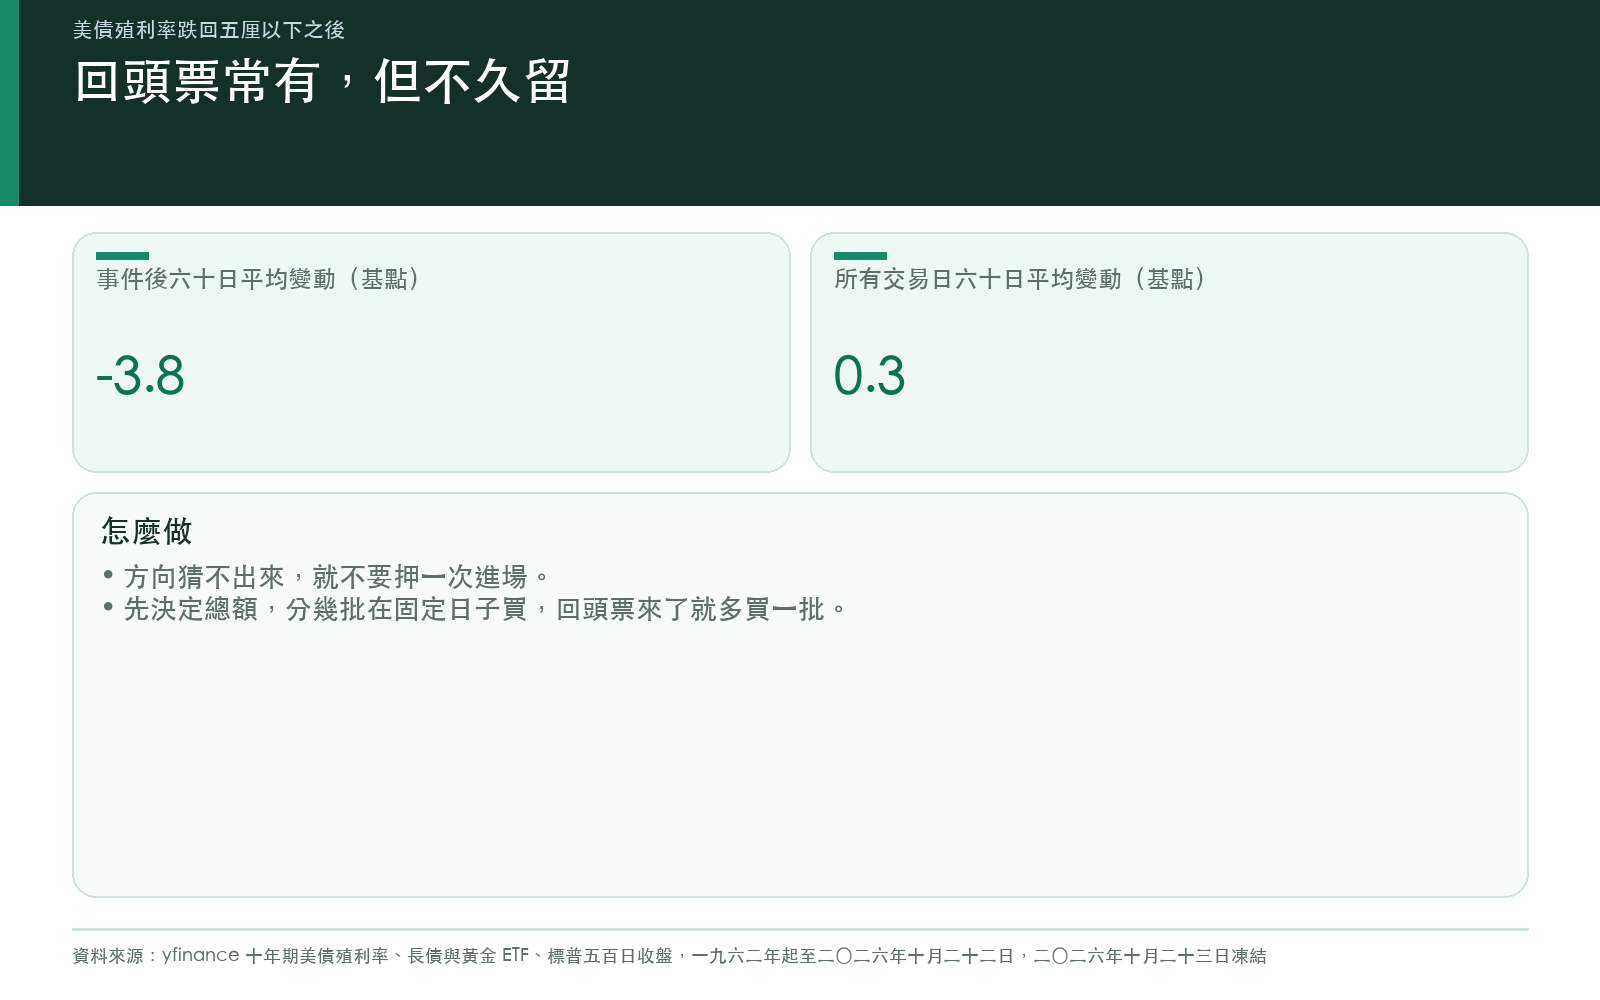
所以答案分兩半。回頭票常常有:大約六成的時候,三個月內殖利率會再碰到跌前的水準,而且多半來得很快,中位數是 13 個交易日,不到三週。但它不太久留:到第六十個交易日還在跌前水準以上的,全部樣本只剩 36.9%,二〇〇〇年以後只剩 28.0%。
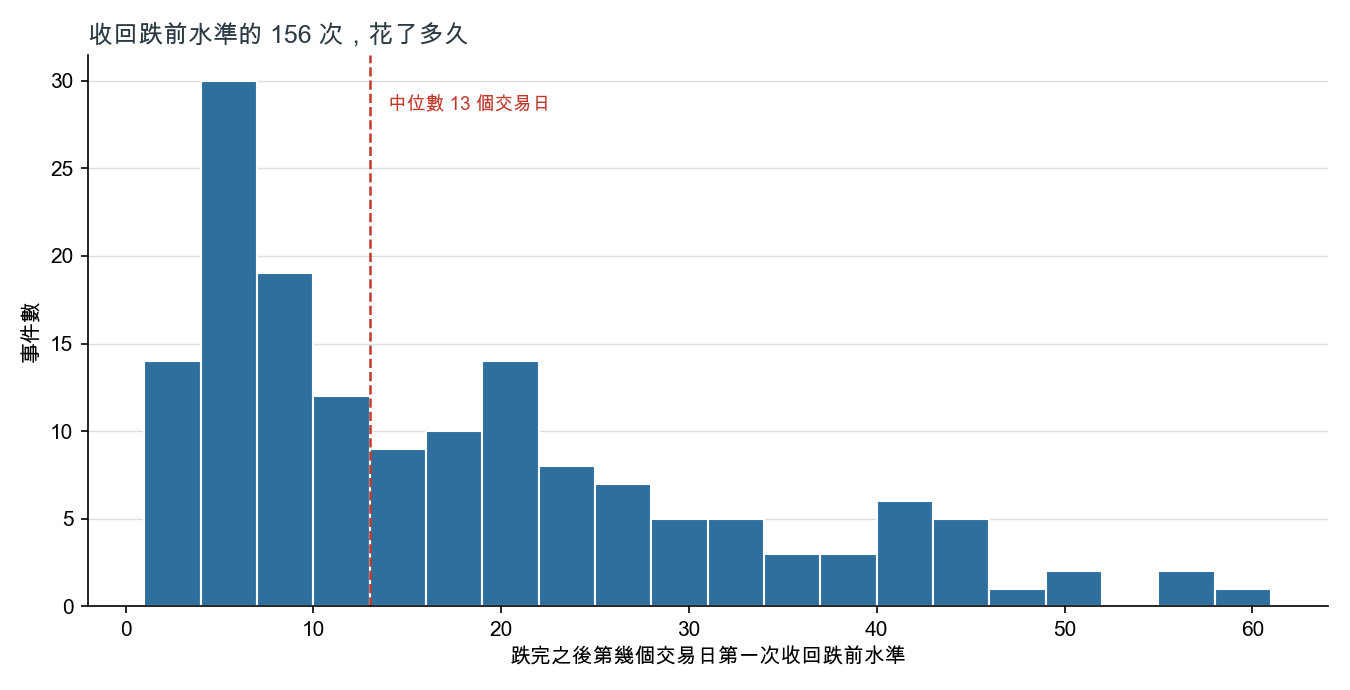
圖三|收回跌前水準的那幾次,第一次收回落在第幾個交易日。資料同圖二。
那方向呢?跌完之後殖利率是不是會繼續往下?事件之後六十個交易日,殖利率平均變動 -3.8 個基點;隨便挑一天,之後六十個交易日的平均是 +0.3 個基點。從所有交易日隨機抽 252 天、重複兩千次,平均落在 -5.3 到 6.2 個基點之間(第五到第九十五百分位),-3.8 在裡面。三個月後收在更低的比例,事件後是 46.4%,平常也是 46.4%。一口氣跌一段,不代表接下來會繼續跌,也不代表會反彈。
再收窄一點,只看二〇〇〇年以後、跌之前殖利率在 4% 以上的 46 次:三個月內曾經收回的有 52.2%,第六十個交易日還在跌前水準以上的有 21.7%。比例降了,樣本也小,但方向一樣:回頭票有一半機會,留得住的少。
這張票值多少:價格那一邊
殖利率變一點點,債券價格會變多少?十月初那篇算過:以 5.28% 買進一檔新的十年債,一年內殖利率升一個百分點,價格先跌 7.34%;降一個百分點,價格漲 8.07%。這次從高點下來 35.8 個基點,TLT 含配息從十月五日到現在漲了 6.0%。長債對利率的敏感度比十年債高,所以同樣幾十個基點,價格動得更多。
反過來也一樣。九月那篇〈想買長債鎖利之前〉整理過,TLT 從二〇二〇年八月的高點到九月底,價格變動 -53.77%;四月那篇〈長期美國公債的風險模型在 2022 年壞掉了〉記錄過,二〇二二年那波升息裡,TLT 從高點到低點跌了 45%。
所以「錯過」的代價要這樣算:如果你打算買的是長債 ETF,這兩週你錯過的是大約 6% 的價格漲幅;如果你打算買的是一檔抱到到期的十年債,錯過的是大約三十六個基點的年利率。前者看起來很大,但它來得快、也可能去得快;後者是十年每年少一點點。
而且「鎖住」本來就不保證第一年不虧。〈鎖住 5% 先問三件事〉回頭看了一九六二年以來殖利率在 5% 以上時買進的 417 個起點,持有十二個月之後有 13.7% 是虧的。十月二十一日那篇〈抱著美債,下一個交易日最壞會虧多少〉也量過,直接拿過去五百天的變動來估債券的最壞情況,「一百天只該破一次」的門檻實際被突破的日子平均有 1.40%,比該有的 1% 多出四成。債券的風險,比多數人用來估它的那把尺更大。
黃金這兩天站在另一邊
這兩個交易日還有一件不太尋常的事:殖利率大跌,黃金也跌。
一般的想法是,利率往下,黃金不付利息的缺點變小,金價應該受惠。查那 252 次事件裡有 GLD 資料的 66 次,同樣兩個交易日內 GLD 下跌的比例是 30.3%,跌到 -2% 以下的只有 4 次。這次 -2.29%,落在少數那邊。
這不代表黃金從此不靈,兩天的走勢說明不了什麼。但它提醒一件事:黃金和債券是兩種不同的保險,不會每次一起出勤。七月那篇〈黃金不是股災保險箱〉查過,美股單日跌逾 2% 的日子,黃金 ETF 收紅的比例只有 45.7%。手上同時有黃金和債券的人,這兩天帳上是一邊賺一邊賠。
六月那篇〈股票加黃金還不夠?多放一點長債〉算過一組股票、黃金各半的配置,把長債比重從零加到兩成五,最大回撤從 -32.6% 縮到 -22.2%,年化報酬從 11.3% 降到 9.6%。長債在那裡的角色是保險,不是拿來賭利率方向的。這次就是保險付錢的一次:股市小跌、黃金大跌,長債漲。
現在可以這樣做
- 先分清楚你要買的是哪一種。 抱到到期的單一公債,錯過的是大約三十六個基點的年利率;長債 ETF 錯過的是價格漲幅,而價格會一直跟著利率重算。
- 不要押一次進場。 歷史上跌完之後三個月的方向,和隨便一天差不多,猜不出來。先決定要搬多少,分成幾批,在固定的日子買。
- 回頭票來了就多買一批,沒來也照原本的節奏。 六成的時候它會來,而且多半在三週內;但三個月後還留在那裡的不到四成,等它不如排好時間表。
- 黃金和債券分開算。 這兩天兩者一個漲、一個跌。各自該占多少,看它們各自要保的是什麼風險,不要因為其中一個這兩天表現好就加碼。
本期精選
- 長期美國公債的風險模型在 2022 年壞掉了,你的債券 ETF 需要一套「升息專用」的風控
- 股票加黃金還不夠?多放一點長債,報酬會少一點,但跌的時候真的差很多
- 黃金不是股災保險箱:它有時救你,有時跟著一起跌
- 十年期美債殖利率五年來第一次站上 5%:在你搬錢之前,先把每個部位的及格線重畫一次
- 美債殖利率 5.18%、回到二〇〇七年的高度:想買長債「鎖利」之前,先問清楚你鎖住的是哪一樣
- 十年債殖利率還站在 5.28%:要不要把股票的錢搬去「鎖住 5%」,先問三件事
- 抱著美債,下一個交易日最壞會虧多少?直接拿過去 500 天來模擬,26 年下來在各期限都低估了風險
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊