用 10 個指標預測美股漲跌方向:AI 統計方法的答案讓人清醒
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
有人說股市是不可預測的,有人說掌握足夠的指標就能預測。我們的研究給出了一個清晰的答案: 預測「明天漲跌方向」幾乎是不可能的,但預測「明天波動大小」是可以做到的。 這兩件事,是完全不同的能力。
一個最常被誤解的問題
「你覺得明天股市會漲嗎?」
這是朋友聚會時最常聽到的問題。直覺上,好像只要有足夠的資訊——VIX、公債殖利率、市場動能、美元強弱,就應該能回答。
但真實數據的答案讓人清醒。
我們用 10 個不同的市場指標,搭配最先進的 AI 統計方法,對 2007–2026 年接近 5,000 個交易日的美股數據進行預測。結果: 方向準確率 53.9%,幾乎等於猜硬幣。
我們測試了什麼
這 10 個指標包含市場上最常被引用的「預測信號」:
- VIX 恐慌指數(水準值)
- VIX 的變化量(昨天升了多少)
- 近期 20 天波動率
- 短期動能(5 天報酬)
- 中期動能(22 天報酬)
- 美國長期公債 TLT 的報酬
- 黃金 GLD 的報酬
- 美元指數 DXY 的變化
- 高收益債 HYG 的報酬
- 殖利率曲線斜率(長短利差)
方法是貝葉斯 SSVS(一種 AI 統計技術),它能自動篩選哪些指標「真正有用」,排除噪音。這個方法被頂尖學術期刊(英國皇家統計學會)採用,是目前最嚴謹的變數選擇工具之一。
結果:預測漲跌幾乎不可能
AI 統計方法找出了兩個「最有效」的指標:VIX 的日變化量,以及高收益債的報酬。
然後,我們用這兩個指標,在 2023–2024 年(未被模型看過的新數據)上做預測。
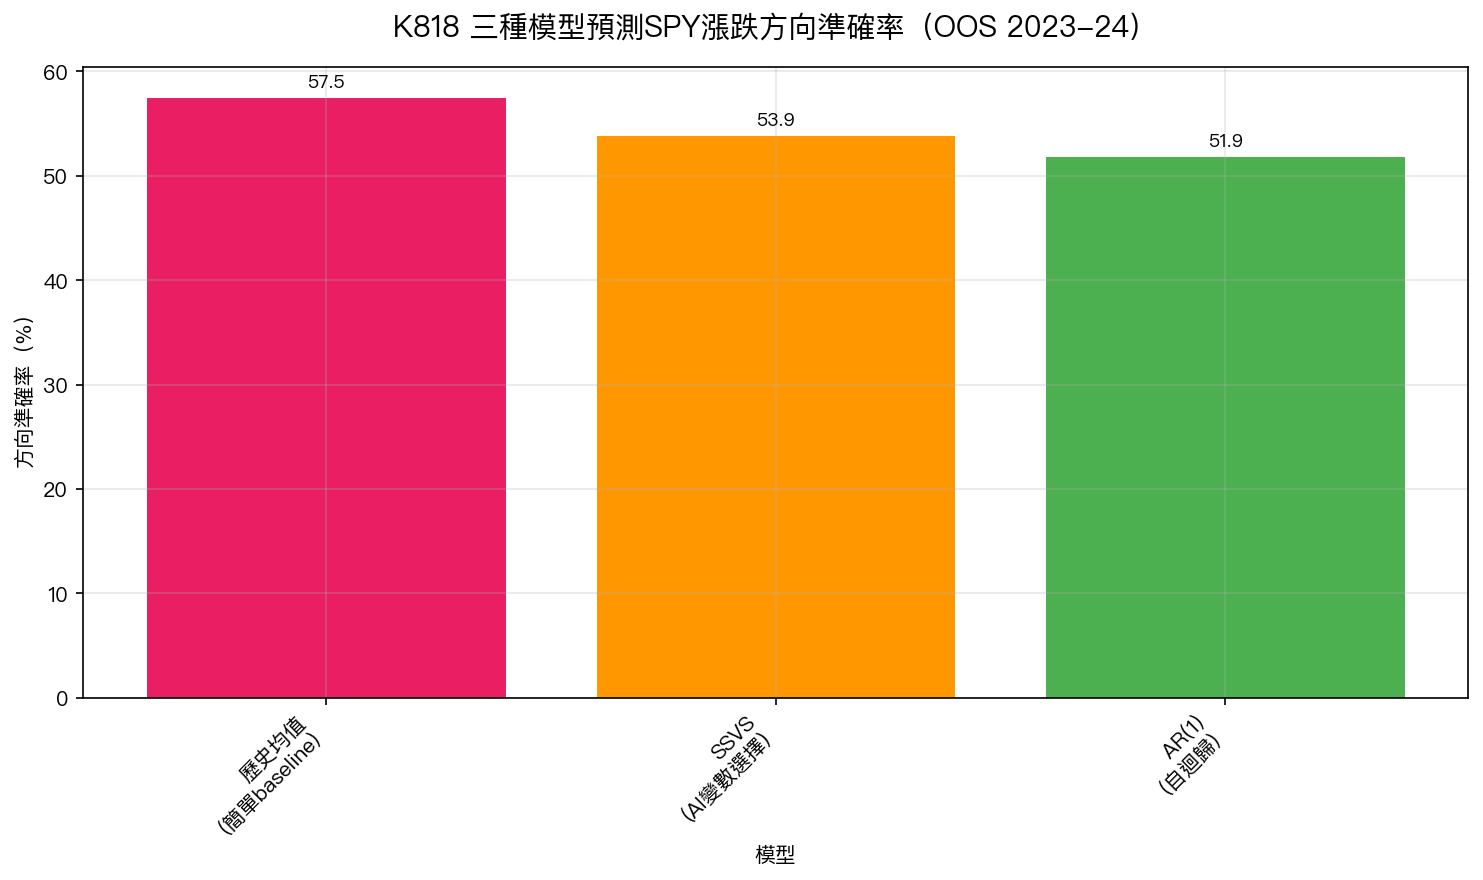
結果讓人清醒:
| 方法 | 方向準確率 |
|---|---|
| 歷史均值(什麼都不看,直接用過去均值) | 57.5% |
| AI 統計方法(SSVS,10 個指標) | 53.9% |
| 純自迴歸(只用前一天報酬) | 51.9% |
最驚人的是: 什麼都不看,只用「歷史上股市平均微漲」這個最簡單的規則,反而打敗了 AI 方法。
更讓人注目的是:即使方向準確率有 53.9%,這個策略如果真的拿來交易,因為每次換倉都有手續費,最終結果是虧損的。方向對了,但扣完交易成本,還是輸給了「買了不動」的策略。
為什麼「預測漲跌」這麼難?
這背後有一個著名的金融理論: 效率市場假說(EMH) 。
簡單說:市場上有幾萬個聰明的投資人,每個人都在搜集同樣的資訊(VIX、公債、黃金……)。任何一個「有用的信號」,很快就會被大家同時交易、套利,然後這個信號的預測力就消失了。
結果是:日頻的股市報酬,幾乎是隨機的。不是完全隨機,但接近。
這不是我們的獨家發現,這是數十年來,全球幾百個學術研究共同得出的結論。我們的實驗,只是用最新的 2023–2024 年數據再一次確認了這個結論。
但波動率是可以預測的
這是最重要的反轉:
雖然「明天漲還是跌」幾乎不可預測,「明天波動有多大」卻是可以預測的。
VIX(恐慌指數)與未來一個月的實際波動率有高達 0.57 的相關性,這在金融數據裡是非常高的數字。而我們的系列實驗也確認,GARCH、HAR-ABS 等模型在預測「波動幅度」上有真實的統計顯著性。
為什麼波動可以預測,但方向不行?
因為「波動」有集群效應,今天波動大,明天通常也波動大(不論漲跌)。這個規律非常穩定,不容易被套利消除。而「方向」沒有這種規律。
實務上這意味著什麼?
這不是說投資是沒意義的。 買指數股票型基金(ETF)做長期投資,是有效的。長期來看,股市的期望報酬是正的。
但這告訴我們:
1. 短線預測是消耗戰,不是優勢戰 每天猜漲跌,長期來看和猜硬幣差不多。更糟的是,每次換倉都要付手續費。頻繁交易的成本,足以把任何微弱的預測優勢侵蝕殆盡。
2. 波動率是更值得關注的信號 VIX 高的時候,市場確實更危險,但不是因為你能預測「會跌」,而是因為波動大,潛在的損失範圍變大了。管理波動風險(如我們的 12/VIX 策略),比嘗試預測方向更可靠。
3. 「打不敗市場就加入市場」是最理性的選擇 當市場接近效率的時候,長期持有低成本指數 ETF,往往比頻繁擇時交易的主動策略表現更好。
一個例外:台股呢?
有趣的是,同樣的模型在台股上的表現截然不同:方向準確率達到 62.1% ,R² 也是正值(0.14)。
但這裡有一個重要的注意事項:台股的數據包含「隔夜缺口」(收盤到次日開盤的跳空),而這個缺口本身就包含了大量信息,讓預測顯得更容易。如果只看日內部分,效果可能大幅縮水。
這告訴我們:市場的效率程度是不一樣的。台股比美股更可能存在短期的預測機會,但具體有多少是真實可利用的,還需要更多驗證。
結語
「預測明天漲跌」和「預測明天波動有多大」,是兩個本質上不同的問題。前者接近猜硬幣,後者有學術和實務的依據。
下次有人跟你說某個指標「可以預測明天的漲跌」,記得問他:你的樣本外準確率是多少?扣完交易成本後還賺錢嗎?
數據往往比直覺更誠實。
本文基於實驗 K818(腳本:experiments/k818_ssvs_return_prediction.py,結果:experiments/k818_ssvs_return_prediction_results.json)。數據來源:yfinance 實證數據,期間:2007–2026,樣本:4,773 個觀測值(SPY)。方法參考:So, Chen & Liu (2006), Applied Statistics 55(2)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊