🌡️ 事件溫度計|九月 CPI 年增率估從 3.4% 走到 3.6%:整體比核心多出的 0.33 個百分點,汽油大約占 0.25 到 0.28
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
🌡️ 事件溫度計|九月 CPI 年增率估從 3.4% 走到 3.6%:整體比核心多出的 0.33 個百分點,汽油大約占 0.25 到 0.28
美國勞工統計局排定十月十四日(星期三)美東上午八點半公布九月消費者物價指數,台北是同一天晚上八點半。今天是十月十二日星期一,發稿時距離公布還有兩個交易日。下面沒有任何一個數字來自十月十四日。
先把兩組讀數放在一起。八月整體 CPI 年增 3.4% ,核心(扣掉食物與能源) 2.4% 。克里夫蘭聯邦準備銀行的即時估計(檔案戳記十月九日)把九月整體月增估在 0.53% 、核心 0.20% ,換算成年增率是 3.60% 和 2.39% 。整體多升 0.2 個百分點,核心從 2.45% 微降到 2.39%。
整體比核心多出來的月增是 0.33 個百分點。這篇先查這 0.33 從哪裡來,再查這份估計過去錯多少,最後留一張事前寫好的判讀表,公布後照表對帳。
整體年增率今年的起伏,看的是汽油
下表是 BLS 公布的 2026 年一到八月。
| 月份 | 整體年增 | 核心年增 | CPI 汽油分項月增(季調) |
|---|---|---|---|
| 一月 | 2.39% | 2.50% | -3.19% |
| 二月 | 2.41% | 2.46% | +0.80% |
| 三月 | 3.26% | 2.60% | +21.23% |
| 四月 | 3.81% | 2.75% | +5.44% |
| 五月 | 4.25% | 2.85% | +7.04% |
| 六月 | 3.53% | 2.59% | -9.69% |
| 七月 | 3.36% | 2.48% | -2.86% |
| 八月 | 3.40% | 2.45% | +3.90% |
整體年增從一月的 2.39% 升到五月的 4.25%,八月回到 3.40%。核心同一段時間待在 2.45% 到 2.85% 之間。兩條線的距離跟汽油分項的月增同步:三月汽油分項一個月漲 21.23%,整體年增從 2.41% 跳到 3.26%;六月汽油回跌 9.69%,整體年增從 4.25% 掉到 3.53%。
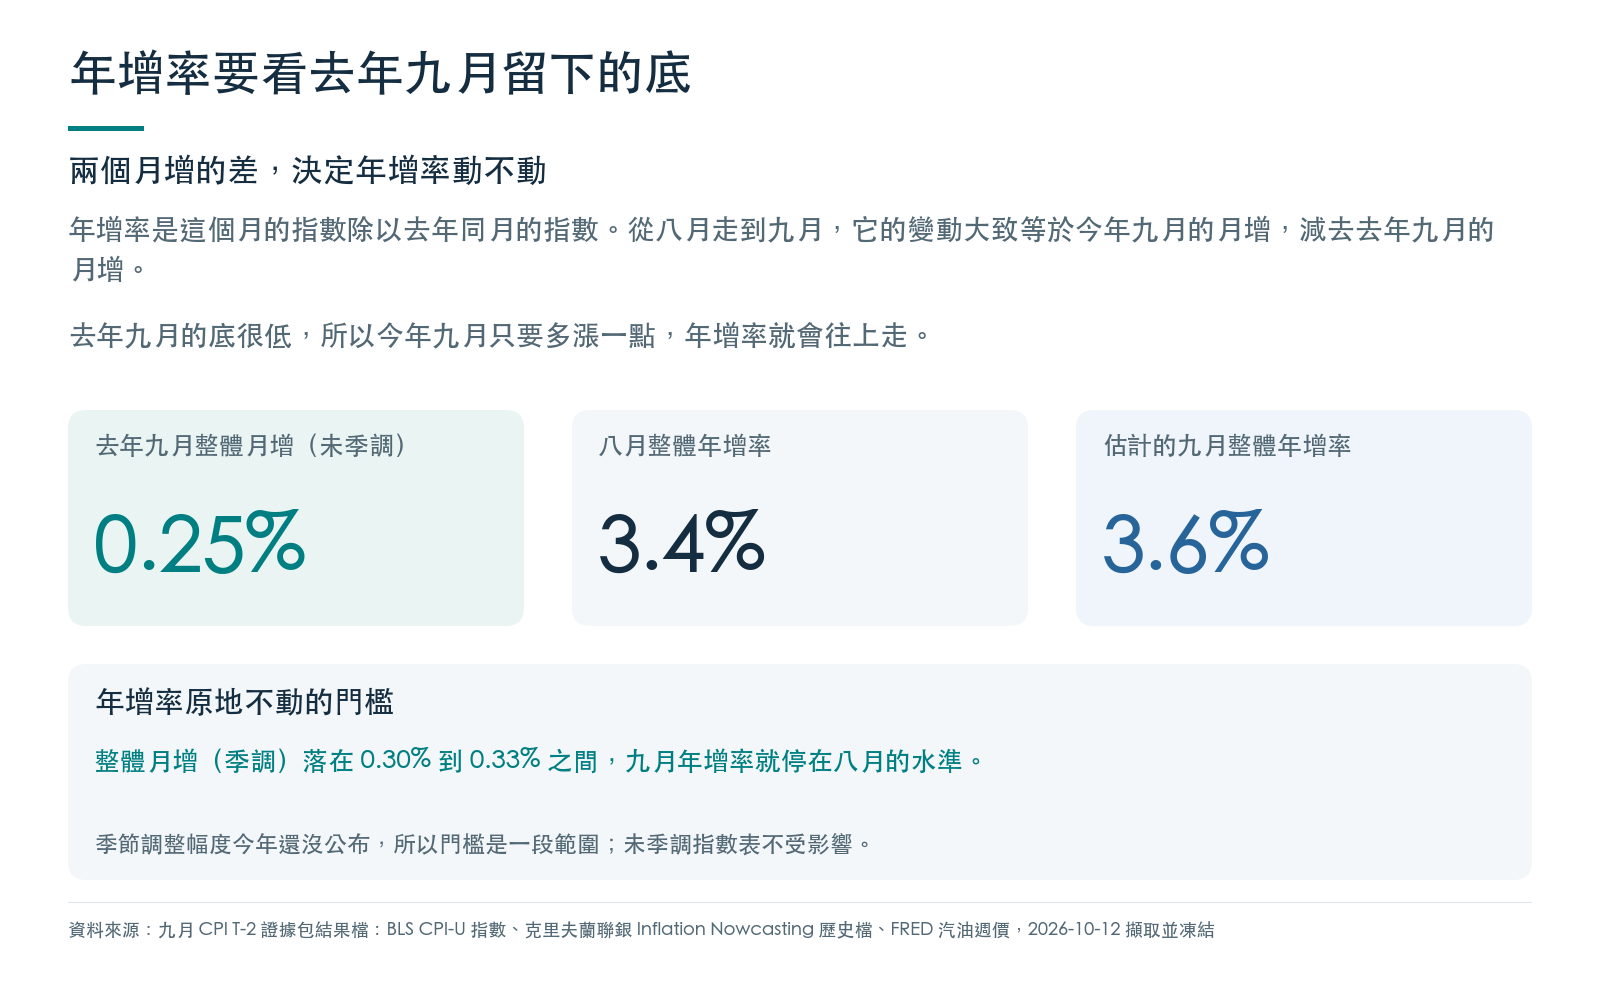
去年九月留下的底:今年九月要漲多少,年增率才會動
年增率是這個月的指數除以去年同月的指數。從八月走到九月,年增率變多少,大致等於今年九月的月增減去去年九月的月增。
去年九月,未季調的全部項目指數從 323.976 漲到 324.800,月增 0.254% 。今年九月的未季調月增高於 0.254%,年增率就比八月高;低於,就比八月低。
新聞標題引用的月增是季節調整後的數字。九月的季節調整會把月增往上調一點,幅度每年不同,今年的還沒公布。整體的調整幅度 2024 年是 0.05、2025 年是 0.04 個百分點,克里夫蘭聯銀的估計隱含 0.08。換成標題的口徑,整體年增率不動的門檻是月增 0.30% 到 0.33% (0.254% 加 0.04% 到 0.08%)。
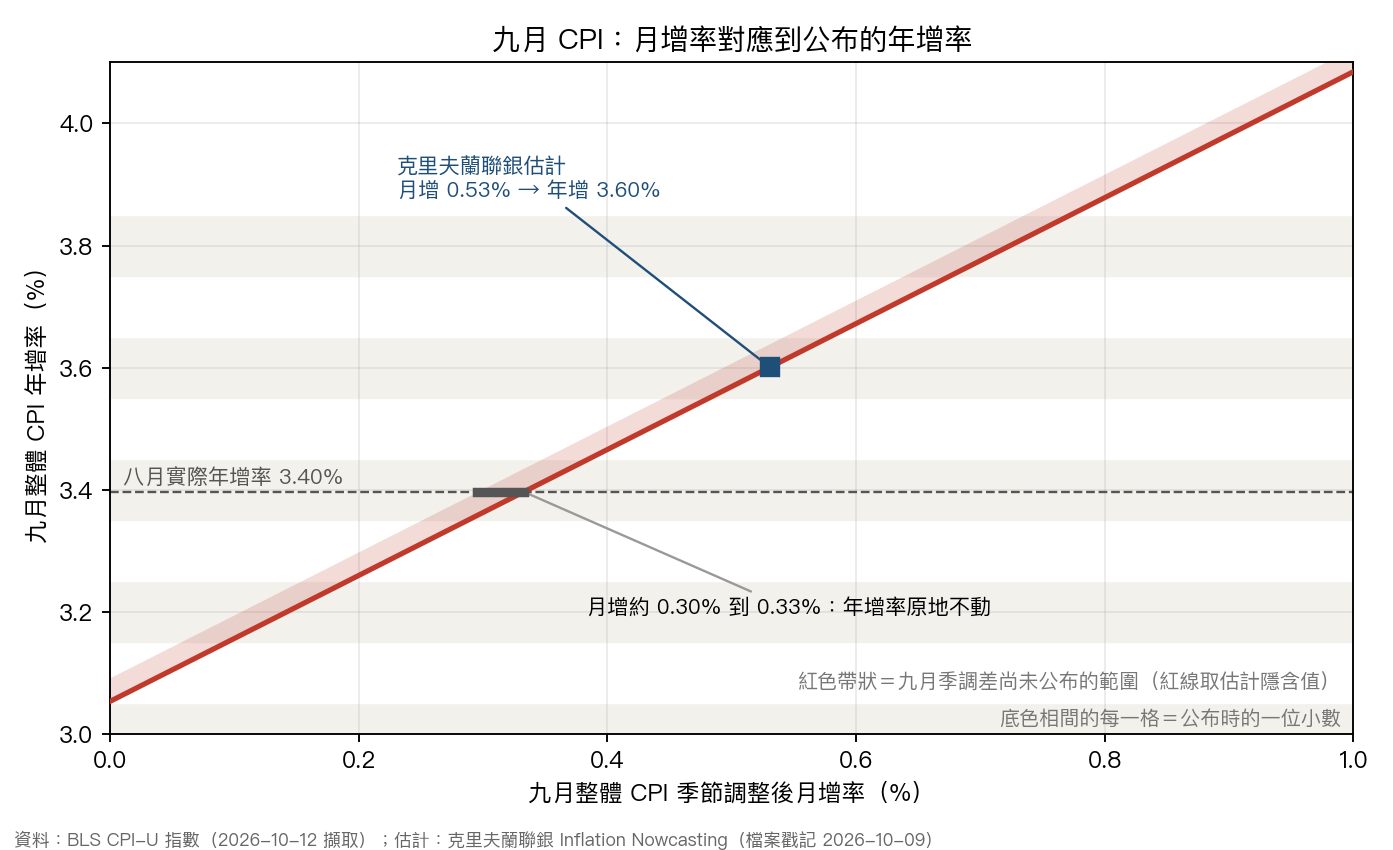
下表把年增率的每一種公布值,對到九月未季調指數要落在哪裡。八月未季調指數是 334.980。公布日可以直接拿 BLS 表格裡的指數對這張表。
| 公布的整體年增率 | 九月未季調指數 | 相對八月的未季調月增 |
|---|---|---|
| 3.2% | 335.032 到 335.355 | 0.016% 到 0.112% |
| 3.3% | 335.356 到 335.680 | 0.112% 到 0.209% |
| 3.4% | 335.681 到 336.005 | 0.209% 到 0.306% |
| 3.5% | 336.006 到 336.330 | 0.306% 到 0.403% |
| 3.6% | 336.331 到 336.655 | 0.403% 到 0.500% |
| 3.7% | 336.656 到 336.979 | 0.500% 到 0.597% |
| 3.8% | 336.980 到 337.304 | 0.597% 到 0.694% |
克里夫蘭聯銀的估計換成未季調月增是 0.45%,落在 3.6% 那一格。
核心的底差不多。去年九月核心的未季調月增是 0.253%,估計今年是 0.198%,所以核心年增會從 2.45% 掉到 2.39%,公布時仍寫 2.4%。核心的季節調整幅度 2024、2025 年都是 +0.03 個百分點,若今年沿用,核心年增是 2.43%,同樣寫 2.4%。核心年增不動的季調月增門檻約 0.22% 到 0.26%。要讓核心年增公布成 2.5%,九月核心指數要到 338.909 以上;要掉到 2.3%,要落在 338.577 以下。
這份估計過去準不準
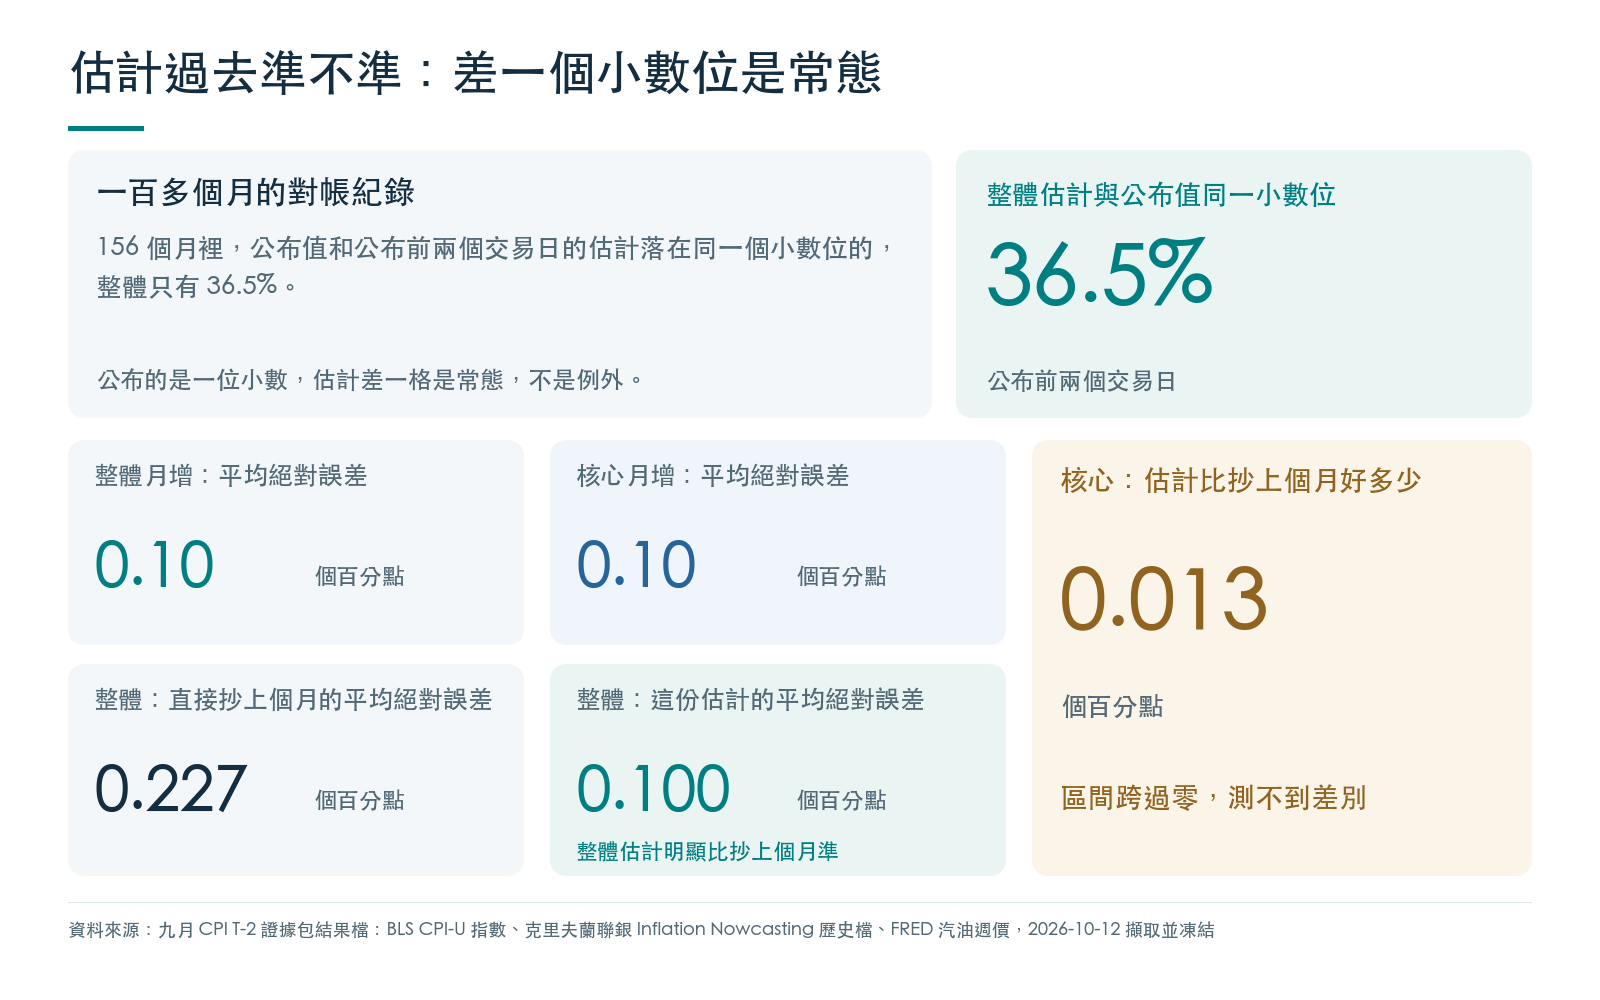
估計來自克里夫蘭聯銀公開下載的歷史檔,2013 年 8 月到 2026 年 8 月共 156 個月。每個月取公布日前兩個交易日的估計,對上公布值。
| 整體月增 | 核心月增 | |
|---|---|---|
| 月數 | 156 | 156 |
| 平均絕對誤差(百分點) | 0.10 | 0.10 |
| 誤差在 ±0.10 以內 | 66% | 68% |
| 公布值與估計落在同一個小數位 | 36.5%(57 個月) | 35.9%(56 個月) |
| 差距不超過一個小數位 | 76.9% | 80.1% |
| 直接拿上個月的公布值當預測,平均絕對誤差 | 0.227 | 0.112 |
| 估計比「上個月的公布值」更接近的月份 | 79.9% | 57.8% |
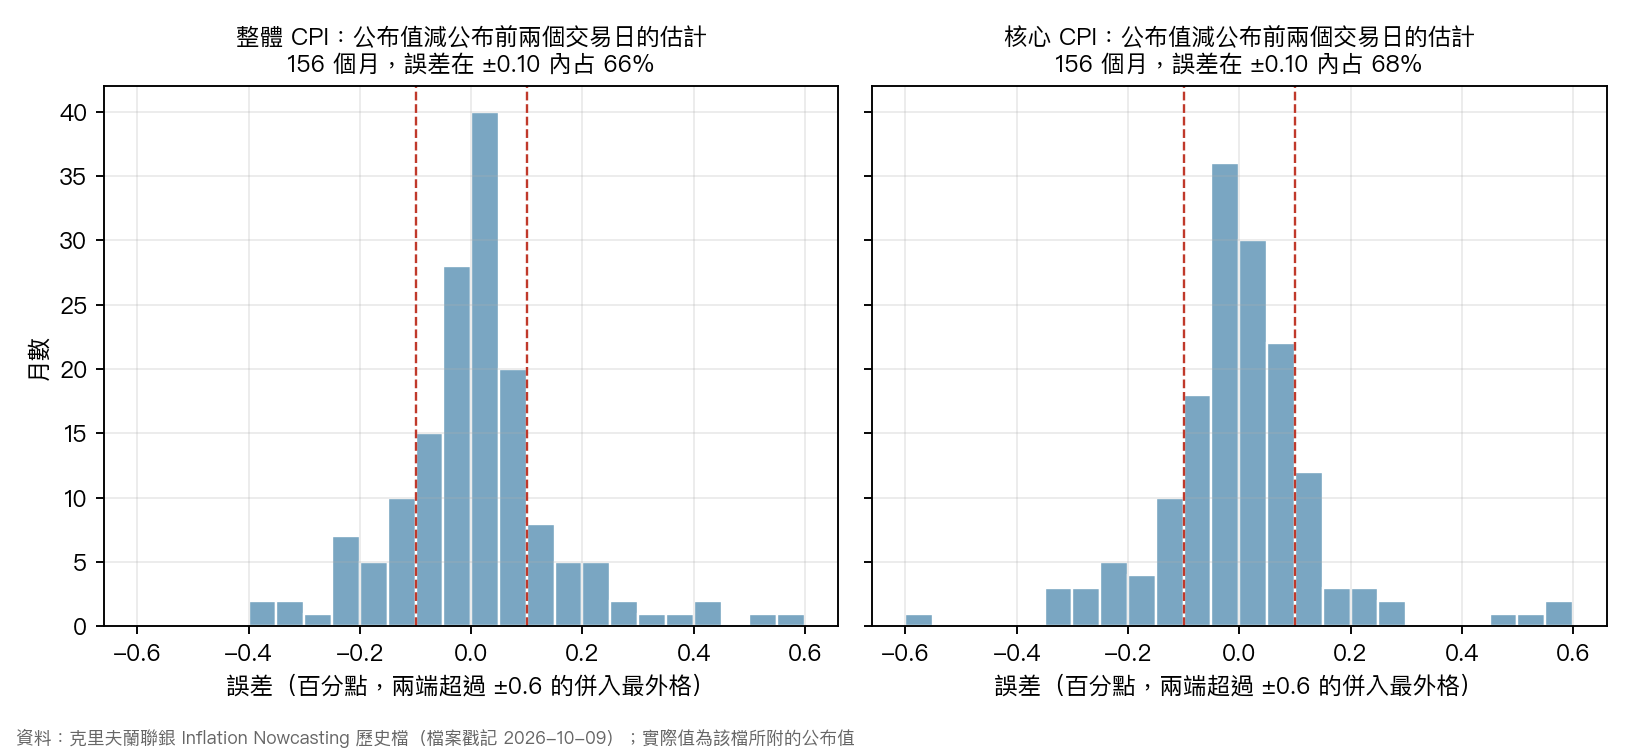
整體月增的估計,誤差不到「直接抄上個月」的一半(0.100 對 0.227)。差距 0.127 個百分點,重抽一萬次的 95% 區間是 0.095 到 0.161,不含 0。核心沒有這個優勢:差距 0.013,區間 -0.004 到 0.029,跨過 0,測不到估計比上個月的核心數字更準。
BLS 只公布到小數點後一位,而這份估計和公布值落在同一個小數位的,整體只有 36.5%。估計 0.53%,公布 0.4%、0.5%、0.6% 都在過去常見的範圍內。最近 24 個月整體月增的誤差比較小(平均 0.079,79% 的月份在 ±0.10 以內),但 24 個月只是 156 個月的一小段,我沒有拿它改寫上面的整體結論。
整體比核心多出的 0.33,汽油占多少
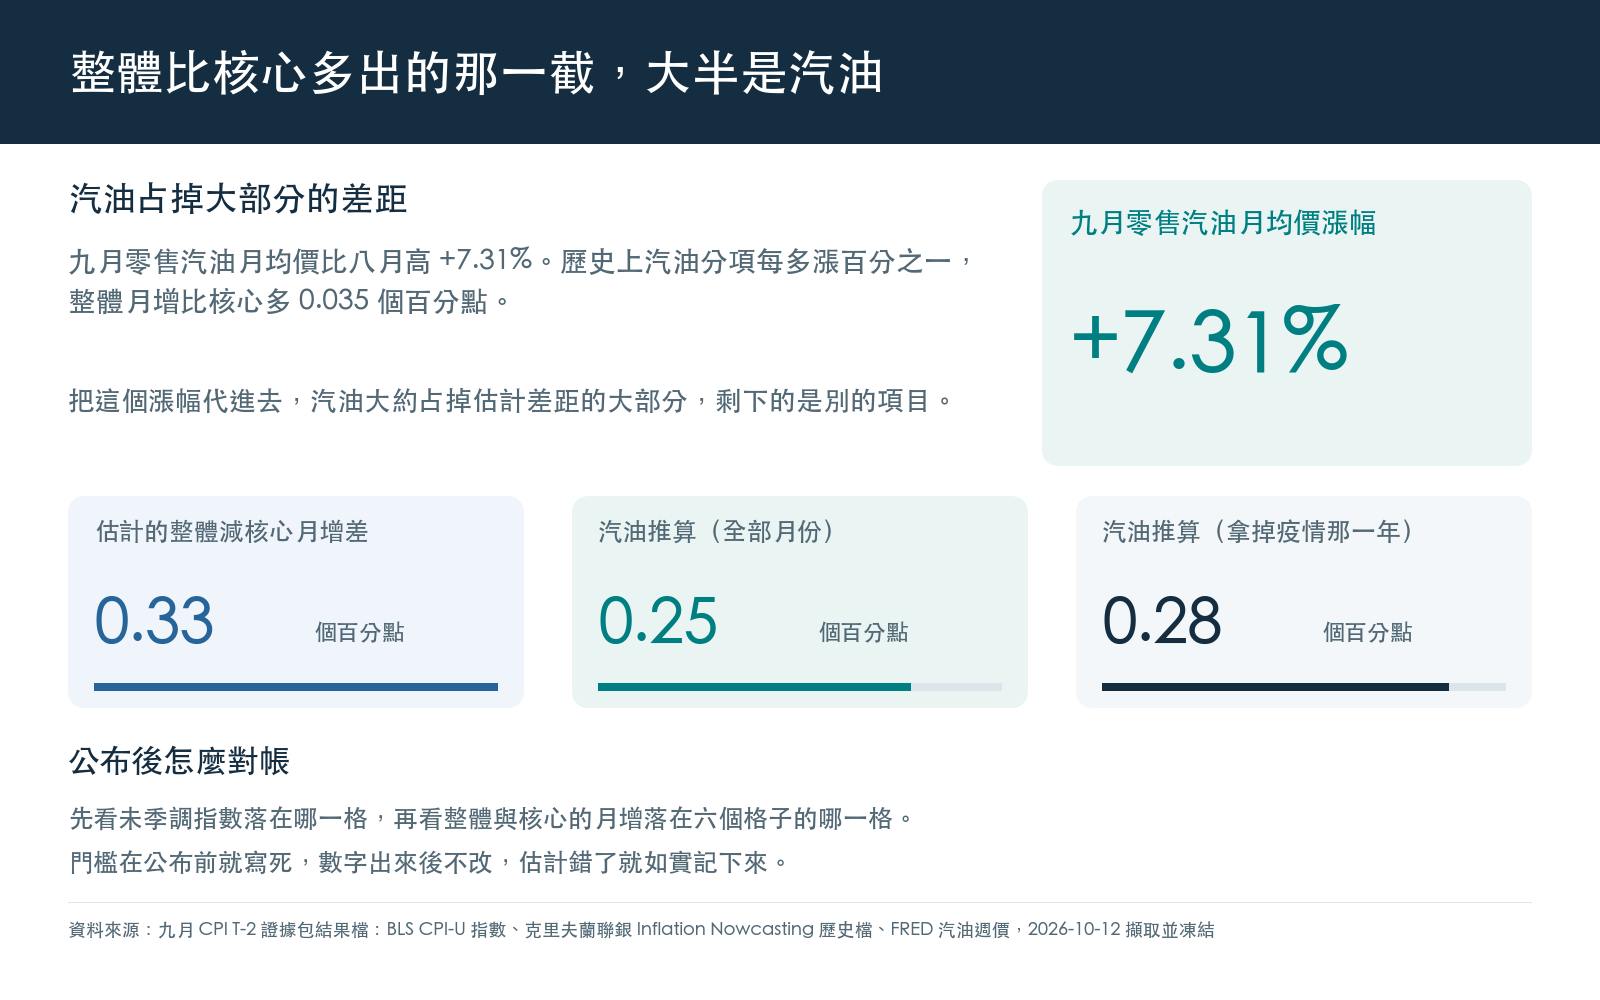
零售汽油有每週一筆的全國均價。九月四週的平均是每加侖 4.355 美元,八月五個週價的平均是 4.058 美元,九月比八月高 7.31% 。週價在九月 21 日那週到 4.478 美元的高點,十月 5 日那週是 4.354 美元。後兩週的回落不影響九月的月均價,要到十月的 CPI 才看得到。
歷史上整體與核心月增的差,跟 CPI 汽油分項的月增高度相關。我用 2017 年 2 月到 2026 年 8 月共 113 個月做簡單迴歸(2025 年 10 月 BLS 沒有資料,涉及該月的月增率不進樣本):汽油分項每多漲 1%,整體月增比核心多 0.035 個百分點(95% 區間 0.030 到 0.041),解釋掉 86.5% 的變動。把 2020 年拿掉,係數 0.040,解釋力 91.8%。
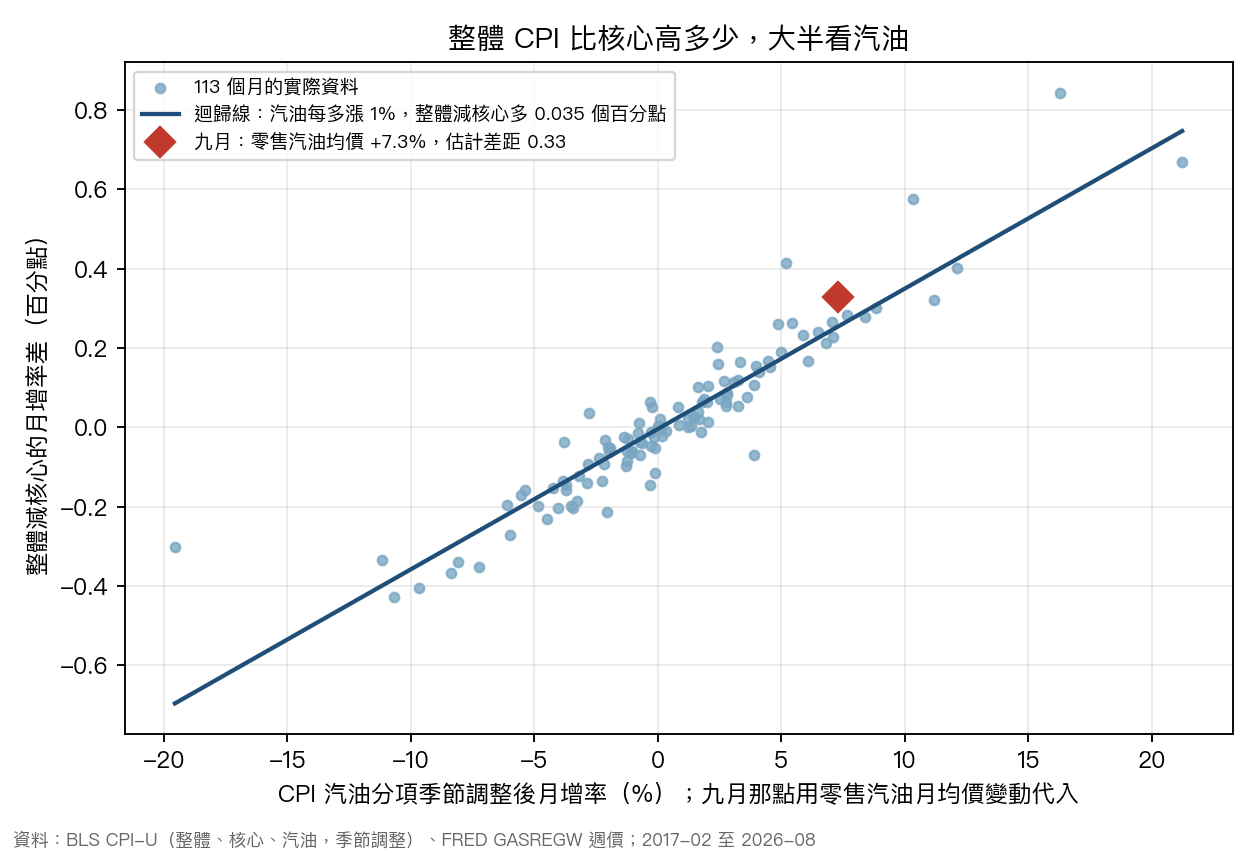
把九月零售汽油的 7.31% 代進這條線,整體比核心多出 0.25 個百分點(拿掉 2020 年是 0.28)。克里夫蘭聯銀估計的差是 0.33,汽油大約占掉其中的 0.25 到 0.28,剩下 0.05 到 0.07 是別的項目。這個推算有一個近似:迴歸用的是季調後的汽油分項,九月那一點用的是未調整的零售均價。零售月均價的變動與未季調的 CPI 汽油分項,在 115 個月裡的相關係數是 0.997,貼得很近,但不相等。
反過來算,如果九月整體月增跟核心一樣是 0.20%,沒有汽油的那一截,整體年增率會落在 3.26% 到 3.30%,公布成 3.3% ,比八月低。九月年增率升不升,取決於汽油,核心對它的影響很小。
事前寫死的判讀表
下表是整體與核心月增(季調,BLS 標題用的口徑)每一種公布值,對應年增率會是多少。兩個不確定要一起算進去:月增只公布到一位小數,真實值有正負 0.05 的範圍;九月的季節調整幅度今年還沒公布,我用估計隱含值與 2024、2025 年實測值當範圍(整體 -0.078 到 -0.041,核心 -0.003 到 +0.035)。所以同一個月增會對到兩到三個年增率。要精確對照,用上一節的未季調指數表,那張表不受季節調整影響。
| 整體月增 | 整體年增 |
|---|---|
| 0.3% | 3.3% 到 3.5% |
| 0.4% | 3.4% 到 3.6% |
| 0.5% | 3.5% 到 3.7% |
| 0.6% | 3.6% 到 3.8% |
| 0.7% | 3.7% 到 3.9% |
| 核心月增 | 核心年增 |
|---|---|
| 0.1% | 2.2% 到 2.4% |
| 0.2% | 2.3% 到 2.5% |
| 0.3% | 2.4% 到 2.6% |
| 0.4% | 2.5% 到 2.7% |
粗體是估計落的那一格。
公布後怎麼讀,我先把六個格子寫死,門檻不等數字出來再挑:
| 整體月增 | 核心月增 | 讀法 | 先查哪裡 |
|---|---|---|---|
| 0.4% 以下 | 0.2% 以下 | 兩條線都低於估計,年增率可能停在 3.4% 或更低 | 汽油與能源分項有沒有提早回落 |
| 0.4% 以下 | 0.3% 以上 | 整體降溫、核心升溫 | 住宿與服務分項 |
| 0.5% | 0.2% 以下 | 落在估計上,沒有新資訊 | 不需要查,行情看別的消息 |
| 0.5% | 0.3% 以上 | 整體符合、核心偏熱 | 住宿與服務分項 |
| 0.6% 以上 | 0.2% 以下 | 汽油或能源比估計更兇 | 能源與食物分項 |
| 0.6% 以上 | 0.3% 以上 | 熱度擴散到核心 | 住宿、服務與二手車 |
接著把歷史誤差原樣加到這次的 3.60% 上,看年增率會公布在哪幾格。
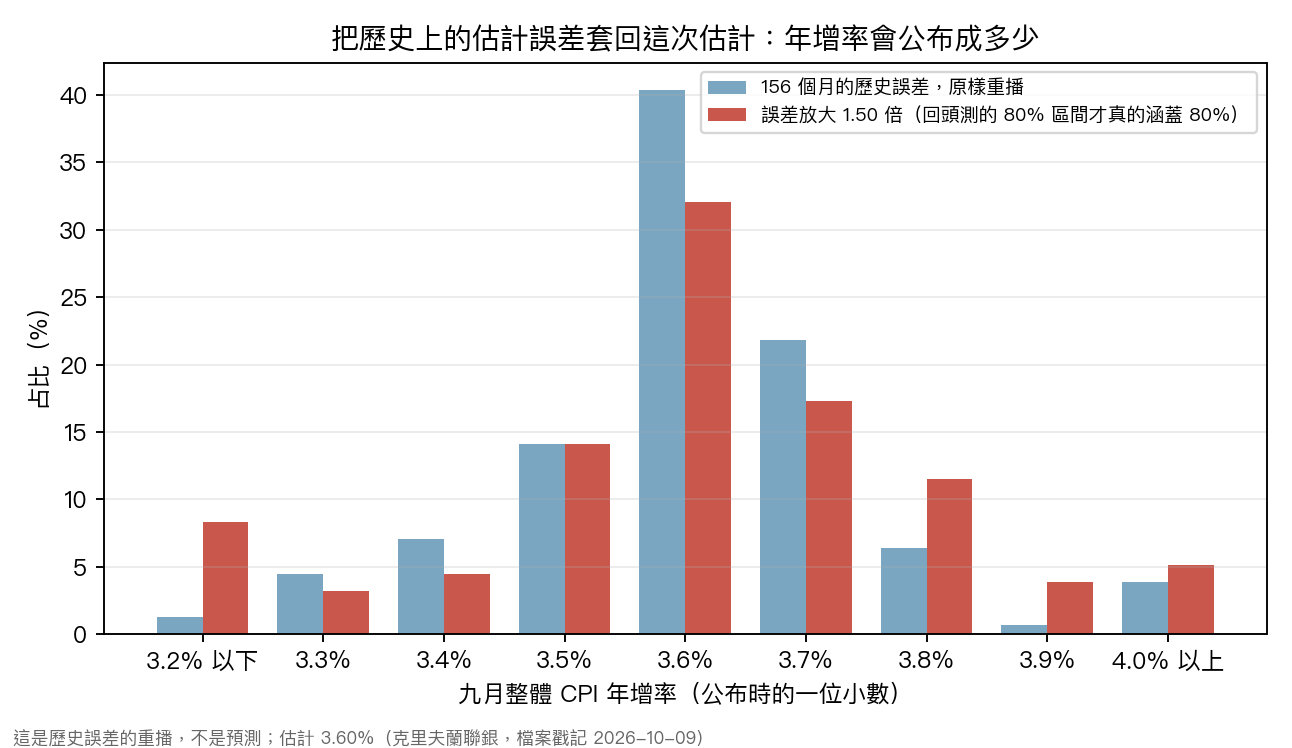
原樣重播的結果:公布 3.6% 的占 40.4% ,3.7% 占 21.8%,3.5% 占 14.1%;高於八月的 3.4% 的占 87.2%,等於 3.4% 的占 7.1%,低於的占 5.8%。
這個重播本身要先打折。我把同一套做法倒回去測:2018 年 8 月起的 96 個月,每個月只用當時以前的誤差,畫出 80% 區間,實際值只有 68.8% 落在裡面,50% 區間只有 41.7%。誤差比歷史分布更容易變大。把誤差放大 1.5 倍,回頭測的 80% 區間才涵蓋 81.3%。用放大後的版本,公布 3.6% 的占 32.1%,高於 3.4% 的占 84.0%,等於 3.4% 的占 4.5%,低於的占 11.5%。
核心更難猜。原樣重播,公布 2.4% 的占 40.4%;放大 1.65 倍後只剩 26.3%,高於 2.4% 與低於 2.4% 各占 34.0% 和 39.7%。
這些百分比是「這次誤差像過去」的假設下的重播,不是機率報價。它們能支撐的只有一句:九月整體年增率高過八月,是估計裡已經有的事,要翻盤,整體年增率得比估計低 0.15 個百分點以上,季調月增大約要落到 0.35% 到 0.38% 以下。
部位怎麼看
十月九日收盤,S&P 500 是 7,811.54,VIX 是 14.84,十年期美債殖利率 5.244%。VIX 除以 √252,是市場報價的單日一個標準差: 0.93% ,約 73 個 S&P 點。放一筆 10 萬美元的指數部位,一個標準差的單日損益約 935 美元。
這篇沒有給方向。年增率從 3.4% 升到 3.6% 是估計裡已經有的事,不是新聞。行情通常反應的是公布值和市場共識的差,而分析師調查共識要付費取得,我沒有用,文中的「預期」都是克里夫蘭聯銀的模型估計。
對部位大小,這些數字只能推出一件事:過去 156 個月,整體月增有三分之二落在估計正負 0.10 以內,另外三分之一超出。如果一個標準差的單日損益已經讓你想減碼,這個決定放在十月十三日收盤前做,比放在公布之後做從容。
兩天後對帳
十月十四日公布後,我會用兩張表回讀:未季調指數落在 3.2% 到 3.8% 的哪一格,整體與核心月增落在六個格子的哪一格。估計對了,就記下來;錯了,也記下來錯在哪一項。
本文不構成投資建議,也不預測十月十四日的漲跌。
資料與方法
- 公布日期:2026-10-14,取自專案事件日曆,後者讀官方 ALFRED 新聞稿發布日曆(快取檔 2026-10-12 讀到 2026-10-14 與 2026-11-10 兩個日期)。BLS 官網對程式化存取回 HTTP 403,沒有直接核對 BLS 的日程頁。
- CPI:BLS Public Data API v1,系列 CUUR0000SA0、CUSR0000SA0(全部項目,未季調/季調)、CUUR0000SA0L1E、CUSR0000SA0L1E(核心)、CUUR0000SETB01、CUSR0000SETB01(汽油),2017-01 至 2026-08,2026-10-12 擷取。2025 年 10 月 BLS 標註 Data unavailable due to the 2025 lapse in appropriations,該月缺值;九月年增率用的 2025 年 9 月與 8 月指數不受影響。
- 估計:克里夫蘭聯邦準備銀行 Inflation Nowcasting 的月增與年增歷史檔,檔案戳記 2026-10-09 00:00,九月最新一筆估計日期是 10/09。誤差樣本為 2013-08 至 2026-08 共 156 個月,「公布前兩個交易日」指檔案中公布值出現那一天往前數兩筆資料。該檔是否逐日保存當時的即時估計,我沒有獨立查證。
- 汽油:FRED GASREGW(EIA 美國一般汽油零售週價),月均價是當月各週平均,八月 5 週、九月 4 週。
- 市場:Yahoo Finance 日收盤(yfinance,
auto_adjust=False),^GSPC、^VIX、^TNX,最後一筆 2026-10-09。 - 檢定與估計:誤差比較用一萬次 bootstrap 重抽(seed 20261014);迴歸為普通最小平方法;回頭測是 2018-08 起的擴張視窗。
- 口徑限制:季調與未季調的換算要用九月的季節調整幅度,今年的尚未公布,所以判讀表與門檻用範圍(整體 -0.078 到 -0.041,核心 -0.003 到 +0.035;取估計隱含值與 2024、2025 年實測值的兩端),公布值的實際差仍可能落在範圍外,未季調指數表不受影響;重播假設這次的誤差分布與歷史相同,回頭測顯示並不成立,所以另列放大版;汽油迴歸用零售價代入 CPI 汽油分項。
- 離線證據包:
experiments/us_cpi_20261014_t2/。fetch_inputs.py擷取並凍結輸入(source_snapshot.json記 sha256),us_cpi_20261014_t2.py只讀data/重算結果與四張圖。
更正紀錄
十月十二日下午:判讀表的季調月增對年增率,原版只用估計隱含的單一季節調整幅度,範圍寫得比實際不確定性窄。已改成上述範圍,同時更新三處:整體年增率不動的季調月增門檻由 0.33% 改為 0.30% 到 0.33%;「整體月增跟核心一樣」的情境由「3.2% 或 3.3%」改為 3.3%;要翻盤的季調月增由 0.38% 以下改為 0.35% 到 0.38% 以下。未季調指數表、估計誤差與重播結果沒有變動。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊