台股今天跌 1.95%,前六十個交易日已經跌過六次:二十天後的終點看不準,擠在一起的下跌,路上的洞深一倍多
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台股今天跌 1.95%,前六十個交易日已經跌過六次:二十天後的終點看不準,擠在一起的下跌,路上的洞深一倍多
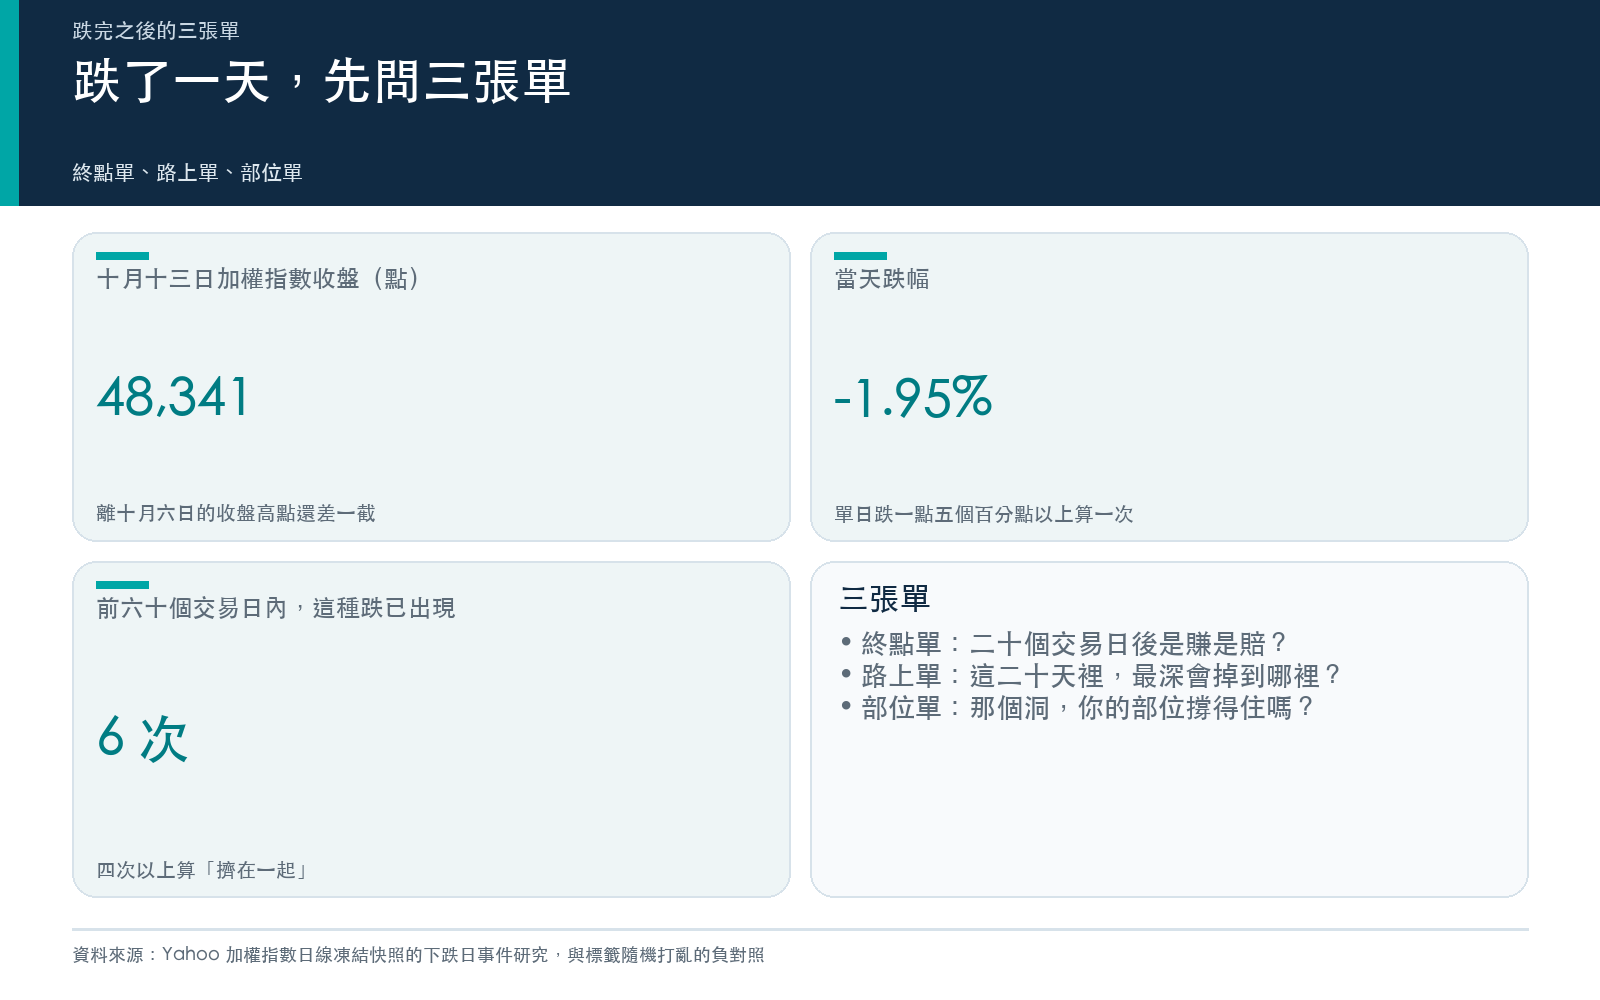
十月十三日(週二),加權指數收在 48,341.31 點,比前一天跌 1.95% ,離十月六日 49,822.55 點的收盤高點差 2.97% 。
這不是今年第一次。往前數六十個交易日,單日跌幅在 1.5% 以上的日子已經有六天:七月十七日(−6.47%)、七月二十四日(−2.67%)、二十八日(−4.65%)、二十九日(−3.76%),九月二日(−1.67%)和十一日(−1.61%)。連今天算,今年已經有 25 天。
接下來還有兩個行事曆上的日子。美國勞工統計局預定十月十四日美東上午八點半(台灣時間當晚八點半)公布九月 CPI,八月的數字是整體 3.4% 、核心 2.4% 。聯準會十月二十七到二十八日開會。
跌完這一天,身邊的聲音通常是三種:先賣掉、再等等、跌了正好加碼。三種都在回答同一個問題的不同部分,所以我把問題拆成三張單,用一九九七年七月以來的加權指數各填一遍:
- 終點單 :二十個交易日後,是賺是賠?
- 路上單 :這二十天裡,最深會掉到哪裡?
- 部位單 :那個洞,你的部位撐得住嗎?
怎麼填單
「下跌日」定義成單日收盤跌 1.5% 以上,從一九九七年七月二日到今天共 7,175 個交易日,有 697 天符合;二〇一〇年一月以後是 247 天。每一次都以下跌日當天的收盤為基準:
- 終點 :往後第二十個交易日的收盤,相對基準漲跌多少。
- 洞 :往後二十個交易日裡,收盤最低的那一天,離基準跌了多少。
後面還沒走完二十天的例子不算進去,今天也一樣。
終點單:賺賠看不準
| 二十個交易日後的報酬 | 一般日子 | 下跌日之後 |
|---|---|---|
| 一九九七到二〇二六,中位數 | 1.01% | 0.81% |
| 一九九七到二〇二六,收紅的比例 | 57.3% | 54.2% |
| 二〇一〇年以後,中位數 | 1.34% | 2.21% |
| 二〇一〇年以後,收紅的比例 | 61.4% | 64.5% |
全期間,下跌日之後的二十天比一般日子差一點(0.81% 對 1.01%);二〇一〇年以後倒過來,比一般日子好(2.21% 對 1.34%)。同一個問題,換一段樣本期,排序就翻轉。
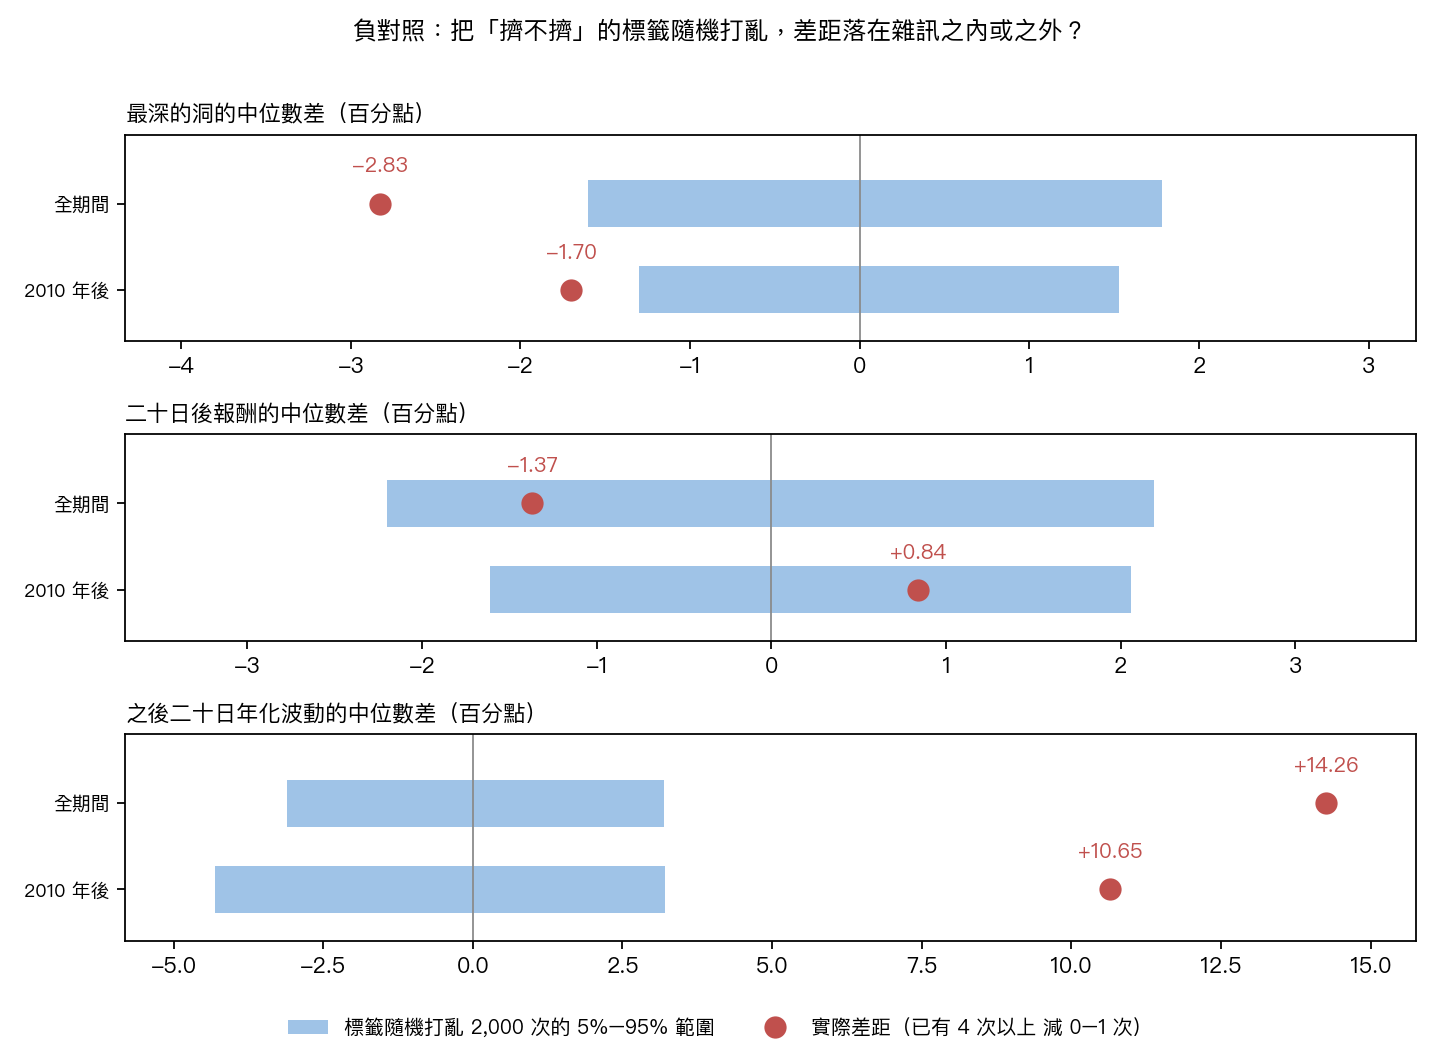
我做了一個負對照:每一年隨機抽出和那一年下跌日同樣多的日子,抽 2,000 次(種子 42),這樣兩邊的年份組成一樣,2000 到 2002 年和 2008 年的大空頭不會單方面拖低其中一組。隨機日子的中位數是 0.12%,5% 到 95% 的範圍是 −0.32% 到 0.64%,下跌日的 0.81% 在範圍之上。同一年裡,跌完後的二十天比隨機一天略好,差 0.69 個百分點。
這個差距很小,而且相鄰的下跌日共用同一段後續走勢,不能拿它去押「跌了就會彈回」。反過來,也找不到「跌了還會更糟」的證據。
再問一次:近期擠不擠,會不會影響終點?把下跌日依「前六十個交易日已經有幾次下跌日」分成三組,擠在一起(四次以上)的下跌日之後,終點中位數是 0.51%,稀疏(零到一次)的是 1.88%,差 −1.37 個百分點;二〇一〇年以後是 2.72% 對 1.88%,差 +0.84 個百分點,方向反過來。標籤隨機打亂 2,000 次,差距的 5% 到 95% 範圍是 −2.20 到 +2.19(全期間)和 −1.61 到 +2.06(二〇一〇年以後),兩個差距都落在雜訊之內。
終點單的答案:沒有可靠的方向。賣掉是押它還會更差,加碼是押它會彈回,兩邊的證據都撐不起來。
路上單:同樣是跌,擠在一起的洞深一倍多
終點看不準,路上看得準得多。
| 下跌日之後,二十個交易日內最深的洞 | 中位數 | 洞深過 −5% 的比例 | 洞深過 −10% 的比例 |
|---|---|---|---|
| 一般日子(一九九七到二〇二六) | −2.36% | 27.7% | 10.0% |
| 下跌日之後(一九九七到二〇二六) | −4.13% | 44.5% | 20.4% |
| 一般日子(二〇一〇年以後) | −1.79% | 18.3% | 4.7% |
| 下跌日之後(二〇一〇年以後) | −2.45% | 29.4% | 8.6% |
下跌日之後的洞比一般日子深,兩段樣本期的方向一致。同樣用「每年隨機抽同樣多的日子」的負對照問一次:隨機日子的洞中位數是 −3.58%(範圍 −3.95% 到 −3.28%),下跌日的 −4.13% 在範圍之下,不是年份組成造成的。
接著拆兩個變數。第一個是今天跌多少。把下跌日分成「跌 1.5% 到 2.5%」(今天這一檔,425 次)和「跌 2.5% 以上」(272 次),洞中位數是 −4.10% 對 −4.21%,洞深過 −5% 的比例是 44.4% 對 44.5%,幾乎一樣。 今天跌多少,對後面的洞沒有區別力。
第二個是前六十個交易日已經有幾次下跌日:
| 前六十個交易日已有幾次 | 次數 | 洞的中位數 | 洞深過 −5% | 洞深過 −10% | 之後二十日年化波動的中位數 |
|---|---|---|---|---|---|
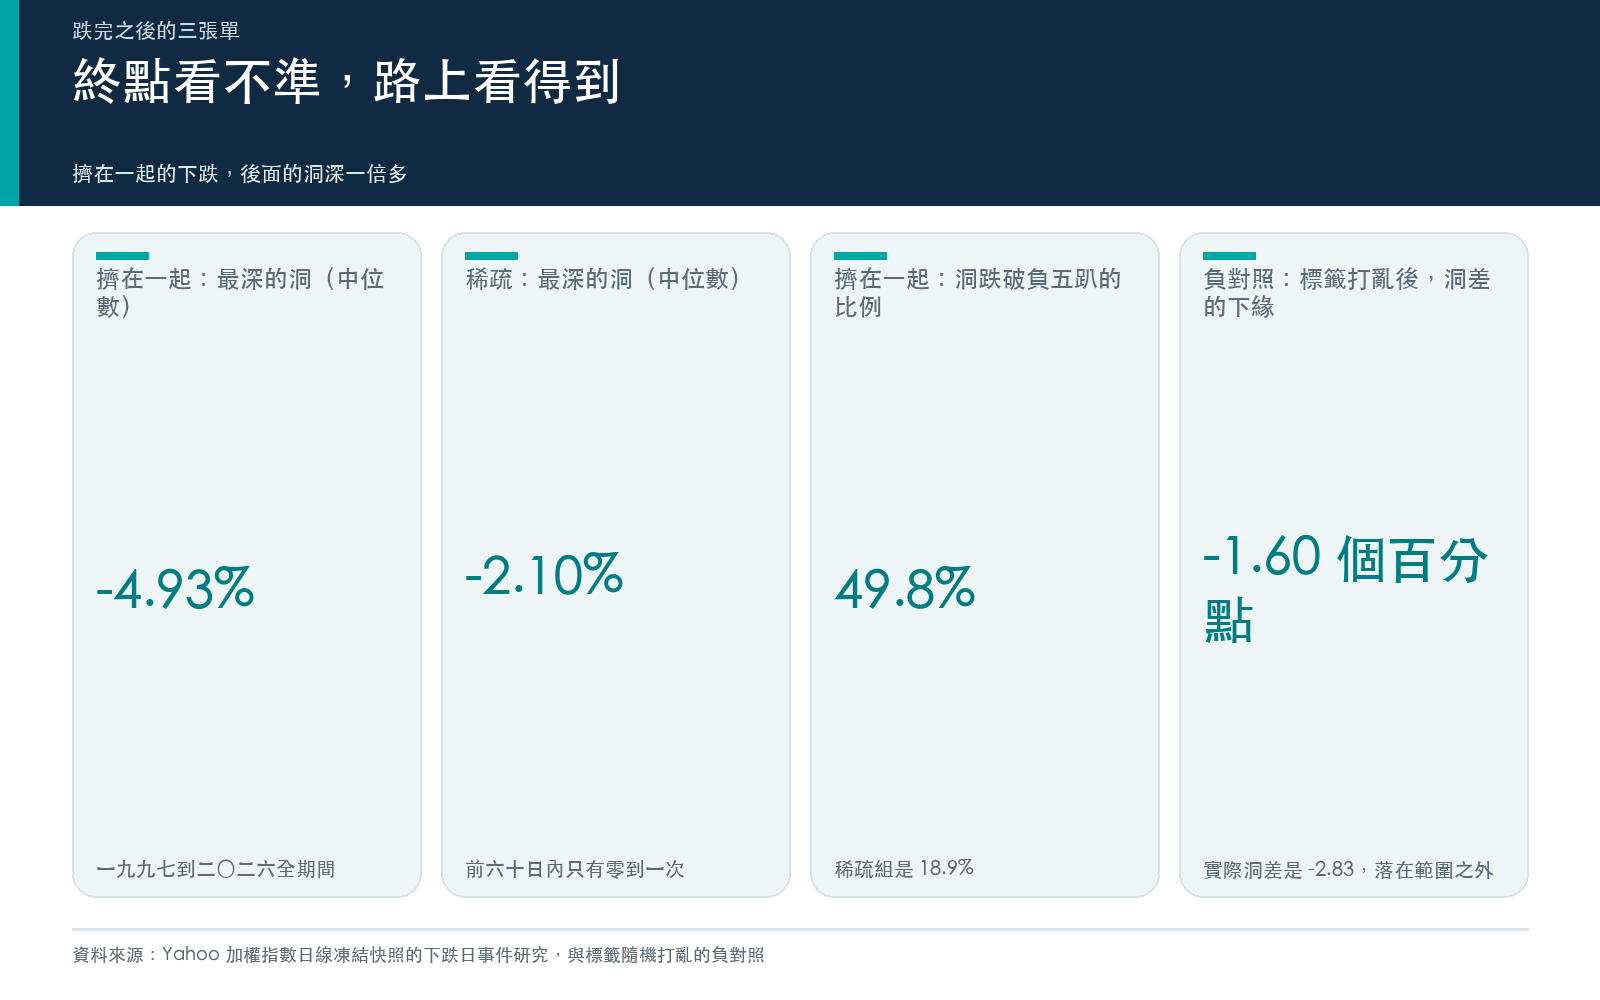
| 零到一次(一九九七到二〇二六) | 53 | −2.10% | 18.9% | 5.7% | 14.29% |
| 兩到三次(一九九七到二〇二六) | 92 | −2.39% | 27.2% | 13.0% | 16.36% |
| 四次以上(一九九七到二〇二六) | 552 | −4.93% | 49.8% | 23.1% | 28.56% |
| 零到一次(二〇一〇年以後) | 37 | −1.70% | 13.5% | 2.7% | 12.87% |
| 兩到三次(二〇一〇年以後) | 68 | −2.24% | 27.9% | 13.2% | 16.13% |
| 四次以上(二〇一〇年以後) | 142 | −3.40% | 34.3% | 7.9% | 23.51% |
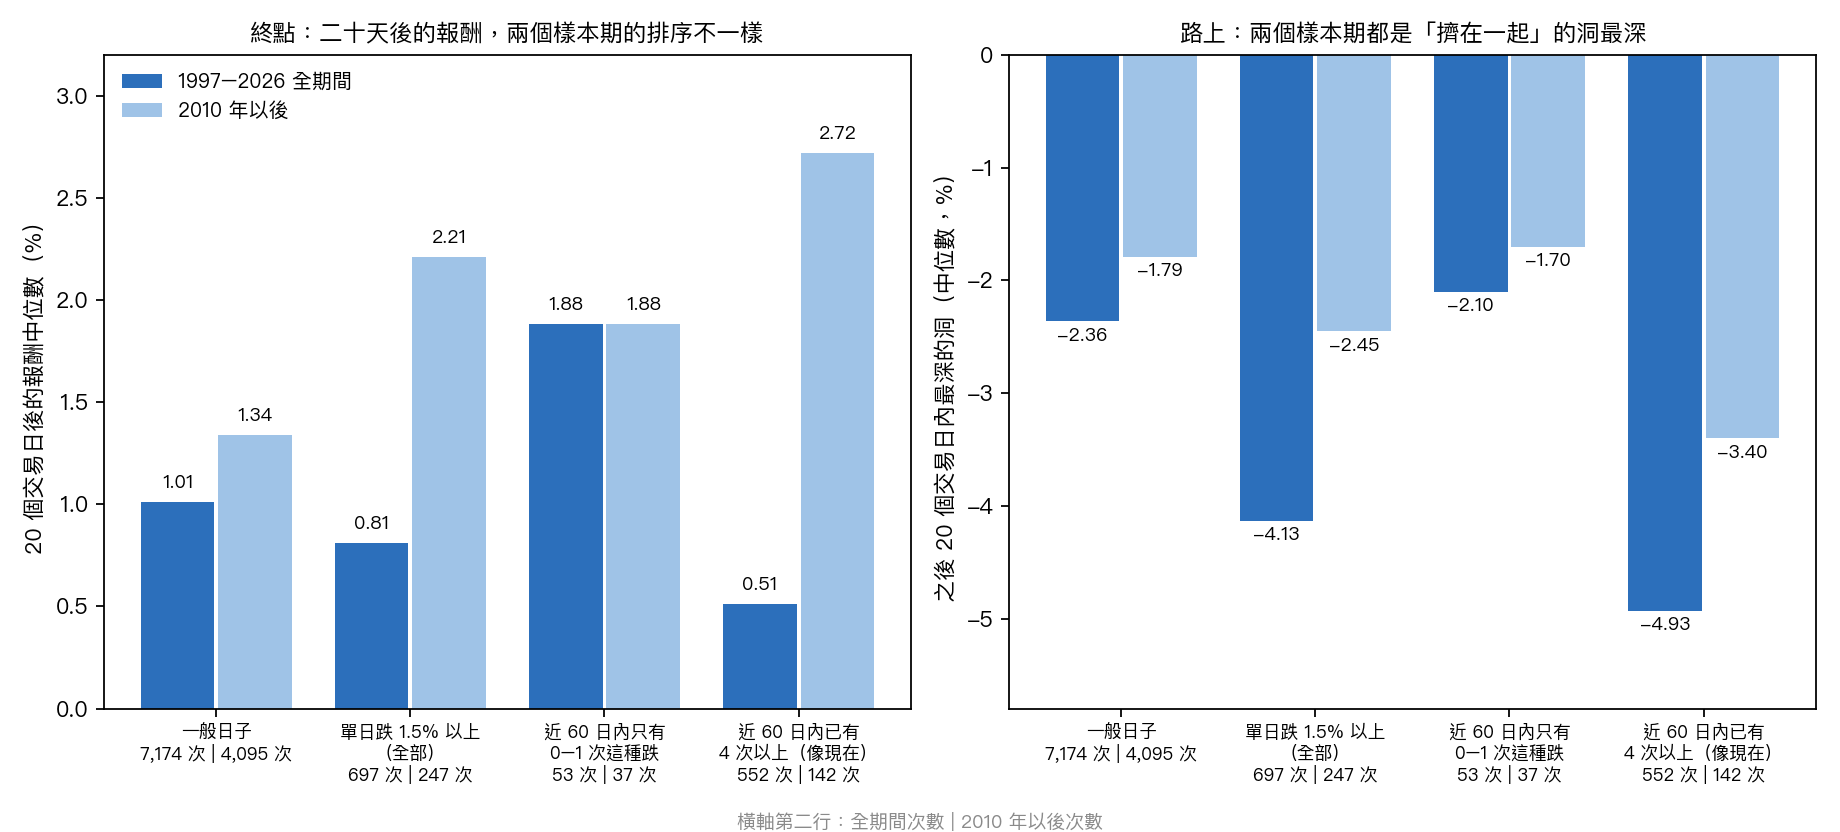
擠在一起的下跌,洞的中位數是稀疏時的兩倍多(−4.93% 對 −2.10%);二〇一〇年以後差距縮小,仍是 −3.40% 對 −1.70%。負對照把這三組標籤隨機打亂 2,000 次,洞的中位數差距範圍是 −1.60 到 +1.78 個百分點(二〇一〇年以後 −1.30 到 +1.53),實際差距 −2.83(二〇一〇年以後 −1.70)落在範圍之外。之後二十日的年化波動差距更大:+14.26 個百分點,範圍是 −3.10 到 +3.20。
還有一個對照組:前二十個交易日沒有別的下跌日、孤立出現的下跌,共 88 次,洞的中位數是 −2.18%,洞深過 −5% 的比例是 21.6%,和一般日子(−2.36%、27.7%)差不多。
所以路上單的答案: 洞的深度跟著「近期擠不擠」走,不跟著「今天跌多少」走。 今天之前的六十個交易日有六次,落在「四次以上」那一組。照歷史,今天收盤 48,341.31 點之後的二十個交易日,洞的中位數是 −4.93%(約 45,958 點);二〇一〇年以後是 −3.40%(約 46,698 點)。每兩次有一次洞會深過 −5%,二〇一〇年以後是每三次有一次。
部位單:把洞乘上你的股票比重
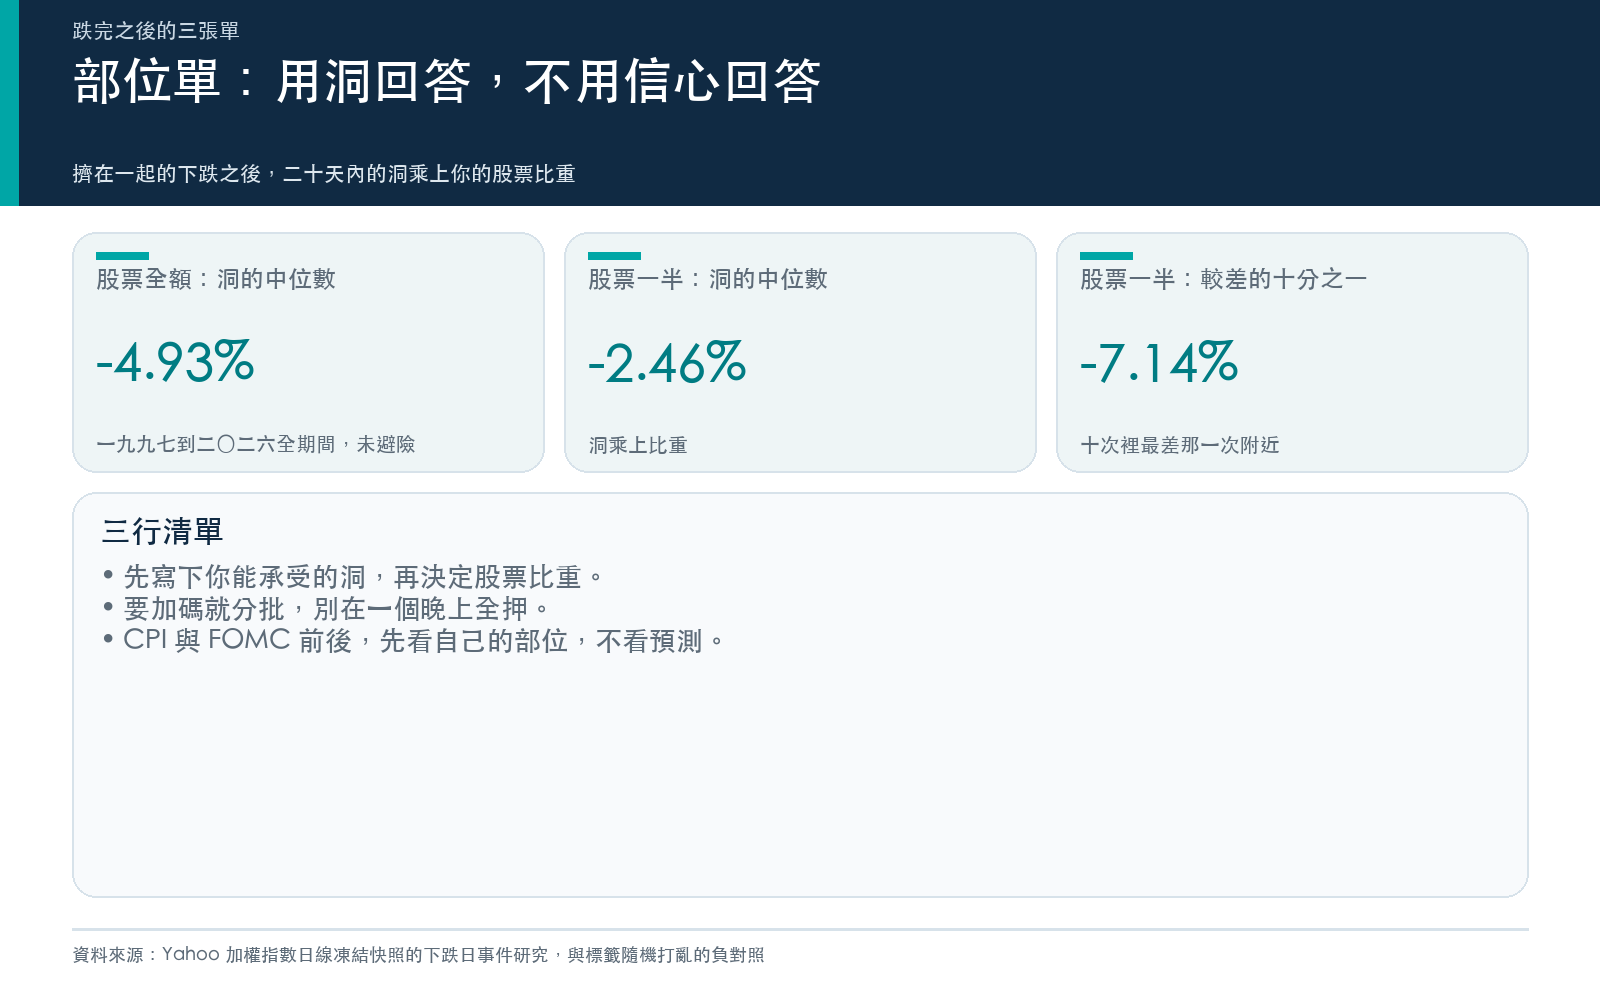
洞是指數的洞。你的帳戶掉多少,要乘上股票的比重。下面是擠在一起的下跌之後,二十個交易日內洞的中位數,和「較差的十分之一」(十次裡有一次比這個更深):
| 股票比重 | 洞的中位數(全期間) | 較差的十分之一(全期間) | 洞的中位數(二〇一〇年以後) | 較差的十分之一(二〇一〇年以後) |
|---|---|---|---|---|
| 100% | −4.93% | −14.29% | −3.40% | −9.23% |
| 70% | −3.45% | −10.00% | −2.38% | −6.46% |
| 50% | −2.46% | −7.14% | −1.70% | −4.62% |
| 30% | −1.48% | −4.29% | −1.02% | −2.77% |
這張表是乘法示意:沒有避險、不調整部位、只算價格指數,其他部位當作不動。它的用法是倒過來問:我能承受帳戶掉多深,睡不睡得著,會不會被迫在洞裡賣掉?答案算出來的比重,比「這次會不會反彈」的猜測可靠。
加碼要不要分批? 五月底那篇〈手上有一筆閒錢,該一次全押還是分批慢慢買?〉用 SPY 和 0050 算過:一次全押,期末帳戶比較大的勝率是 74.1%;但在純空頭的一年期,只有 9.2%。換成每塊錢的年化效率(IRR),單筆和分批只差 0.03 個百分點。分批買不會讓報酬率變高,它做的事是讓洞變淺:錢還沒進去的那一段,不會跟著掉。
進場日重不重要? 同一天發的〈現在進場,會不會太早或太晚?〉把過去每個時點都當成「現在」:光是持有期長短,就解釋了 SPY 約 44%、0050 約 79% 的年化報酬差異,進場時點本身在統計上不顯著。持有期以年算的人,今天這個洞影響的是過程裡的承受力,不是十年後的終值。
明晚的 CPI,兩週後的 FOMC,在這個框架裡算什麼
這兩件事會讓洞變深或變淺,方向沒人預先知道。本篇不預測 CPI 或利率決議,只提醒兩段歷史。
五月十五日,美國公布四月 CPI 高於預期,〈五月十五日,六個資產類別同一天全部向下〉記下:標普 SPY 跌 1.20%,長債 ETF TLT 跌 1.48%,黃金 ETF GLD 跌 2.32%。事件日債券和黃金沒有替股票墊底,所以 CPI 前後,部位單的洞不能預設有人接手。
六月十日 CPI 公布日前後,VIX 單日衝到 22.22,一週後 FOMC 當天回到 18.44(〈新主席首秀即放鷹:MOVE 指數說的話,VIX 還沒聽懂〉)。擠在一起的下跌之後,本篇的波動數字也一樣:之後二十日的年化波動中位數是 28.56%,稀疏時是 14.29%。〈市場跌過之後通常更容易亂〉另外量過美股:標普下跌日之後的波動約是上漲日之後的 1.54 倍。知道市場會更吵,不等於知道它往哪邊吵,那篇的結論也是把這個不對稱塞進預測模型之後,五個資產有四個最好的仍是傳統做法。
七月那一輪就是「擠在一起」的樣子。〈保證金骨牌的四個關節〉記到 0050 在七月十七日單日跌 5.87%,二十日已實現波動一天之內從年化 28.4% 跳到 35.2%;之後七月二十四、二十八、二十九日又連續三個大跌日。
三行清單
- 終點單 :不要為了猜二十天後的終點去賣或去買,兩邊的證據都不夠。
- 路上單 :數前六十個交易日的下跌日。四次以上,就照洞的中位數 −4.93%(二〇一〇年以後 −3.40%)準備,每兩到三次就有一次會更深。
- 部位單 :把洞乘上你的股票比重,寫下那個數字。要加碼就分批,別在 CPI 前一晚全押。
資料與限制
- 指數是加權指數(^TWII)價格指數,不含股息。一九九七年七月二日到二〇二六年十月十三日共 7,175 個交易日。十月十三日的收盤採用證交所公布的 48,341.31 點;Yahoo 的最後一筆是收盤集合競價前的 48,395.65 點,其餘十月各日兩邊逐筆相同。
- 下跌日在少數幾段集中出現:2000 年 70 次、2001 年 51 次、2002 年 46 次、2008 年 68 次。全期間的洞有一大部分來自這幾段,所以另列二〇一〇年以後;擠在一起的 552 次也集中在這些段落,獨立的段落遠少於 552。去掉群聚(前二十個交易日沒有別的下跌日)只剩 88 次。
- 相鄰下跌日的後續二十天互相重疊,負對照用「每年隨機抽日子」與「標籤隨機打亂」處理年份組成與標籤,沒有處理這個重疊。
- 擠不擠的切點(零到一次、兩到三次、四次以上)與下跌日的 1.5% 門檻都在看結果之前訂好,沒有調整過。
- 部位表是乘法示意,不含避險、再平衡、交易成本,也不含 ETF 或期貨的追蹤誤差。
- CPI 發布日與八月數字來自美國勞工統計局的網頁,FOMC 日期來自聯準會的會議行事曆;本文不預測 CPI 或利率決議,也不是買賣建議。
本期精選
- 🧪 迷思實驗室|五月十五日,六個資產類別同一天全部向下:分散投資的邊界在哪裡(五月十六日)
- 手上有一筆閒錢,該一次全押還是分批慢慢買?我們用真實數據算給你看(五月三十日)
- 現在進場,會不會太早或太晚?我把過去每個時點都當「現在」算了一遍(五月三十日)
- 市場跌過之後通常更容易亂,但把波動拆更細,真的比較有用嗎?(六月十日)
- 新主席首秀即放鷹:MOVE 指數說的話,VIX 還沒聽懂(六月十八日)
- 保證金骨牌的四個關節:這波台股回檔,去槓桿真的接上了嗎(七月十九日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊