台股離十月六日高點跌了 7.08%:歷史上跌到這裡之後,平均報酬沒有變差,但近一半會先跌滿兩成
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台股離十月六日高點跌了 7.08%:歷史上跌到這裡之後,平均報酬沒有變差,但近一半會先跌滿兩成
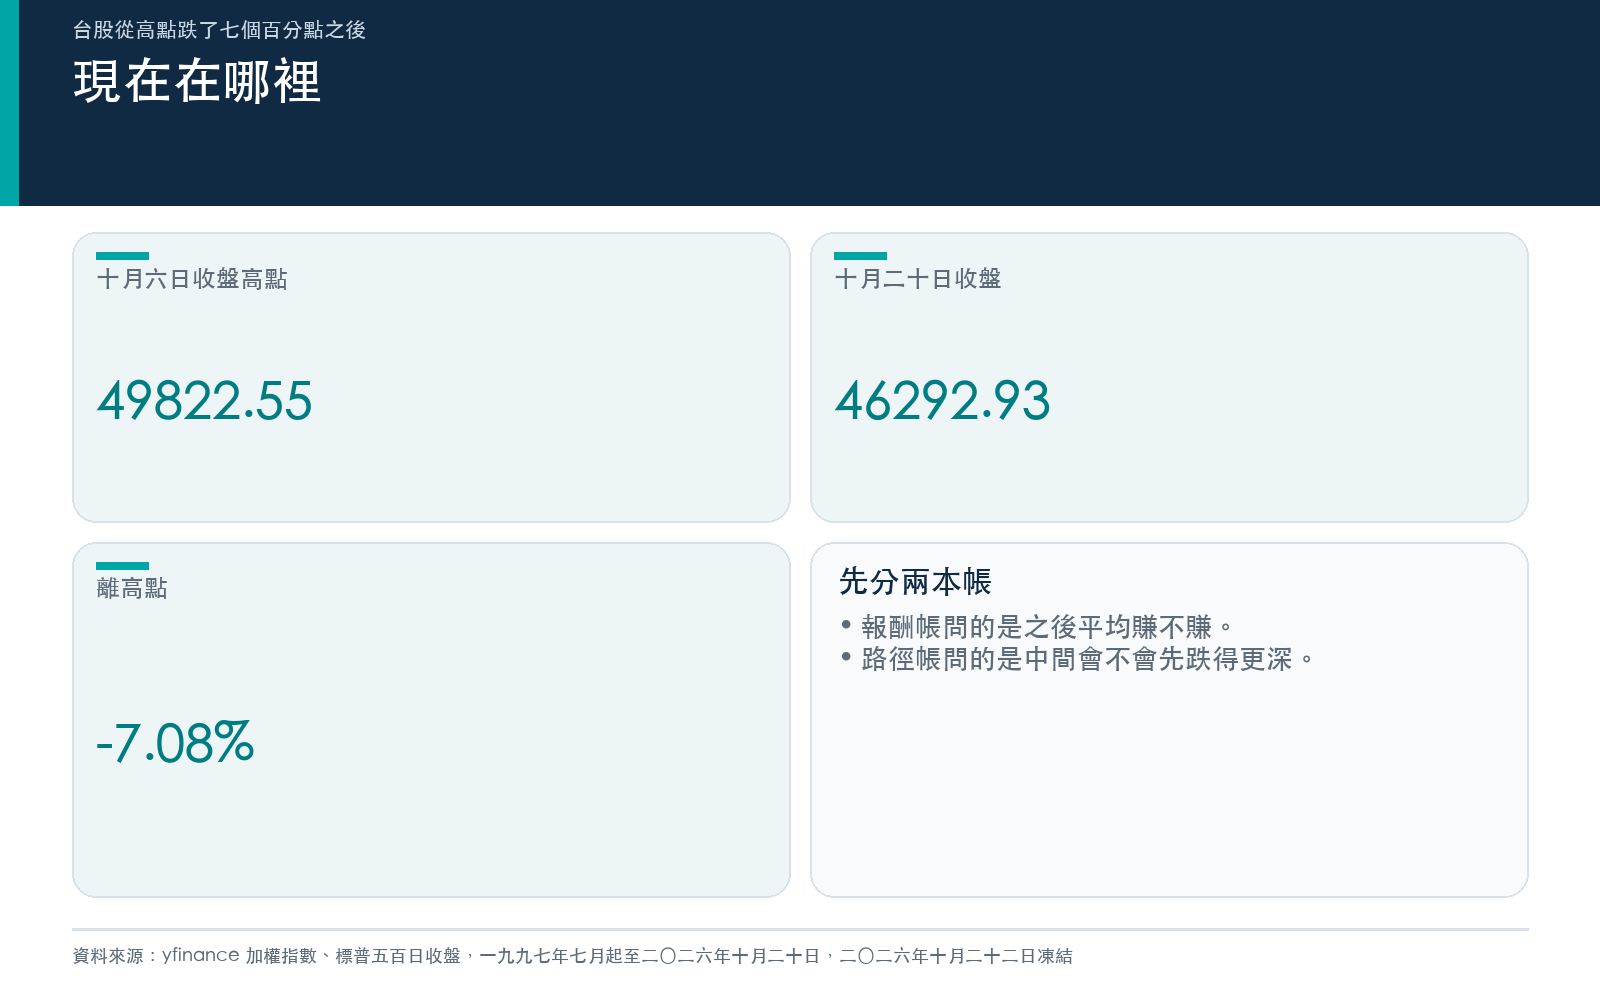
加權指數十月六日收在 49,822.55 點,是收盤的歷史新高。之後兩個星期往下走,十五日單日跌 3.41%,二十日收 46,292.93 點,離高點 -7.08%。同一段時間標普五百只跌 1.36%。
跌到這裡,手上有 0050 或台股的人大概在想兩件事裡的一件:「要不要先賣一點,免得變成一成、兩成」,或者「跌七趴而已,再等等」。這兩個念頭其實在問兩個不同的問題,答案也不一樣。
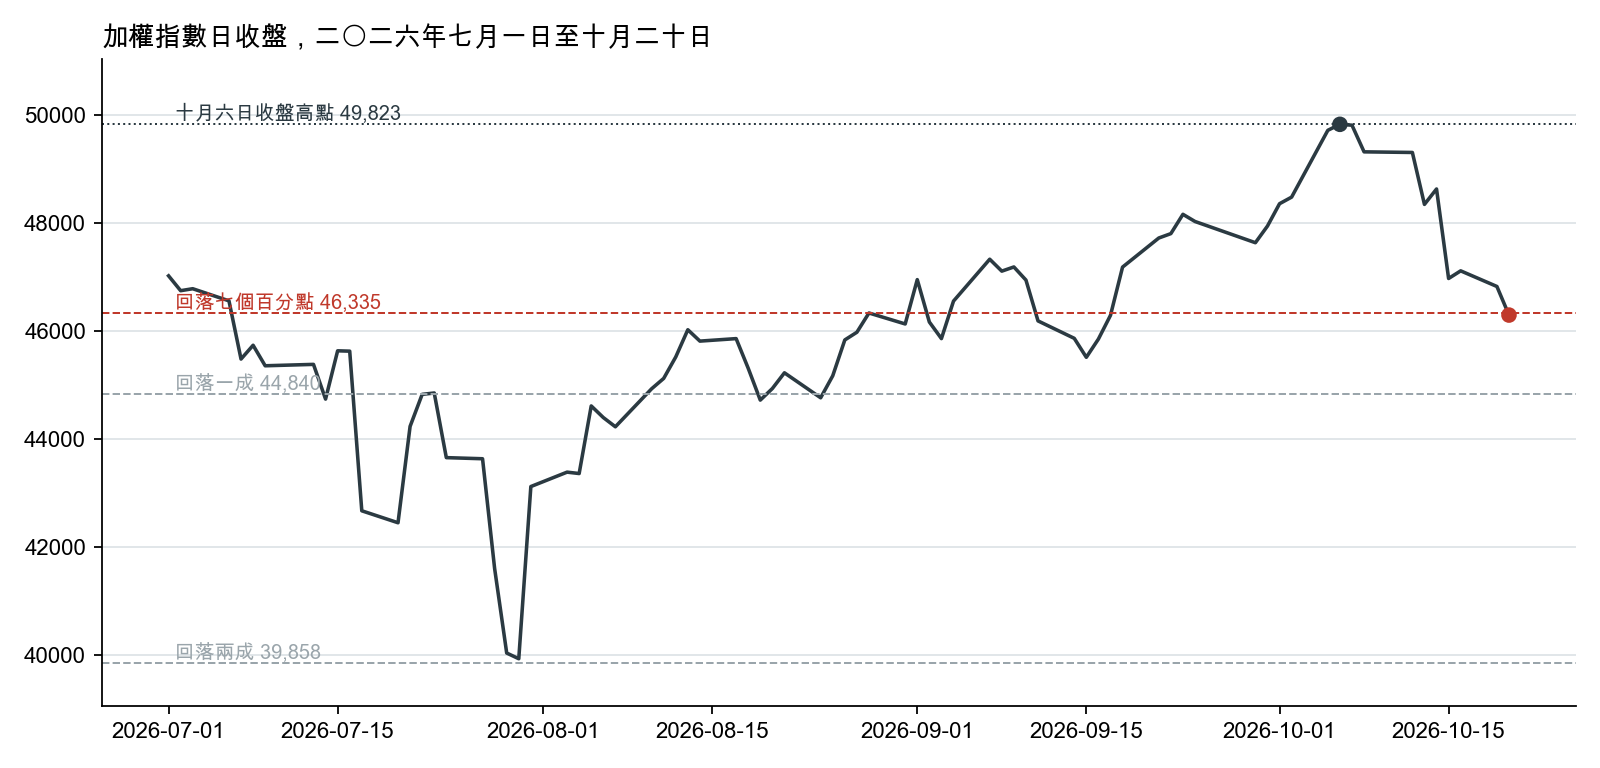
圖一|加權指數日收盤,2026 年 7 月 1 日到 10 月 20 日。虛線由上而下是高點回落七個百分點、一成、兩成的點位。資料:yfinance ^TWII,2026-10-22 凍結。
兩本帳:報酬帳與路徑帳
「現在要不要賣」這種問題,通常把兩本帳混成一句話:
| 帳本 | 你在問什麼 | 這次查到的答案 |
|---|---|---|
| 報酬帳 | 跌到這裡之後,接下來兩三個月平均會比較差嗎? | 沒有比較差 |
| 路徑帳 | 在回到高點之前,中間會不會再跌得更深?我扛不扛得住? | 台股常常會,而且比美股深得多 |
報酬帳決定「該不該怕」,路徑帳決定「部位該多大」。下面分開算。
先把規則寫死
用一九九七年七月以來的加權指數日收盤。「高點」是過去 252 個交易日(大約一年)裡最高的收盤,不用歷史新高,因為加權指數一九九〇年的高點要到二〇二〇年才被超過,中間二十年沒有歷史新高可比。
事件是收盤第一次跌到離一年高點 -7% 以內的那一天;要等指數重新創一年新高,才能算下一次。之後看 120 個交易日,大約半年。這次本身還沒走完半年,不算在樣本裡。
符合的有 22 次。同一條規則套在同期的標普五百,有 25 次。
報酬帳:跌滿七個百分點之後,平均報酬和平常差不多
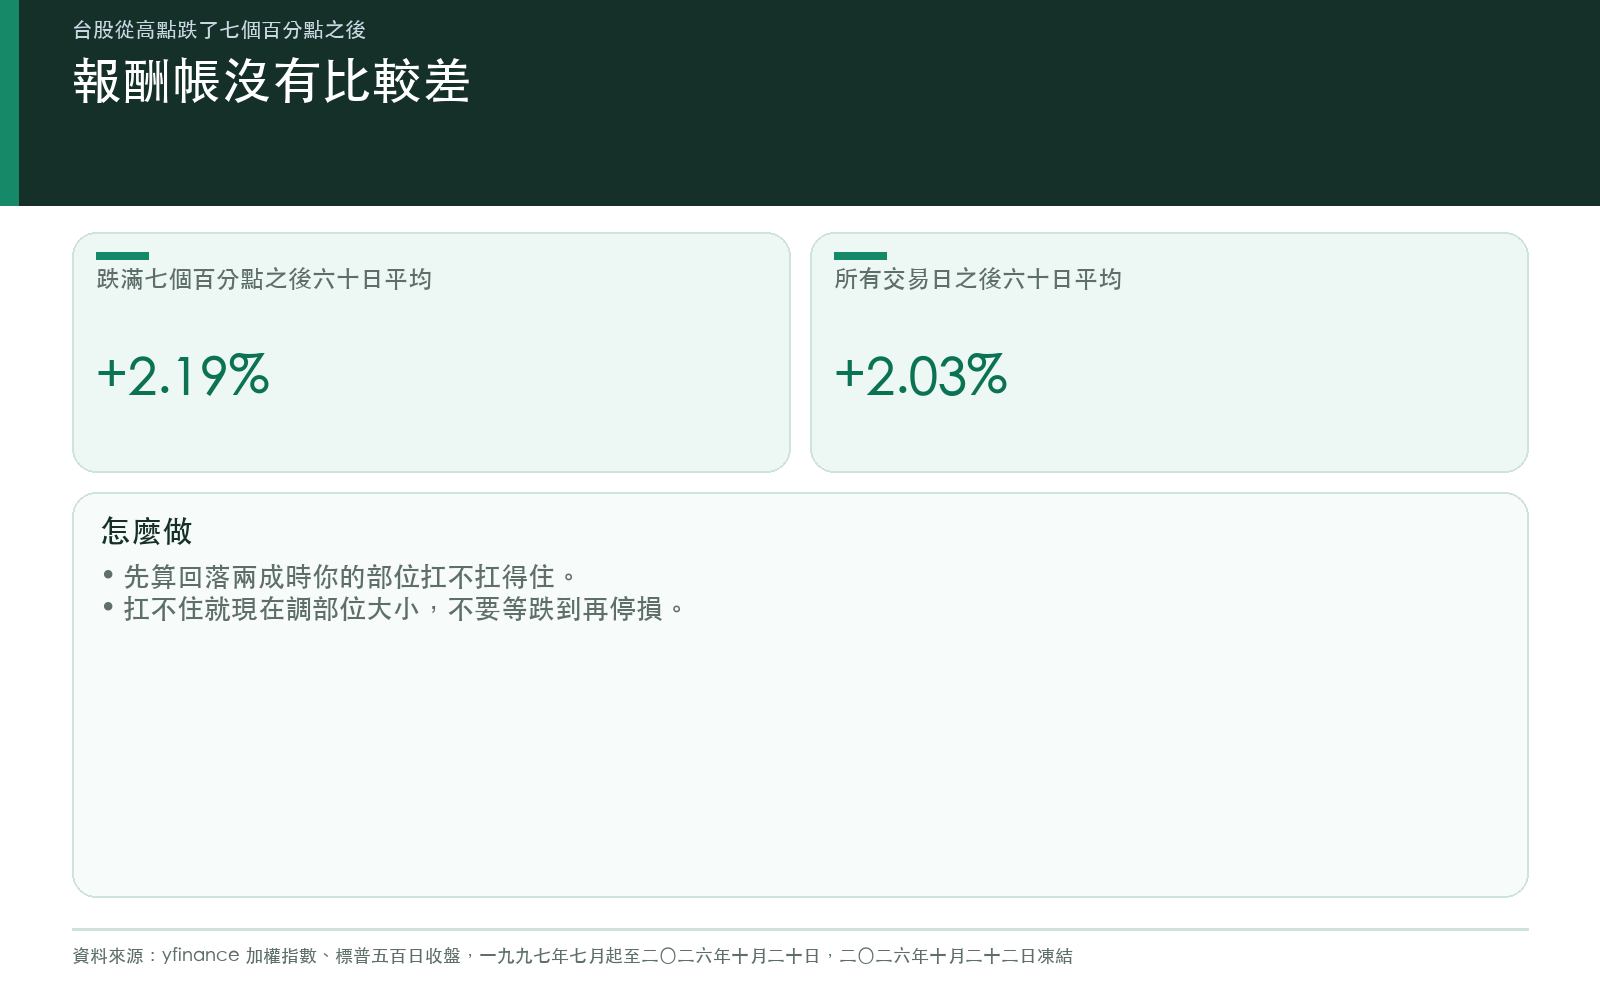
22 次事件之後六十個交易日,加權指數平均報酬 +2.19%;隨便挑一天,之後六十個交易日的平均是 +2.03%。之後六十日收在上漲的比例是 59.1%,平常是 61.2%。
這個差距有沒有意義?從所有交易日隨機抽 22 天、重複兩千次,平均落在 -2.01% 到 +6.48% 之間(第 5 到第 95 百分位)。+2.19% 在正中間。看不出跌到這裡之後會比較差,也看不出會比較好。二十個交易日的版本也一樣,+0.67% 對上平常的 +0.66%。
只看平均,「跌七趴就跑」沒有道理。十月初那篇〈從高點大跌之後減碼,能不能勝過依波動調整部位〉用美國市場一百年、26,148 個交易日的資料問過同一件事的升級版:依「離前高跌了多深」來減碼,和單純依波動大小調整部位相比,在扣掉風險差異之後,沒有找到勝出的證據。用回落幅度當賣出訊號,長期來看並不划算。
路徑帳:台股有一半會先跌滿兩成,美股很少
報酬帳平靜,路徑帳就不是了。
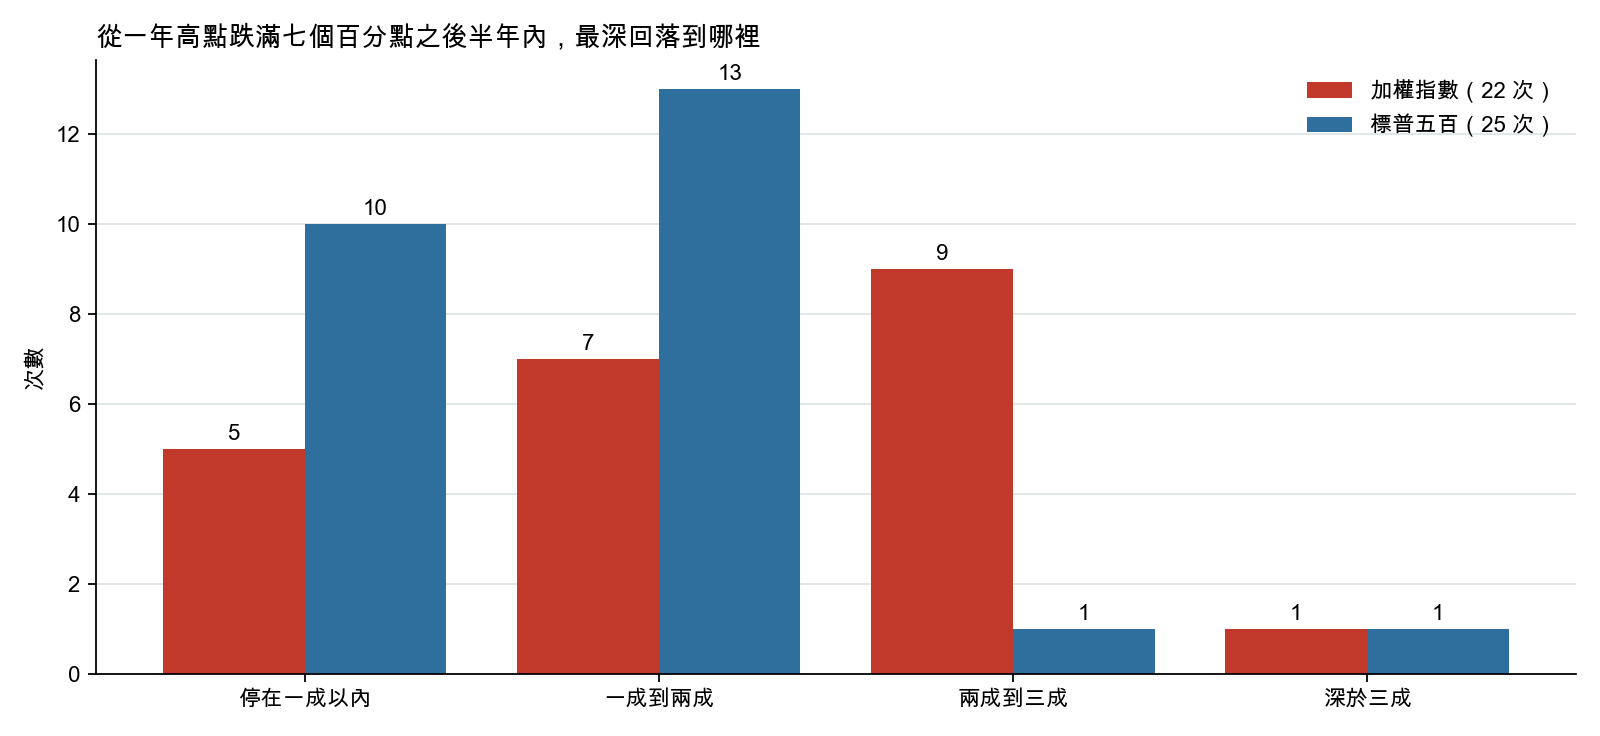
圖二|跌滿七個百分點之後 120 個交易日內的最深回落(相對事件當時的一年高點)。紅色是加權指數 22 次,藍色是標普五百 25 次,期間同為 1997 年 7 月至 2026 年 10 月。資料:yfinance。
| 跌滿七個百分點之後半年內 | 加權指數 | 標普五百 |
|---|---|---|
| 事件次數 | 22 | 25 |
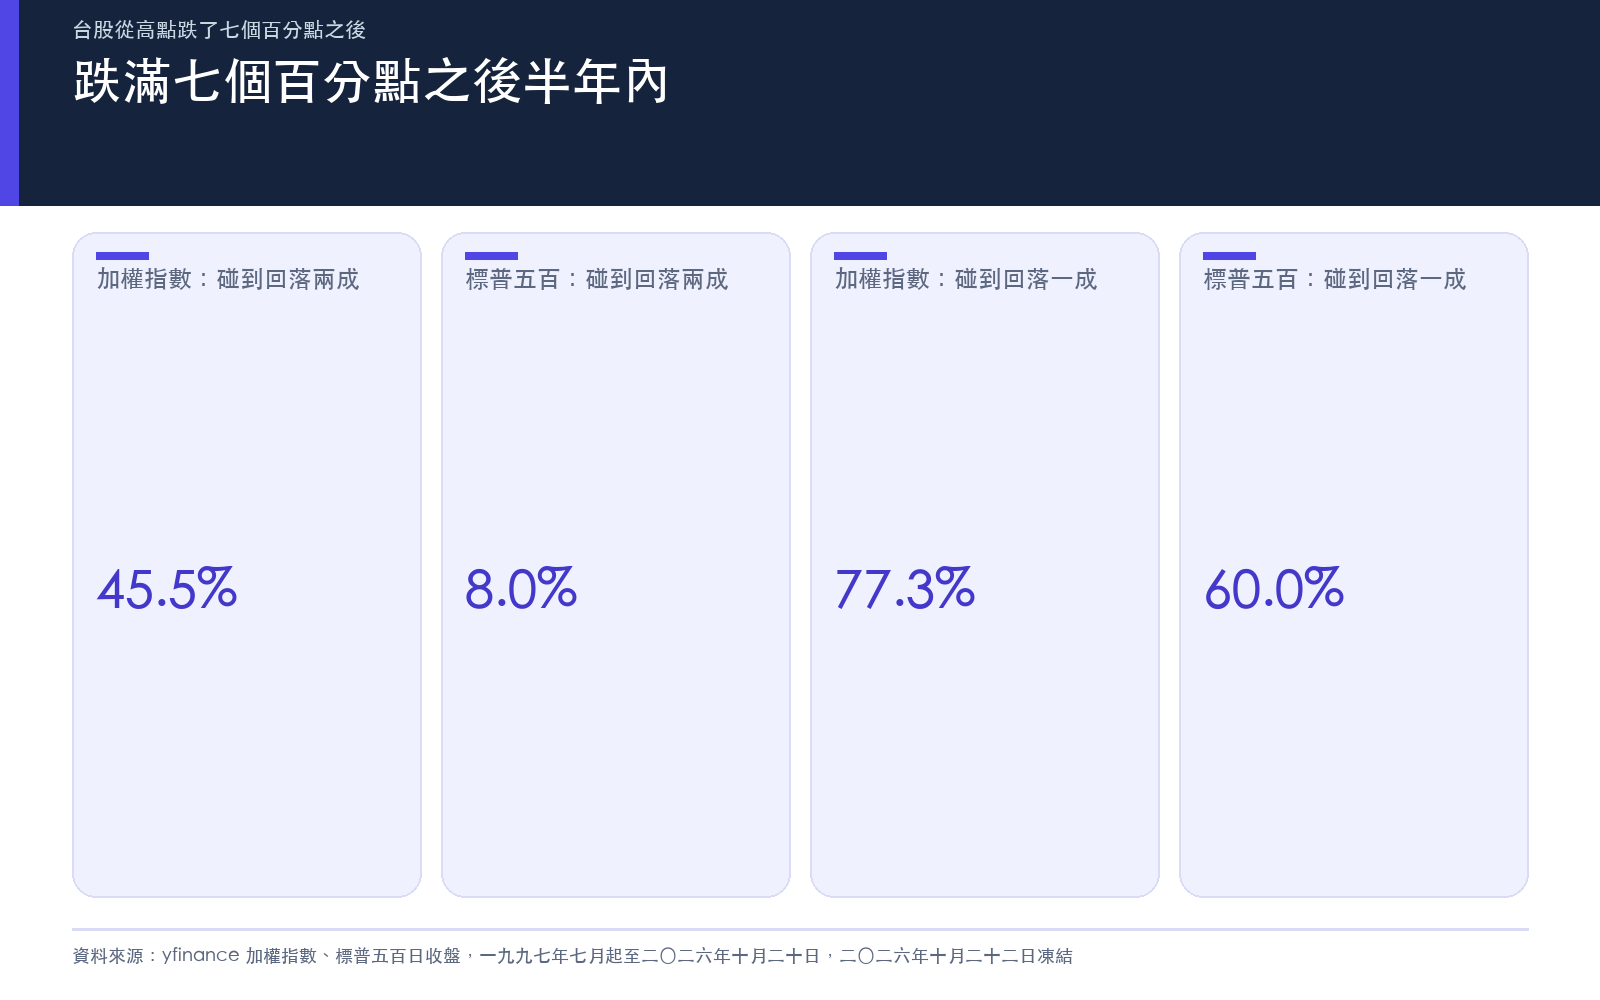
| 曾經回落到一成以上 | 77.3% | 60.0% |
| 曾經回落到兩成以上 | 45.5%(10 次) | 8.0%(2 次) |
| 最深回落的中位數 | -17.48% | -11.1% |
| 半年內收回高點的次數 | 11 次 | 16 次 |
| 收回者花的交易日中位數 | 63 | 43 |
同樣是從一年高點跌了七個百分點,標普後來多半停在一成上下;加權指數最深回落的中位數是 -17.48%,22 次裡有 10 次在半年內碰到兩成。最深的一次是二〇〇二年,從高點算下去到 -40.42%。
這跟十月初那期導讀〈在高點附近買進,台股中途回落兩成的機會約是美股兩倍〉是同一件事的兩個切面。那篇問的是「買在高點附近」:一年內中途回落兩成的比例,台股 20.2%,標普 10.1%。這篇問的是「已經跌了七趴」:台股往兩成走的比例更高,和美股的差距也拉得更開。
台股為什麼比較深,原因不只一個。七月那篇〈台股波動率是美股的 2.3 倍〉量到,當時加權指數二十日年化已實現波動 34.08%,標普只有 17.98%;台股的股價本來就跳得比較兇。十月中那篇〈想把 0050 換成正二〉也量過,加權指數到十月八日為止的六十個交易日年化波動是 30.75%,排在二〇〇五年以來的高檔。
樣本不多,兩個保留
第一,22 次不是 22 個獨立事件。二〇〇〇年到二〇〇八年的幾次落在同一段空頭裡,例如二〇〇七年八月和十一月兩次都跌到兩成以上。只看二〇一〇年以後,事件剩 13 次,碰到一成的有 9 次,碰到兩成的有 4 次。比例降下來了,但和標普 25 次裡 2 次相比,台股仍然深得多。
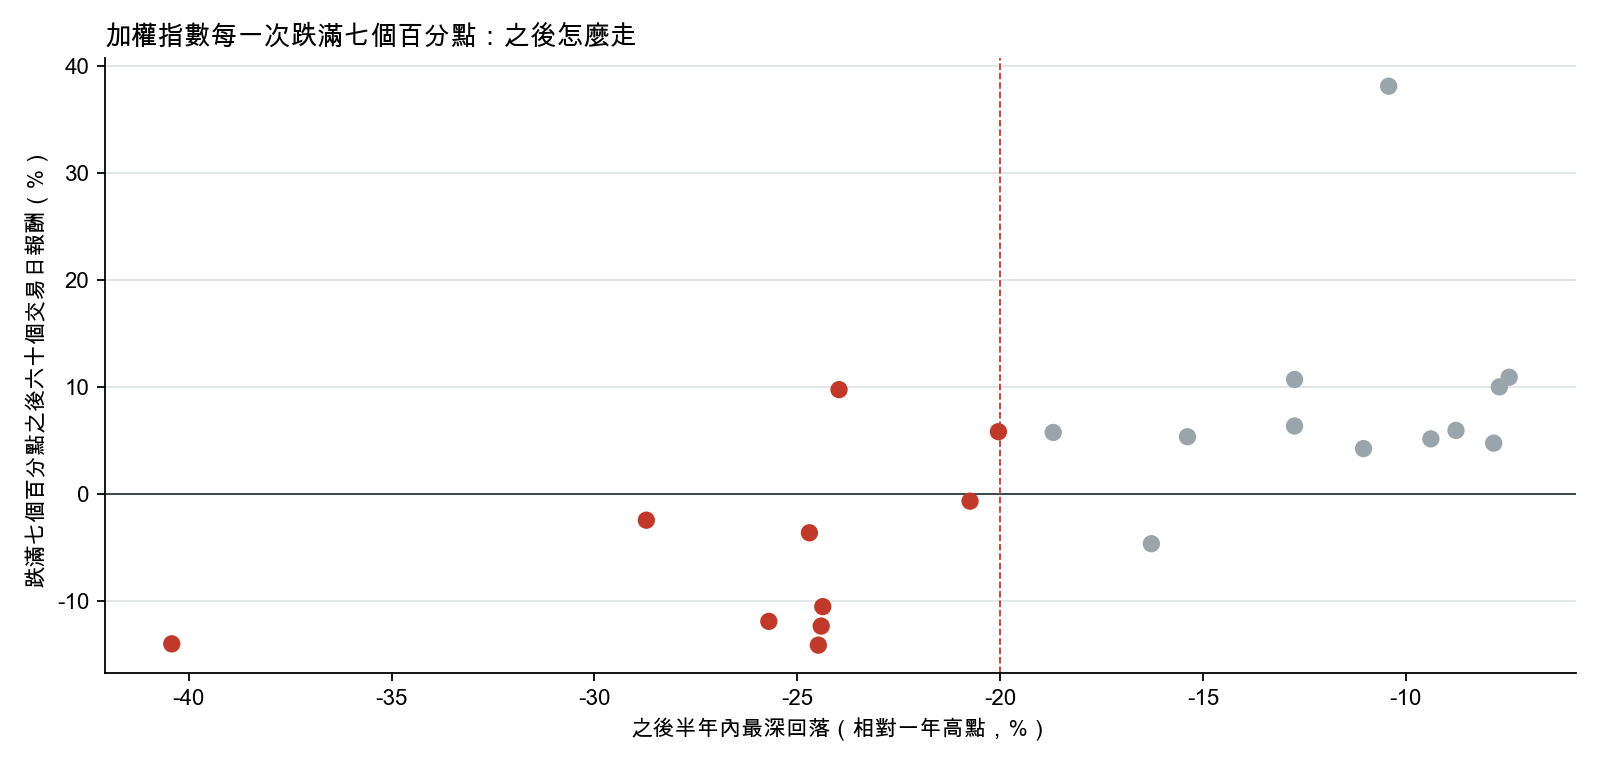
圖三|每個點是一次事件。橫軸是之後半年內最深回落,紅點是跌到兩成以上的那幾次;縱軸是之後六十個交易日的報酬。資料同圖二。
第二,二〇二六年七月那一次不在樣本裡,因為它的半年還沒走完。那一次指數從六月二十二日的高點跌了 16.36%,之後又漲回去、創了新高(同一篇導讀記錄了這段)。跌得很深、也漲得回來,兩件事在同一年就發生過一次。
另外,加權指數是價格指數,不含股息。真正持有 0050 的人,報酬會比表裡的數字好一點,收回高點的時間也會短一點。
這次和平常不一樣的地方
這兩週的跌幅有一個很具體的推手。十月二十日那篇〈台幣一週貶 1.48%,這次是台幣自己弱〉整理了證交所資料:十月十三日到十九日,外資連續五個交易日賣超,合計 6107.73 億元。賣股、換匯、匯出,台股和台幣一起走弱。
這說明的是「跌從哪裡來」,不能告訴你「之後會不會停」。這篇沒有拿外資賣超去切歷史樣本,上面那張表也不能讀成「外資賣完就會反彈」。
停損線在路徑帳上幫不了太多
很多人對路徑帳的解法是掛停損:「跌到一成就出場」。這條線有兩個問題。
一個是時間。八月那篇〈一天有兩班〉用 0050 的 4,217 個交易日算出,全日風險有 46.1% 發生在收盤到隔天開盤之間。停損單只能在白天執行,夜裡那一段,開盤第一秒就已經替你結清了。
另一個是尺。九月那篇〈停損線的三次體檢〉比較了四種常見的風險算法,同一組部位、同一個門檻,判定「該減碼」的天數最多和最少差了 1,448 天。停損線畫在哪裡,很大程度取決於你選了哪一把尺,而不是市場。
所以路徑帳真正能控制的,是部位大小。
現在可以這樣做
- 報酬帳:不必因為跌了七趴就賣。 歷史上跌到這裡之後兩三個月的平均報酬和平常差不多。想賣,理由應該是你的資金用途或配置比例跑掉了,不是跌幅本身。
- 路徑帳:先算一個數字。 以十月六日的高點算,回落一成是 44,840 點,回落兩成是 39,858 點。把你的台股部位乘上兩成,看那個金額會不會逼你在最低點賣掉。會的話,現在就把部位調到扛得住的大小,而不是等跌到了再停損。
- 槓桿部位另外算。 正二這類每天重新結算兩倍的商品,在大盤晃得兇又沒有方向的一年裡,兩倍部位有 83.8% 收在虧損。路徑帳對它的懲罰比對 0050 重得多。
- 用台幣以外的帳看一次。 這波有一部分是匯率在動。手上有美元資產的人,整體帳面跌得比只看台股少。
本期精選
- 台股波動率是美股的 2.3 倍:這個差距,大半不是恐慌
- 一天有兩班:台股 46% 的風險在你下班之後才發生,而停損只上得了日班
- 停損線的三次體檢:它一年多破四天、下班後不在崗、換一把尺就差了 1,448 天
- 市場從高點大跌之後減碼,能勝過波動率目標嗎?
- 台股差三十一點沒站上五萬:同樣在高點附近買進,台股中途回落兩成的機會約是美股兩倍
- 台股離五萬點一步,想把 0050 換成正二
- 台幣一週貶 1.48%,美元指數卻在跌:這次是台幣自己弱
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊