工作怕被 AI 取代,投資組合也要跟著換嗎?11 個產業的答案
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
一個人的工作和投資組合,可能同時押在同一個產業。
在科技業上班的人,若退休帳戶也重押科技 ETF,AI 帶來的職涯變化自然會讓人多想一步:薪水已經受影響,持股是不是也會更晃?金融、通訊、醫療等工作內容同樣可能被 AI 改寫,這種人力曝險能不能拿來調整產業配置?
我們把問題拆成兩張帳。第一張是「工作內容受到 AI 影響的程度」,第二張是「產業 ETF 未來會不會更難預測」。兩張帳確實有接點,資料卻沒有支持把它們直接合併。
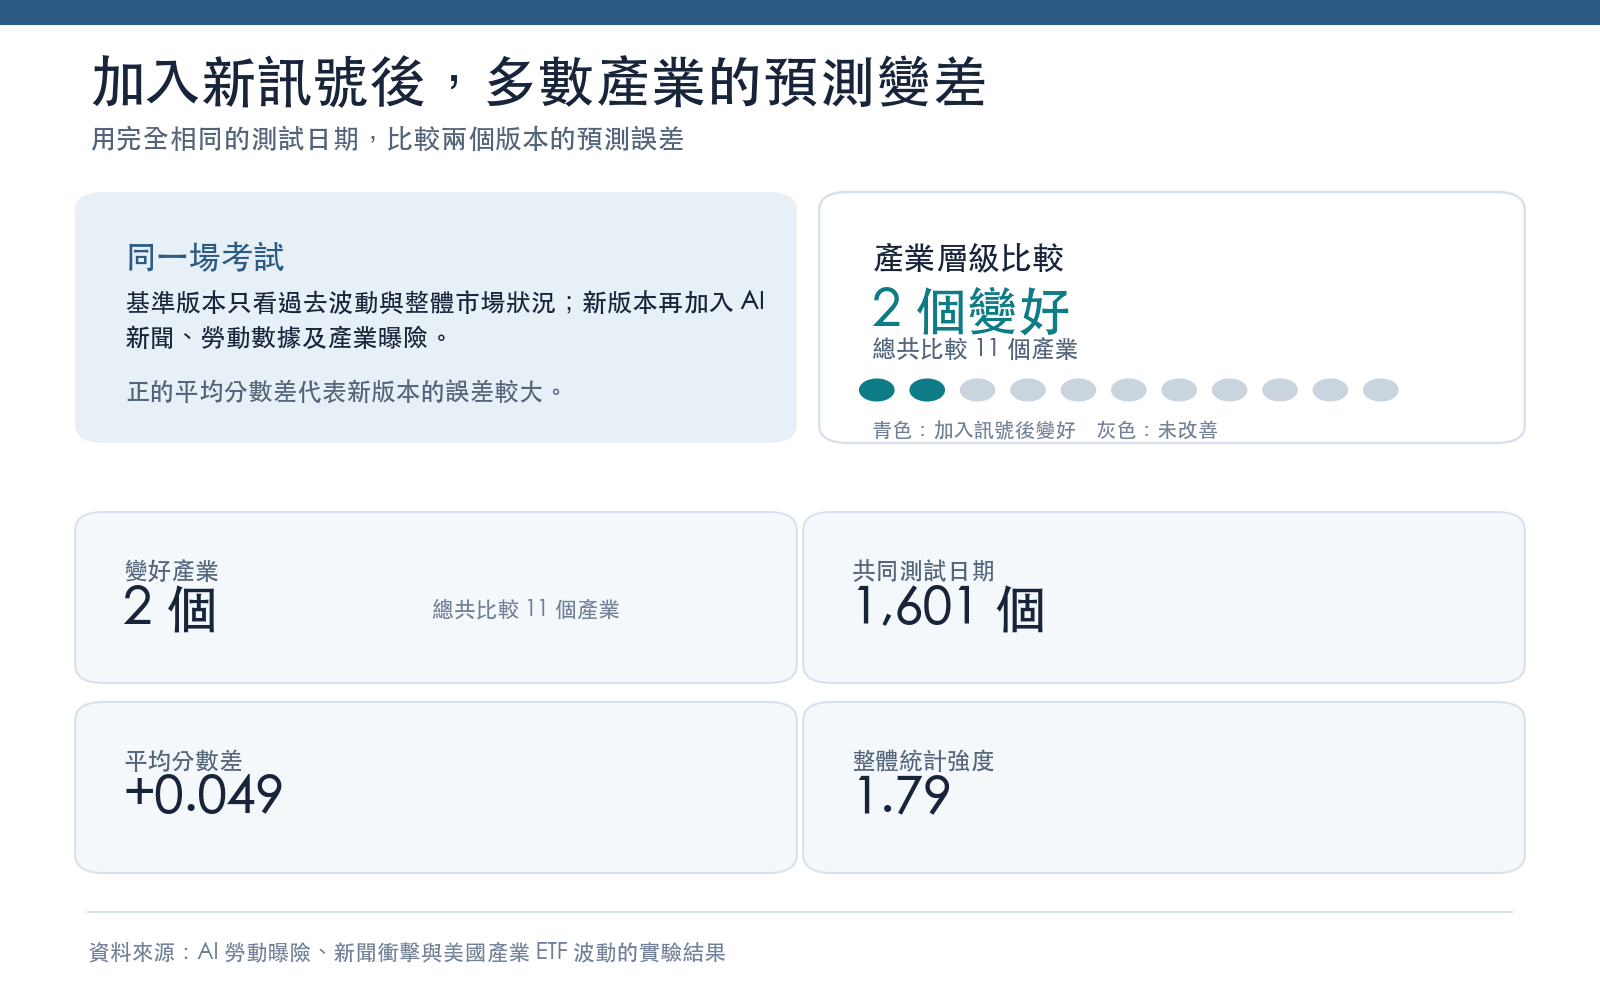
測試涵蓋 11 檔美國產業 ETF。把 AI 新聞熱度與勞動市場資料加入預測後,只有 2 個產業的五日波動預測分數變好,另外 9 個變差。整體結果也偏向原本較簡單的版本。
先分清楚:職涯風險和持股風險
AI 勞動曝險分數衡量的是一個產業的工作內容,和現有 AI 能力有多少重疊。分數較高,表示該產業中的任務較容易被 AI 工具影響。它不等於裁員機率,也不能告訴我們哪家公司已經導入 AI、能省下多少成本,或股價會往哪個方向走。
持股風險還要經過另一長串傳導:企業能不能把新工具變成營收或成本優勢、競爭者是否同步跟進、估值原本反映多少期待、ETF 裡有哪些成分股,以及投資人如何解讀新消息。工作內容很接近 AI,只提供了其中一塊拼圖。
這次採用 Felten、Raj 與 Seamans 建立的產業 AI 曝險分數,再用美國產業代碼映射到 11 檔產業 ETF。金融的平均分數最高,為 2.05267 ;科技居次,為 1.32038 。另一端是原物料 -0.80254 、民生消費 -0.73758 。正負數都是相對尺度,不能讀成百分比。
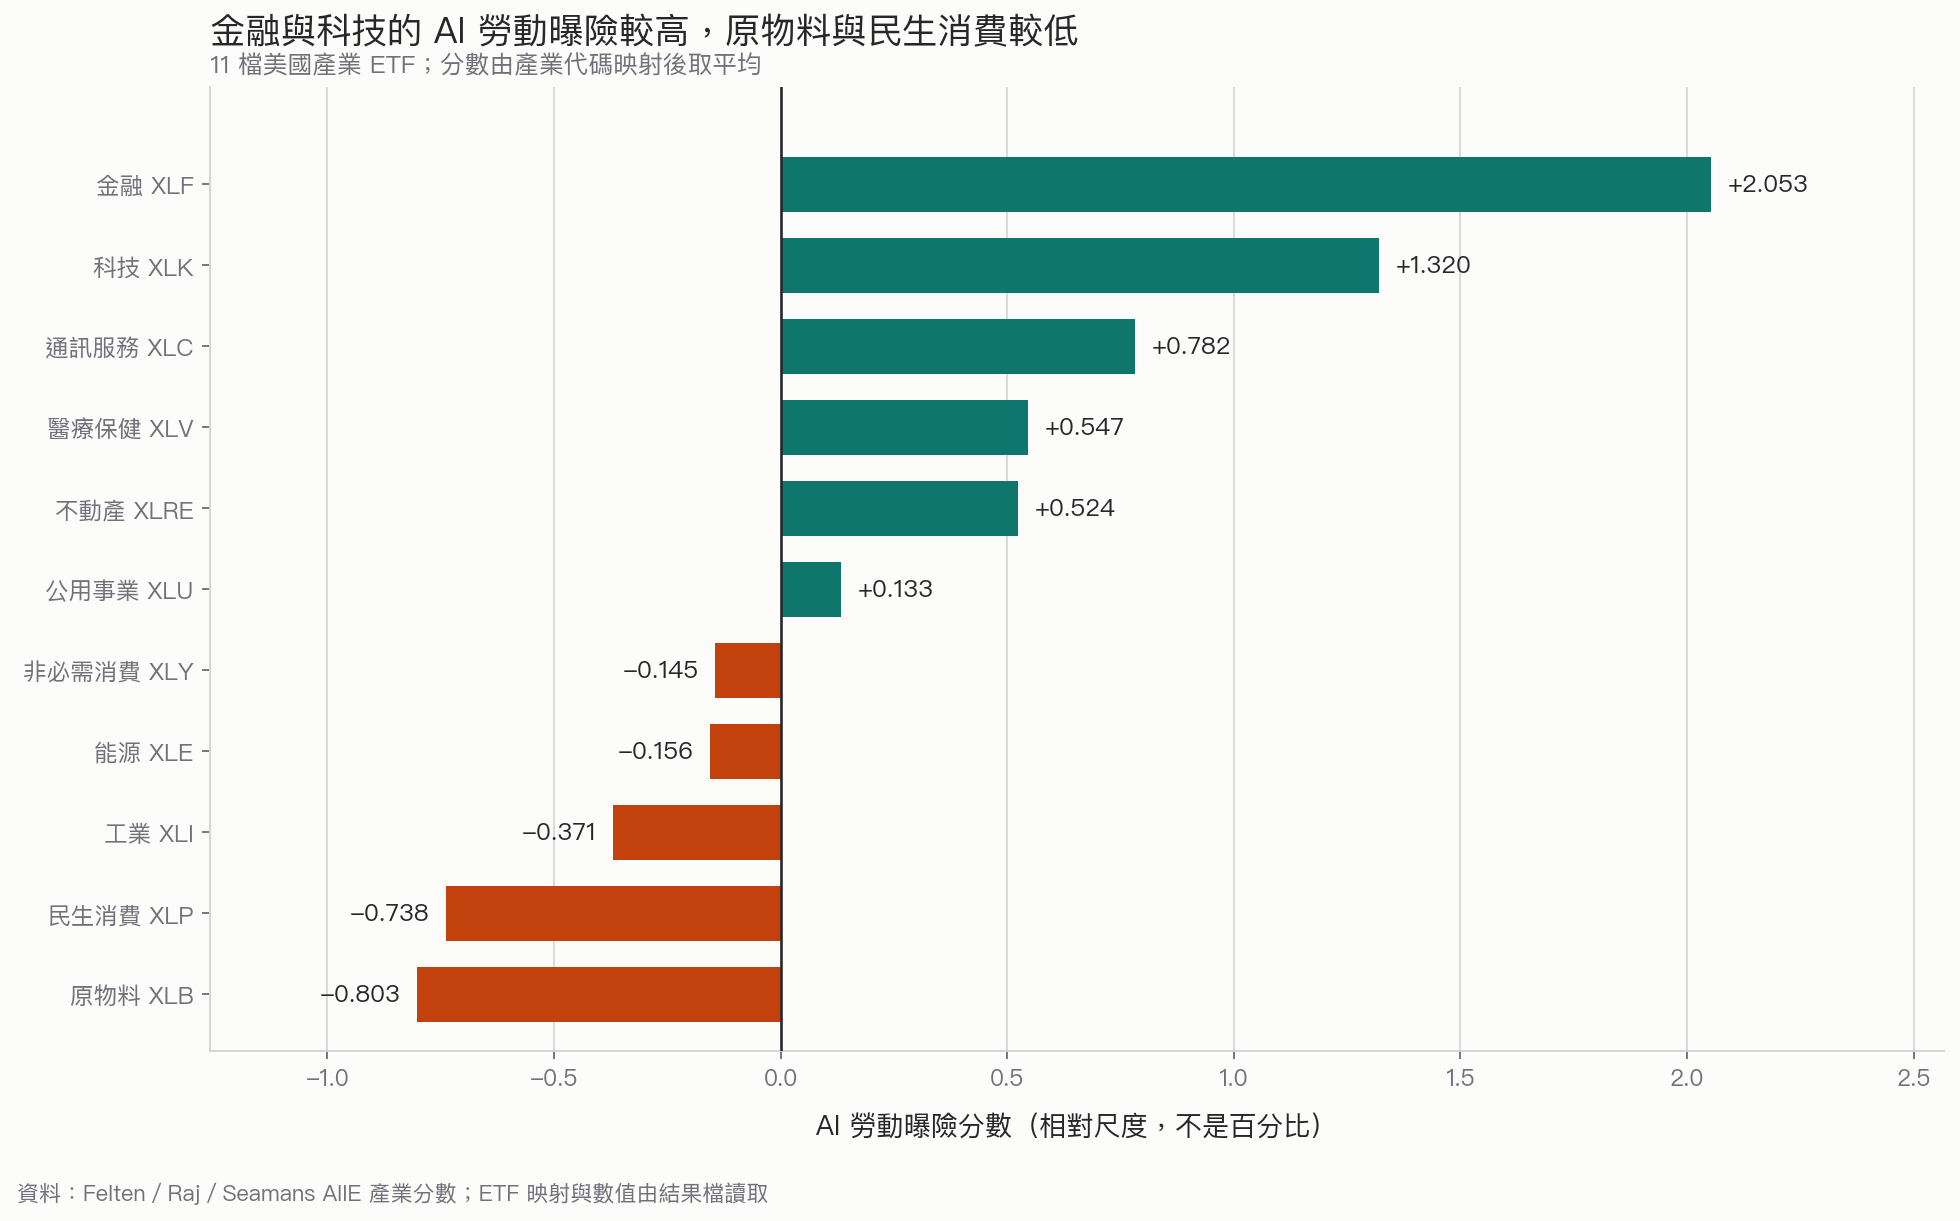
這層映射很粗。金融 ETF 的成分股、職務組成與公司採用進度並沒有逐一拆開;一個產業代碼下的多種工作,也被壓成平均值。圖上適合比較相對高低,不適合拿來估算個人的失業率或單一公司的獲利。
測試怎麼做
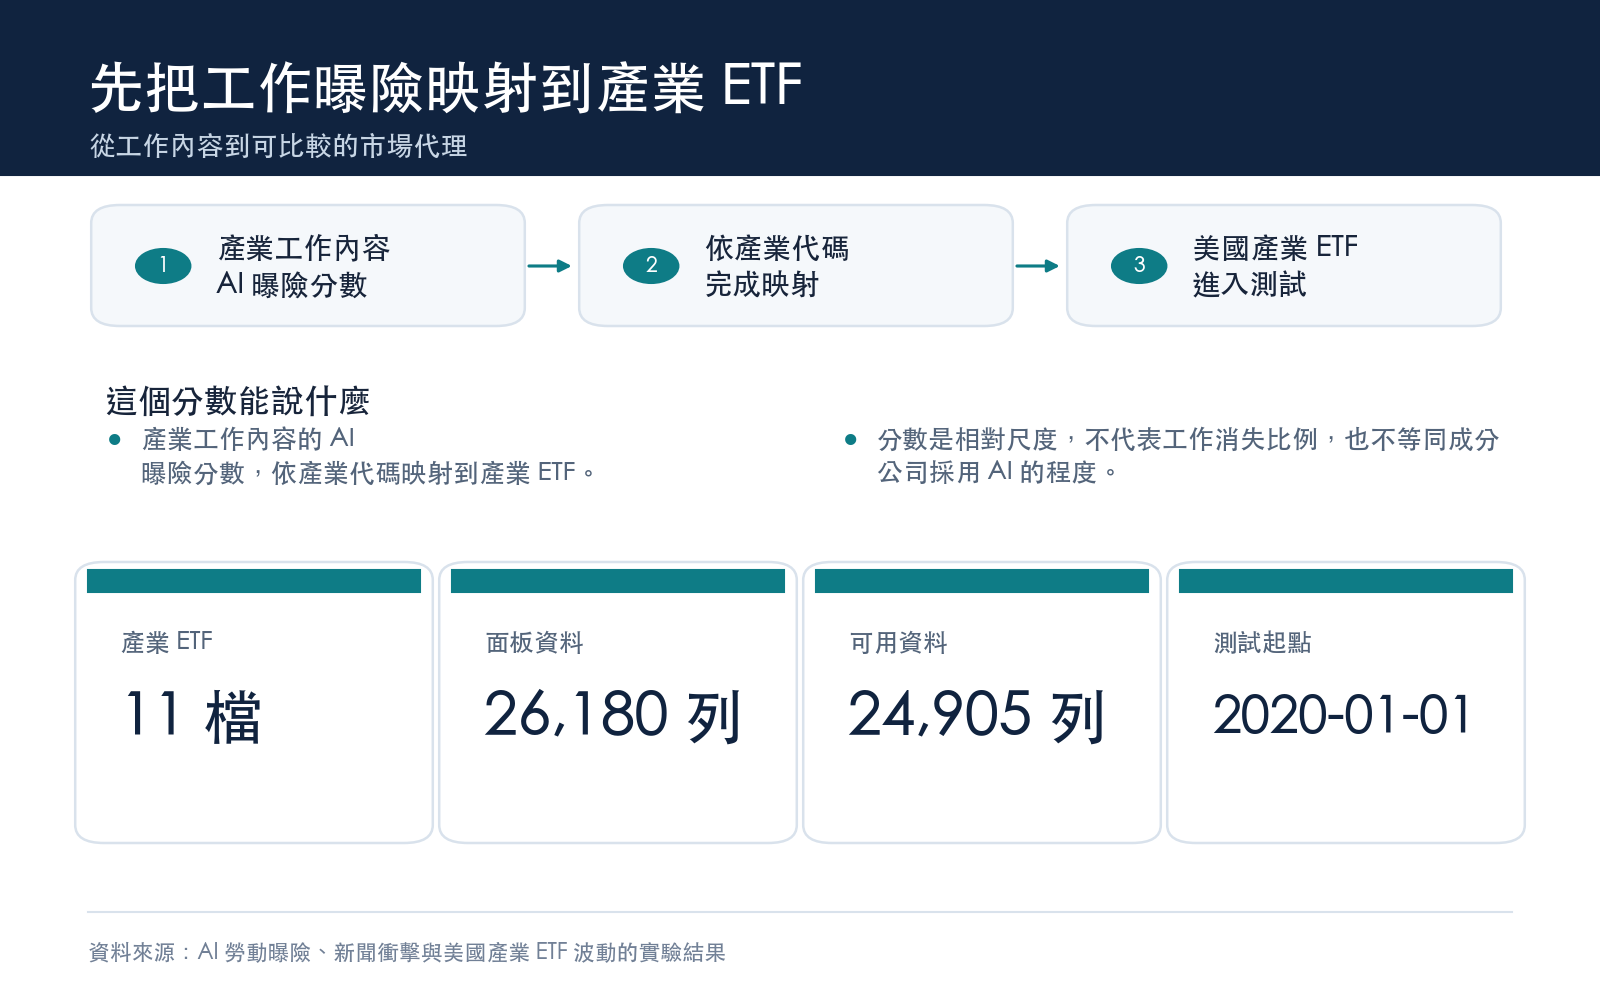
市場資料的抓取設定從 2017-01-01 起,截止設定為 2026-06-21 ,結果檔也在同日產生。實際面板涵蓋 2017-01-03 至 2026-06-19 。11 檔 ETF 合計 26,180 列 面板資料,其中 24,905 列 可供兩個預測版本共同使用。十檔 ETF 的實際事後評分涵蓋 2020-01-02 至 2026-05-15 ;通訊服務因資料較晚開始,評分從 2020-07-23 起,到 2026-05-15 結束。
| 項目 | 做法 |
|---|---|
| 投資標的 | XLB、XLE、XLF、XLI、XLK、XLP、XLU、XLV、XLY、XLRE、XLC |
| 基準版本 | 讀取各 ETF 過去的短、中、長波動,加上市場恐慌指數與大盤近期波動 |
| 新版本 | 再加入由 AI 勞動新聞、非農就業、民間時薪與產業曝險組成的交互訊號 |
| 預測目標 | 下一個交易日起算,把未來五個交易日的每日對數報酬平方後加總,得到五日波動分數 |
| 時間防線 | 所有預測訊號至少往後錯開一日;月度勞動資料延後到下一月再加四個工作日才視為可用 |
基準版本和新版本在同一批日期作答,再比較誤差。市場恐慌指數與大盤波動已先替整體市場氣氛做了基本控制。新版本若真的有用,加入 AI 與勞動資訊後,誤差應該在多數產業下降,而且整體差距要夠穩。
這個設計回答的是「公開、免費取得的代理資料能不能改善預測」。它沒有估計 AI 對企業獲利的因果效果,也沒有判定哪些職位一定會消失。
410 個綜合衝擊日,出現兩個方向
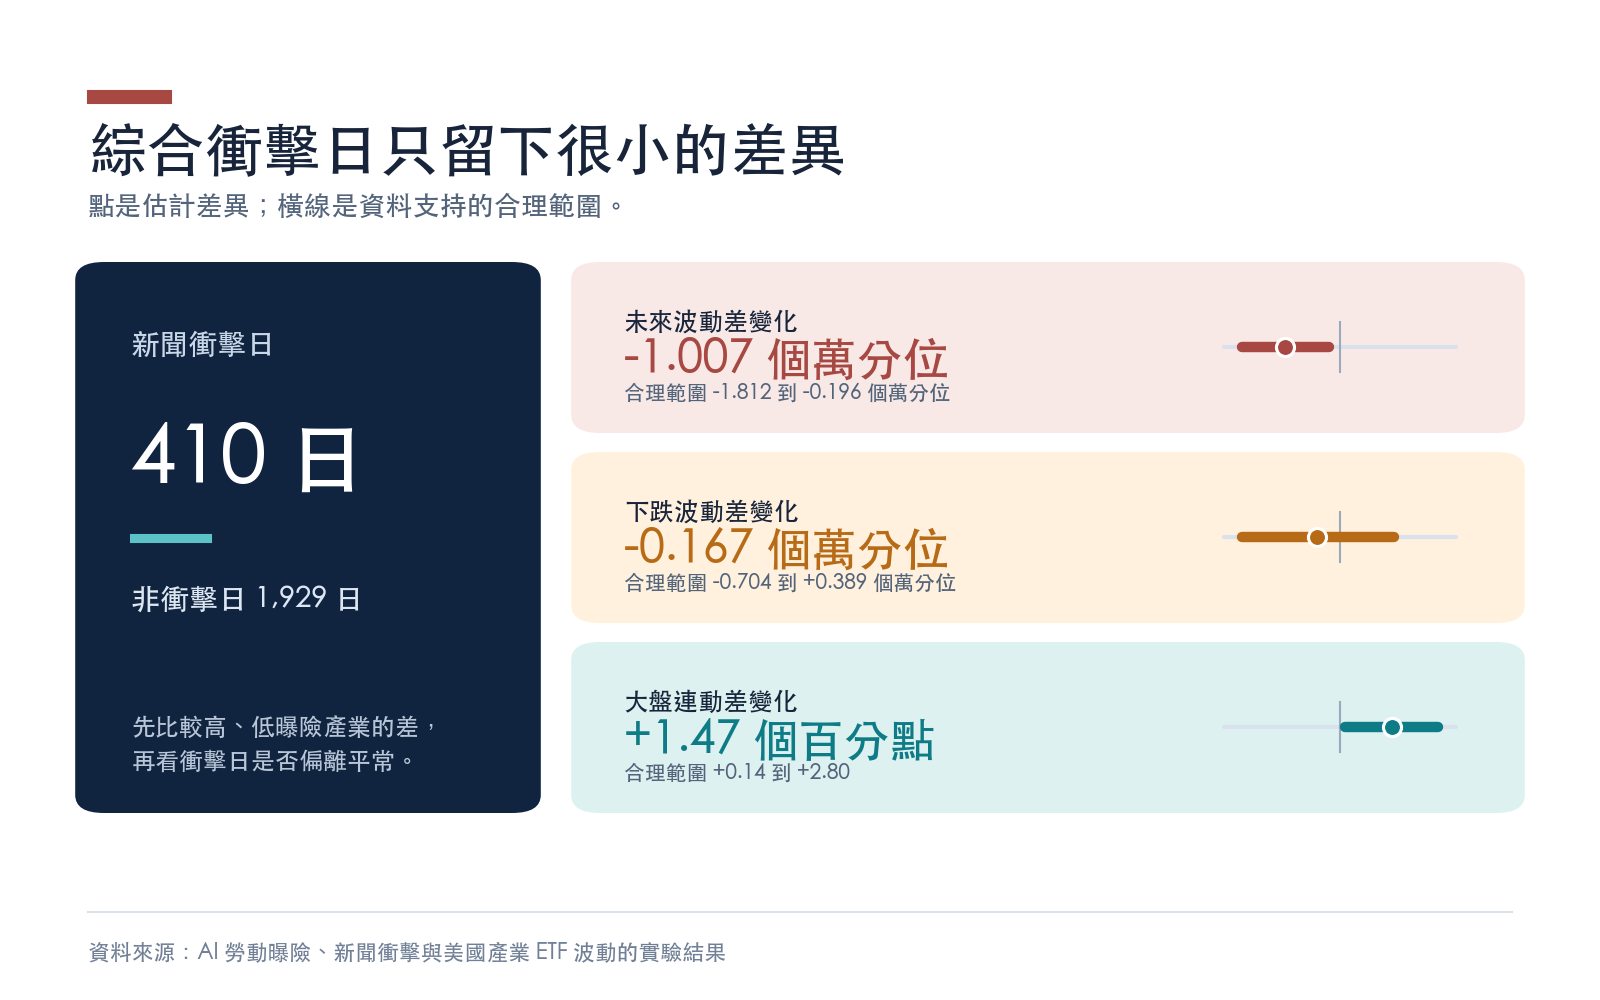
研究也另外標出 AI 勞動新聞或勞動數據明顯跳動的日期。共有 410 個衝擊日 ,對照 1,929 個非衝擊日 。每一天先算高曝險產業與低曝險產業的差距,再看衝擊日的差距是否異於平常。
結果沒有沿著「曝險高,所以更容易震」這條直線走。
高曝險減去低曝險的五日波動分數差值,在衝擊日比平常再低 0.00010069 ,也就是往負方向移動。以 95% 信心水準估出的合理範圍為 -0.00018118 到 -0.00001958 ,整段都在零以下,方向和原先猜測相反。
只看下跌方向的五日波動分數,差值為 -0.00001669 ,合理範圍是 -0.00007037 到 0.00003895 。範圍跨過零,目前分不出是增加還是減少。
大盤連動則有一個小幅正向變化。高曝險產業和低曝險產業的未來 21 日大盤連動差,在衝擊日增加 0.014675 ,約 1.47 個百分點 ;合理範圍為 0.001447 到 0.027966 ,約 0.14 到 2.80 個百分點 。
三個結果放在一起看,AI 新聞或總體勞動數據衝擊可能讓高曝險產業稍微更貼近大盤走,但沒有同步帶來更高的五日波動分數或更明確的下跌波動。連動變高和風險變大是兩件事,投資判斷不能只挑其中一格。
事件比較還有一個限制。五日與 21 日觀察窗會彼此重疊,合理範圍採逐日重新抽樣,沒有另外修正重疊造成的相似性。這幾個方向適合當後續查證線索,不能當成已確立的因果關係。
加入更多資料,9 個產業反而變差
預測測試更直接。大多數產業各有 1,601 筆 事後預測,通訊服務因可用資料較晚開始,共 1,461 筆 。圖中的正值表示新版本誤差下降,負值表示誤差增加。
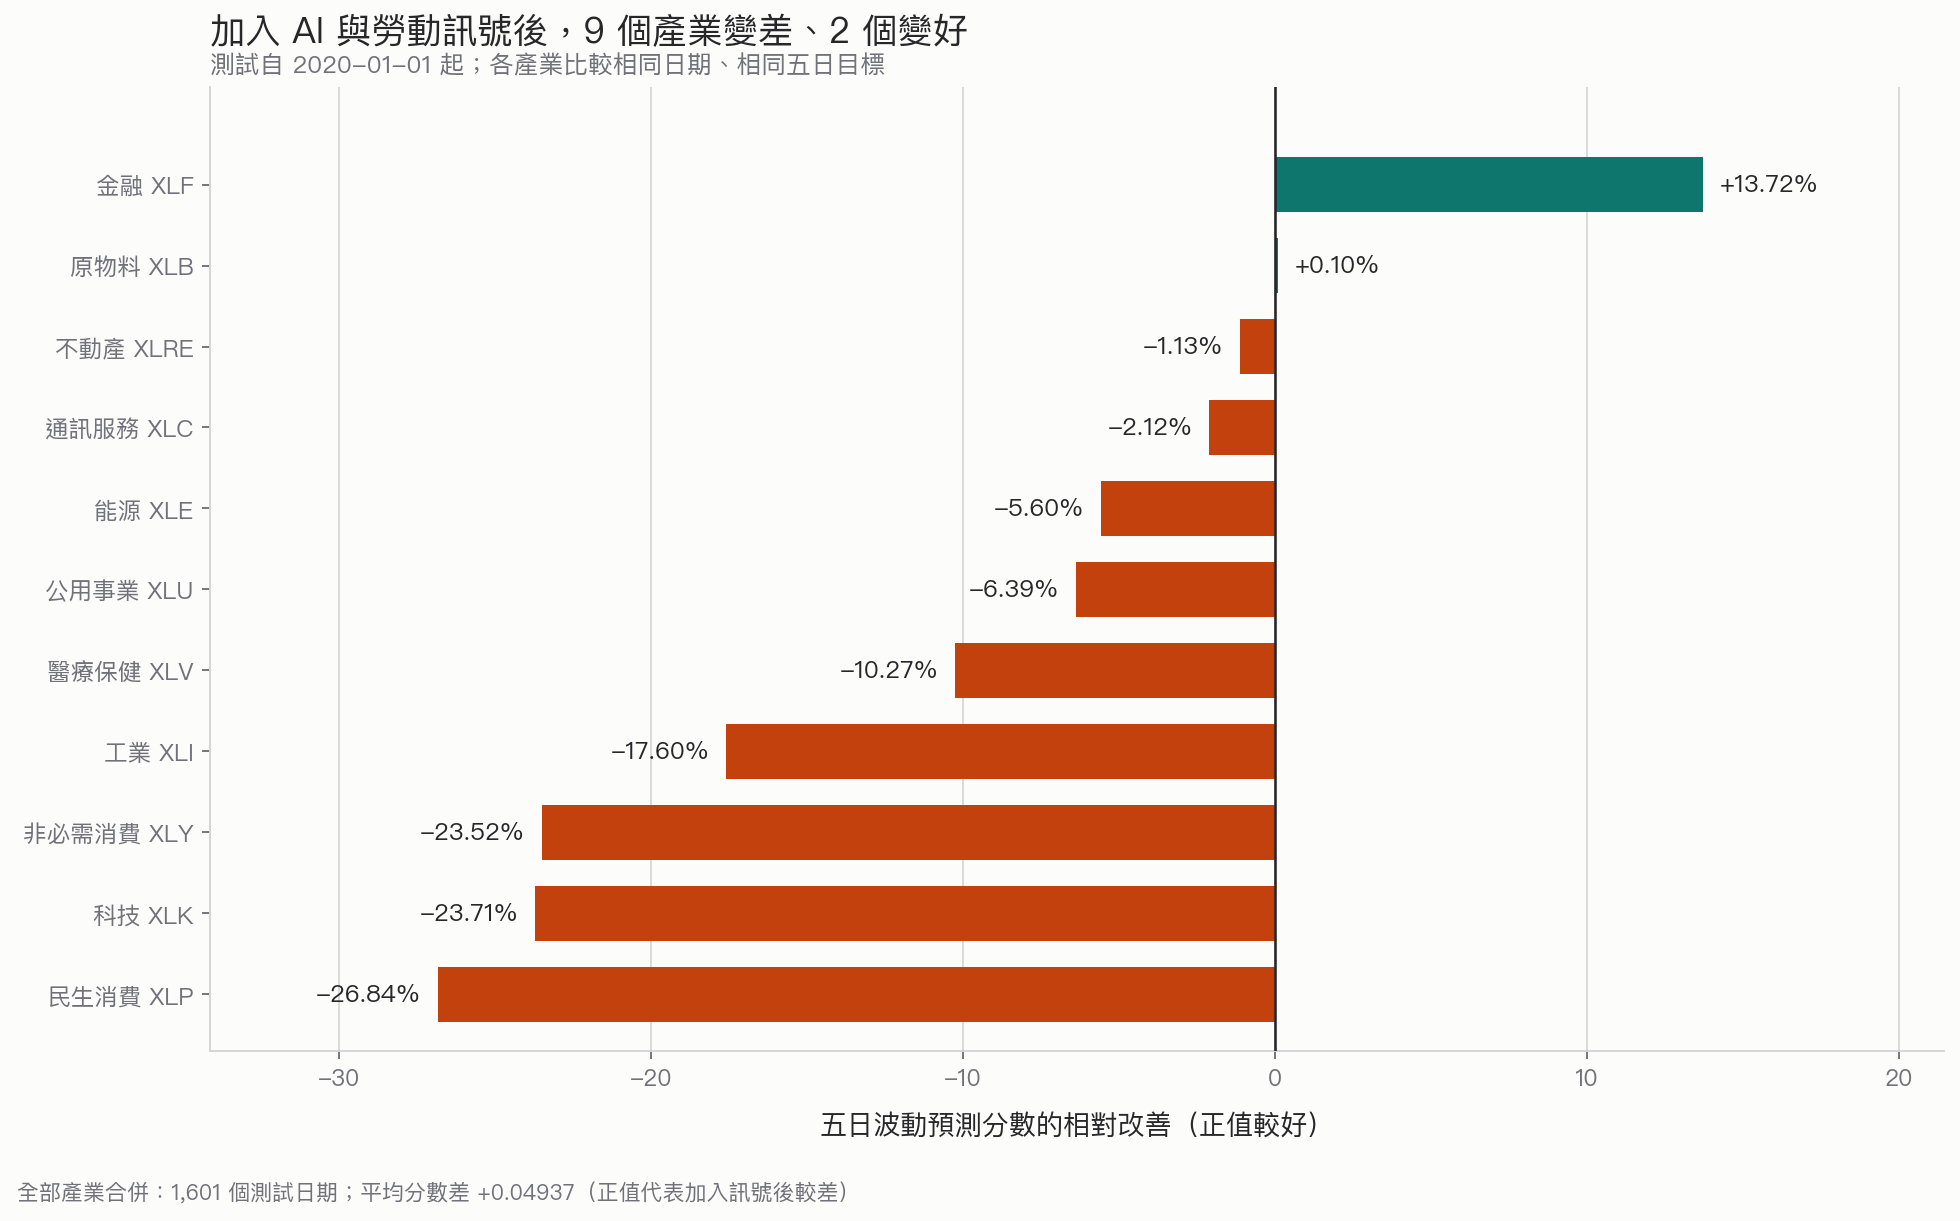
金融看起來改善最多,分數進步 13.72% ;原物料只進步 0.10% ,幾乎可視為平手。這兩格的比較強度分別是 -1.21 與 -0.05 ,都不足以支持可重複的優勢。負號在此表示新版本方向較好。
其餘 9 個產業全部變差。幅度較大的包括民生消費 -26.84% 、科技 -23.71% 、非必需消費 -23.52% 與工業 -17.60% 。這些數字描述同一套評分規則下的相對變化,不等於報酬率,也不表示 ETF 會跌相同比例。
把產業先按日期平均,再作整體比較,共有 1,601 個測試日期 。新版本減去基準版本的平均誤差分數是 +0.04937495 ,正值表示加入 AI 與勞動訊號後較差;整體比較強度為 1.79 ,方向偏向基準版本。結果檔的判定規則記錄為未通過,因此不能把金融那一格包裝成一條可靠的新策略。
為什麼直覺會失手
第一個原因是時間尺度。工作內容可能花數季或數年改變,五日 ETF 波動卻常由利率、財報、政策和市場整體去風險主導。長期重要的事,未必能預測下週哪個產業更晃。
第二個原因是聚合。產業 ETF 同時裝進許多公司。少數公司宣布裁員、導入新工具或提高資本支出時,其他成分股可能走相反方向,最後在 ETF 層級互相抵銷。工作曝險的平均分數也會把職務差異壓平。
第三個原因是新聞量只量到注意力。GDELT 記錄相關報導的熱度,無法替每則新聞判斷是利多、利空、舊聞重提,或一家公司已經把技術變成現金流。美國就業與時薪又是全市場月度資料,和單一產業的即時狀況仍有距離。
第四個原因是基準版本已經很有競爭力。各 ETF 自己的近期波動、市場恐慌指數與大盤波動,先吸收了大量短期資訊。新欄位若只是換一個方式描述相同市場氣氛,加入後容易帶來雜訊。
對投資人的實際用途
如果你的收入與持股都集中在同一個產業,分散風險仍值得做。理由來自家庭資產配置:薪資、獎金、職涯機會和股票部位可能同時受產業景氣影響。這次結果沒有推翻那個基本原則。
它限制的是一個更窄的操作方式:單靠產業 AI 勞動曝險分數,還不足以替 11 檔產業 ETF 排出可靠的短期波動名次。看到 AI 裁員或自動化新聞時,直接賣出高曝險產業、買進低曝險產業,缺少這份資料的支持。
更有用的下一步,需要把代理資料往公司層級推進:ETF 當下的真實持股、公司職務組成、具名的 AI 採用與裁員事件、事件發布時間,以及選擇權市場如何重新定價。那些資料才有機會把「我的工作會不會變」接到「我的持股會不會更晃」。
目前最穩妥的讀法很簡單。AI 新聞或總體勞動數據衝擊在市場上留下了一點連動痕跡,但免費代理資料沒有帶來穩健的產業波動預測。管理職涯集中度可以從自身資產負債表開始,短期交易則需要另一套證據。
資料來源與期間 :ETF 每日開高低收量來自 Yahoo Finance;產業 AI 曝險採用 Felten、Raj 與 Seamans 的 AIOE 公開資料;AI 勞動新聞熱度來自 GDELT DOC 2.0;非農就業與民間平均時薪分別取自 FRED 的 PAYEMS 與 CES0500000003。資料抓取設定涵蓋 2017-01-01 至 2026-06-21,實際面板為 2017-01-03 至 2026-06-19;十檔 ETF 的事後評分為 2020-01-02 至 2026-05-15,通訊服務則為 2020-07-23 至 2026-05-15。本文討論公開代理資料的預測能力,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊