資金費率能預測比特幣波動嗎?我認真拿六年數據測了這個「聰明錢訊號」
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
資金費率能預測比特幣波動嗎?我認真拿六年數據測了這個「聰明錢訊號」
玩永續合約的人,很少不盯資金費率的。
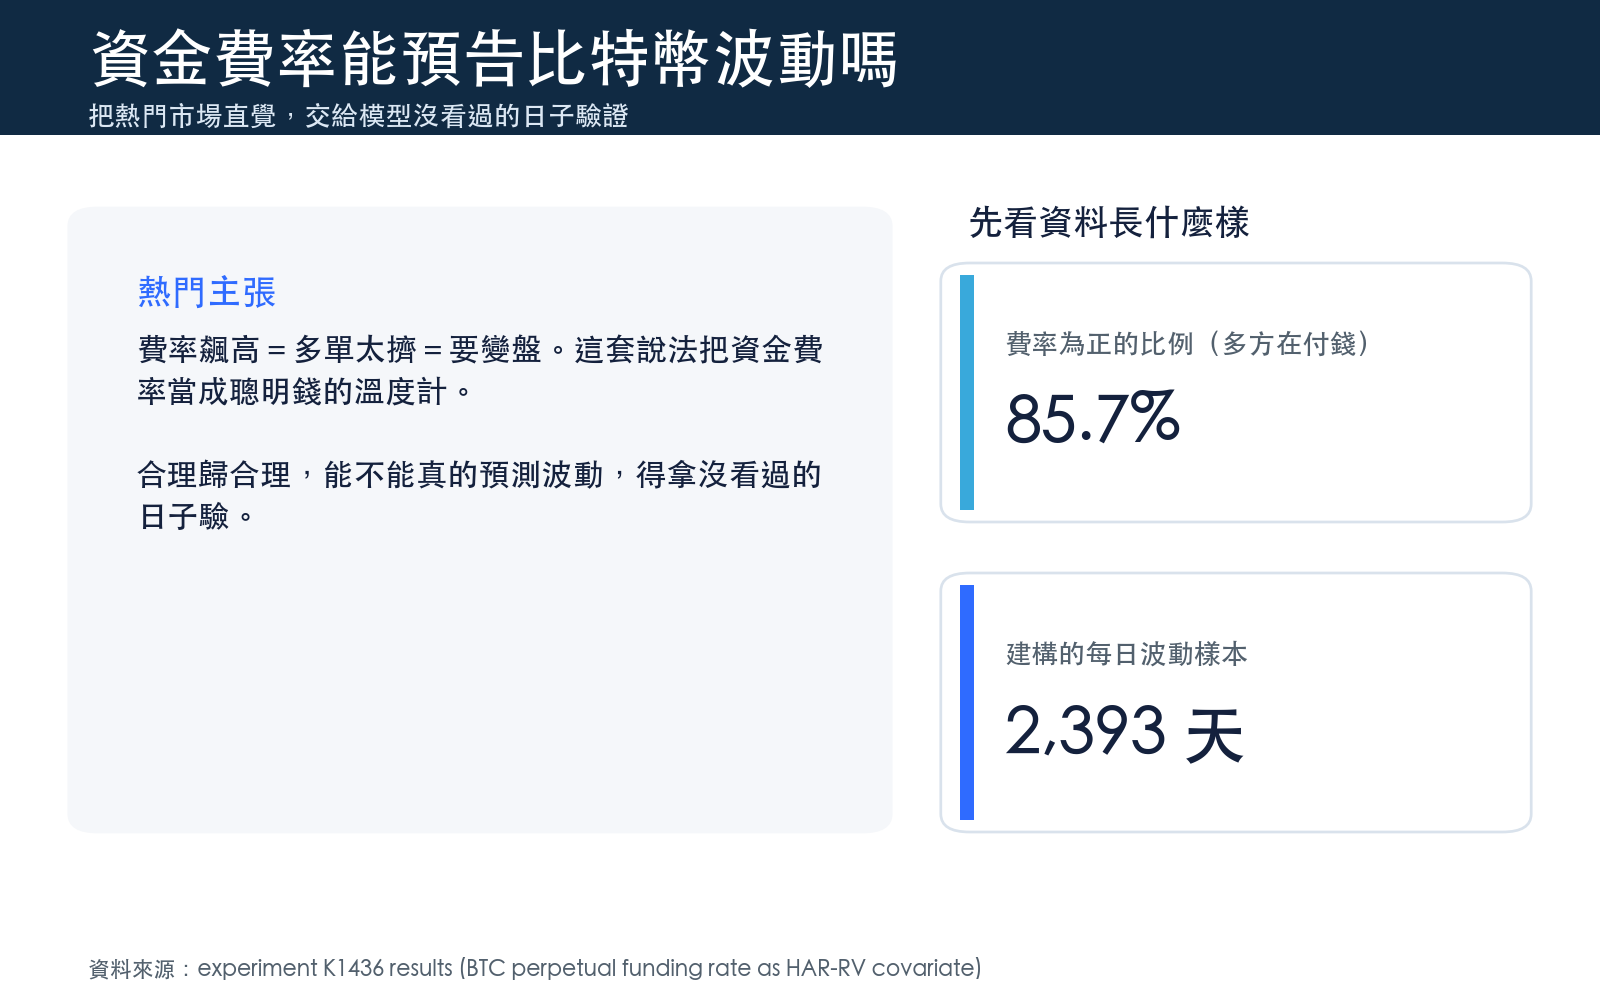
每八小時結算一次,多方付錢給空方,或反過來。費率一飆高,論壇上的「變盤」說就冒出來了。這套講法背後藏著一個可以驗證的主張:資金費率是持倉擁擠度的溫度計,而擁擠會帶來波動。聽起來合理。但合理跟能預測,中間差得遠。
所以我把它拆開來算了一遍。相關性我沒興趣,我要問的是更難的那一題:把資金費率加進標準的波動率模型,明天的比特幣波動,預測得會不會比較準?
怎麼測的
波動率預測有個很難打敗的基準:拿昨天、上週、上個月的波動去推明天(業界叫它 HAR 模型)。它便宜、穩定,是任何新訊號要證明自己的第一道門檻。
資料我拿 Binance 的 BTCUSDT 永續合約,2020 年初到 2026 年 7 月。5 分鐘 K 線總共 689,225 根,併成 2,393 天的實際波動。資金費率則是 7,180 筆八小時結算,其中 85.7% 是正的,多方大多時候在付錢。做法是在基準模型上多加一個資金費率項,比較加了跟沒加,哪個預測得準。
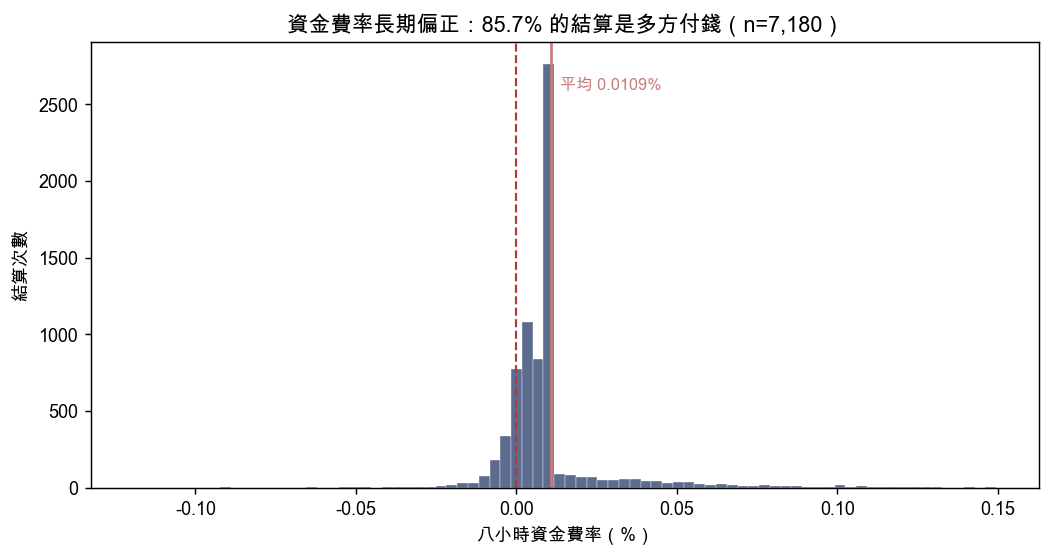
這張分布圖先說明一件事:費率絕大多數時候是小小的正值,真正極端的值很少。這也是為什麼後面「看方向」跟「看強度」會給出不一樣的答案。
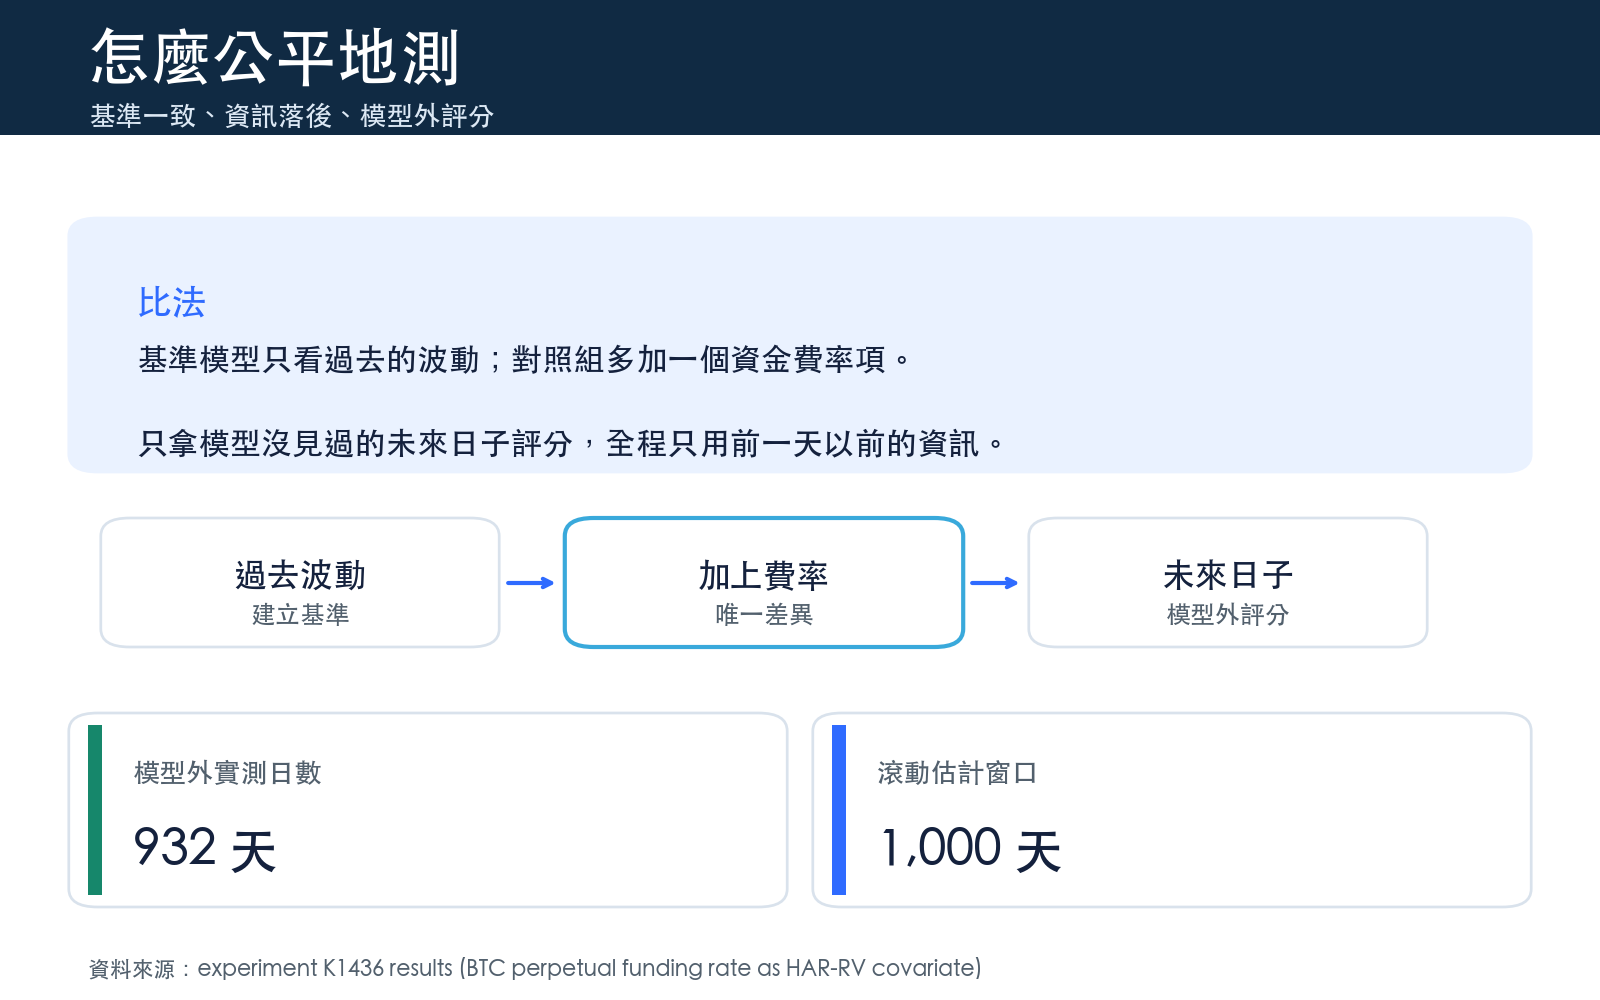
關鍵在「模型沒看過的日子」。我用 1,000 天的滾動窗口、每天重新估參數,只拿模型沒見過的未來日子來評分,累積 932 天的實測。所有輸入都只用到前一天以前的資訊,防止偷看未來的檢查跑了 250 列,違規 0 筆。
結果:兩條線幾乎疊在一起
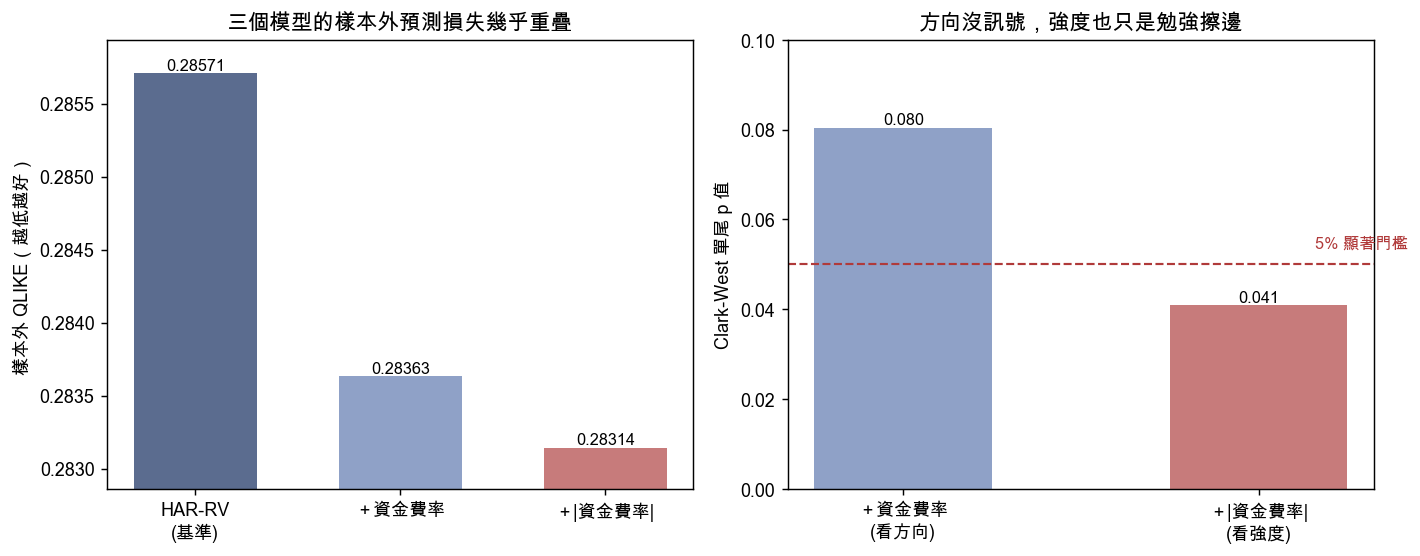
先看預測誤差(越低越好):
| 模型 | 預測誤差 | 相對基準變化 | 顯著度(Clark-West p 值) |
|---|---|---|---|
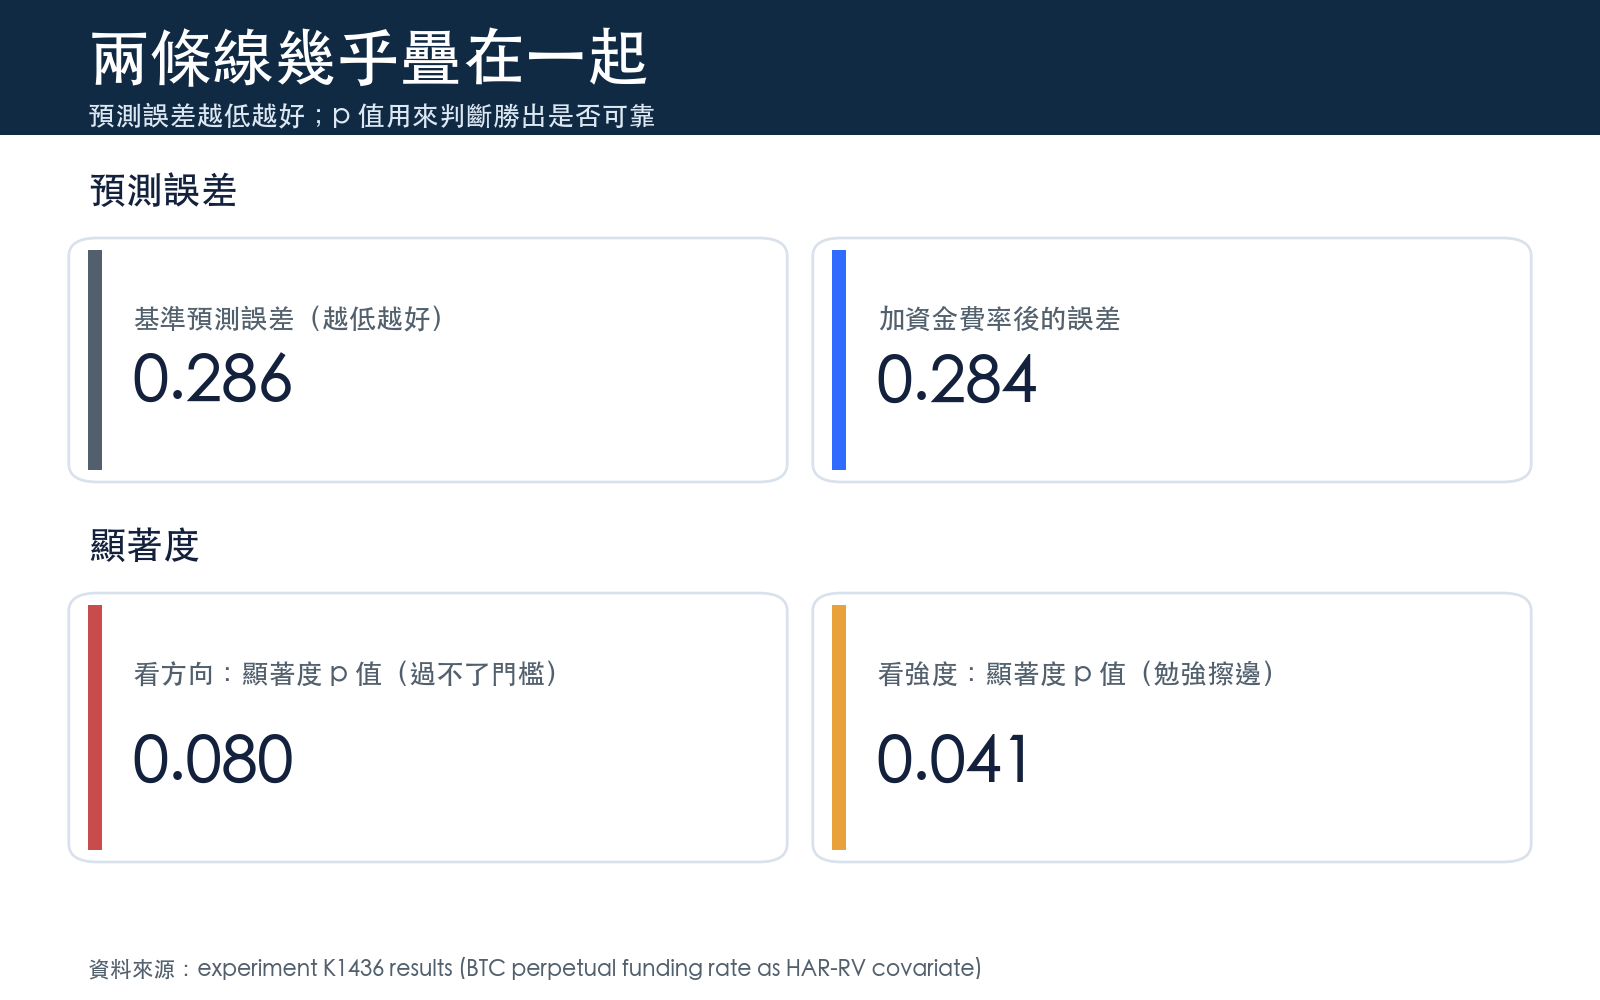
| 基準(只看過去波動) | 0.28571 | — | — |
| +資金費率(看方向) | 0.28363 | −0.73% | 0.080 |
| +資金費率強度(看絕對值) | 0.28314 | −0.90% | 0.041 |
差距小到要看小數點第三位。加了資金費率,誤差從 0.28571 降到 0.28363,改善 0.73%。這種量級,跟隨機噪音分不出來。
再看有沒有「真的」贏,還是碰巧贏。這裡用的是 Clark-West 檢定,專門為「新模型是舊模型的擴充版」這種巢狀比較設計的,用一般的比較法在這種情況下會誤判。
資金費率的 方向 :p 值 0.080,過不了 5% 這道門檻。費率是正是負、是高是低,對明天的波動沒有可靠的額外資訊。
資金費率的 強度 (取絕對值):p 值 0.041,勉強擠進門檻裡。這是唯一能講的正面結果,不管漲跌,只要費率絕對值大,波動確實稍微偏高。也符合直覺:極端費率反映的是持倉壓力本身,跟壓力朝哪個方向無關。
但先別急著寫進策略。這個「顯著」對應的誤差改善不到 1%。統計上擦邊,經濟上約等於零。
那到底該怎麼想這件事
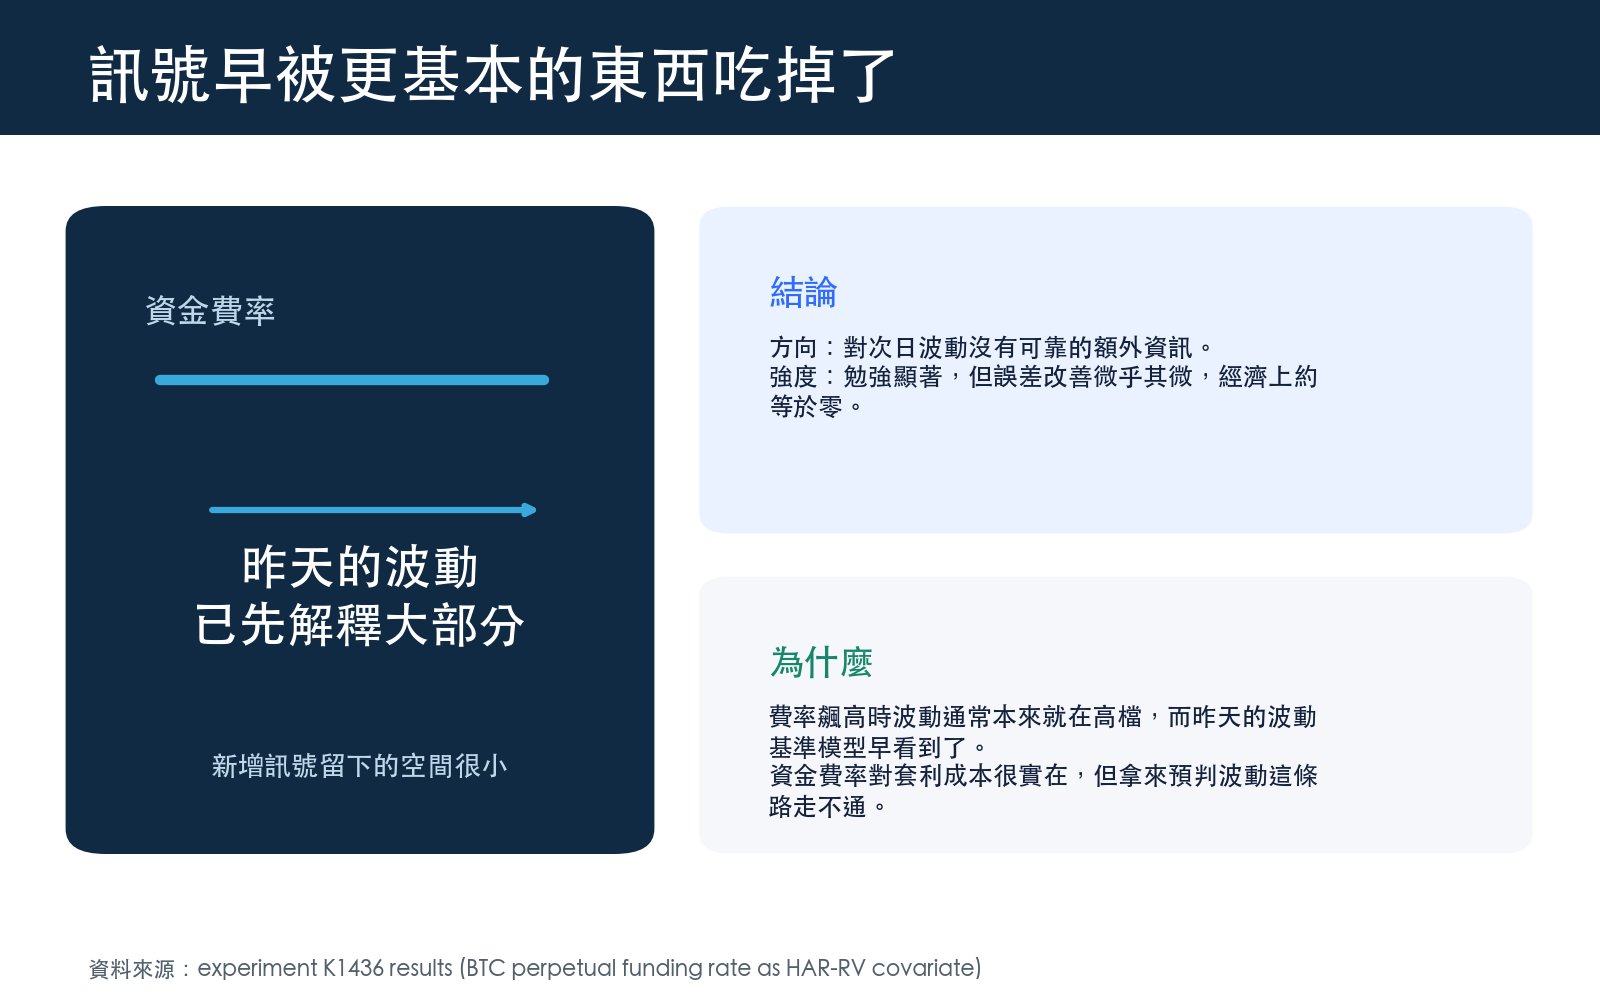
兩個結果放一起,故事很乾淨。資金費率的 方向 ,當波動預測訊號是無效的;它的 強度 有一絲微弱訊號,小到沒有實用價值。
為什麼?因為基準模型早就把大部分資訊吃掉了。持倉擁擠、費率飆高的時候,波動通常本來就在高檔,而昨天的波動模型早就看到了。資金費率想額外貢獻的那點東西,「昨天很波動」這件事先講完了。
這不代表資金費率沒用。它對套利成本、對倉位持有代價,是非常實在的訊號。只是「用它來預判明天會不會大波動」這條路,在嚴格的實測下走不通。
市場上很多被當成常識的訊號,都卡在同一關。它們跟結果往往有關聯,問題是那點關聯早被更基本的東西先解釋光了。分得清這一點,比多背幾個指標有用得多。
方法與資料:Binance BTCUSDT 永續合約,2020-01-01 至 2026-07-20,5 分鐘 K 線建構每日實際波動,資金費率為八小時結算原始序列。基準為 HAR 型波動模型,滾動窗口 1,000 天、每日重估,模型外實測 932 天,顯著性用 Clark-West (2007) 巢狀檢定、HAC 落後 10 期。完整結果與可重製規格見實驗檔 K1436。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊