K857:台積電月營收事件研究更新——VIX Regime 交互作用、驚喜不對稱性與波動率壓縮(2015-2026)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
研究背景與動機
台積電(2330.TW)月營收公布是台灣股市最重要的定期事件之一。每月 10 日前後的月營收數字,同時影響台積電本身與持有台積電約 50% 權重的 0050.TW。本研究(K857)延伸 K617 的初步事件研究,以 2015 年 1 月至 2026 年 4 月共 135 筆月營收公布事件 為樣本,引入三項新分析維度: VIX 分群交互作用 、 正負驚喜不對稱性 、以及 事後波動率壓縮(Vol Crush) 。
核心發現一:事件效應存在但統計顯著性邊際
事件研究的整體結果顯示,月營收公布日 0050 的平均 |ret| 約為 1.0% ,非事件日約為 0.81% ,比率約 1.2x(p 值在 0.05 與 0.1 之間)。
在傳統 5% 顯著水準下,這一差距尚未達統計顯著(p 值在 0.05 與 0.1 之間)。這與 K617 的初步發現一致,月營收事件本身帶來的增量波動是存在的,但在所有市場情境下平均後,效應被平滑化,信號雜訊比並不高。
關鍵洞見 :把 135 個事件視為同質群體進行平均,可能遮蔽了市場情境帶來的結構性差異。以下的分群分析揭示了更清晰的圖像。
核心發現二:VIX 分群交互作用,三個截然不同的世界
將 135 個事件依事件當日的 VIX 收盤分為三組,呈現出截然不同的波動率結構:
| VIX 分群 | 事件數 | 事件日 |ret| | 事件/事件前比率 | 2330 對 0050 的事件日比值(逐事件比值的平均) |
|---|---|---|---|---|
| 低 VIX(<16) | 約 60 | 約 0.8% | 約 1.5x | 2.0 至 2.1x |
| 中 VIX(16-25) | 約 60 | 約 1.1% | 1.4 至 1.5x | 約 2.1x |
| 高 VIX(≥25) | 17 | 約 1.6% | 約 1.1x | 約 2.9x |
三群的核心差異在於 基線的不同,而非事件效應本身 :
- 低 VIX 情境 :市場平靜,事件日相對事件前的增幅最大(約 1.5x)
- 高 VIX 情境 :基線波動率就高達 1.42%,事件日相對事件前的增幅(約 1.1x)反而較小
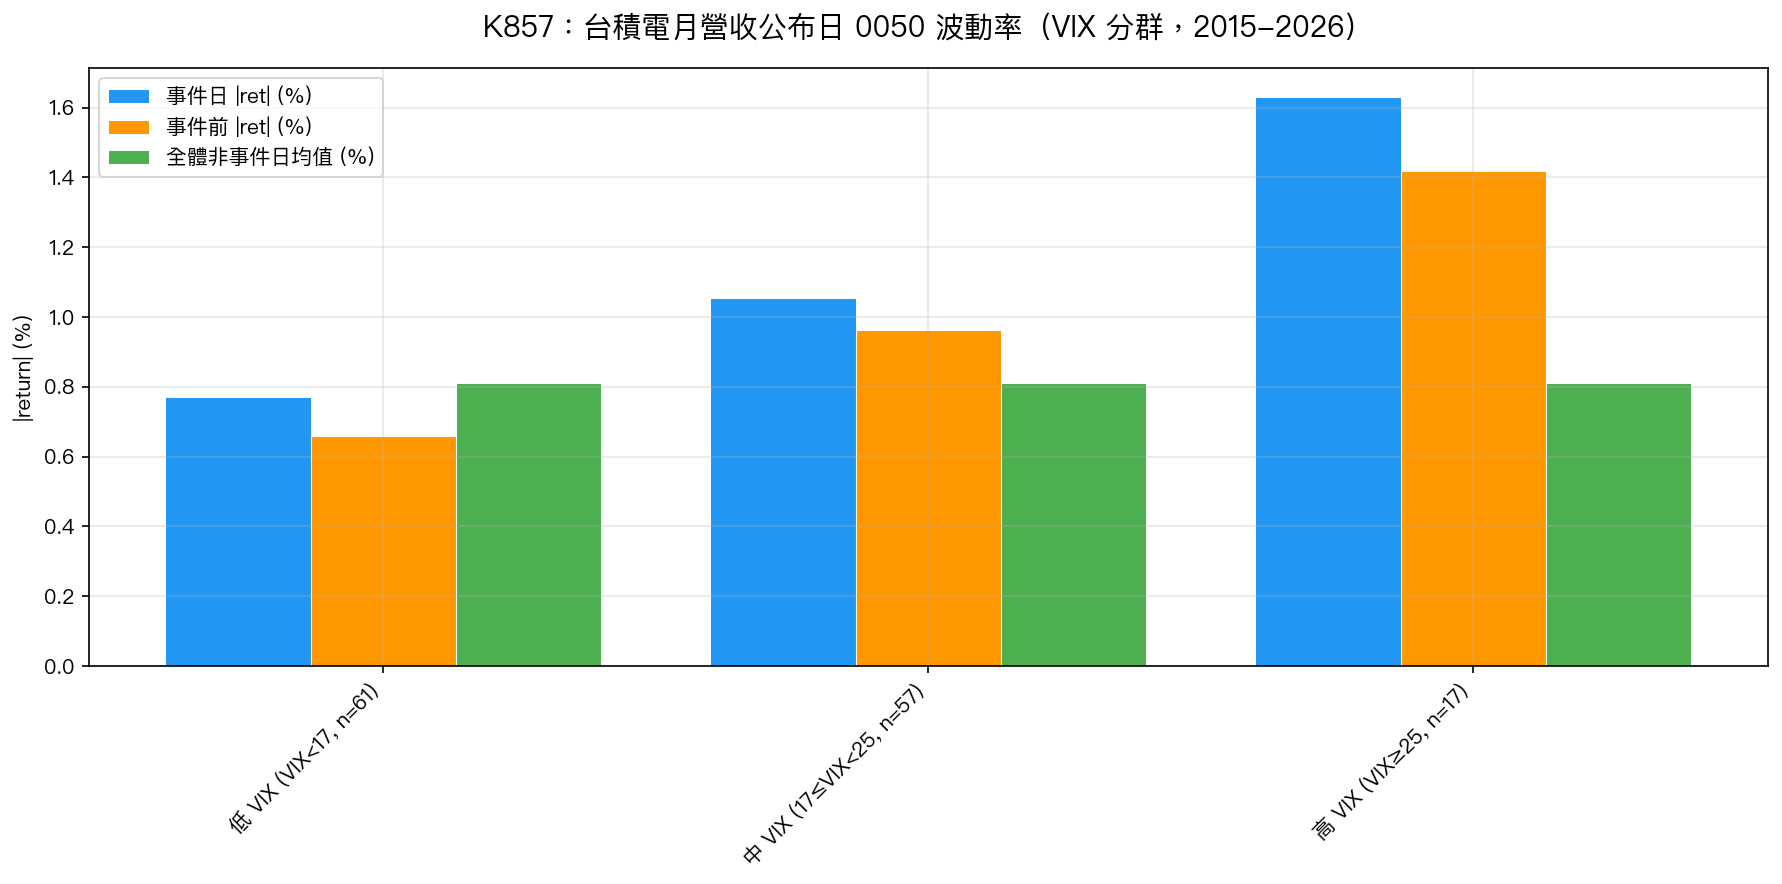
圖:三個 VIX 分群下,事件日(藍)、事件前(橙)、非事件日均值(綠,排除事件日前後 3 個日曆日)的 0050 |ret| 比較。高 VIX 群體的事件日事件前差距明顯收窄。
極端案例(VIX ≥ 30,n=6) :歷史上僅有 6 次月營收公布時 VIX 在 30 以上,平均 |ret| 高達 3.18% (約為一般日的 4 倍),最極端的一次是 2025 年 4 月 10 日(VIX=40.7),0050 單日 |ret| = 9.99%。
核心發現三:驚喜不對稱性,正面驚喜的波動率更高
將 135 個事件依事件日報酬方向分為正面驚喜(約 70 個)與負面驚喜(65 至 66 個):
| 驚喜方向 | 事件數 | 平均 |ret| | 平均 ret |
|---|---|---|---|
| 正面驚喜 | 約 70 | 約 1.2% | 約 +1.1% |
| 負面驚喜 | 65 至 66 | 約 0.8% | 約 -0.7% |
正面驚喜的 |ret| 高於負面驚喜(約 1.2% vs 約 0.8%,p 值在 0.05 與 0.1 之間,未達 5% 顯著水準)。
核心發現四:事後波動率壓縮(Vol Crush)
在高 VIX 情境下,出現了清晰的事後波動率壓縮模式:
- 事件前(Day -3 至 -1)平均 |ret|: 1.42%
- 事件日(Day 0):1.63%(略升)
- 事件後(Day +1 至 +3)平均 |ret|: 1.19%
這一 Vol Crush 模式在低 VIX 情境下不明顯(約 0.7% 前 vs 約 0.7% 後),在中 VIX 情境下較明顯(約 1% 前 vs 約 0.9% 後),在高 VIX 情境下最大(約 1.4% 前 vs 約 1.2% 後)。
應用框架:條件式波動率預測
基於以上三項發現,可以建構一個 條件式波動率預測框架 ,在月營收公布日前根據 VIX 水準調整對 0050 波動率的預期:
| 條件 | 預期事件日 0050 |ret| |
|---|---|
| VIX < 16 | ~0.8% |
| 16 ≤ VIX < 25 | ~1.1% |
| VIX 25-30 | ~1.6% |
| VIX ≥ 30 | ~3.18% |
4 月 10 日前瞻 (截至研究完成時 VIX ≈ 23.87):依中 VIX 群體估計,預期 0050 |ret| 約 1.0-1.6% ;若 4 月 10 日前 VIX 升破 25,則需上調至 1.6-3.2% 的預期區間。
方法論說明與局限性
方法論 :事件日 |ret| 與事件前 3 日(Day -3 至 Day -1)平均、與非事件日平均(排除每個事件日前後 3 個日曆日)比較。VIX 分群閾值為 16 與 25(<16、16-25、≥25)。驚喜方向定義為事件日報酬正負,非精確的盈餘驚喜(因月營收無分析師預期共識,使用實際報酬方向作為代理)。
局限性 :
- 月營收驚喜代理(以報酬方向替代真實驚喜)存在衡量誤差
- 高 VIX 群體樣本僅 17 筆(VIX≥30 更只有 6 筆),統計功效有限
- VIX 分群交互作用的 t 統計量(約 1.4,p 值約 0.18)未達統計顯著,分群分析應視為探索性(descriptive)而非確認性(confirmatory)
- 研究期間(2015-2026)包含多個結構性斷裂(COVID、AI 爆發),可能影響跨期穩定性
- 2330 對 0050 的事件日比值(逐事件比值的平均,約 2.2x)的變異性高(95% CI 約 1.7x 至 2.7x)
與 K617 的差異 :K617 以 134 個事件進行基礎事件研究,K857 新增 1 個事件並引入 VIX 分群、驚喜不對稱性、Vol Crush 三項維度,屬於 K617 的延伸與深化。
結論
在低 VIX 情境下,事件日相對事件前的增幅最顯著(約 1.5x);在高 VIX 情境下,事件日相對事件前的增幅較小(約 1.1x),但絕對水準最高(約 1.6%)。
實驗腳本: experiments/k857_tsmc_earnings_vol.py | 結果數據: experiments/k857_results.json(數據來源:yfinance,期間:2015-2026,樣本:135 個月營收公布事件)
參考文獻:Patell & Wolfson (1984) JFE;Dubinsky & Johannes (2006) Columbia WP;Brown & Warner (1985) JFE;K617(原始 TSMC 事件研究)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊