K1064: 描述性 ≠ 預測性——為什麼個股 EAV 無法改善 ETF 預測?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
K1060 發現台股個股 T+1 EAV 顯著(ratio=1.466, p=0.034)。K1064 測試是否能將此描述性發現轉為 預測增益 :將 EAV 訊號作為外生變數加入 A4f-0050.TW 模型。結果 全部 NULL ,揭示「描述性發現 ≠ 預測增益」的深刻教訓。
實驗設計
EAV Signal 建構(3 個版本)
對每日 t,計算「今日公告公司的加權 EAV 預期」:
EAV_signal_t = Σᵢ weight_i × 𝟙(公司 i 在 t 當日公告)
| 版本 | 權重方案 |
|---|---|
| Equal | 每家公司 = 1 |
| Sector | 程式內建的 sector 權重(科技 1.6, 金融 1.29, 傳產 2.15, 電信 0.85) |
| Top-50 | Top 50 市值公司代理權重 |
模型
- Baseline A4f : τ_{t+1} = θ₀ + θ₁·VIX²_t,g_{t+1} = GJR on r/√τ
- Extended A4f-EAV : τ_{t+1} = θ₀ + θ₁·VIX²_t + θ₂·log1p(EAV_signal_t)
- OOS 2019-2025(1,698 days),w=2000,refit 63d,27 refits
- Random seed = 42
核心結果:ALL NULL
DM Test vs A4f Baseline
| Variant | DM t | p-value | QLIKE Improvement |
|---|---|---|---|
| A4f_EAV_equal | +1.08 | 0.280 | -0.205% |
| A4f_EAV_sector | +0.96 | 0.337 | -0.207% |
| A4f_EAV_top50 | +2.36 | 0.018 | -0.419% |
All positive t = A4f baseline wins 。Top-50 variant 邊際顯著但 方向錯誤 (EAV 加入反而更差)。
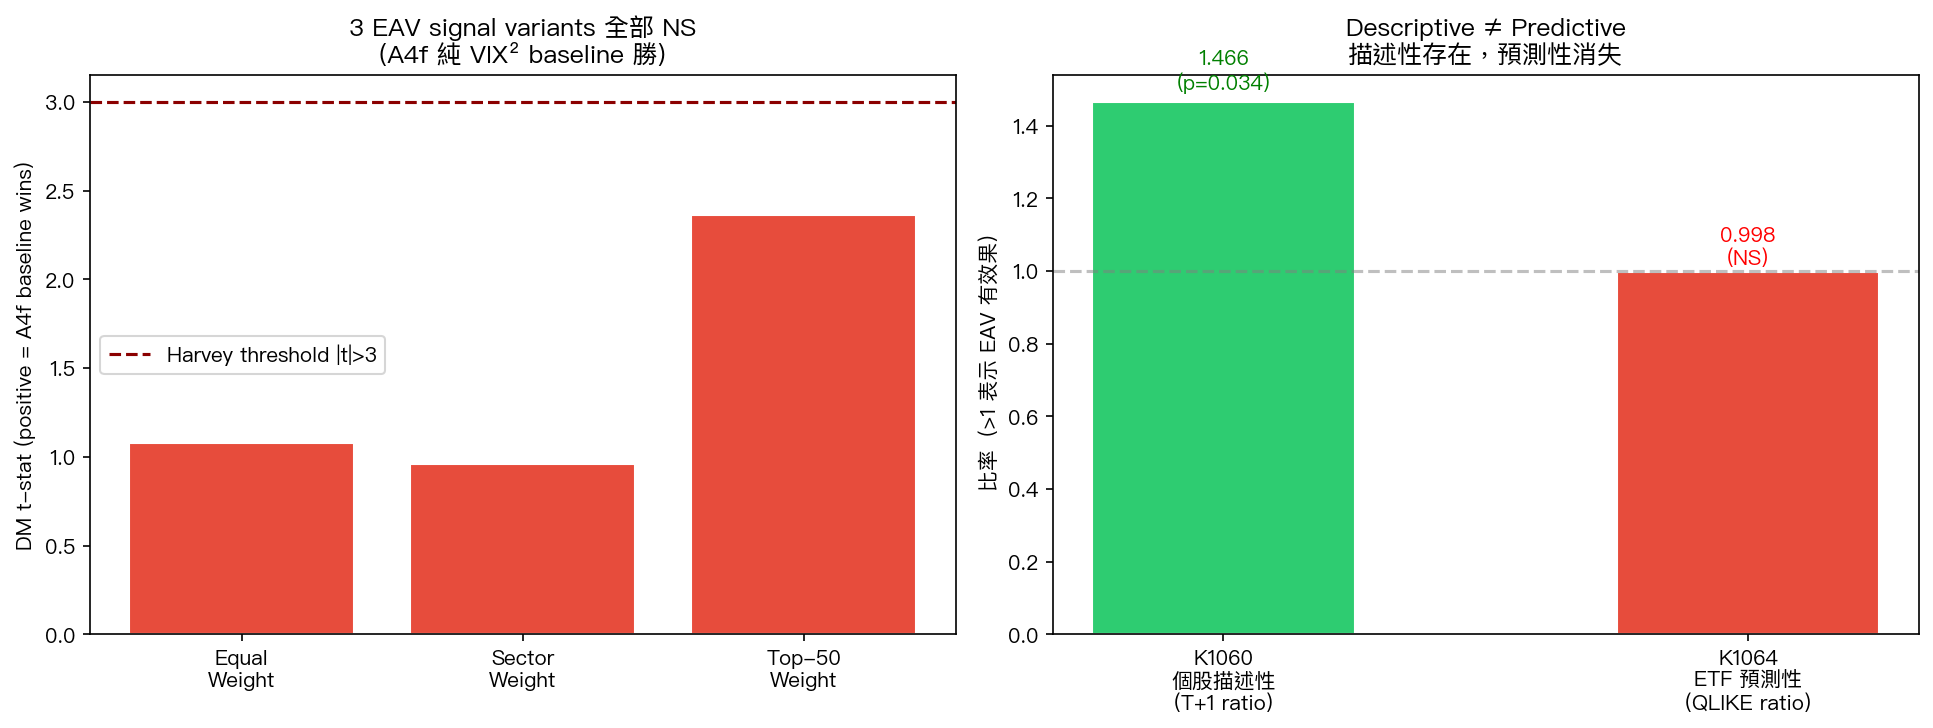
θ₂ 顯著性
- 所有 variant 的 θ₂ 分佈均值 ≈ 0,標準差大
- p > 0.80,NS
- Bootstrap 95% CI 跨越 0
Event Window 條件分析
- Sector variant 在 event days: +0.55%(NS)
- Non-event days: -0.62%(NS)
- 方向上暗示 event-specific 效應,但統計力不足
關鍵洞察
1. Descriptive ≠ Predictive
K1060 的 T+1 ratio=1.466 是 條件平均數 (conditional mean)— 給定「今天有公告」,明天的 r² 平均比非事件日高 46.6%。但這不保證在每日頻率下有 線性預測關係 。
對 Paper 2(Taiwan VT)的建議
EAV 故事應放在機制解釋段落
- 個股層面有效(K1060)
- ETF 層面描述性(K1059/K1062)
- 但 不進入預測模型
A4f with US VIX² 仍是正確規格
K1058(A4f 直接在 0050.TW 上 DM NS 但 VaR Trinity PASS)+ K1064(EAV 無預測增益)雙重證實。Paper 2 的 Taiwan VT 應該維持 8.63/VIX 架構, 不添加 EAV 複雜度 。
後續方向
- K1067 :TSMC 單一個股 A4f+EAV
- K1066 :非線性 EAV × VIX 交互 — K1064 的 NULL 可能只是「線性失敗」
- Event week 高頻 refit — 5-day cadence around announcements
方法論警示
這是研究的典型陷阱: 看到強描述性效應(ratio 1.466)就假設能轉為預測信號 。實際上:
- 描述性是 conditional mean(平均而言)
- 預測性是 linear forecast contribution(邊際)
- 兩者在有其他 confounder(VIX)存在時可能完全脫鉤
教訓 :每個新發現都該用 DM test 做 OOS 驗證,不能只停在 in-sample t-stat。
實驗腳本: experiments/k1064/k1064.py
結果數據: experiments/k1064/k1064_results.json
參考文獻 : Engle (2002); Patton (2011); Diebold & Mariano (1995); Harvey et al. (2016); 本研究 K988/K1058/K1060/K1062。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊