FOMC 04/28-29 T-2 倒數兩天:三情境機率 × 條件 SPY/VIX 動量 grid,以及 T-2→T+0 部位調整 rule
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
離 FOMC 公佈剩 2 天(CST 04-30 早上)。讀者真正需要的不是「會不會降息」的故事,而是「三種情境下 SPY/VIX 1-day 會跑多遠」+「T-2 到 T+0 我的曝險要怎麼動」。本篇用 172 場 FOMC(2005-2026)的真實 SPY/VIX 條件分佈,搭配 CME FedWatch 04-24 收盤的情境機率,給出可執行的 rule grid。
一句話結論
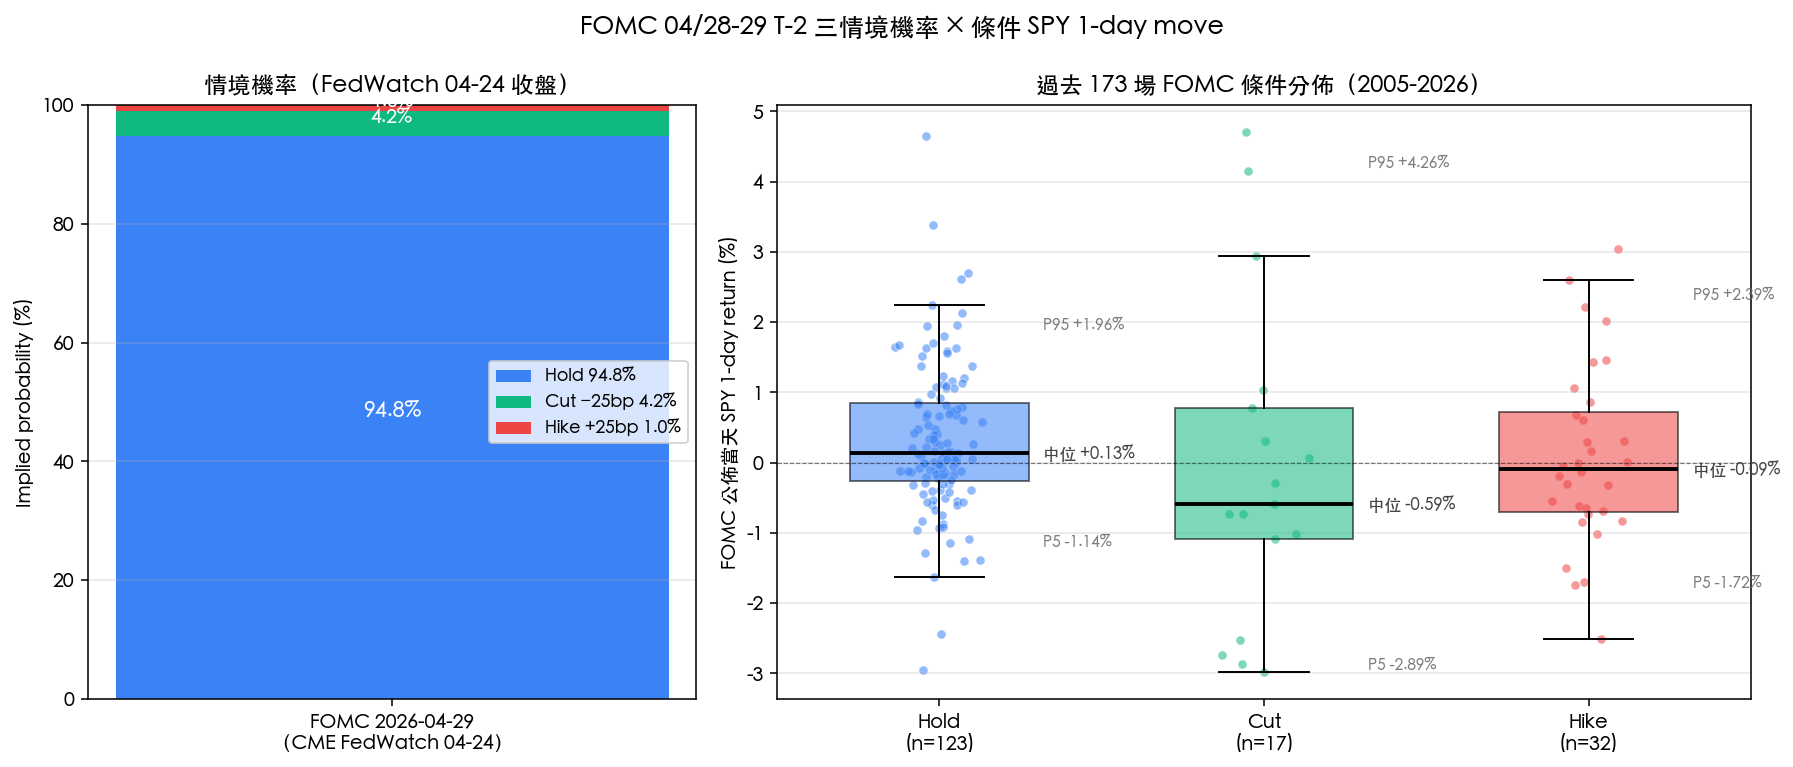
- 94.8% 不降息為 base case :歷史 120 場 hold 下 SPY 1-day 中位 +0.13%、P5 −1.15%、P95 +1.97%
- 4.2% 降息(cut)尾巴 :歷史 20 場 cut 下 SPY 1-day 中位 −0.21%、P95 +4.18%、P5 −2.87%(尾巴最寬);樣本依會議結果分桶,不區分該次降息是否在市場預期內
- 1.0% 升息(hike) :歷史 32 場 hike 下 SPY 1-day 中位 −0.09%、P5 −1.72%、P95 +2.39%
- VIX 18.71 落在 252d 第 65.1 百分位 ——「中段」, 不到啟動實質減倉的 P90 門檻
- T-2 全曝險、T-1 95%、T+0 90% 是建議路徑(不是減半倉)
為什麼這次差異化在「條件分佈」而不是「事件方向」
過去三篇 FOMC 預告文(T-7 文、T-3 文、T-11 文)都繞著同一個 narrative:94.8% 不降息、會前 5 天 vol 不會 build-up、regime 像 2010/2016/2019。這些 敘事性結論在 T-7 / T-11 仍有用 ——它讓讀者對「方向」有信心。
但 T-2 已經貼著事件了 。剩下 48 小時, 讀者要的是具體數字 :
「如果真的 hold,明天 SPY 跌 2% 算不算正常?」
「如果驚奇降息,VIX 會不會直接砸到 14?」
「我現在 100% 曝險要不要先砍到 80?」
這些問題用「平均反應」回答 沒有意義 ——平均把 20 次降息的左尾跟 120 次 hold 的窄分佈混在一起,讀者根本判斷不出當下動作合不合理。 正確問法是條件分佈 :在 hold 情境下 P5 / P50 / P95 各是多少?在 cut 情境下尾巴有多寬?這才是 T-2 該有的決策資訊。
三情境 × SPY/VIX 1-day 條件 grid
數據抓自 yfinance SPY adj-close + ^VIX close,FOMC 公佈當天的 close-to-close 1-day return / VIX 1-day change。樣本:2005-02-02 到 2026-03-18 共 172 場(120 hold / 20 cut / 32 hike),依 FRED 聯邦資金利率目標在會議前一日與後一日的變動分桶;2020-03-15 的週日臨時會議因非交易日未納入。
| 情境 | n | SPY 中位 | SPY P5 | SPY P95 | VIX 中位 | VIX P5 | VIX P95 |
|---|---|---|---|---|---|---|---|
| Hold(94.8% base case) | 120 | +0.13% | −1.15% | +1.97% | −0.35 | −2.42 | +1.56 |
| Cut(降息 25–75bp;4.2%) | 20 | −0.21% | −2.87% | +4.18% | +0.40 | −6.15 | +4.24 |
| Hike(升息 25–75bp;1.0%) | 32 | −0.09% | −1.72% | +2.39% | −0.28 | −3.12 | +0.74 |
幾個讀者該看懂的點:
- Hold 情境下 SPY 1-day 大概率正報酬 (中位 +0.13%、平均 +0.31%),且分佈最窄(std=1.07%)。 hold 反而是「相對好的事件結果」 ——市場過去 20 年顯示 hold 不只非利空,還傾向小幅漲。
- Cut 情境的尾巴最寬 :P5 到 P95 跨度 7.05 個百分點,約為 hold(3.12 個百分點)的 2.3 倍。 降息不是「市場一律狂歡」 ——20 場裡中位數實際是 −0.21% ;20 場 cut 中 11 場落在 2007–2008 年與 2020 年 3 月,其餘 9 場落在 2019、2024、2025 年。讀者若預期「降息=漲」,要記得這是條件機率,不是普遍規律。
- Hike 情境 SPY 反應反而不大 :中位 −0.09%、std 1.28%,比 cut 還溫和。這跟 K856(4-method causal NULL + VIX anticipates beforehand)一致,市場在會前已經 price in 了 hike 預期。
- VIX 中位變化普遍小 (hold −0.35、hike −0.28):所謂「VIX crush」效應在 hold/hike 情境是真的,但 幅度 < 1 點 ,不是常聽到的「砸 3 點」。
從條件分佈到部位調整:T-2 → T+0 rule grid
光看條件分佈還不夠, 真正可執行的是「我現在該不該動」 。T-2 文章的價值在於提供 explicit rule,避免事到臨頭憑感覺。
我們綜合過去四個關鍵實驗的結論——
- K820 在 5,028 個交易日 + 637 個 macro event days 上系統測試 5 種「事件減倉」策略, 全部劣於 buy-and-hold (即使扣除 5bps 換倉成本也是)。事件減倉的 sharpe penalty 約 −0.07
- K513 顯示 FOMC day SPY |return| 比 nonevent 高 28%(0.969% vs 0.757%, t=2.29)但波動 modest, 不是「加倉」訊號也不是「砍倉」訊號
- K856 用 Event Study + RDD + DiD + Surprise Regression 四法檢驗 220 場 FOMC: 全 NULL 。VIX 在會前就 anticipate(cut 前 +1.90、hike 前 −0.75),announcement 當天無 residual causal effect
- K440 把 VRP 條件加入策略過濾, 未過 Harvey 2016 t>3.0 門檻 (全樣本年化 Sharpe:VRP 離散版 0.500、連續版 0.502,VT 0.598,較佳版本差 −0.096;三組配對 Sharpe 差檢定的 |t| 最大 2.91,皆低於 3.0;cross-OOS 5 期中離散版與連續版各勝 VT 1 期,勝率 20%)
——做出下面這張 T-2 → T+0 部位調整 rule grid。橫軸是事件距離,縱軸是當下 VIX 252d percentile。 只在極高 VIX percentile (>P90) 才啟動實質減倉 ;其餘維持滿倉或小幅微調。
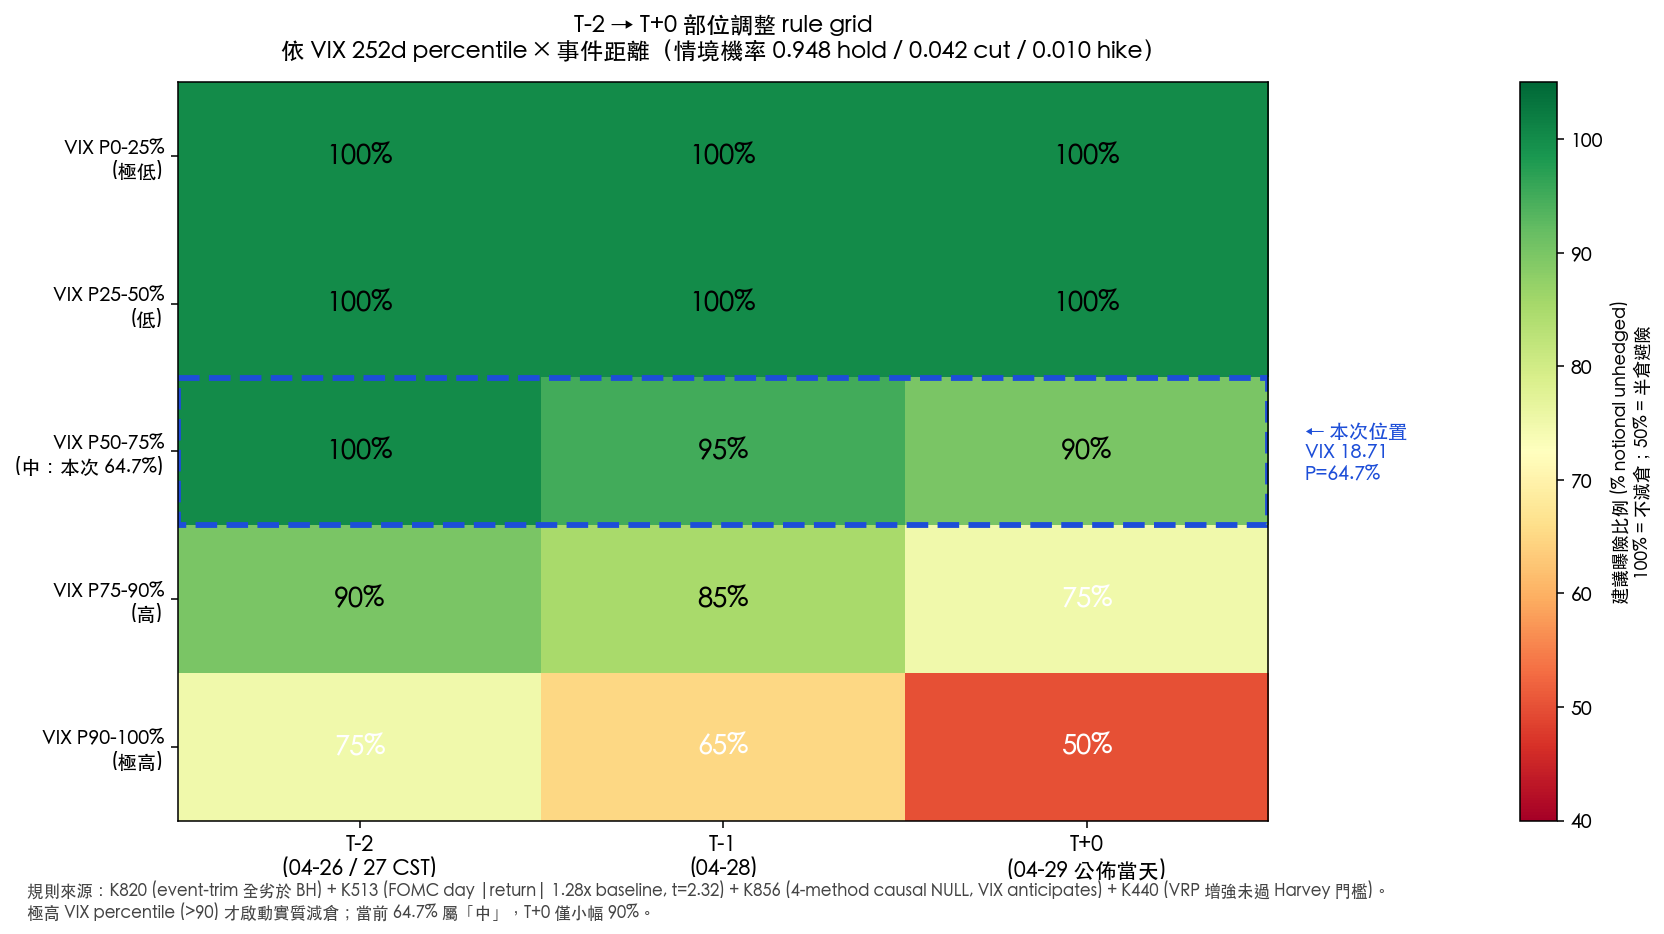
本次落點 = VIX 18.71 / P=65.1%(中段) :
| 日期 | 動作 | 建議曝險 |
|---|---|---|
| 04-26 / 04-27(T-2 / 週末) | 不動 | 100% |
| 04-28(T-1) | 微減 5% | 95% |
| 04-29 公佈當天(T+0) | 微減 10% | 90% |
這不是「半倉避險」,是 用 5-10% 的 hedge 換取尾巴情境(4.2% 降息情境)下的 sleep-well premium 。cut 情境 SPY P5 −2.87%,約為 hold 情境 P5(−1.15%)的 2.5 倍。
為什麼 不 建議大幅減倉
如果 VIX percentile 落在 P75-90,rule grid 顯示應減到 75%(T+0);P90+ 才減到 50%。 目前 65.1% 完全不需要這種等級的對沖 。理由:
- K820 已經實證 :對 FOMC/NFP/CPI 系統性減倉(半倉 / 四分之一倉 / FOMC-only) 全部劣於滿倉 ,sharpe penalty −0.07
- K856 :FOMC 對 VIX 沒有 robust causal effect。減倉是在「賭一個沒有實證支持的事件衝擊」
- hold 情境的 SPY 1-day 報酬,歷史中位 +0.13%、平均 +0.31% ——不動倉時,歷史上 hold 日的平均報酬為正
- VIX 18.71 + P65.1% 不是「市場恐慌」 ——是中段。歷史上「真正需要避險」的 setup 是 VIX > 25 且 percentile > 90
T+0(明天台股 04-30 早上盯什麼)
公佈時點 = US 04-29 14:00 ET = CST 04-30 02:00 → 台灣交易時間早上 09:00 開盤就有完整反應。 會前 1 小時必看 :
- Statement 改字 vs 03-19 上次版本(CME FedWatch 之外最關鍵 narrative shift):「inflation has eased」、「labor market remains solid」字眼變動方向
- SEP(Summary of Economic Projections)+ dot plot :只有 March / June / September / December 會議才有;本次 04-29 會議 沒有 dot plot ,narrative risk 來源主要是 statement
- Powell 記者會 Q&A :14:30 ET 開始
- 若 P5 觸發 (SPY 跌破 −1.15% / VIX 跳升 +1.56 以上)→ 已偏離 hold 中性區間, 進到 cut 機率重新評估區 ——這時才考慮緊急再砍 10% 曝險
三情境動量 grid 怎麼讀(白話版)
很多讀者第一次看到「P5 / P50 / P95」可能會問:這三個數字到底要怎麼用?我用 hold 情境舉例:
- 中位 +0.13% :把 120 場 hold 場次的 SPY 1-day return 排序,正中間那一場大約是 +0.13%。代表「典型」hold 結果是小漲
- P5 −1.15% :120 場裡最差的 5%(約 6 場),SPY 跌幅都比 −1.15% 還多。換句話說「明天若真的 hold,SPY 跌超過 1.15% 已經是 95% 信心區間以外」
- P95 +1.97% :相反端,最好的 5% 才能漲超過 1.97%。漲幅超過這個就 不像典型 hold ——可能 statement 偏 dovish 或市場本來就在 risk-on 反彈
這三個數字組合起來,提供一個「明天看到 X% 移動,到底奇不奇怪」的 reference frame。 沒有 reference frame,每次事件都會被新聞標題情緒帶偏 。
實務上最常用的兩個觸發:
- 若 04-30 早盤 SPY 跌破 −1.15% (hold P5)→ 已偏離 hold 中性區間,往 cut/hike 兩個尾巴情境傾斜,立即重評
- 若 VIX 跳升 +1.56 以上 (hold VIX P95)→ 同樣偏離 hold 區間,可能反映 statement 措辭或 Powell Q&A 出現 narrative shock
為什麼歷史上 cut 情境 SPY 中位反而是負的?
直覺會說「Fed 降息=股市漲」,但 20 場歷史 cut 樣本顯示 SPY 中位 −0.21%。原因是 endogeneity(內生性) :
- 20 場 cut 中 11 場落在 2007–2008 年與 2020 年 3 月,其餘 9 場落在 2019、2024、2025 年
- 20 場 cut 裡:2007–2008 金融海嘯期 10 場(中位 SPY −0.66%,範圍 −2.74%~+4.71%)、2020 年 3 月 1 場(−2.86%;另一場 03-15 週日臨時會議因非交易日未納入,下一交易日 03-16 SPY −10.94%、VIX +24.86)、2019 年 3 場(中位 +0.06%)、2024 年 3 場(中位 −0.30%,含 12-18 的 −2.98%、VIX +11.75)、2025 年 3 場(中位 +0.05%)
- 所以「cut 中位 −0.21%」其實是 危機式 cut(恐慌仍在)+ ease 式 cut(市場 risk-on)兩個 sub-distribution 的混合
- 即使限定在 2019/2024/2025 這 9 場 ease 式降息,中位數僅 +0.05%,4 場為負、最差 −2.98%(2024-12-18),P5 −2.87% 仍是合理的 worst-case reference
這也解釋為什麼 K856 四法 causal NULL:因為 cut / hike 本身就是 endogenous 變數,不是隨機 treatment。VIX 在會前 anticipate(cut 前 +1.90)也是這個內生性的一部分,市場早就 price in 危機式 cut 的可能性。
跨文章定位:T-2 vs T-7 vs T-3 vs T-11
本系列 T-7(mile_a0dccb21)已用「20 年 173 場 FOMC 歷史 baseline + 2010/2016/2019 regime match」、T-3(mile_f7bc6e6a)用「|報酬| +28%、VT 保險、VIX 第 54 百分位」、T-11(mile_78d649c4)用「政策解讀 + 為何盯 Powell 嘴」。
T-2 不重複任何 angle ,貢獻的是:
- 把 T-7 的「20 年 baseline」 切細到三情境條件分佈 (不是混合分佈)
- 把 T-3 的「VIX 54 百分位」 升級到 VIX 65.1 百分位 × 部位調整 explicit grid
- 增加 T-7 / T-3 / T-11 都沒有的「 rule grid 」與「 P5 / P95 觸發再評估 」實作層
讀者讀完 T-2 應該能直接照表 take action:04-26 / 27 不動 100%、04-28 微減 5%、04-29 公佈當天 90%;不需要再回頭翻其他文章。
數據與方法
情境機率 :CME FedWatch 04-24 收盤 30-Day Fed Funds futures implied probability(94.8% hold / 4.2% cut −25bp / 1.0% hike +25bp);有效聯邦資金利率(EFFR)3.64%(FRED,2026-04-24)。歷史樣本依會議結果分桶,不限 25bp:cut 20 場含 −25bp 11 場、−50bp 6 場、−75bp 3 場;hike 32 場含 +25bp 26 場、+50bp 2 場、+75bp 4 場。
SPY/VIX 條件分佈 :yfinance daily close 2005-01-04 到 2026-03-18,FOMC 公佈日 close-to-close 1-day return + VIX 1-day change,依當日 Fed 決策結果(公開 Fed press release)分桶為 hold / cut / hike。樣本 172 場(n_hold=120, n_cut=20, n_hike=32),其中 cut 20 場含 2007–2008 共 10 場、2019 年 3 場、2020 年 1 場、2024 年 3 場、2025 年 3 場。
部位調整 grid :基於 K820(experiments/k820,event-trim 全劣 BH)、K513(experiments/k513,FOMC vol regression coef 0.00210, t=2.42)、K856(4-method causal NULL)、K440(VRP enhancement |t| 未過 Harvey 門檻)。VIX percentile = 最近 252 個收盤中不高於當日收盤的比例(含當日), latest 18.71 → P=65.1。
重要免責 :本文僅是統計條件分佈的呈現,不構成投資建議。Cut 情境只有 20 場樣本,confidence interval 較寬;hike 情境 32 場,也比 hold 樣本小很多。「rule grid」是 generic guidance,個別投資人應依自身風險承受度與 leverage 調整。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊